「お金の不安」を解消する知識と行動とは|仙台青葉学院短期大学の中村徹准教授にインタビュー
本コンテンツには、紹介している商品・商材の広告(リンク)を含む場合があります。
これらの広告を経由して読者が企業ホームページを訪れ、成約が発生すると弊社に対して企業から紹介報酬が支払われるという収益モデルです。
ただし、特定の商品を根拠なくPRするものではなく、当編集部の調査/ユーザーへの口コミ収集などに基づき、公平性を担保した情報提供を行っています。
>提携企業一覧
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
物価高や社会情勢の不透明さが増すなかで、多くの人が抱える「お金の不安」。
しかし、その不安の背景には単なる金銭的な余裕の有無だけでなく、「社会の仕組みや自分の現状がよく分からない」という知識の不足が潜んでいます。
近年は大学全入時代や総合型選抜の増加により、明確な目的意識を持たないまま進学する若者も少なくありません。
その結果、学生時代には金融リテラシーを学ぶ機会を逃しがちです。社会に出てはじめて給与明細に並ぶ税金や社会保険料の天引き額に直面し、「もっと勉強しておけばよかった」と後悔・困惑するケースが後を絶ちません。
今回は、仙台青葉学院短期大学ビジネスキャリア学科で「金融リテラシー入門」などの講義を担当する中村徹准教授にお話を伺いました。
金融リテラシーの欠如によるリスクを整理し、知識を武器にして思考停止から抜け出すためのヒントをご紹介します。
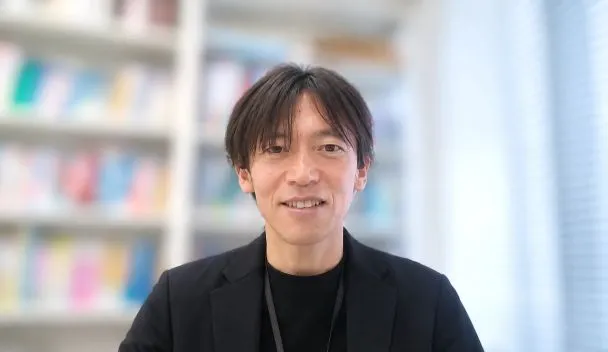
インタビュー中の中村准教授
金融リテラシー教育の重要性と「知らぬ間の不利益」のリスク
中村先生、本日はお時間をいただきありがとうございます。現在、世の中では新NISAのスタートなどをきっかけにお金への関心が高まる一方で、情報があふれすぎて不安を抱える人も増えています。
まずは中村先生が日々取り組まれている研究テーマや、現代社会における問題意識についてお聞かせください。
中村准教授
こちらこそ、よろしくお願いいたします。私は主に「金融リテラシー教育」と「個人の資産形成行動」を軸に研究をおこなっています。
具体的には、人々が投資・保険・年金といった金融分野において、どのような情報に基づき、どういったプロセスで意思決定をしているのかを追究しています。
専門知識がないまま社会生活を送ることに対して、私たちはどのようなリスクを警戒すべきでしょうか。
金融知識が不足している最大のリスクは、「自分にとって不利な金融上の意思決定をしていることに、自分自身で気付けないこと」にあります。
損をしているという自覚すらないまま不利益を被り続けていることが、心配な点だと感じています。
自分が不利益を被っていることすら認識できないというのは、非常に深刻ですね。特に現代のような変動が激しく予測困難な「VUCA時代」においては、SNSを中心にさまざまな金融情報が飛び交っています。

VUCA時代とは
VUCA(ブーカ)とは、予測不可能なほど変化が激しい現代の社会やビジネス環境を表す言葉です。Volatility(変動性)、Uncertainty(不確実性)、Complexity(複雑性)、Ambiguity(曖昧性)の頭文字を取っています。
おっしゃる通りです。SNS上には、FXトレードやChatGPTを活用した投資手法など、確証のない噂や「簡単に稼げる」といった一攫千金の情報が錯綜しています。
そうした噂を鵜呑みにして財産管理をしてしまうと、さらにお金に不安を抱えることにもなりかねません。
私自身、比較サイトの運営などに携わる中で、SNSの甘い言葉に惑わされて傷つく人を数多く見てきました。情報の真偽を見極める目が不可欠ですね。
ええ。錯綜する噂に惑わされず、自分の頭で正しく考えて意思決定をするためには、公的年金や奨学金といった基本的な「前提知識(金融リテラシー)」という土台がどうしても必要です。
短期大学における金融教育の課題と「知識不足」のリスク
先生が実際に教壇に立たれている短期大学の現場では、若い世代の金融リテラシーについてどのような実感をお持ちですか?
短大は2年間という非常に短い在学期間です。高校を卒業したばかりの学生に対して、短い期間で金融リテラシーをしっかりと定着させることには、やはり大きな難しさがあると感じています。
親御さんから必要性を言われても、学生自身はなかなか自分事として捉えにくいと思います。
学生たちが「金融知識がないとまずい」と本当の意味で痛感するのは、どんなタイミングなのでしょうか。
自分事として実感するのは、社会に出てはじめて給与明細を見たときですね。額面から税金や社会保険料が大きく「天引き」されている現実に直面した瞬間です。
20歳を迎えたタイミングで毎月2万円近い国民年金の支払通知が自宅に届いたとき、「なぜこんなに払わなければならないのか」と疑問と焦りが生まれるからです。
社会の現実に直面してはじめて疑問が湧くわけですね。そうした学生たちに対し、授業ではどのような工夫をされていますか?
私が所属するビジネスキャリア学科では、「金融リテラシー入門」を全員の必修科目として位置付け、FP技能試験(3級)対策の教材などを活用しながら実社会の仕組みを丁寧に教えています。さらに深く専門的に学びたい学生向けには、ゼミナールも設置しています。
何より重要なのは、簿記試験の合格など「小さな成功体験」を積み重ねさせることです。「できた」という感覚が自分への自信となり、目的意識の欠如を克服して主体的に学ぶ原動力になっていければと思っております。
簿記・会計思考を応用した家計の「見える化」と現実把握
授業でも教えられている「簿記」や「会計」の思考法ですが、これは個人の日常的な家計管理にも応用できるのでしょうか。
大変有効です。私は「金融」と「会計」を車の両輪だと定義しています。会計とは事後の結果を正しく「記録・記述化」するものであり、金融知識はその前段階における「意思決定や行動の理由」を遡って思考するために不可欠です。
企業の財務諸表の考え方は、そのまま個人の家計管理に置き換えることができます。
 |
家計管理に置き換えた例 |
- 貸借対照表(B/S)の応用:預金、不動産、住宅ローンや借入金をすべて書き出し、自分の財産状況(資産と負債)を客観的に可視化する。
- 損益計算書(P/L)の応用:毎月の収入と支出の項目を整理し、「何にいくら使っているのか」の流れを把握する。
個人もB/SとP/Lで自分の状況を客観視するわけですね。しかし、お金に困っている人ほど「現実を見るのが怖い」と家計簿から目を背けてしまう傾向がありませんか?
確かにありますが、第一歩として「現実から目を背けず、自分の財産の状況(現状)を直視すること」はとても重要です。特に現代のような格差社会においては、高収入層よりもむしろ「自分の収入に見合わない支出をしている層」こそ、見直しが不可欠だと感じています。
支出を見直す際は、全体の中で大きな割合を占めているカテゴリ(過剰な娯楽費や、契約したまま使っていないサブスクリプションなど)を特定し、自分にとって本当に必要なものと不要なものを仕分けていくことからはじめてみましょう。
家計簿をつけることは単なる節約ではなく、物価高など社会経済の仕組みを読み解く素晴らしいきっかけにもなります。
公的セーフティネットの理解と新NISA・iDeCoによる自律的自己防衛
現代社会では「病気で働けなくなったらどうしよう」「老後のお金が足りないのではないか」といった漠然とした不安を抱える人が非常に増えていますが、どのように自己防衛をすればよいでしょうか。
多くの人は「年金=老後にもらうもの」と思い込んでいますが、公的年金や社会保険制度の本質は、病気、障害、死亡、失業といった人生のあらゆるリスクに備える公的セーフティネット(守り)です。
不思議なことに、金融資産をたくさん持っているからといって必ずしも将来の不安が消えるわけではありません。
むしろ「いざという時に自分を守ってくれる公的制度が存在する」という知識を持っている人のほうが、将来に対して冷静に向き合うことができ、日常生活における精神的余裕(メンタルヘルス)を高く保てる傾向にあります。
「制度を知っていること」自体が、心を守る心の盾になるのですね。一方で、少子高齢化や社会保険料の上昇が続く中、国の制度だけに頼り切るのも難しくなっているのではないでしょうか。
まさにそこがポイントです。公的セーフティネットの限界を正しく理解した上で、これからは自律的な自己防衛(攻め)を組み合わせていく必要があります。
政府が新NISAやiDeCo(個人型確定拠出年金)といった制度を拡充している背景には、「国だけに頼らず自分でも準備をしてほしい」というメッセージが含まれています。
新NISAの非課税枠やiDeCoの所得控除といった優遇制度を自ら調べ、自身の年齢やライフステージに応じて株式や債券などの資産の組み合わせ(ポートフォリオ)を考え、自分固有のセーフティネットを構築していく時代ですね。
奨学金を「自己投資」と捉える視点とリボ払い・安易な借入の罠
若年層のお金の問題として避けて通れないのが「奨学金の返済負担」です。多くの若者が多額の負債を抱えて社会に出ることにプレッシャーを感じていると思いますが、ご意見をお聞かせください。
現在、私立大学の学費は年間100万円、4年間で400万円に達することも珍しくなく、上京や一人暮らしの生活費まで含めると親の支援だけでは賄えないのが実態です。そのため、奨学金の利用は若者の間でスタンダードになっていると感じています。
私からお伝えしたいのは、奨学金を必要以上にネガティブな「借金」として捉えないでほしいということです。大学や短大で過ごす貴重な時間や学び、経験は、将来の自分を生み出すための「自己への投資」です。
返済に関しても、万が一生活が苦しくなった場合には返済猶予などの支援制度が用意されています。一人で抱え込まず、そうした制度を活用する視点を持っても良いと思います。
奨学金が未来の自分を高めるための「投資」である一方、若い世代が安易に手を出して失敗してしまう「お金の罠」も存在しますよね。
若者が陥る最大の罠は、「SNS等での見栄や充実した生活を演出するための消費」が、クレジットカードのリボ払いなどの安易な借入に直結してしまうパターンです。
リボ払いを利用する際、多くの人が「月々5,000円なら払える」「毎月これくらいなら生活を圧迫しない」という思考に陥ります。しかしこれこそが罠です。
本人には「借金をして買い物をしている」という自覚がないまま、年利十数%という高額な利息が発生し、返済が数年間にわたって延々と続くことになります。
「毎月5,000円」という表面上の数字に目が眩み、裏にある莫大な手数料が見えなくなってしまうのですね。
その通りです。数カ月後に利用残高を見て、はじめて事態の重さに気づき、後悔します。毎月の返済額だけに注目するのではなく、「最終的に合計でいくら返すことになるのか」という全体像を俯瞰して見る習慣を持たなければいけませんね。
お金の不安で思考停止に陥った読者へのメッセージと今日からできる行動
現在、毎月の資金繰りや将来への不安からストレスを抱え、どうしていいか分からなくなっている読者に向けて、アドバイスをいただけますか。
お金の不安というものの正体は、目の前の金額そのものよりも「自分の現状や制度を知らず、先が見えないこと」です。モヤモヤとした霧の中にいるから怖く感じます。
大学の教員という立場からは、個別具体的に法律的な判断を下したり、「この投資銘柄を買いなさい」といった直接的な指導をしたりすることは法的・立場的にできません。
ですから、もし深刻な借金や経済的ストレスで身動きが取れなくなっているなら、一人で悩まずにそれぞれの領域の専門家(弁護士やFP事務所など)を頼ってください。
プロの力を借りて「なぜ自分は不安なのか」の現状を正確に整理することが、思考停止から脱出する道筋となります。
自分の立場や状況に合わせた適切な相談先を見つけることが第一歩ですね。では、読者が自分自身の手で金融リテラシーを高めていくために、今日からはじめられる具体的なアクションがあれば教えてください。
金融リテラシーは一朝一夕で身につくものではありません。今日からできる小さな習慣として、以下のステップをおすすめします。
|
小さな習慣の例 |
- 現状を把握する:手元の財産や毎月の収入・支出をメモ帳などに書き出して可視化する
- 利用できる制度を知る・調べる:公的セーフティネットやNISA・iDeCoの仕組みを検索してみる
- 知識を得るための学習に挑戦する:「FP技能検定(FP検定)」などの資格試験の学習をはじめてみる
私はゼミ生たちにもFP技能検定の受検を強く勧めています。試験勉強を通じて社会の構造やお金のルールが網羅的に理解できるようになるからです。
「疑問に思ったらすぐ調べる」という日々の小さな習慣の積み重ねこそが、将来のあなた自身を確実に守る最強の武器になります。
「現実を正しく把握し、制度を知り、学び続けること」こそが、VUCA時代において自分を守る最大の防壁になるのだと痛感いたしました。
金融リテラシーは決して難しい学問ではなく、自分や大切な家族を守るために今日から使える実践的な知恵です。ぜひこの記事をきっかけに、ご自身の現状と向き合い、小さな第一歩を踏み出していただければこれ以上の喜びはありません。
まとめ(取材を終えて)
今回の取材を通して強く印象に残ったのは、中村先生が強調されていた「金融リテラシーは自分自身を守る力である」という言葉です。
情報が錯綜する現代において、お金に対する不安の多くは「現状や制度を知らないこと」から生まれています。
企業会計の視点を応用した家計の「見える化」は、単なる節約にとどまらず、将来への無用な不安を解消し、精神的な余裕を持つための不可欠な土台となります。公的な社会保険制度(セーフティネット)を正しく理解することも、同じく大切な土台です。
また、若年層が直面する奨学金を「未来への自己投資」と前向きに捉え直す一方で、リボ払いなど安易な借入の罠に警鐘を鳴らす先生の真摯なメッセージには、教育者としての深い温かさを感じました。
「現状を把握する・制度を知る・疑問を調べる」という日々の小さな習慣や、FP技能検定への挑戦が、不確実な時代を生き抜く確かな盾となります。
本記事が、読者の皆様にとって自らの足元を見つめ直し、お金の不安を安心へと変える第一歩となれば幸いです。