au PAYスマートローンの審査は甘い?在籍確認や落ちる原因を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- au PAYスマートローンは所定の審査を受ける必要がある
- 審査結果は最短30分だが夜間の申込は翌日以降になる
- 在籍確認では勤務先へ担当者の個人名で電話する場合がある
au PAYスマートローンへの申込を検討する際、「審査に通過できるか不安」「落ちる原因は事前に解消しておきたい」と考える人も多いのではないでしょうか。
au PAYスマートローンは貸金業法に基づいて返済能力を調査し、過剰融資を防ぐ必要があるため、審査は甘くありません。
ただし、審査に落ちたとしても、審査基準が異なる他社のカードローンであれば、お金を借りられる可能性があります。

| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 審査時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 1万円~800万円 | 1万円~800万円 | 1万円~800万円 |
| 金利 | 年2.5~18.0% | 年4.5~18.0% | 年3.0~18.0% | 年3.0~18.0% | 年2.4%~17.9% |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
なし | 最大30日間※初回契約日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
そこで本記事では、au PAYスマートローンの在籍確認や落ちる原因、審査落ち後の対処、審査時間などを解説します。
au PAYスマートローンの審査は甘いとはいえない
au PAYスマートローンを提供するauフィナンシャルサービス株式会社は、財務局長または都道府県知事から認可を受けている正規の貸金業者です。
貸金業法に基づき、収入状況や他社借入、信用情報などから返済能力を調査し、過剰融資を防ぐ必要があるため、審査が甘いとはいえません。
au PAYスマートローンの申込条件
au PAYスマートローンへ申込するには、以下の条件をすべて満たす必要があります。
出典: au PAYスマートローン|誰でも申し込めますか?<au PAYスマートローンの申込条件>
・ご本人さま名義のau IDをお持ちのお客さま(法人契約でご利用のau IDではお申し込みいただけません)
・満20歳以上、70歳以下のお客さま
・ご本人さまに定期収入のある方
・携帯電話をお持ちのお客さま
・現住所が国内にある方
※年金を受給されている場合は、年金以外に安定した収入がある方に限ります。
au PAYスマートローンは、アルバイト・パート・個人事業主でも定期的な収入があれば申込対象となります。
ただし、年金収入だけの人は申込できません。
貸金業法に基づいて返済能力や借入状況が確認される
貸金業法では、貸金業者に対して「返済能力」の調査を義務付けています。
返済能力の調査対象は、借入残高・年収・信用情報、返済計画など多岐にわたります。
貸金業者はこれらの情報をもとに、返済を継続できるか、過剰な融資にならないかを総合的に判断します。
なかでも「他社借入」については、指定信用情報機関を通じて正確に把握する仕組みが整えられています。金融庁による説明は以下のとおりです。
出典: 金融庁|貸金業法Q&A貸金業者からの借入残高のデータは、厳格な情報管理のもと、「指定信用情報機関」に集められることとなっています。貸金業者は、指定信用情報機関を利用し、借り手の借入残高を把握します。
このように収入や借入状況などを調査することは貸金業法上の義務であり、au PAYスマートローンに限った特別な対応ではありません。
au PAYスマートローンの在籍確認について
au PAYスマートローンでは、申込内容や勤務実態の確認のため、勤務先や登録した携帯電話へ連絡が入る場合があります。
勤務先への電話は担当者の個人名でおこなわれるため、ローン名が周囲に直接伝わる可能性は低いでしょう。
勤務先や携帯電話へ確認の電話が入る場合がある
在籍確認を円滑に進めるため、申込時は勤務先の電話番号を正確に入力しましょう。
 在籍確認
au PAYスマートローンにおける電話確認について、公式FAQでは以下のように案内されています。
出典: au PAYスマートローン|申し込み(審査)時に確認の電話はかかってきますか?お申し込み内容や「ご本人さまがお勤めされている事」の確認等のため、勤務先および携帯電話(お申し込み時の登録電話番号)にお電話させていただく場合がございます。
公式FAQでは電話する「場合がある」としており、勤務先への連絡が必須とは限りません。
ただし、「原則電話なし」との案内もないため、申込後は電話に対応できるよう準備しておきましょう。
もし勤務先への電話が難しい事情がある場合は、新規入会デスク(0120-988-135)へ相談してください。
勤務先への電話は担当者の個人名でおこなわれる
au PAYスマートローンの審査で勤務先へ電話する場合、会社名ではなく担当者の個人名が使われます。
出典: au PAYスマートローン|申し込み(審査)時に確認の電話はかかってきますか?勤務先にお電話する場合は、お客さまのプライバシーには十分配慮し、担当者の個人名でお電話いたします。なお、携帯電話(お申し込み時の登録電話番号)にお電話する場合は「0120-988-135」と番号を表示してお電話いたします。
本人が電話に出られなくても、勤務先の回答から在籍が確認できれば、手続きは完了します。
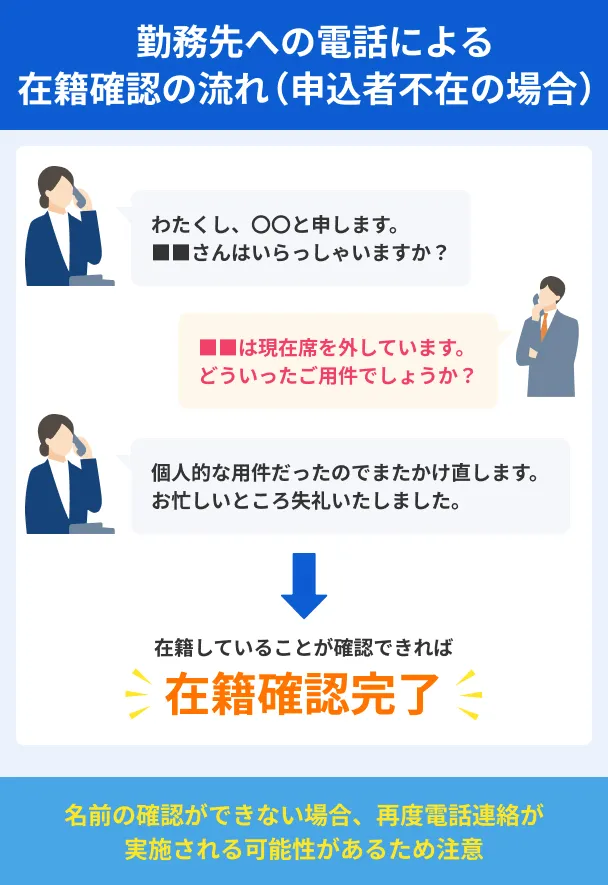
必ず電話が来るとは限りませんが、勤務先や携帯電話への連絡を想定して申込を進めましょう。
au PAYスマートローンの審査に落ちる原因
au PAYスマートローンは審査基準を公表していないため、落ちた場合でも正確な原因は特定できません。
ただし、一般的には以下のような理由で審査に落ちると言われています。
申込内容や借入総額、信用情報などを見直し、該当する項目がないか整理しましょう。
申込内容や提出書類に不備がある
申込内容の誤りや提出書類の不備があると、場合によっては審査に通過できない可能性があります。
氏名や住所、勤務先、年収、他社借入額などは、事実に沿って入力してください。
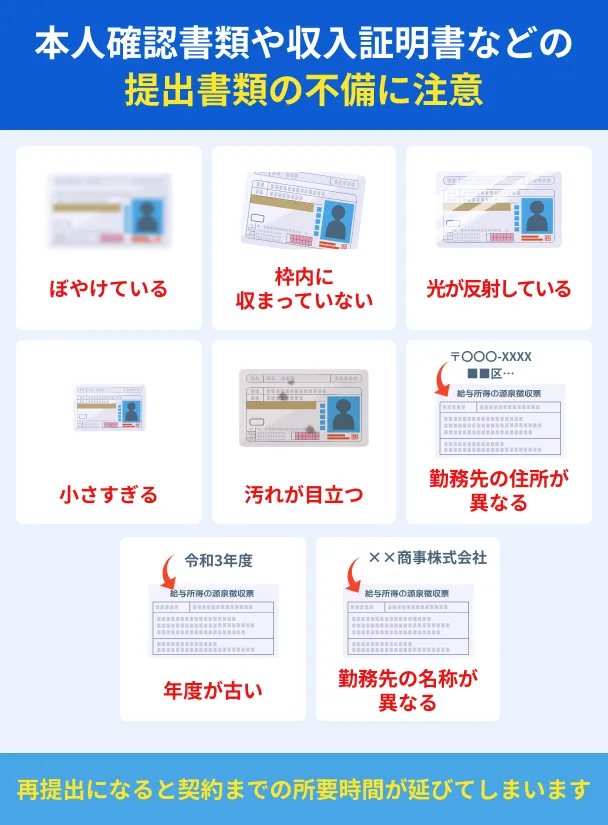
本人確認書類や収入証明書を提出する場合は、申込内容と記載事項が一致しているか確認しましょう。
書類が不鮮明な場合や記載内容が異なる場合は、再提出が必要になり、手続きに時間がかかる可能性があります。
入力内容の誤りに気づいた場合は申込し直さず、au PAYスマートローン会員専用デスクへ電話してください。
一部のIP電話:023-695-3858(通話料有料)
受付時間:9:00~18:00(年中無休)
貸金業者からの借入総額が年収の3分の1を超えている
au PAYスマートローンの審査では、貸金業法の「総量規制」に基づき借入総額の確認がおこなわれます。
総量規制とは、過度な借入から消費者を守るための制度です。
そのため、今回の借入希望額と他社からの借入残高の合計は、原則として年収の3分の1以内に制限されます。
複数社から借入がある場合の扱いについて、金融庁では以下のように説明しています。
出典: 金融庁|貸金業法Q&A複数の貸金業者から借りている場合、全ての貸金業者からの借入れの合計が、年収の3分の1以内であることが必要です。年収の3分の1を超えている場合、新たな借入れはできなくなります。
総量規制の計算に含まれるのは、主に消費者金融からの借入やクレジットカードのキャッシングなどです。
一方で、銀行カードローンは銀行が貸金業者に該当しないため、総量規制の対象には含まれません。
また、住宅ローンや自動車ローンなどの目的別ローンも対象から除外されます。
ただし、総量規制の対象外でも、申込時に申告を求めるローンも一部存在します。
ローンに申込する際は、公式サイトを確認したうえで、どの借入が申告対象なのかを確認しておきましょう。
滞納や債務整理などが信用情報に登録されていないか
信用情報に滞納や債務整理などが登録されていると、審査へ影響する場合があります。
信用情報には、ローンやクレジットカードの利用に関する客観的な事実が登録されます。
信用情報auフィナンシャルサービス株式会社が加盟する信用情報機関はCICです。
CICや提携する信用情報機関に登録された内容は、返済能力を調査する際の判断材料になります。
ただし、特定の情報だけで、au PAYスマートローンの審査結果が決まるとは限りません。
収入や他社借入、申込内容を含む複数の情報から総合的に判断されます。
携帯電話料金に含まれる端末の分割代金を滞納していないか
auで購入した携帯電話端末の分割代金を滞納すると、支払状況が信用情報機関へ登録されます。
携帯電話の分割払いは、通信サービスとは別の個品割賦販売契約です。
そのため、auの契約者が端末を分割購入すると、商品代金は通信料金と合わせて請求されます。
KDDIは、分割代金の支払いが遅れた場合の影響を以下のように説明しています。
出典: KDDI株式会社|個品割賦販売契約(分割払い)にあたって指定信用情報機関に登録された情報は、信用情報機関に加盟する他の事業者が審査に利用します。
そのため、支払延滞情報があると、他のクレジット契約(携帯電話などの分割払い、クレジットカードの作成、ローン契約等)ができなくなる場合があります。
端末代金の支払状況は、au PAYスマートローンの審査でも判断材料となる可能性があります。
au PAYスマートローンの審査に落ちたときの対処法
au PAYスマートローンの審査に落ちた直後は再申込せず、申告内容や借入・返済状況を見直しましょう。
通知された結果だけでは原因を特定できないため、状況の改善や信用情報の確認から始めることが重要です。
審査落ちにつながる要因が改善するまで再申込を控える
CICでは、ローンに申込した履歴を照会日から6カ月間登録します。
その間に、審査落ちにつながったと考えられる項目を見直し、できる限り改善することが重要です。
 |
再申込前に見直す項目 |
- 氏名や年収、他社借入額などの申告内容に誤りがないか
- 貸金業者からの借入残高を減らせないか
- ローンやクレジットカードの支払いを滞納していないか
- 必要額と収入に対して無理のない返済計画になっているか
申告内容の修正や借入残高の減少など、状況が改善してから再申込を検討してください。
ちなみに、短期間に複数社へ申込すると、それぞれの申込履歴が信用情報に登録される点は覚えておきましょう。
信用情報が不安な場合は開示請求で登録内容を確認する
信用情報に不安を感じる場合は、CICへ開示請求すると、契約内容や支払状況、残高、申込情報を確認できます。
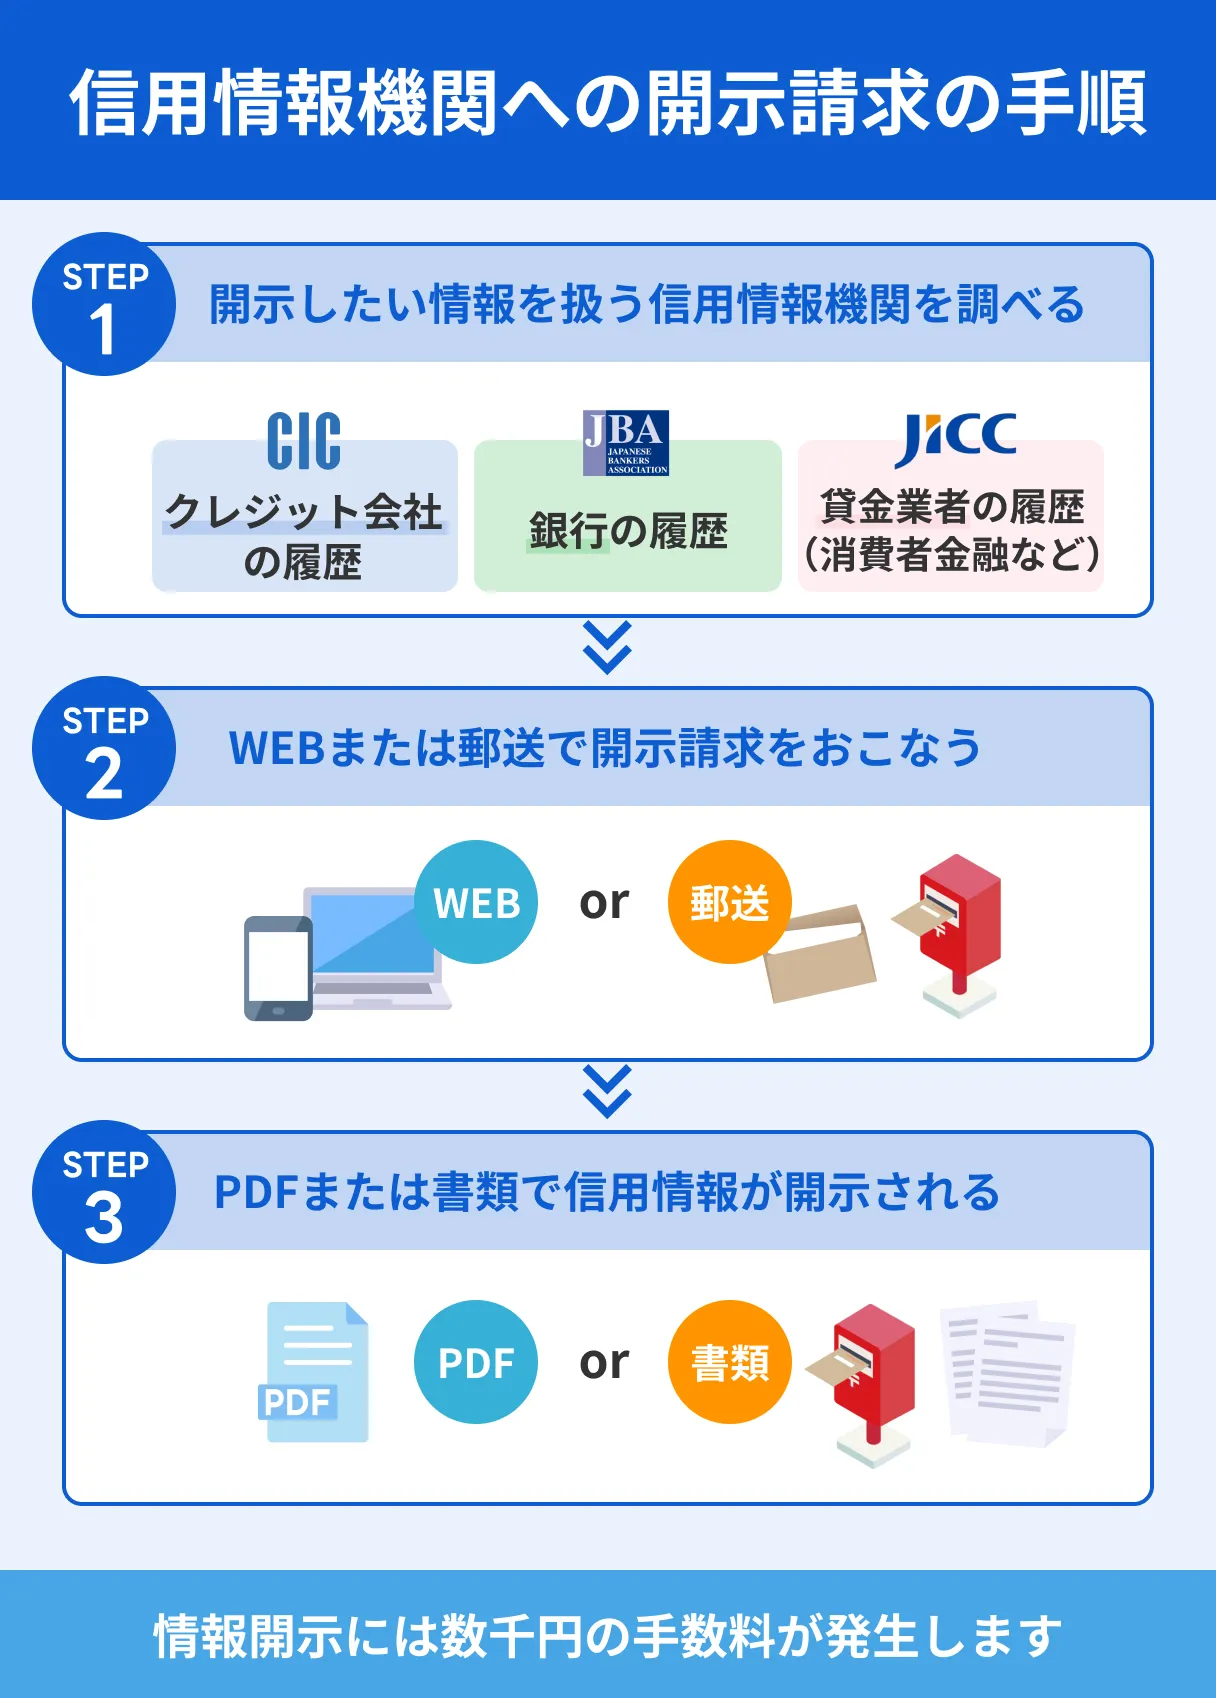
CICの開示方法と手数料は以下のとおりです。

| 項目 | インターネット | 郵送 |
|---|---|---|
| 特徴 | スマートフォンですぐに 開示報告書を確認できる |
必要書類を送付し、書面で受け取る |
| 開示までの期間 | 毎日8:00~21:45の間 | 申込から1週間~10日ほどで送付 |
| 必要なもの | ・スマートフォン ・CICに登録された電話番号 ・有効なマイナンバーカード |
・開示申込書 ・本人確認書類 ・手数料 |
| 手数料 | 500円 | 1,500円 |
| 支払方法 | ・PayPay ・楽天ペイ ・クレジットカード ・キャリア決済 |
・コンビニで購入する開示利用券 ・定額小為替証書 |
報告書の内容が事実と異なる場合は、登録元会社へ連絡し、訂正や削除を依頼してください。
開示結果から審査通過の可否は判断できないため、自身の登録内容を把握する目的で活用しましょう。
急ぎで借入が必要な場合はほかのカードローンも検討する
au PAYスマートローンの審査に落ちても、他社カードローンで同じ結果になるとは限りません。
カードローンは提供会社ごとに審査基準が異なるため、他社のカードローンであれば審査に通過する可能性があります。
たとえば以下のようなカードローンであれば、最短3~20分で審査に通過できる場合もあるため、すぐに資金が必要な人ほど向いています。
| 商品 |
|
|
|
|
|
|---|---|---|---|---|---|
| 審査時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 1万円~800万円 | 1万円~800万円 | 1万円~800万円 |
| 金利 | 年2.5~18.0% | 年4.5~18.0% | 年3.0~18.0% | 年3.0~18.0% | 年2.4%~17.9% |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
なし | 最大30日間※初回契約日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
ただし、急いでいても複数社へ同時に申込せず、必要額を整理し、金利や返済方法を十分に検討してください。
au PAYスマートローンの審査時間
au PAYスマートローンの審査結果は、申込後最短30分で登録メールアドレスへ通知されます。
ただし、申込時間や審査内容によって翌日以降になる場合もあり、すべての人が30分で結果を受け取れるわけではありません。
審査結果は最短30分で通知される
au PAYスマートローンの「最短30分」は、借入完了ではなく審査結果の通知にかかる時間です。
審査に通過した場合は、WEB上で利用限度額や適用金利を確認し、提示された条件に同意するか選択します。
契約手続きが完了すると会員サイトを利用でき、希望する方法で借入へ進める仕組みです。
申込から資金を受け取るまでには、結果が届いたあとの操作に必要な時間も含まれます。
急いでいる場合も最短時間だけを基準にせず、手続きに余裕を持って申込しましょう。
夜間は申込できるが審査回答は翌日以降になる
au PAYスマートローンは夜間でもWEB申込が可能ですが、審査回答は翌日以降です。
WEB申込の受付時間と、審査結果が通知される時間は異なります。
出典: au PAYスマートローン|夜間も申し込めますか?24時間インターネットからお申し込みいただけます。
なお、夜間にお申し込みいただいた場合、審査回答は翌日以降となります。
ただし、「夜間」に該当する具体的な時刻は公表されていません。
当日中の融資を受けたい場合は、契約や借入の操作にかかる時間も考慮し、早めに申込しましょう。
土日祝の審査対応は公表されていない
au PAYスマートローンが土日祝も新規申込の審査をおこなうかは、公式サイトで公表されていません。
公式FAQに掲載されている土日祝の案内は、以下のとおりです。
出典: au PAYスマートローン|土日祝も借り入れできますか?土日祝も原則24時間お借り入れいただけます。
※システムメンテナンスなどでご利用いただけない場合がございます。
土日祝も原則24時間借入できるのは、契約手続きを終えた利用者です。
新規申込の審査を実施する曜日や、結果の通知時期を示す案内ではありません。
土日祝に申込する場合は、翌日以降に連絡が届く可能性も想定しておきましょう。
審査結果を急ぐ場合は、平日の早い時間帯に手続きを進める方法もあります。
審査結果が来ない場合は公式サイトで状況を確認できる
審査結果が届かない場合は、迷惑メールフォルダと登録したメールアドレスを見直しましょう。
受信に問題がなければ、公式サイトへログインして現在の進捗を確認できます。
出典: au PAYスマートローン|入会審査の状況は確認できますか?au PAY スマートローンサイトトップページよりログインいただき、「お申し込み後の審査結果確認」から審査の状況を確認することができます。
また、審査完了後はご登録のメールアドレス宛にメールを配信いたします。
※審査状況によっては翌日以降のご連絡となります。また、年末年始や大型連休の時期は、通常よりお時間をいただく場合があります。
年末年始や大型連休は通常より時間がかかるため、メールが届かなくても審査落ちと判断せず、ログイン後の表示を確認してください。
au PAYスマートローンを利用するメリット
au PAYスマートローンは、本人名義の金融機関口座を登録すれば、申込から契約までWEBで完結できます。
借入金をau PAY残高へ直接チャージでき、対象店舗での支払い時にPontaポイントがたまる点も特徴です。
金融機関口座を登録すればWEB完結で契約できる
au PAYスマートローンは、本人名義の金融機関口座を申込時に登録すると、本人確認書類を提出せずにWEB上で契約まで進められます。
本人確認書類が不要となる条件について、公式サイトの案内は以下のとおりです。
出典: au PAYスマートローン|お申し込みに必要な書類お申し込みお手続きの際に、金融機関の口座をご登録いただいたお客さまはご本人さま確認書類のご提出は不要となります。
対応する口座を登録できない場合は、本人確認書類のアップロードが必要です。
その後、簡易書留で届く確認コードを使って契約するため、完了まで1週間程度かかります。
 |
申込時に登録できない金融機関 |
- SBI新生銀行
- あいち銀行
- 農業協同組合
- ソニー銀行
- 楽天銀行
- イオン銀行
- ウリ信用組合
- ハナ信用組合
- イオ信用組合
- ミレ信用組合
au PAY残高へ直接チャージして借入できる
普段からau PAYで買い物をしている人にとって、借入金をそのまま「au PAY残高」に直接チャージできる点は大きなメリットです。
銀行振込の完了を待ったり、わざわざATMへ行って現金を引き出したりする手間をかけることなく、借りたお金をすぐに支払いに充てられます。
|
au PAY残高チャージの利便性 |
- チャージは原則24時間365日利用可能
- チャージ手数料は無料
- チャージ後は全国のau PAY加盟店で決済できる
- au PAYプリペイドカードを使えばMastercard加盟店でも利用可能
手持ちの資金が足りないときでもスマホ1つでスムーズにチャージして買い物ができるため、普段使いの決済アプリとして非常に使い勝手が良い仕組みです。
ただし、本人名義以外の口座や、残高上限を超えるチャージはできません。
また、現金で手元に残したい場合は「口座振込」や「セブン銀行スマホATM」を選びましょう。
チャージしたau PAY残高での買い物にPontaポイントがたまる
借入金からチャージした残高も、通常のau PAY残高と同じようにポイント付与の対象です。
出典: au PAYスマートローン|au PAY 残高にチャージ(お借り入れ)チャージした残高は、au PAY プリペイドカードやau PAYで全国のコンビニ・スーパーやMastercard®加盟店、au PAY加盟店などいろいろな場所で使え、お買い物200円(税込)ごとに1Pontaポイントたまります。
1万円分をすべて対象の支払いに利用した場合、付与されるのは50Pontaポイントです。
一方、au PAYスマートローンの借入金には、利用日数に応じた利息が発生します。
借入期間や適用金利によっては、支払利息が獲得ポイントを上回る場合もあるため、計画的な利用を心掛けましょう。
au PAYスマートローンを利用するデメリット
au PAYスマートローンは100万円を超える借入に対応しておらず、上限金利は年18.0%です。
利息実質0円特典も全員に適用されるとは限らず、必要額や返済期間に合わない場合があります。
100万円を超える借入には対応していない
au PAYスマートローンの利用限度額は、最大100万円です。
100万円以上のお金を必要としている場合、au PAYスマートローンでは希望額を用意できません。
100万円は商品の上限であり、すべての申込者に設定される金額ではありません。
また、実際の利用限度額は、審査結果に基づいて1万円単位で決まりますが、審査後に提示された金額が、必要額を下回る可能性もあります。
100万円を超える借入を検討している人は、限度額が異なる商品も比較しましょう。
上限金利は年18.0%に設定されている
au PAYスマートローンの金利は「年2.9~18.0%」ですが、はじめて利用する際は上限金利である「年18.0%」が適用されるケースがほとんどです。
貸金業者としては一般的な金利ですが、年14.0~15.0%程度が上限となる銀行カードローンと比較すると、利息負担が大きくなりやすい点はデメリットと言えます。
出典: au PAYスマートローン|はじめて利用するのですが、利息はどれくらいですか?au PAY スマートローンのお借り入れ利率(実質年率)は、2.9%~18.0%です。
※2020年4月28日以前にお申し込みの方は8.0%~18.0%(実質年率)
なお、お借り入れ利率(実質年率)は、審査後に提示させていただきます。
お利息は、ご利用残高(元金)とお借り入れ利率(実質年率)、ご返済までの日数で計算します。
申込の前に、上限金利の年18.0%で返済額と返済総額を試算し、無理なく返せるか確認してください。
「最大60日間利息実質0円キャンペーン」には適用条件がある
au PAYスマートローンの「最大60日間利息実質0円キャンペーン」は、一度支払った利息が後日キャッシュバックされる仕組みです。
また、au PAYカードの保有状況やエントリーの有無によって、キャッシュバックの対象期間が異なります。
| 対象期間 | 適用条件 |
|---|---|
| 最大60日間 | ・申込月翌月までのご契約 ・au PAYカード本会員であること ・専用サイト等からエントリーを完了すること ・契約日から60日以内の借入と返済 ・キャンペーンメール受信設定 |
| 最大30日間 | ・申込月翌月までのご契約 ・契約日から30日以内に借入れ&利息支払い ・キャンペーンメール受信設定※ |
出典:au PAYスマートローン「au PAY スマートローンにご入会から最大60日間 利息実質0円」
※au PAYカードの保有・エントリーは不要
「エントリーを忘れていた」「メール設定を解除してしまった」などの理由で対象外にならないよう、申込前に必ず最新の条件を確認しましょう。
au PAYスマートローンの申込から借入・返済までの流れ
au PAYスマートローンは、au IDで申込し、審査・契約を経て借入と返済へ進みます。
口座登録の可否によって必要書類が異なるため、各段階の手続きを順番に確認しましょう。
au IDでWEB申込し本人名義の金融機関口座を登録する
au PAYスマートローンの申込は、本人名義のau IDでログインするところから始まります。
au IDを利用すると、申込フォームへ入力する項目を減らせます。
出典: au PAYスマートローン|auのカードレスローンau IDに登録されているお客さま情報が自動で反映されるため、少ない項目でスマートにお申し込みができます。
反映された氏名や住所などを確認し、不足している項目を入力してください。
申込内容を確認したあとは、本人名義の金融機関口座を登録します。
口座情報は本人確認にも用いられるため、申込者と異なる名義では登録できません。
対応する口座を登録できない場合は、本人確認書類を提出して手続きを進めます。
必要に応じて本人確認書類や収入証明書を提出する
本人確認書類と収入証明書では、提出条件や使用目的が異なります。
| 書類 | 提出条件 | 書類例 |
|---|---|---|
| 本人確認書類 | 金融機関口座を登録できない場合 | ・運転免許証 ・パスポート ・マイナンバーカード などから2点(※) |
| 収入証明書 | ・限度額が50万円超 ・他社借入との合計が100万円超 ・前回提出から2年以上経過 |
・源泉徴収票 ・給与明細書 ・確定申告書などから1点 |
※本人確認書類を2点用意できない場合は、対象書類1点に加え、発行から6カ月以内の住民票や公共料金の領収書などを提出します。
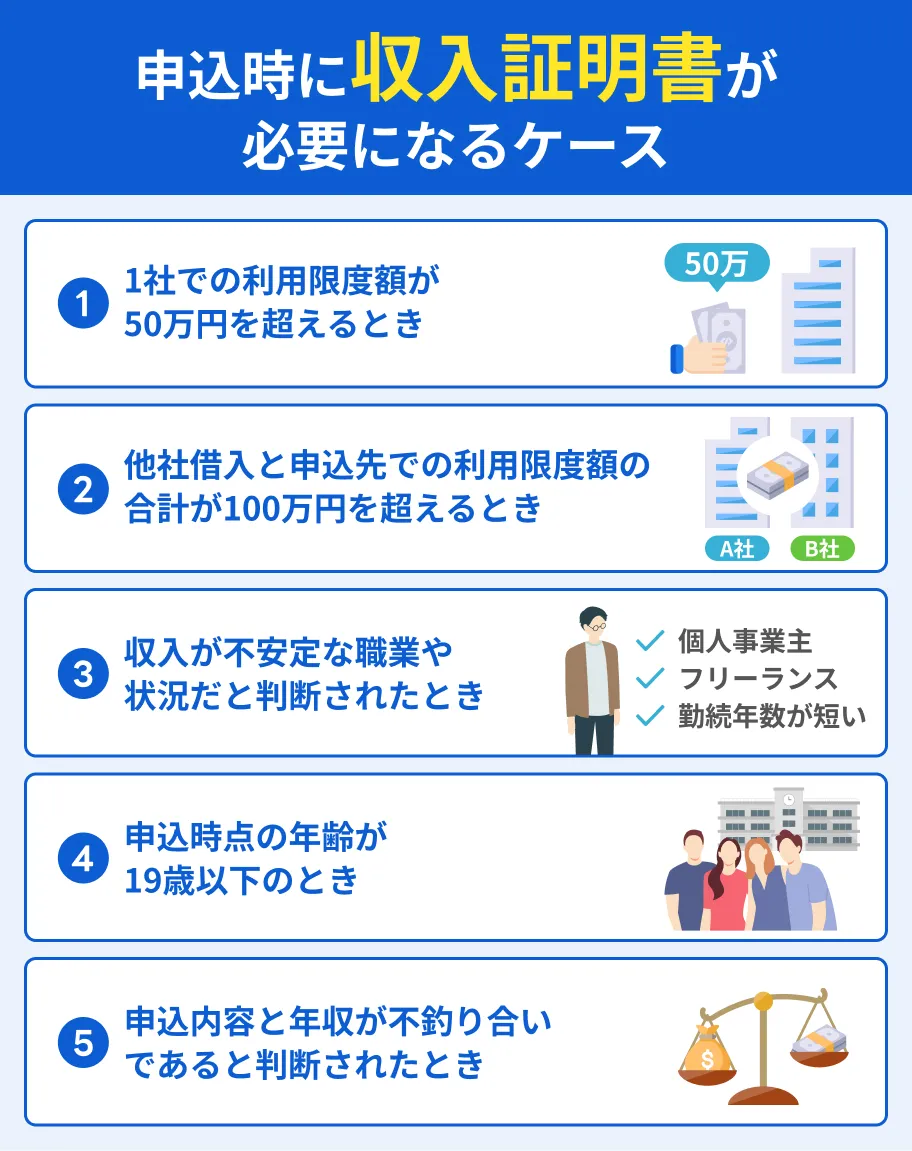
申込前に、必要となる書類の有効期限と記載内容を確認しましょう。
撮影時は、文字が読めるよう全体を鮮明に写してください。
契約後は希望する方法で借入して所定の方法で返済する
審査に通過した場合は、WEB上で利用限度額や適用金利を確認します。
提示された内容に同意して契約を終えると、以下の方法で借入が可能です。
| 手続き | 利用できる方法 |
|---|---|
| 借入 | au PAY残高へのチャージ、登録口座への振込、セブン銀行スマホATM |
| 返済 | 登録口座からの引き落とし、指定口座への振込、セブン銀行スマホATM |
約定返済日は毎月26日で、金融機関休業日の場合は翌営業日となります。
資金に余裕があるときは、指定口座への振込やATMで追加返済もできます。
追加返済(随時返済・繰り上げ返済)よくある質問
まとめ
au PAYスマートローンは、本人名義のau IDや定期収入などの申込条件を満たしていても、審査通過が保証されるわけではありません。
審査結果は最短30分で通知されますが、申込時間や審査状況によっては翌日以降になる場合があります。
au PAY残高へのチャージやWEB完結などの利便性がある一方、適用金利や利用限度額は審査後に決まります。
申込前に必要書類や借入・返済方法を確認し、過度な借入を避けて無理なく返済できる金額に絞りましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可