後払いアプリおすすめ20選|審査なしで即日使えるものや注意点を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 後払いアプリは審査なしではなく都度審査がある
- 用途に合わせて選べば手数料や限度額で失敗しない
- 滞納やギャンブル目的の利用は信用情報に影響する
後払いアプリは、手元に現金がなくても欲しいものをすぐ購入できる決済方法です。
基本的なサービスは無料で使えるものの、一部のチャージ機能や後払いの利用には審査が必要なほか、利用のたびに手数料が発生するケースもあります。
審査に通過できない、または手数料の負担が大きくなりそうな場合は、利用者数が多く「無利息期間」のサービスを提供するカードローンの利用も検討しましょう。
 事前に借入できるかが分かる

本記事では、審査の有無や手数料、限度額など用途別に後払いアプリを比較します。
後払いアプリの選び方や、支払いを滞納した場合の注意点までわかりやすく解説しているので参考にしてください。
後払いアプリとは買い物代金を立て替えてもらうサービス
買い物時に手持ちの現金がないときや、給料日まで支払いを猶予したいときに重宝するサービスが「後払いアプリ」です。
利用者が商品を購入すると、後払いアプリの運営会社が代金を一時的に立て替え、利用者はあとから代金と手数料を支払います。
アプリをダウンロードして会員登録するだけで、オンラインショッピングや実店舗での決済に手軽に利用できます。
プリペイド型・後払いチャージ型・キャリア決済型がある
後払いアプリは、主に「プリペイド型」「後払いチャージ型」「キャリア決済型」の3つのタイプに分かれます。
入金自体は前払いが基本ですが、サービスによっては後払いでチャージできる機能を追加できるものもあります。
申請の都度審査がおこなわれ、通過すると設定された金額がチャージされて翌月以降にまとめて支払います。
月々の携帯料金と一緒に精算できるため、別途支払いの手間がかかりません。
それぞれの特徴を理解し、自身の利用目的に適したサービスを選びましょう。
後払いアプリの選び方5つのポイントとおすすめ比較表
自身に適した後払いアプリを見つけるためには、事前の比較と検討が欠かせません。
使い勝手や手数料はサービスによって大きく異なるため、複数の視点から判断することが大切です。
| 用途 | 適した後払いアプリ |
|---|---|
| 審査なしで今すぐ使いたい | バンドルカード/ultra pay/atone |
| ネット通販中心で使いたい | Paidy/atone |
| 実店舗でも幅広く使いたい | d払い/PayPayクレジット/au PAYあと払い |
| 高額な買い物をしたい | PayPayクレジット/FamiPay翌月払い |
| 手数料を抑えたい | FamiPay翌月払い/au PAYあと払い/Paidy |
| 家計管理と一緒に使いたい | ワンバンク |
審査の有無や発行までのスピードで選ぶ
審査の要否や手続き完了までの所要時間は、アプリ選びにおける重要な基準の一つです。
電話番号認証のみで数分程度でバーチャルカードが発行されるタイプもあれば、身分証明書による本人確認や事前審査を伴うサービスもあります。
初回利用時だけでなく、決済のたびに簡易的な審査がおこなわれるアプリもあるため、必要なときにすぐ利用できるか事前に確認しておくと安心です。
利用限度額の高さで選ぶ
利用用途に合わせて、設定されている利用限度額の範囲を確認することが重要です。
初期状態での限度額は数千円〜数万円程度に抑えられているサービスもあります。
家電の購入や旅行費用など高額な支払いに充てたい場合は、本人確認の手続きや利用実績の蓄積によって限度額が引き上げられるサービスを選ぶと良いでしょう。
たとえば、Kyashは本人確認を完了すると決済上限が月12万円から100万円に、d払いのクレカ払いは月5万円から50万円に引き上げられます。
PayPayクレジットも、本人確認前は24時間・30日でそれぞれ10万円までの上限ですが、本人確認を済ませることで上限が引き上げられます。
リアルカード発行やプリペイドチャージなど使い道で選ぶ
自身が主に利用したい場所や、使いたい決済のタイプに対応しているかどうかも選定の軸となります。
オンラインショップでの利用に限られるバーチャルカードのほか、バンドルカードやKyash、ワンバンクのように、街の実店舗で使えるリアルカードの発行に対応したアプリもあります。
また、あらかじめ入金した残高の範囲内で使うプリペイド型か、バンドルカードの「ポチっとチャージ」やultra payの「ミライバライ」のようにチャージ分をあとから支払える後払いチャージ型かによっても使い勝手が変わります。
自身の買い物のスタイルに合わせて選びましょう。
手数料の安さで選ぶ
後払いアプリの利用にあたっては、各種手数料の発生有無を事前に把握しておく必要があります。
アプリによっては、残高への後払いチャージ時や、月々の精算時(コンビニ払い・請求書払いなど)に手数料が加算される場合があります。
たとえば、atoneの口座振替は99円、Paidyのコンビニ払いは最大390円など、支払い方法によって金額が異なります。
一方で、au PAYあと払いのように翌月一括払いなら手数料が無料になるサービスもあるため、定期的に利用する場合は事前に条件や金額を比較しておくとよいでしょう。
コンビニ払い・請求書払い・口座振替など支払い方法で選ぶ
コンビニエンスストアでのレジ払いや請求書払い、口座振替、銀行振込など、選択できる支払い方法はサービスごとに異なります。
atoneやFamiPay翌月払いのように複数の支払い方法から選べるアプリもあれば、口座振替のみで支払い忘れの心配が少ないアプリもあります。
自身のライフスタイルに合わせて精算しやすい方法が用意されているアプリを選ぶことで、滞納を防ぐことも可能です。
審査なしで今すぐ使える後払いアプリ
後払いアプリの中には、書類提出や本格的な審査なしで使い始められるサービスが複数存在します。
スマートフォンにアプリをインストールして電話番号認証をおこなうだけで、即座にバーチャルカードが発行される点が特徴です。
ただし、チャージ機能の利用時には別途、簡易的な確認がおこなわれるアプリもあります。
ここでは、手軽に利用開始できる主な後払いアプリの特徴を紹介します。
バンドルカード
バンドルカードは、電話番号の登録のみで最短1分程度で発行できるVisaバーチャルカードアプリです。
画像引用:バンドルカード公式サイト
「ポチっとチャージ」機能を利用すると、手元に資金がない状態でも残高をチャージして買い物に充てられます。
カード発行自体に本人確認書類の提出や信用情報機関への照会は必要ありませんが、ポチっとチャージの利用にあたっては年齢確認と簡易的な審査があります。
チャージした代金は、翌月末までにコンビニなどで支払う仕組みです。

| 項目 | 内容 |
|---|---|
| 発行スピード | 最短1分程度 |
| 本人確認 | カード発行は不要/ポチっとチャージは年齢確認・簡易審査あり |
| 利用限度額 | ポチっとチャージ 3,000円〜最大50,000円 |
| 年会費・通常チャージ | 無料(コンビニ・銀行ATM・クレジットカード等) |
| ポチっとチャージの手数料 | チャージ金額に応じて変動(申込時に金額表示) |
| リアルカード発行手数料 | 300円〜700円(デザインにより異なる) |
| 支払い方法 | コンビニ払い(翌月末まで) |
| 実店舗利用 | リアルカード発行でVisa加盟店に対応 |
出典:バンドルカード公式ヘルプ(年会費・手数料について)、バンドルカード公式ヘルプ(発行スピード・本人確認・利用限度額・支払い方法について)
Paidy(ペイディ)
画像引用:Paidy公式サイト
Paidy(ペイディ)は、メールアドレスと携帯電話番号を入力するだけで利用を開始できる後払いサービスです。
クレジットカードの登録は不要で、注文ごとの簡易的な確認を経て、利用代金は口座振替の場合、ご利用確定日の翌月27日にまとめて支払う仕組みです。
本人確認手続き(eKYC)を済ませることで、分割手数料無料で3回・6回・12回払いに変更できる機能や、利用限度額の引き上げも可能になります。
| 項目 | 内容 |
|---|---|
| 発行スピード | 最短即時(メール・携帯番号登録のみ) |
| 本人確認 | 通常利用は不要/本人確認(eKYC)で分割払い・上限額UPが可能に |
| 利用限度額 | 公式非公開(本人確認・利用実績で拡大) |
| 手数料 | 口座振替・銀行振込は無料/コンビニ払いは最大390円 |
| 支払い方法 | コンビニ払い・銀行振込・口座振替(口座振替は翌月27日引き落とし) |
| 実店舗利用 | 限定的(オンライン中心) |
出典:Paidy公式ヘルプ(引き落とし日について)、Paidy公式アプリストア説明文(発行方法・手数料について)
atone(アトネ)
画像引用:atone公式サイト
atone(アトネ)は、会員登録のみでネットショッピングなどの後払い決済が利用できるサービスです。
クレジットカード情報や本人確認書類を提出せずに利用可能なほか、代金は翌月にコンビニ払いや口座振替で精算します。
買い物ごとにポイントが貯まる仕組みも用意されているため、日常的なオンライン決済で活用しやすい点が特徴です。
| 項目 | 内容 |
|---|---|
| 発行スピード | 最短即時(携帯番号・メール登録のみ) |
| 本人確認 | オンライン決済は不要/実店舗のコード決済は本人確認+利用実績が必要 |
| 利用限度額 | 上限5万円が目安(利用状況で変動) |
| 手数料 | 口座振替99円/コンビニ・銀行ATM249円/はがき請求書349円 |
| 支払い方法 | コンビニ払い・口座振替・銀行ATM・はがき請求書 |
| 実店舗利用 | コード決済(本人確認+利用実績の条件を満たした場合のみ) |
Kyash
画像引用:Kyash公式サイト
Kyashは、アプリ上でVisaバーチャルカードを即時に発行して利用できる決済アプリです。
「イマすぐ入金」機能を利用すると、氏名・メールアドレス・電話番号の登録のみで、本人確認が完了していなくてもリアルタイム審査を経て入金申請ができます。
入金した金額は、翌月末までにコンビニなどで支払う仕組みです。
なお、18歳未満は「イマすぐ入金」を利用できません。
| 項目 | 内容 |
|---|---|
| 発行スピード | 最短即時(Visaバーチャルカードは登録後すぐ発行) |
| 本人確認 | カード発行は不要/イマすぐ入金は本人確認なしでも申込可(リアルタイム審査あり) |
| 利用限度額 | イマすぐ入金は3,000円〜50,000円 |
| 手数料 | イマすぐ入金は入金額に応じて最低500円から |
| 支払い方法 | コンビニエンスストア、またはKyashマネー残高(翌月末まで) |
| 実店舗利用 | Kyash Card(リアルカード)でVisa加盟店に対応 |
| 利用制限 | 18歳未満は「イマすぐ入金」利用不可 |
ultra pay(ウルトラペイ)
画像引用:ultra pay公式サイト
ultra pay(ウルトラペイ)は、電話番号認証のみで「でじなカード」と呼ばれるVisaバーチャルカードを発行できるサービスです。
カード発行自体は審査なしで、誰でも利用を始められます。
「ミライバライ」機能を利用すると、後払いによる残高チャージをおこない、ECサイトでの買い物に活用できます。
この機能の利用にはAGペイメントサービス株式会社による審査がありますが、書類提出などの複雑な手続きは不要です。
| 項目 | 内容 |
|---|---|
| 発行スピード | 最短即時(でじなカードは電話番号認証のみ) |
| 本人確認 | カード発行は不要/ミライバライはAGペイメントサービスの審査あり |
| 利用限度額 | チャージ上限3万円/回・12万円/月(加盟店利用は1日12万円・月12万円) |
| 手数料 | チャージは基本無料(コンビニ・ペイジーは100円)/発行手数料500〜700円/海外事務手数料4.0% |
| 支払い方法 | コンビニ払いなど(ミライバライ利用分) |
| 実店舗利用 | そとなカードでVisa加盟店に対応(でじなカードはオンライン専用) |
ワンバンク(旧:B/43)
画像引用:ワンバンク公式サイト
ワンバンク(旧:B/43)は、家計簿機能とVisaプリペイドカードが一体となった家計管理アプリです。
「あとばらいチャージ」機能を利用すると、指定した金額を即時チャージして買い物に使えます。
チャージ代金は翌月末までに支払う仕組みで、収入と支出の管理を1つのアプリで完結させたい人に向いています。
| 項目 | 内容 |
|---|---|
| 発行スピード | 本人確認後、最短1分程度でカード発行 |
| 本人確認 | 要(マイカード・ペアカードとも本人確認完了後に発行) |
| 利用限度額 | 公式非公開 |
| あとばらいチャージの手数料 | 申込金額に応じて510円〜1,830円(3,000円〜50,000円の範囲) |
| 支払い方法 | あとばらいチャージ利用分は翌月末までに支払い(コンビニ、セブン銀行ATM) |
| 実店舗利用 | リアルカードでVisa加盟店に対応 |
| 特徴 | AI家計簿・ポケット機能(予算管理)・ペアカード(口座共有)を搭載 |
アトカラ
画像引用:アトカラ公式サイト
アトカラは、三井住友カード・GMOペイメントゲートウェイ・GMOペイメントサービスの3社が共同で提供する後払い決済サービスです。
会員登録をおこなうことで、クレジットカード情報を入力せずに、携帯電話番号とメールアドレスのみで後払い決済ができます。
本人確認を完了させることで専用アプリでの管理や利用限度額の拡張が可能となり、締め日や支払いスケジュールの確認もスムーズにおこなえます。
| 項目 | 内容 |
|---|---|
| 発行スピード | 会員登録のみで利用開始可(携帯番号・メールアドレス登録) |
| 本人確認 | 通常利用は不要/本人確認完了で専用アプリ管理・利用限度額拡張が可能に |
| 利用限度額 | 本人確認前は非公開/本人確認後に拡張可(分割は最大50万円まで対応) |
| 手数料 | 通常6回払いまでの分割手数料は無料/7回以上は別途手数料 |
| 支払い方法 | コンビニ払い・銀行振込・口座振替 |
| 実店舗利用 | 公式情報では確認できず(主にEC・アプリでの利用が中心) |
| 特徴 | Vポイント連携(1ポイント=1円として利用可能)、最大36回までの分割払いに対応 |
携帯料金と合算して使える後払いアプリ
大手携帯キャリアの通信契約を結んでいる人は、毎月の携帯電話料金と合算して買い物代金を支払える後払いアプリが便利です。
回線契約の状況に応じた利用限度額の範囲で、すぐに利用できます。
ここでは、各通信キャリアが提供する主な後払い決済アプリの特徴を解説します。
d払い
画像引用:d払い公式サイト
d払いは、NTTドコモが提供する決済アプリです。
ドコモの回線契約者であれば「電話料金合算払い」を選択することで、クレジットカードを登録しなくても買い物代金を毎月の携帯料金と一緒に支払えます。
街の加盟店やECサイトでの決済に利用でき、支払い金額に応じてdポイントが貯まる点も魅力です。
| 項目 | 内容 |
|---|---|
| 発行スピード | dアカウントがあれば即時利用可能 |
| 本人確認 | クレカ払いは条件付き(オンライン本人確認で上限UP)/電話料金合算払いはドコモ回線契約が前提 |
| 利用限度額 | クレカ払いは本人確認なしで月5万円、本人確認済で月50万円 |
| 支払い方法 | 電話料金合算払い(毎月の携帯料金と合算) |
| 実店舗利用 | 対応(バーコード・QR決済、d払いタッチ) |
| 特徴 | 利用額に応じてdポイントが貯まる |
au PAYあと払い
画像引用:au PAYあと払い公式サイト
au PAYあと払いは、KDDIグループのauフィナンシャルサービスが提供する、Visaのバーチャルカード型あと払いサービスです。
スマホから必要な項目を入力し、口座振替の登録をおこなうことで申込ができます。
所定の審査を経て利用が開始でき、最大30万円までの利用限度額が設定されます。
カードは物理的に発行されず、Apple Payに登録してスマホのタッチ決済で店頭利用できるほか、ネットショッピングでもクレジットカードの代わりとして利用できます。
| 項目 | 内容 |
|---|---|
| 発行スピード | 最短5分のスピード審査(公式発表) |
| 本人確認 | オンライン申込・口座振替登録が必要/所定の審査あり |
| 利用限度額 | 最大30万円 |
| 手数料 | 年会費無料/3回払いまで分割手数料無料 |
| 支払い方法 | 口座振替(登録した口座から引き落とし) |
| 実店舗利用 | Apple Payに登録してタッチ決済(物理カードなし) |
ソフトバンクカードアプリ
画像引用:ソフトバンクカードアプリ公式サイト
ソフトバンクカードアプリは、ソフトバンク・ワイモバイル・LINEMOの契約者向けに提供されているプリペイド型決済アプリです。
「ソフトバンクまとめて支払い」または「ワイモバイルまとめて支払い」を利用してアプリ残高へチャージすることで、チャージ代金を月々のスマホ料金と合算して後払いにできます。
発行されるVisaバーチャルカードでオンラインショップの支払いに、iD決済やVisaタッチ決済(Apple Pay限定)で実店舗の支払いに利用できます。
| 項目 | 内容 |
|---|---|
| 発行スピード | アプリでバーチャルカードを即時発行 |
| 本人確認 | 公式情報では確認できず(回線契約が前提) |
| 利用限度額 | まとめて支払いの利用可能額の範囲内(回線契約により変動) |
| 手数料 | 年会費無料 |
| 支払い方法 | ソフトバンク・ワイモバイルまとめて支払い(月々のスマホ料金と合算) |
| 実店舗利用 | iD決済、Visaタッチ決済(Apple Payのみ、Android非対応) |
クレジットカード・銀行系の後払いサービス
大手決済事業者や銀行グループが提供する後払いサービスは、すでに展開されている決済インフラや金融口座とスムーズに連携できる点が大きな魅力です。
カードレスで利用できる決済や独自の与信管理に基づいた後払い機能が存在します。
代表的なクレジットカード系・銀行系の後払いサービスについて紹介します。
PayPayクレジット
画像引用:PayPayクレジット公式サイト
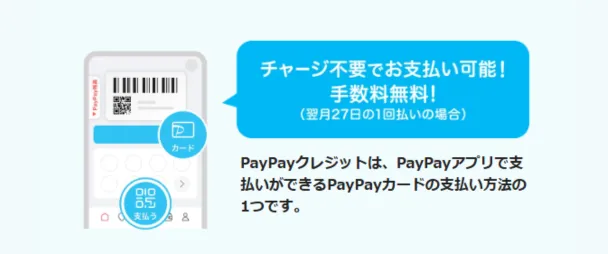
PayPayクレジットは、PayPayアプリ内で当月の利用金額を翌月にまとめて精算できるサービスです。
事前チャージする必要がなく、街の加盟店でのQRコード決済やオンラインショップでの支払いをスムーズにおこなえます。
利用限度額はユーザーの取引実績や信用情報に基づいて設定され、PayPayポイントの還元を受けられる点も特徴です。
| 項目 | 内容 |
|---|---|
| 発行スピード | PayPayカード発行後、即時利用可能 |
| 本人確認 | 上限引き上げにPayPayの本人確認(eKYC)が必要 |
| 利用限度額 | 本人確認未完了は過去24時間・30日で各10万円/本人確認済で拡大 |
| 手数料 | 年会費無料/翌月一括払いは手数料無料 |
| 支払い方法 | 翌月一括払い(分割・リボは別途手数料) |
| 実店舗利用 | PayPayのQRコード決済に対応 |
Oliveフレキシブルペイ
画像引用:Oliveフレキシブルペイ公式サイト
Oliveフレキシブルペイは、三井住友銀行と三井住友カードが提供する一体型金融サービスです。
1枚のカードまたはアプリ内で「デビットモード」「クレジットモード」「ポイント払いモード」を切り替えて利用できます。
後払いにあたるクレジットモードを活用することで、毎月の利用分を後から精算しつつ、SMBCグループの共通の「Vポイント」を効率的に獲得できます。
| 項目 | 内容 |
|---|---|
| 発行スピード | 非公表 |
| 本人確認 | クレジットモードの申込には審査あり |
| 利用限度額 | 三井住友カードの基準で個別設定 |
| 手数料 | 年会費無料(一般カードの場合) |
| 支払い方法 | クレジットモードは翌月一括払い(口座引き落とし、口座は三井住友銀行固定) |
| 実店舗利用 | Visaのタッチ決済・iD(iDはデビットモード固定)に対応 |
| 特徴 | デビット・クレジット・ポイント払いの3モードを1枚のカードで切り替え可能 |
みんなの銀行(カバー)
画像引用:みんなの銀行公式サイト
みんなの銀行(カバー)は、デジタルバンク「みんなの銀行」の口座保有者向けに提供されている立て替え機能です。
月額600円の「プレミアムサービス」に加入し、所定の審査を通過することで、口座残高が不足している場合でも最大5万円まで自動的に不足分が立て替えられます。
カバー自体の利用に追加料金はかかりませんが、プレミアムサービスを解約すると、その時点の借入残高を全額返済する必要があります。
| 項目 | 内容 |
|---|---|
| 発行スピード | 口座開設と同時にバーチャルデビットカードを発行 |
| 本人確認 | 口座開設時に必要(本人確認書類の提出) |
| 利用限度額 | カバー機能は最大5万円まで自動立替(所定の審査あり) |
| 手数料 | プレミアムサービス月額600円(カバー自体は追加料金なし) |
| 支払い方法 | 自身のタイミングで口座に入金 |
| 実店舗利用 | バーチャルデビット・リアルカードでVisa/JCB加盟店に対応 |
| 注意点 | プレミアムサービス解約時は借入全額を返済 |
QUICPay
画像引用:QUICPay公式サイト
QUICPayは、対応するクレジットカードやプリペイドカードを登録し、スマホをかざすだけで決済できる電子マネーです。
後払いタイプのクレジットカードを紐付けることで、実店舗でのサインを省き、迅速な後払い決済をおこなえます。
1回あたりの利用限度額は2万円までと定められていますが、全国のコンビニエンスストアやスーパーなど利用可能店舗が豊富で、日常使いに適しています。
| 項目 | 内容 |
|---|---|
| 発行スピード | 対応カードの登録のみで即時利用可能 |
| 本人確認 | QUICPay自体は不要/紐付けるクレジットカードの発行時に審査あり |
| 利用限度額 | 1回あたり2万円まで(Apple Pay・Google Pay経由のQUICPay+対応加盟店は上限拡大) |
| 手数料 | QUICPay自体は無料(紐付けるカードの条件に準ずる) |
| 支払い方法 | 紐付けたクレジットカードでの後払い(分割払い非対応、1回払いのみ) |
| 実店舗利用 | 全国のコンビニ・スーパー等、QUICPay/QUICPay+対応店舗 |
出典:JCB公式サイト(QUICPayの仕組み・使い方)、ファミリーマート公式プレスリリース(JCBとの連名、利用限度額について)
ナッジカード
画像引用:ナッジカード公式サイト
ナッジカードは、スマホアプリから申し込めるクレジットカード形式の次世代決済サービスです。
18歳以上であれば高校生でも申込可能で、従来のクレジットカードとは異なる独自の基準で審査がおこなわれます。
返済方法は、任意のタイミングでセブン銀行ATMや銀行振込を利用する方法と、月1回まとめて登録口座から自動引き落としされる方法の2種類から選べます。
| 項目 | 内容 |
|---|---|
| 発行スピード | スマホアプリから申込(公式情報では発行スピードの明記なし) |
| 本人確認 | 本人確認書類の提出と審査あり(クレジットカードのため) |
| 利用限度額 | 公式非公開(個別審査により設定) |
| 手数料 | 入会金・年会費無料(一部デザインカードを除く) |
| 支払い方法 | いつでも好きなだけ返済(セブン銀行ATM・銀行振込)/月1回おまとめ返済(自動引き落とし) |
| 実店舗利用 | Visaクレジットカードとして加盟店で利用可能 |
| 対象年齢 | 18歳以上(高校生も申込可能) |
コンビニ・流通系の後払いサービス
コンビニエンスストアや大手流通グループが提供する後払いサービスは、日常的な買い物や店舗での利用に特化した仕組みが整っています。
普段から利用する店舗でポイント還元や各種特典を受けられる点が特徴です。
FamiPay(ファミペイ)
画像引用:FamiPay公式サイト
FamiPay(ファミペイ)は、ファミリーマートを中心に使える決済アプリです。
「ファミペイ翌月払い」機能を活用することで、当月利用した買い物代金を翌月にまとめて精算できます。
ファミリーマート店頭での買い物はもちろん、税金や公共料金などの請求書支払いにも対応しており、支払いに応じたFamiPayボーナスが付与されます。
| 項目 | 内容 |
|---|---|
| 発行スピード | 申込後、最短5分で審査完了(8:00〜21:30の申込の場合) |
| 本人確認 | 要(本人確認・銀行口座登録が必要) |
| 利用限度額 | 本人確認済で最大130万円(口座残高上限は原則10万円、希望すれば30万円まで拡大可) |
| 手数料 | 口座引落(翌月27日)は無料/ファミリーマート店頭支払いは330円 |
| 支払い方法 | 口座引落(翌月27日)、ファミリーマート店頭支払い |
| 実店舗利用 | ファミリーマートほかFamiPay加盟店に対応 |
| 特徴 | 利用金額に応じてFamiPayボーナスが貯まる |
AEON Pay
画像引用:AEON Pay公式サイト
AEON Payは、イオングループの公式アプリ「iAEON」や「イオンウォレット」で利用できるコード決済サービスです。
支払元にイオンカードを設定することで、実質的な後払い決済として機能します。
全国のイオングループ対象店舗で利用するとWAON POINTが効率的に貯まるため、イオングループを頻繁に利用する人に適した決済手段といえます。
| 項目 | 内容 |
|---|---|
| 発行スピード | iAEONまたはイオンウォレットのアプリ登録のみで利用可能 |
| 本人確認 | イオンカード自体の発行には審査あり(後払いの前提となるカード) |
| 利用限度額 | イオンカードの利用限度額に準ずる(最大50万円程度、カードにより変動) |
| 手数料 | 決済手数料無料、年会費無料 |
| 支払い方法 | イオンカード経由の後払い(カード利用分と合算して請求) |
| 実店舗利用 | イオングループの対象店舗(イオンモール、まいばすけっと、ダイエー、ミニストップ等) |
| 特徴 | 利用金額200円ごとに基本1WAON POINT、対象店舗では還元率アップ |
メルペイスマート払い
画像引用:メルペイ公式サイト
メルペイスマート払いは、メルカリアプリ内で提供されている後払い決済機能です。
支払い方法は「一括払い(翌月払い)」と「定額払い」の2種類があり、1つの利用限度枠を両者で分け合う仕組みです。
一括払いは翌月にまとめて精算でき、手数料はかかりません。
定額払いは清算金額を自分で設定し、月々に分けて支払える一方、利用金額に対して年15.0%の手数料が発生します。
フリマアプリ「メルカリ」での取引実績などに基づいて利用限度枠が設定され、メルカリ内での買い物に加え、街のメルペイ加盟店やiD対応店舗での決済にも幅広く利用できます。
| 項目 | 内容 |
|---|---|
| 発行スピード | メルカリアプリ内で申込・利用開始(追加のカード発行不要) |
| 本人確認 | 要(一括払いは18歳未満、定額払いは20歳未満は利用不可) |
| 利用限度額 | メルカリの取引実績等に基づき個別設定(一括払いと定額払いで1つの枠を分け合う) |
| 手数料 | 一括払いは無料/定額払いは利用金額に対して年15.0% |
| 支払い方法 | 一括払い(翌月にまとめて精算)、定額払い(清算金額を自分で設定し分割) |
| 実店舗利用 | iD対応店舗、メルペイ加盟店(全国200万カ所以上) |
出典:メルペイ公式サイト
交通系ICで使える後払いサービス
電子マネーとして幅広く普及している交通系ICカードや決済アプリの中にも、実質的に後払いで利用できる仕組みが存在します。
公共交通機関の移動だけでなく、コンビニエンスストアなどの加盟店での決済に活用できる点が魅力です。
モバイルSuica
画像引用:モバイルSuica公式サイト
モバイルSuicaは、東日本旅客鉄道(JR東日本)が提供するスマホ向け決済サービスです。
クレジットカードを登録してチャージする方法のほか、d払いアプリを経由した電話料金合算払いでチャージすることで、実質的な後払いとしてチャージ代金を精算できます。
チャージした残高は電車やバスの乗車だけでなく、全国の交通系IC対応店舗での支払いに充てることが可能です。
| 項目 | 内容 |
|---|---|
| 発行スピード | アプリ登録後、即時発行・利用可能 |
| 本人確認 | クレジットカード登録時にカード発行会社の審査あり |
| 利用限度額 | チャージ上限は1回2万円・残高上限2万円(交通系IC共通ルール) |
| 手数料 | 通常のクレジットカードチャージは無料 |
| 支払い方法 | クレジットカード、d払い(電話料金合算払い)、au PAY、楽天ペイ等を経由したチャージ |
| 実店舗利用 | 全国の交通系IC対応店舗、駅ナカ店舗、電車・バスの運賃支払い |
PiTaPa
画像引用:PiTaPa公式サイト
PiTaPaは、関西圏の鉄道・バス事業者を中心に展開されているポストペイ(後払い)型の交通系ICカードです。
一般的な交通系ICカードとは異なり、事前チャージをおこなうことなく、電車やバスの利用代金を1カ月分まとめて後から指定口座から引き落としで精算する仕組みです。
ポストペイ方式のため法的にはクレジットカードに分類され、発行時には信用情報機関を通じた入会審査があります。
PiTaPaショッピング加盟店での買い物にも利用できるため、毎月の移動費や決済を一元管理したい人に適しています。
| 項目 | 内容 |
|---|---|
| 発行スピード | 公式情報では発行スピードの明記なし(申込から発行まで一定期間を要する) |
| 本人確認 | 要(信用情報機関を通じた入会審査あり) |
| 利用限度額 | 公式非公開(提携カード発行会社により個別設定) |
| 手数料 | 入会金・年会費無料(年1回も利用がない場合は維持管理料1,100円) |
| 支払い方法 | 月1回、指定口座からの引き落とし |
| 実店舗利用 | PiTaPaショッピング加盟店(全国相互利用エリアは事前チャージが必要な場合あり) |
出典:PiTaPa公式サイト
後払いアプリの登録から支払いまでの流れ
後払いアプリの登録から買い物・支払いまで、全体の流れをあらかじめ把握しておくことでスムーズにサービスを利用できます。
ここでは、後払いアプリを利用する際の基本的な手順を4段階に分けて解説します。
アプリをダウンロードして会員情報を登録する
はじめに、自身が使用するスマホに目的の後払いアプリをインストールします。
アプリを起動させたあと、画面の案内に従って会員情報の登録手続きを進めましょう。
手続き時には、氏名・メールアドレス・携帯電話番号などの基本情報を入力します。
携帯電話番号宛てに届くSMS(ショートメッセージ)認証を経由すると、アカウント作成の第一段階が完了するケースが一般的です。
本人確認をおこなう
アプリの登録が完了したら、本人確認(eKYCなど)をおこないます。
バーチャルカードの発行自体は本人確認なしで即時にできるアプリがある一方、後払い機能の利用やチャージ、利用限度額の引き上げには別途、本人確認が必要になるケースがあります。
本人確認の方法は、運転免許証やマイナンバーカードなどの本人確認書類をスマホのカメラで撮影し、自身の顔写真とともに送信する手順が主流です。
バーチャルカードやQRコードで買い物をする
登録が完了すると、アプリ上で決済用のバーチャルカードが発行されます。
ECサイトやオンラインショップで買い物をする際は、画面上に表示された以下の情報を入力することで決済できます。
- カード番号
- 有効期限
- セキュリティコード
実店舗で利用する場合は、バーチャルカードをApple PayやGoogle Payに登録してタッチ決済をおこなうか、店頭のQRコードを読み取る、またはスマホ画面のバーコードを提示する形で支払いを進めましょう。
期日までに支払いをおこなう
後払いアプリで利用した買い物代金は、定められた期日までに支払う必要があります。
支払い方法はサービスごとに異なり、翌月にまとめて支払う方法や利用ごとに精算するタイプなどがあります。
支払い手段には、アプリ内で発行されるバーコードを使ったコンビニ払い、指定口座からの引き落とし、銀行振込などがあります。
都合の良い方法を選んで手続きをおこないましょう。
後払いアプリの限度額を増やすコツ
後払いアプリは、利用開始時の限度額が数千円〜数万円程度と低めに設定される傾向があります。
しかし、アプリを適切に利用し続けることで、利用限度額を広げることも可能です。
利用限度額を引き上げるために、意識したい具体的なコツについて解説します。
支払日を守り利用実績を積み重ねる
限度額を増やすうえで最も重要となるのが、毎月の支払い期日を必ず守ることです。
アプリの運営会社は、利用実績に基づいて信用度を評価しています。
少額であっても定期的にアプリを利用し、滞納せず支払いを続けることで良好な利用履歴が蓄積されます。
一方で、一度でも滞納すると評価が下がり、利用限度額の減額や利用停止につながる可能性があるため注意が必要です。
本人確認書類の提出を完了させて限度額を広げる
アプリ内で本人確認書類による本人確認を完了させることも、利用限度額の引き上げに有効な手段です。
多くの後払いアプリでは、電話番号認証のみの簡易登録状態では利用限度額が低めに設定されています。
運転免許証やマイナンバーカードなどの本人確認書類を提出して身元を証明することで、サービス側の与信基準が上がり、利用限度額が引き上げられやすくなります。
後払いアプリを安全に使うためのポイント
後払いアプリはスマホ1台で手元に現金がなくても買い物ができて便利な反面、使いすぎや滞納のリスクも抱えています。
トラブルを避け、安全に利用し続けるために押さえておくべき重要なポイントを解説します。
予算を決めて使いすぎを防ぐ
後払いアプリを利用する際は、あらかじめ月々の予算を設定し、使いすぎを防止することが大切です。
画面上で決済が完結することもあり、現金を支払う感覚が薄れて想定以上の買い物をしてしまいやすい傾向があるためです。
アプリ内で利用可能額や利用明細を定期的に確認し、翌月の支払いに無理のない範囲で計画的に利用しましょう。
ギャンブルや現金化の目的で利用しない
後払いアプリの利用限度額を使った競輪・競馬などのギャンブル行為や、商品の転売による現金化行為は避けましょう。
多くの後払いアプリでは利用規約により現金化やギャンブル目的の利用を禁じており、違反が発覚した場合は利用停止や残高の一括返済を求められる可能性があります。
一時的な資金繰りのために不適切な目的で利用すると、かえって状況が悪化する結果につながるため注意してください。
支払い期日を守り滞納を避ける
設定された支払い期日は厳守し、確実に支払いを完了させることが何より重要です。
支払いを滞納すると、遅延損害金の発生やアプリの利用制限につながります。
 遅延損害金
滞納が長引いた場合には、信用情報機関に異動情報が登録される可能性もあります。
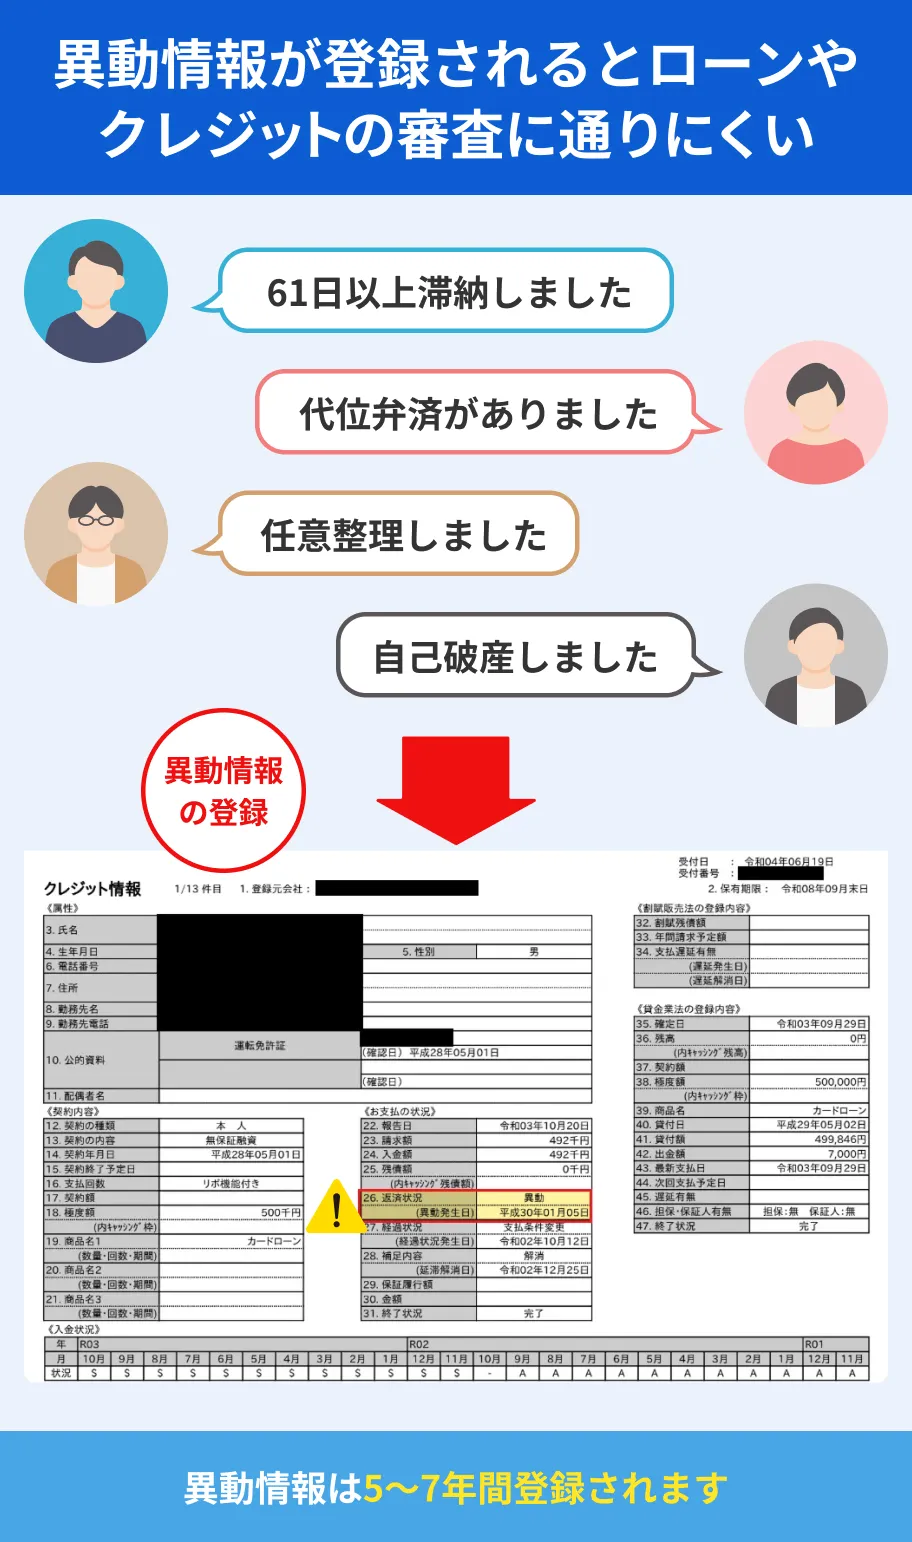
支払い期日前に通知を受け取れるリマインド機能を設定するなど、忘れない工夫をして管理しましょう。
まとまった現金が必要・長期で返済したい人はカードローンも検討
後払いアプリは、手元に資金がないときでも数千円〜数万円程度の買い物を手軽に済ませたい場合に適しています。
スマホで利用でき、日常的なオンライン決済や店舗での小口支払いに向いているサービスです。
一方で、10万円以上などまとまった現金が必要な場合や、数カ月から数年かけて計画的に分割返済したい場合は、カードローンの利用を検討するとよいでしょう。
カードローンは後払いアプリと比較して利用限度額が高めに設定されやすく、事業性資金を除き、借入したお金の使い道が原則として自由である点が特徴です。
また、大手消費者金融のカードローンであれば、はじめて利用する人向けに無利息期間が用意されている場合もあります。
無利息期間買い物の規模や返済期間、現金の引き出しが必要かどうかなど、自身の利用目的に合わせて後払いアプリとカードローンを適切に使い分けることが大切です。
事前に借入できるかが分かる
よくある質問
まとめ
後払いアプリは、審査なしと謳われていても、実際には利用のたびに簡易な審査がおこなわれるサービスが大半です。
本記事で紹介したサービスは、審査の有無や発行スピード、利用限度額、手数料、支払い方法などの条件がそれぞれ異なるため、自身の利用目的に合わせて選ぶことが大切です。
ギャンブルや現金化目的での利用は規約違反となるため避け、支払い期日を守って滞納を防ぎましょう。
滞納が続くと信用情報に影響し、ほかのローンやクレジットカードの審査にも影響する可能性があります。
まとまった資金が必要な場合や、長期的な返済を希望する場合は、カードローンの利用も選択肢の一つです。
いずれの場合も、無理のない範囲で計画的に利用することを心掛けましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可