楽天カードの増枠審査に落ちた理由は?対処法や注意点も解説
【コンテンツの広告表記に関して】
>提携企業一覧

元 銀行ローンセンター長
銀行にてローンセンター長を務めた他、大手証券会社・大手クレジットカード会社において、30年に渡り審査を中心に様々な職種を担当。現在は「共生プランニング」の代表を務め、ファイナンシャルプランナー兼相続診断士として、多くの消費者の力になっている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 信用情報や収入状況に問題があると楽天カードの増枠審査に落ちやすい
- 再申込の際は前回の増枠審査が実施された月から最低でも6カ月間は空ける
- 楽天カードで増枠できない場合はカードローンの利用も検討
楽天カードの増枠審査に落ちる主な理由として、クレジットやローンなどの利用状況に問題がある、収入が安定していないといったケースが挙げられます。
また、カードの利用実績が十分ではない場合も審査で不利になるため、計画的に使い続けることが重要です。
本記事では、楽天カードの増枠審査に通過できない理由や、再申込する際のポイントを詳しく解説します。
増枠審査に落ちた場合の対処法も紹介するので、通過できるか不安な人はぜひ参考にしてみてください。
楽天カードの増枠審査に落ちた理由
楽天カードの利用限度額を増枠するには、所定の審査基準を満たさなければいけません。
クレジットカードやローンを滞納している、収入が安定していないといった場合、増枠審査に通過できない可能性があります。
楽天カードの増枠審査に落ちた人は、ここで解説する特徴に当てはまっていないか確認してみましょう。
信用情報に問題がある
信用情報とは、クレジットカードやローンの申込、契約、利用などに関する情報です。
長期間の滞納や、債務整理をした情報などが信用情報に登録されていると、返済能力が不十分だと判断されて増枠審査に落ちる可能性があります。
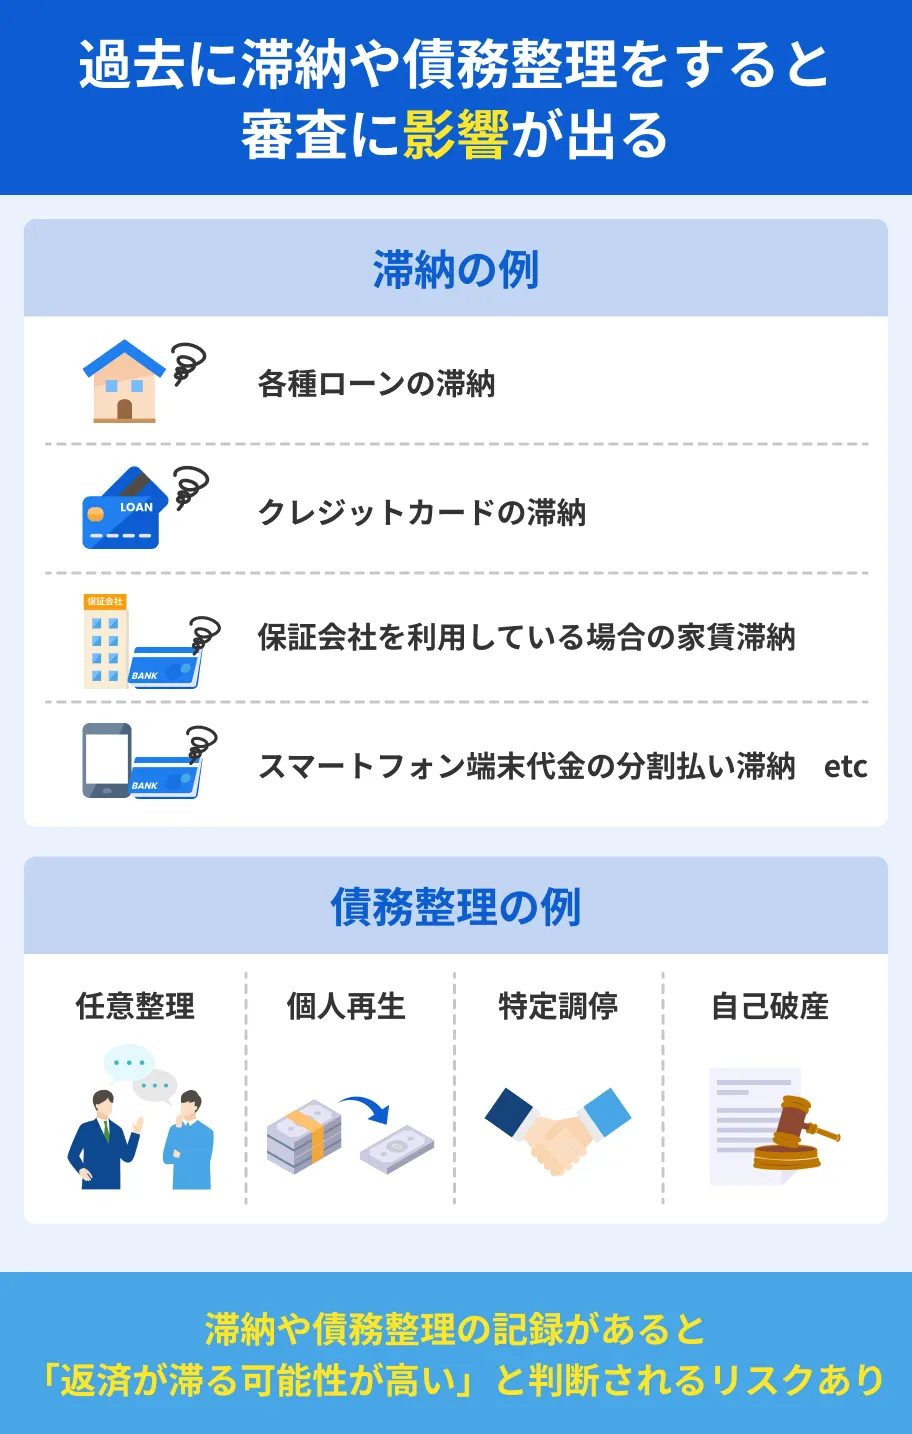
短期間の滞納であっても、何度も繰り返していると審査結果に悪影響を与えやすくなるため注意が必要です。
長期間の滞納や債務整理の情報は異動情報とも呼ばれ、各信用情報機関に5~7年程度登録されます。
 異動・異動情報
自身の信用情報が不安な場合は、インターネットまたは郵送での開示請求も視野に入れてみましょう。
転職などで収入が減少した
クレジットカードの増枠審査で重視されるポイントのひとつが、利用者が増枠後も安定して返済を続けられるかどうかです。
勤務先や雇用形態が変わり、カード入会時よりも収入が少なくなっている場合、「増額したら途中で返済できなくなるのでは」と懸念される可能性があります。
楽天カードでは「年収〇円以下は増枠できない」といった明確な基準は設けられていません。
ただし、増枠したい金額に対して年収が少ないと、返済能力が不十分だと判断されやすくなります。
勤続年数が短い
楽天カードの増枠審査では、単にどのくらい収入を得ているかだけでなく、毎月の収入が安定しているかどうかもチェックされます。
転職直後などで勤続年数が短いと、収入が不安定だとみなされ、増枠審査に落ちる可能性があるため注意しましょう。
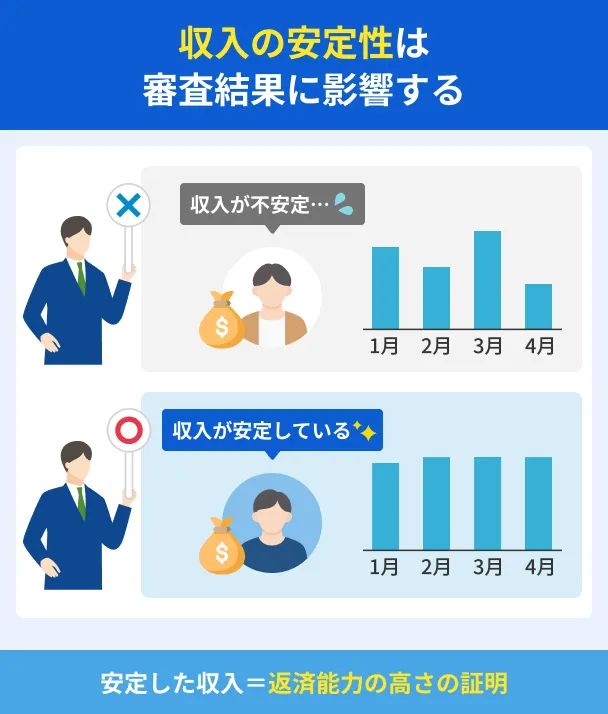
楽天カードでは、収入額と同様に勤続年数の定めもありませんが、一般的には1年未満だと審査で不利になりやすいと言われています。
就職や転職直後に増枠を申込したい場合は、勤続年数が十分か、自身の収入が安定しているかなどを確認したうえで慎重に判断してください。
カードの利用実績が十分にない
楽天カードの公式サイトには、カード入会から6カ月以内の利用者に対し、増枠申請を受け付けていない旨が記載されています。
入会後6カ月以内の会員様からのお申し出は、お受け付けできません。
そのため、楽天カードを新規発行したばかりで利用実績が少ない人は、増枠審査に通過できません。
入会から6カ月を超えていても、契約しただけでショッピング枠やキャッシング枠を利用していない場合は注意してください。
利用実績が不十分だと、滞りなく返済できる人物かどうかを楽天カード側が判断しにくいので、審査に通らない可能性があります。
カードの契約日や利用状況を確認したい場合は、残高証明書をチェックしましょう。
パソコン版楽天e-NAVIの「ご利用残高の照会」ページから表示・印刷が可能です。
短期間のうちに繰り返し増枠を申込している
楽天カードの増枠審査では、過去の申込履歴も確認されます。
楽天カードで以前に増枠申請をしたことがある場合、結果に関係なく6カ月以上経過しないと再申込ができません。
以前にご利用可能枠の変更をお申し込みされた会員様は、前回実施月より6カ月以上経過することが必要となります。
また、クレジットカードやローンの申込履歴は、信用情報機関に6カ月間登録されます。
審査では楽天カードだけでなく、ほかのクレジットカードやローンの申込履歴も調査されると覚えておきましょう。
6カ月の間に続けて申込をすると「複数社から借りなければいけないほどお金に困っているのでは」と疑われ、審査に落ちるリスクが高まります。
総量規制に抵触している
総量規制とは、過度な借入から利用者を保護するため、年収の3分の1を超える融資を禁止するルールです。
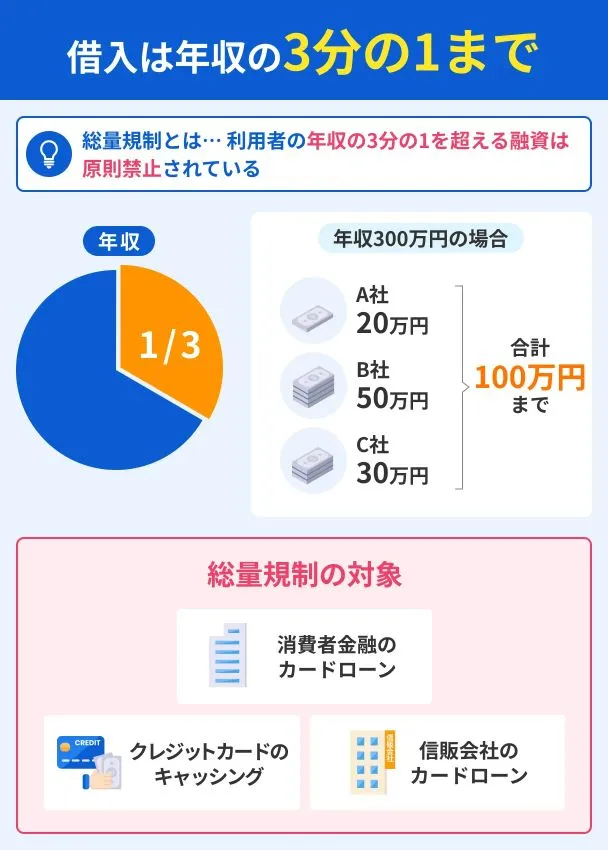
クレジットカードのショッピング枠は対象外ですが、キャッシング枠は総量規制の対象として扱われます。
そのため、増枠後のキャッシング枠と他社借入額の総額が年収の3分の1を超える場合は、審査に通過できません。
たとえ総量規制を超えていなくても、収入に対して増枠後の利用限度額や他社借入額が多すぎると、十分な返済能力がないと判断されるケースがあります。
総量規制はあくまで返済能力を判断する基準のひとつであり、年収の3分の1以内であれば必ず借りられるわけではない点をふまえて申込を検討しましょう。
楽天カードの増枠審査の流れ
楽天カードは、キャッシング枠とショッピング枠それぞれで増枠の申請が可能です。
キャッシング枠とショッピング枠では、必要な手続きや増枠の条件が異なります。
スムーズにキャッシング枠の増枠を進めるために、必要書類や結果の確認方法もあわせてチェックしておきましょう。
楽天e-NAVIの専用フォームから申込する
楽天カードの利用限度額を増やしたい場合は、まず申込手続きをしましょう。
増枠の申込は、会員専用オンラインサービス楽天e-NAVIの「ご利用可能枠の増枠」から可能です。
申込時は勤務先の情報を入力する必要があるので、前もって給与明細書などを手元に用意しておくと、手続きをスムーズに進めやすくなります。
楽天カードAIチャットで会員情報を確認できるため、書類などで勤務先情報を調べる手間を省きたい人は活用してみてください。
楽天e-NAVIから手続きができない場合は、チャットサポートまたは電話から申込できるかどうか問い合わせてみましょう。

| チャットサポート | 7:00~23:00 |
|---|---|
| 電話(楽天カードコンタクトセンター) | 9:30~17:30 |
出典:楽天カード|「楽天カードチャットサポート」の営業時間変更について、楽天カード|カードの利用可能枠を増枠する方法について知りたい|よくあるご質問
必要な場合は収入証明書類を提出する
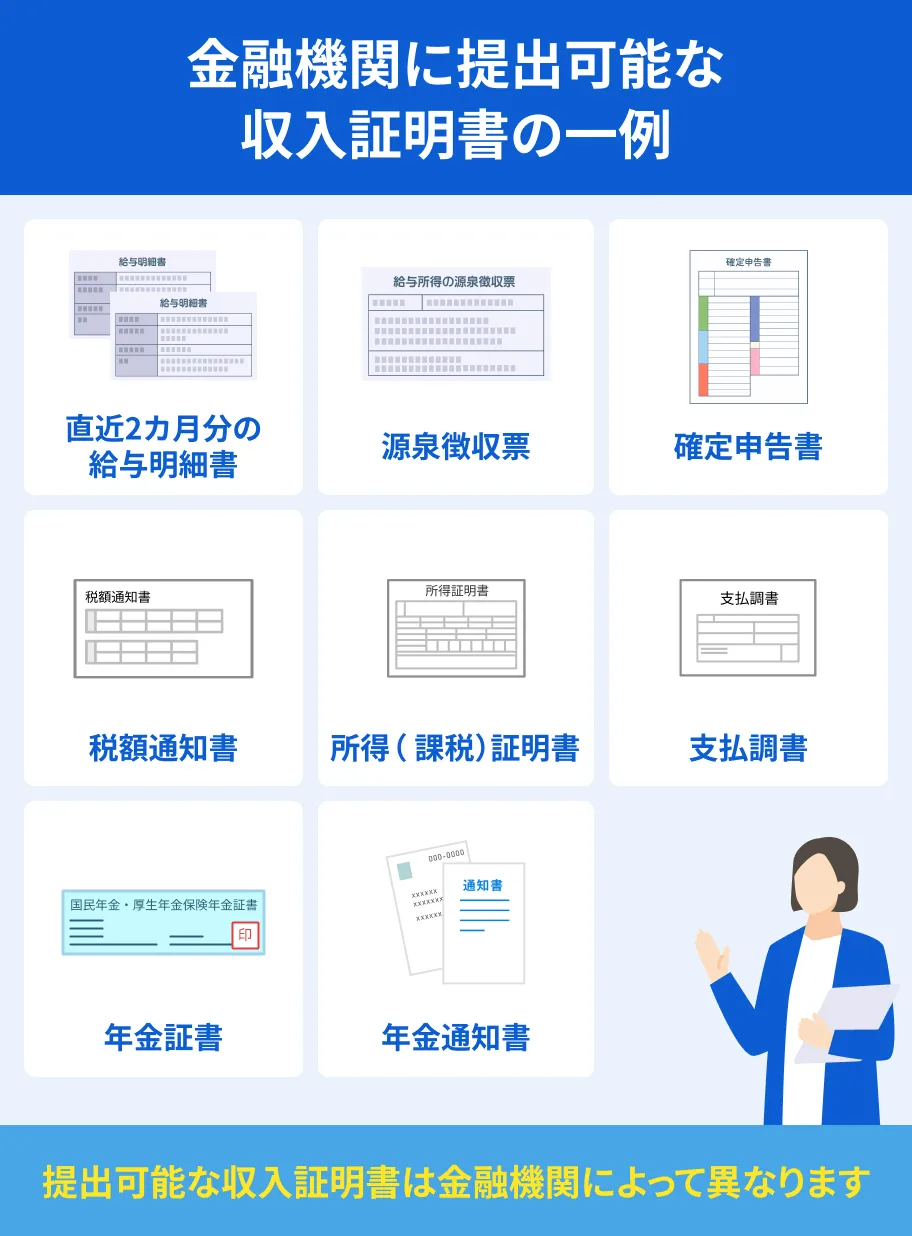
収入証明書類とは、カードローンやクレジットカードのキャッシングなどに申込した人の収入を証明する書類です。
増枠審査の際に楽天カードから提出を求められたら、速やかに対応しましょう。
 |
収入証明書類が必要になるケース |
- 楽天カードキャッシング枠の利用限度額が50万円を超える場合
- 楽天カードキャッシング枠の利用限度額と他社借入の合計が100万円を超える場合
- 以前に提出した収入証明書の発行日から3年以上経過した場合
収入証明書類を提出しない場合、キャッシング枠を増枠できなかったり、希望より少ない金額での契約になったりするケースがあります。
インターネット上で画像をアップロードするか、郵送のいずれかで早めに提出してください。
楽天カード側で審査が実施される
申込や書類の提出が完了したら、楽天カード側の審査が完了するのを待ちましょう。
審査は、申込時に申告した内容や提出書類によっておこなわれます。
「キャッシングの利用時に在籍確認はおこなわない」と公式サイトに記載があるため、勤務先に電話がかかってくることは基本的にありません。
在籍確認ただし、入会時と勤務先が変わっている場合や、提出書類では勤務の実態が把握できない場合など、必要に応じて電話連絡がおこなわれる可能性はあります。
在籍確認の必要が生じた場合、手続きが完了しないと審査が先に進まないので、楽天カードから連絡があった際は必ず対応しましょう。
審査結果が通知される
増枠審査が完了すると、楽天カードからメールが届きます。
メール内のリンクを開き、審査結果を確認してください。
増枠審査の結果は、原則として申込の翌日以降に通知されます。
楽天e-NAVIから増枠を申請した人は、審査状況確認ページでも結果の確認が可能です。
ただし、電話やチャットサポートで増枠を申込した場合は、審査状況確認ページには結果が反映されません。
楽天e-NAVIにログインし、「ご利用可能額照会ページ」から確認しましょう。
審査に通過したら限度額の範囲内で借入できる
楽天カードのキャッシングサービスは、WEBまたはATMで借入が可能です。
増枠審査に通過したあとは、利用限度額の範囲内であれば繰り返し借入できます。
ATMは設置店舗によって利用可能時間が異なりますが、WEBなら24時間いつでも振込を依頼できる点がメリットです。
時間や場所を選ばず借入したい人は、WEBからの利用を検討してみてください。
楽天カードの増枠審査に落ちたあと再申込する際のポイント
楽天カードの増枠審査に落ちてしまい、「もう申込できないのでは?」と不安に感じている人もいるのではないでしょうか。
楽天カードでは、審査結果に関係なく、増枠の再申込自体は可能です。
増枠審査が実施された月から6カ月以上空けることが条件となるほか、収入や利用実績を整えるのが重要である点も把握しておきましょう。
前回の増枠審査から6カ月以上空ける
楽天カードの公式サイトには、以前に利用可能枠の変更を申込したことがある場合の条件が明記されています。
前回の実施月から6カ月以上経過していないと、再申込はできません。
そのため、再申込の際は、前回の実施月から最低でも6カ月間は期間を空けましょう。
たとえば3月に増枠審査がおこなわれた場合、9月になってから再申込を検討してみてください。
短期間で立て続けの申込をしないことで、返済能力を疑われるリスクを減らせるメリットもあります。
申込の情報は信用情報機関に登録されているので、前回いつ申込したか忘れてしまった人はインターネットなどで開示請求をおこないましょう。
収入を安定させる
収入の安定性は、クレジットカードの増枠審査で重視される要素のひとつです。
増枠審査に通過する可能性を高めたいのであれば、次回の申込までになるべく収入を安定した状態にしておきましょう。
単発や短期バイトで働いている人は、雇用形態の変更も視野に入れてみてください。
「勤続年数が〇年以上であれば審査に通る」といった明確な基準はありません。
ただし、一般的な目安として、勤続年数が1年程度を経過してから再申込したほうが、収入の安定性を認められやすいと言われています。
月によって収入額が変わりやすいフリーランスや自営業の人は、確定申告書など、安定した収入を証明できる書類を用意しましょう。
良好な利用実績を積み重ねる
クレジットカードやローンの利用履歴がないと、十分な返済能力がないと見なされ、審査で不利になるケースがあります。
楽天カードや他社カードをほとんど使っていなかった人は、計画的な利用や返済を継続し、良好な実績を積んでから再申込しましょう。
滞納は信用情報の悪化につながるため、期日をしっかり守って返済することが重要です。
また、利用実績を積むために無理な使い方をすると途中で返済できなくなるリスクもあるので、事前にしっかりと利用計画を立ててください。
既存の借入を少しでも減らしておく
すでにキャッシング枠やローンで多額の借入をしていると、返済不能に陥るリスクを懸念され、増枠審査に落ちる可能性が高まります。
前回審査に落ちた理由が他社借入の多さだと考えられる場合は、次回の増枠申請までに少しでも返済を進めておきましょう。
臨時収入が入った際など、お金に余裕があるタイミングで追加返済や一括返済をおこなうのもひとつの方法です。
| 追加返済 | 毎月の返済日以外に任意の金額を返済する方法 |
|---|---|
| 一括返済 | 利息を含めた借入残高を一度にまとめて返済する方法 |
収入・勤務先などの情報を正しく申告する
増枠審査に申込する際、新規入会時とは収入や勤務先に変化があるケースも珍しくありません。
入会時から登録内容が変わっている場合は、必ず正しい情報を申告してください。
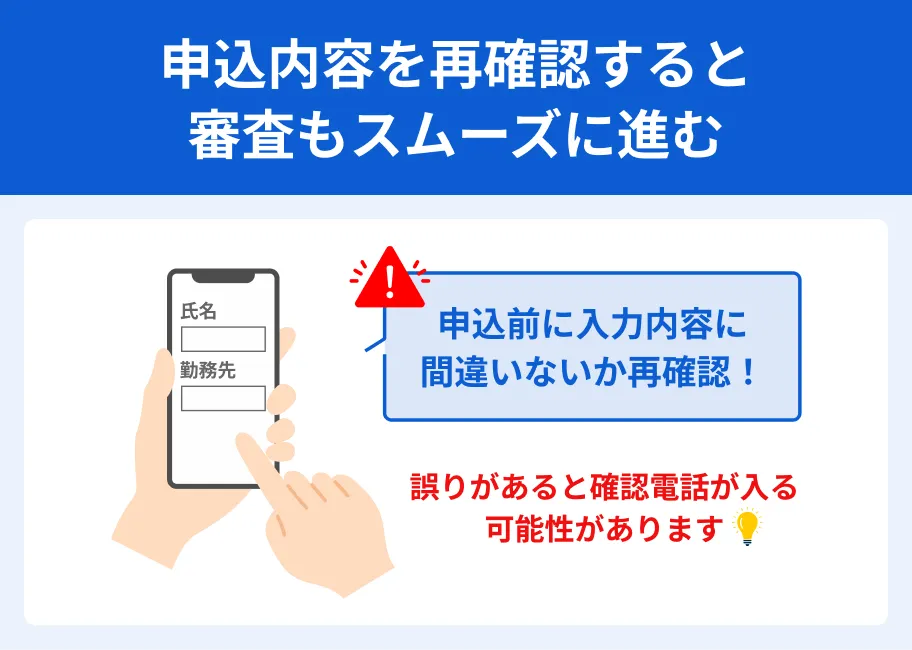
変更がある部分の申告が漏れていたり、通過できるか不安で情報を偽ったりすると、審査落ちの原因になる可能性があります。
|
増枠審査の申込時に確認すべきポイント |
- 収入額を正しく入力できているか
- 勤務先情報(名称や住所・電話番号など)に誤りはないか
- 他社借入額・件数をすべて入力できているか
入力ミスを防ぐために、給与明細書やローンの利用明細書など、必要な情報が記載された書類を手元に用意しておきましょう。
楽天カードの増枠審査を受ける際の注意点
利用限度額の増枠に申込する際は、審査落ちの理由のほかにも、手続きや増枠後の返済などについて知っておく必要があります。
増枠審査を受けたあとに後悔しないためにも、以下で紹介する注意点をふまえて慎重に検討することが重要です。
事前に口座振替手続きが必要になる
楽天カードのキャッシングで借入したお金は、毎月の返済日に登録口座から自動で引き落とされます。
キャッシング枠の増枠を申込する際は、事前の口座振替手続きが必要です。
返済用口座の登録や変更は、楽天e-NAVIまたは郵送でおこなえます。
|
楽天e-NAVIから口座手続きをする流れ(スマートフォンの場合) |
- 楽天e-NAVIにログインする
- ページ上部のメニューを開く
- 「ご登録情報の照会・変更」を選択する
- 表示されたメニュー内の「お支払い口座の照会・変更」を選択する
- 「お支払い口座の照会・変更」ページ内に表示されている金融機関から、利用したいところを選択する
- 画面の案内に従って本人確認手続きをおこなう
- 必要事項を入力し、金融機関サイトにログインする
- 楽天e-NAVIの画面に戻り、登録した口座情報や引き落とし開始日を確認する
手続きが完了していない状態で増枠申請をすると、「このサービスは口座振替手続きが完了されている方のみご利用いただけます」というエラーメッセージが表示されます。
返済時の負担が大きくなりやすい
キャッシング枠を増枠すると、その分借入できる金額が増えます。
しかし、借りる金額によっては返済時の負担が大きくなるため、前もって返済計画を立ててから利用してください。
楽天カードのキャッシング枠の金利は、実質年率で18.0%です。
ただし、新たな借入額と楽天カードでのほかの貸付残高の合計が100万円以上になる場合は、年15.0%が適用されます。
キャッシング枠で10,000円、100,000円、300,000円をそれぞれ30日間借りると仮定し、利息額や返済総額をチェックしてみましょう。
| 利息額(1円未満切り捨て) | 返済総額 | |
|---|---|---|
| 借入額10,000円 | 10,000円×18.0%÷365日×30日=147円 | 10,147円 |
| 借入額100,000円 | 100,000円×18.0%÷365日×30日=1,479円 | 101,479円 |
| 借入額300,000円 | 300,000円×18.0%÷365日×30日=4,438円 | 304,438円 |
返済期間にもよりますが、借入額が増えるほど利息の負担も膨らむことがわかります。
「月末までに5万円必要」など借りたい金額が明確に決まっているのであれば、それ以上の借入は避けたほうが賢明です。
減額・利用停止のリスクもある
増枠申請時の収入状況やカードの利用状況によっては、必ずしも増枠できるとは限りません。
返済能力が不十分だと判断された場合、逆にキャッシング枠が減額されたり、利用停止の処置がとられたりするリスクもあります。
楽天カードを複数枚持っている場合は、すべて利用できない状態になってしまうので注意が必要です。
急な出費に対応できなくなる可能性もあるため、増枠審査を受けるかどうかは慎重に検討しましょう。
楽天カードの増枠審査に落ちた場合の対処法
楽天カードで増枠できなかったとしても、カードローンや他社クレジットカードなど、ほかの方法で資金を調達できる可能性があります。
方法によってそれぞれ特徴やメリットは異なるので、自分に適したものを探してみてください。
借入を急ぐ場合はカードローンの利用を検討する
カードローンは、目的別ローンやフリーローンなどほかのローン商品と比べて、一般的に審査時間が短い傾向があります。
なるべく早くお金を借りたいのであれば、カードローンの利用を検討してみましょう。
特にアイフル、アコムなどの大手消費者金融カードローンは審査スピードが魅力です。
申込のタイミングや審査状況にもよりますが、最短即日融資を受けられる可能性もあります。

| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 審査時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
ほかのクレジットカードで増枠を申込する
金融機関ごとに審査基準は異なるため、楽天カードで増枠できなかった場合でも、他社であれば通過できる可能性があります。
楽天カード以外のクレジットカードを所有している人は、審査落ちしたあとの代替案として選択肢に入れてみましょう。
ただし、審査落ち後に続けて申込すると、他社での結果にも悪影響を及ぼしかねません。
キャッシングやローンに申込をした履歴は、信用情報機関に6カ月間登録されます。
焦って立て続けに申込をせず、最低でも6カ月間空けてから検討してください。
質屋にブランド品などを預ける
質屋とは、顧客の物品を担保として預かり、代わりに融資をおこなう業者のことです。
ブランド品など金銭的な価値がある物品を持っているのであれば、質屋の利用を視野に入れてみましょう。
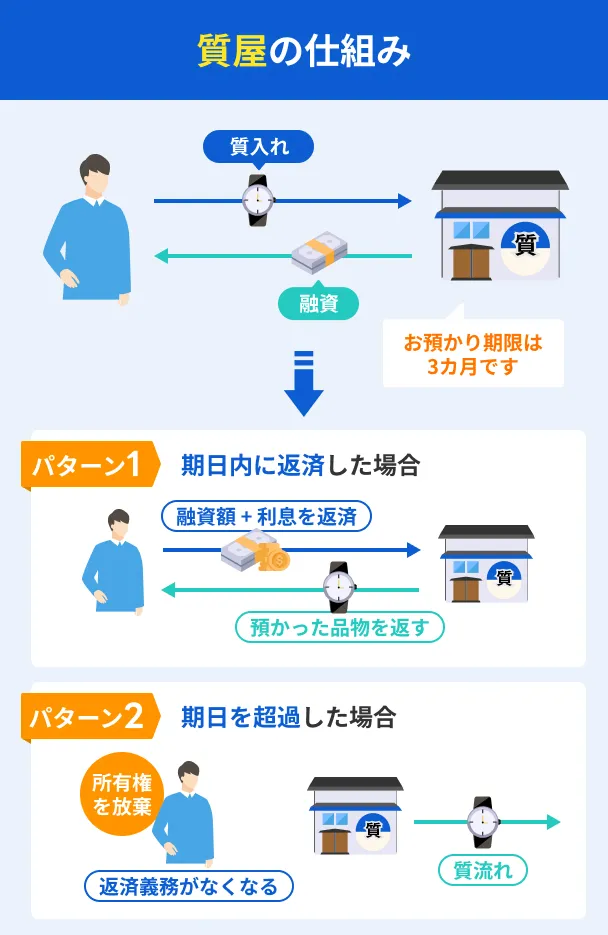
物品を担保にするため収入などの審査が必要なく、キャッシング枠やカードローンでの借入が難しい人でも利用しやすい方法だと言えます。
|
質屋に預けられる物品の例 |
- ブランド品(鞄や財布など)
- 時計
- 貴金属
- 宝石・ジュエリー類
- 家電製品
- 楽器
- 衣料品
- 記念金貨・外国金貨など
返済期限は3カ月間で、期限が到達するまでの間であればいつでも物品を取り戻せます。
ただし、返済期限を過ぎると預けた物品は質流れとなり、手元に戻ってこないので注意してください。
生命保険の契約者貸付を利用する
生命保険の契約者貸付とは、解約返戻金を担保とし、一定の範囲内でお金を借りられる制度です。
終身保険や養老保険など、解約返戻金が発生する生命保険に加入していれば審査なしで借入できます。
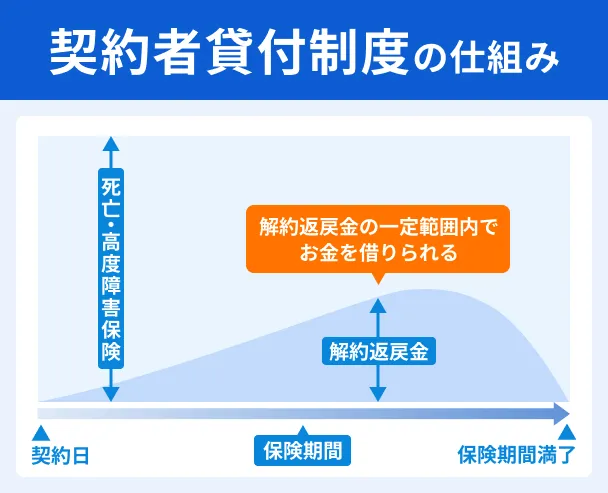
保険会社や保険料の払込期間にもよりますが、借入できる金額は一般的に解約返戻金の60~90%程度です。
ほかのローンよりも金利が比較的低めなので、返済負担を軽減しやすいメリットもあります。
ただし、契約者貸付制度の利用中に保険金を請求する必要が生じた場合、受け取れる金額が通常より少なくなる点はデメリットです。
借入した元本と利息の合計が解約返戻金を上回ると、保険が失効する可能性もあるため、計画的な利用を心掛けましょう。
生活費に困っている場合は公的融資制度を利用する
国や地方公共団体が運営している公的融資制度は、失業などが原因で生活に困っている場合の相談先として利用できます。
生活費のために借入を考えている場合は、公的融資制度の利用も検討してみてください。
生活困窮者などを対象としているため、低金利または利息なしで借りられます。
ただし、世帯の収入状況など、所定の条件を満たす必要がある点には注意しましょう。
公的融資制度の代表的なものが、各都道府県の社会福祉協議会が運営している生活福祉資金貸付制度です。
| 貸付対象 | 低所得者世帯・障害者世帯・高齢者世帯 |
|---|---|
| 資金の種類 | 総合支援資金・福祉資金・教育支援資金・不動産担保型生活資金 |
| 連帯保証人 | 原則として必要(連帯保証人を立てない場合も借入は可能) |
| 金利 | 連帯保証人を立てる場合は無利息・立てない場合は年1.5%(教育支援資金は無利息、不動産担保型生活資金は年3%または長期プライムレートのいずれか低い金利) |
よくある質問
まとめ
新規契約時から信用情報や収入状況が悪化している、カードの利用実績が足りないといった場合、楽天カードの増枠審査に落ちる可能性があります。
審査落ち後に再申込したい場合は、前回の増枠審査が実施された月から最低でも6カ月間は期間を空けましょう。
収入の安定性を高める、良好な利用実績を積むなどの対策も重要です。
楽天カードでの増枠が難しい場合は、カードローンの利用も検討してみてください。
いずれの方法を利用する場合も、事前にしっかりと返済計画を立て、過度な借入は避けましょう。
| 商品 |
|
|
|
|
|
|---|---|---|---|---|---|
| 審査時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |