PayPayカードの審査時間は最短2分|時間や日数がかかる原因と対処法
【コンテンツの広告表記に関して】
>提携企業一覧

貸金業務取扱主任者
地方銀行に8年勤務し、住宅ローン・カードローン・フリーローンなど個人ローンの他、事業性融資・創業融資など幅広い業務を担当。貸金業務取扱主任者の資格を有する、100件あまりのフリーローン、住宅ローン数十件、その他に投資信託・個人年金・国債販売も取り扱った金融商品のプロ。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- PayPayカードの審査時間は最短2分から数日程度と状況で異なる
- 審査状況はPayPayアプリやWEBの会員メニューから確認できる
- 土日や夜間の申込は審査完了や結果連絡が遅くなる場合がある
PayPayカードの申込を検討しているものの、審査結果が届くまでの時間や「結果が来ないのは落ちたからでは」と不安を感じている人も多いのではないでしょうか。
PayPayカードの審査は最短2分で完了しますが、申込のタイミングや入力内容によっては数日~数週間ほどほど時間がかかるケースもあります。
早めにクレジットカードを発行したい人は、審査が最短3~20分で完了し、即日~1週間以内に届くカードも検討してみましょう。

本記事では、PayPayカードの審査時間の目安をはじめ、アプリやWEBで審査状況を確認する手順、結果が届かない5つの原因や審査に落ちる理由を詳しく解説します。
審査完了後にすぐ買い物やキャッシングをおこなう方法、審査に通過しなかった場合の代替手段も紹介するため、ぜひ確認してください。
PayPayカードの審査結果はいつ届く?審査時間の目安
PayPayカードに申込した際、審査結果がどのくらいで届くのか気になる人も多いでしょう。
審査完了までの時間やカードが手元に届くまでの目安を解説します。
最短2分で審査が完了する
PayPayカードの審査は、機械による自動審査システムを導入しているため、最短2分で完了します。
申込手続き完了後、問題がなければすぐに審査結果の通知メールが届く仕組みです。
ただし、最短2分で結果が出るのは、以下の条件を満たしている場合に限られます。
 |
最短2分で審査結果が出やすい条件 |
- 申込内容に誤りや入力漏れがない
- 過去に滞納や債務整理などを経験していない
- 当日に審査が完了する時間帯に申込している
PayPayカードは21:30~翌10:00の時間帯に申込した場合、審査は翌日12:00以降に実施されるので注意しましょう。
プラスチックカードは申込からおよそ1週間で届く
審査に通過した後、自宅に実物のプラスチックカードが届くまでには申込から1週間から10日程度かかります。
カードの送付手続きは簡易書留などで郵送されるため、受取時には本人確認書類の提示や受領印が必要となる場合があります。
年末年始やゴールデンウィークなどの大型連休期間中や、配送状況によっては到着が遅れる可能性もあるため、時間に余裕を持って申込しましょう。
バーチャルカードを発行すればその場で利用できる
プラスチックカードの到着を待たなくても、審査完了後すぐに利用できる点がPayPayカードの特徴です。
審査に通ると、PayPayアプリ上で「バーチャルカード」が即時発行されます。
バーチャルカードの発行により可能になる支払いは以下の通りです。
|
バーチャルカードで決済可能な支払い |
- PayPayアプリでのチャージや決済
- ネットショッピングでのクレジット決済
- Apple PayやGoogle Payに登録したタッチ決済
実物のカードが届く前であっても、WEB上の決済やスマホ決済に紐付けることで、即時に買い物ができます。
ただし、「後日郵送で口座設定」を選択した場合、プラスチックカードが届かないと決済に利用できません。
出典: PayPayカード「申し込みの流れ」後日郵送で口座設定を選択した場合
申し込み時に後日郵送での口座登録を選択した場合は、カード受取時に本人確認資料(写真付き)の提示が必要です
PayPayカードの申込資格と審査難易度の特徴
PayPayカードの審査時間や通過可能性を把握するうえで、まずはどのような申込資格や基準が設けられているかを知っておくことが大切です。
ここでは、PayPayカードの基本的な応募条件や審査の難易度について解説します。
申込資格は18歳以上で本人または配偶者に安定した収入がある人
PayPayカードに申込できる条件は、以下の通り明確に定められています。
|
PayPayカードの主な申込条件 |
- 日本国内在住の満18歳以上の方
- ご本人様または配偶者に安定した継続収入がある方
- 本人認証が可能な携帯電話をお持ちの方※
出典:PayPayカード「申し込み条件はありますか」
※PayPayアプリから入会する場合は、PayPayアプリが必要です。
未成年であっても高校生でなければ18歳から申込が可能です。また、専業主婦(主夫)の人であっても配偶者に安定した収入があれば申込対象となります。
流通系カードのため申込対象者が幅広い
クレジットカードは発行元によって「銀行系」「交通系」「信販系」「流通系」などに分類されますが、PayPayカードは商業施設やITサービスと連携する「流通系カード」に該当します。
流通系カードは自社サービスの利用促進や顧客の囲い込みを主な目的としているため、銀行系カードなどと比較すると間口が広く設定されている傾向があります。
そのため、継続的な収入があればアルバイトやパート、派遣社員の人でも十分に審査通過を目指せるカードといえます。
PayPayカードの審査状況を確認する手順
PayPayカードの申込完了後、審査がどこまで進んでいるか気になる場合は、確認画面から進捗状況をチェックしましょう。
電話で問い合わせをしなくても、アプリやWEBの会員メニューからリアルタイムに確認が可能です。
審査結果はプッシュ通知や登録メールアドレス宛に届きますが、手動で進捗を確認する具体的な手順と画面表示について解説します。
PayPayアプリ内の「PayPayカード」アイコンから確認
スマホから確認する場合は、「PayPayアプリ」を利用するのがスムーズです。
申込時に利用したYahoo! JAPAN IDでログインしていれば、自動的に現在の審査進捗が表示されます。
- PayPayアプリを起動する
- ホーム画面にある「PayPayカード」のアイコンをタップする
- 画面上に表示される現在の審査ステータスを確認する
特別な書類番号などの入力は不要なため、いつでも手軽に進捗状態を把握できます。
WEB(会員メニュー)からも審査状況を確認できる
パソコンから申込した場合やアプリを利用していない場合は、PayPayカードのWEB公式サイト内にある「会員メニュー」からも審査進捗を確認可能です。
申込時に使用したYahoo! JAPAN IDでログインすることで、現在の審査状況が表示されます。
なお、土日祝日や夜間の申込では、翌日12:00以降にならないと審査が開始されない点は覚えておきましょう。
キャッシング機能の利用開始タイミングと注意点
PayPayカードのキャッシング機能は、クレジットカードの審査完了と同時に利用可能となります。
| 項目 | |
|---|---|
| 利用開始のタイミング | 審査完了直後(バーチャルカード発行と同時) |
| 利用可能な主な場所 | 提携CD・ATM(銀行・コンビニなど) |
| 必要となる設定・条件 | 申込時にキャッシング枠の希望設定を完了させておく |
審査に通ってバーチャルカードがアプリ上で発行された時点から、提携する銀行やコンビニのATMで現金の引き出しが可能です。
ただし、キャッシング機能を利用する際は以下の点に注意しましょう。
 |
キャッシング利用前・利用時の注意点 |
- カード申込時にキャッシング枠の申請をしておく必要がある
- キャッシング枠の付与には別途審査がおこなわれる
- 年5.0~18.0%程度の利息が発生するため、計画的な利用が求められる
審査通過後すぐに現金が必要な場合でも、申込時にキャッシング枠の申請をしていないと、後から増額申請や設定手続きをおこなう必要があります。
急ぎで現金を準備したい人は、最初の申込段階で希望枠を設定しておきましょう。
PayPayカードの審査が遅い・結果が来ない5つの原因
最短2分で審査が完了するPayPayカードですが、状況によっては結果の通知が届くまで時間がかかる場合もあります。
審査が遅れたり結果が来なかったりする主な原因は、以下の5つです。
原因1|土日祝日や夜間に申込をおこなった
PayPayカードの自動審査自体は土日や祝日でも稼働していますが、21:30から翌10:00までの間に受付された申込は、翌日12:00以降の順次対応となります。
また、人の手による手動確認が必要になった場合、土日祝日は担当者の確認作業が翌営業日以降へ繰り越される傾向にあります。
即時発行を希望する場合は、平日の午前中など日中の時間帯に申込を完了させましょう。
原因2|申込内容や入力情報に不備・誤りがある
申込時に入力した氏名、住所、電話番号、勤務先情報などに不備や記載漏れがあると、審査が途中で止まる原因となります。
誤った情報を送信した場合、カード会社から内容確認の連絡が入る、手作業での事実確認を実施するケースがあり、結果が出るまでに数日かかる場合があります。
特に、引っ越し直後の住所相違や電話番号の入力ミスはよくある原因の一つです。
送信ボタンを押す前に、入力内容に誤りがないか再度確認しておくと安心です。
原因3|キャッシング枠を申請している
カードの申込時に「キャッシング枠」を希望した場合、ショッピング枠とは別に審査を実施します。
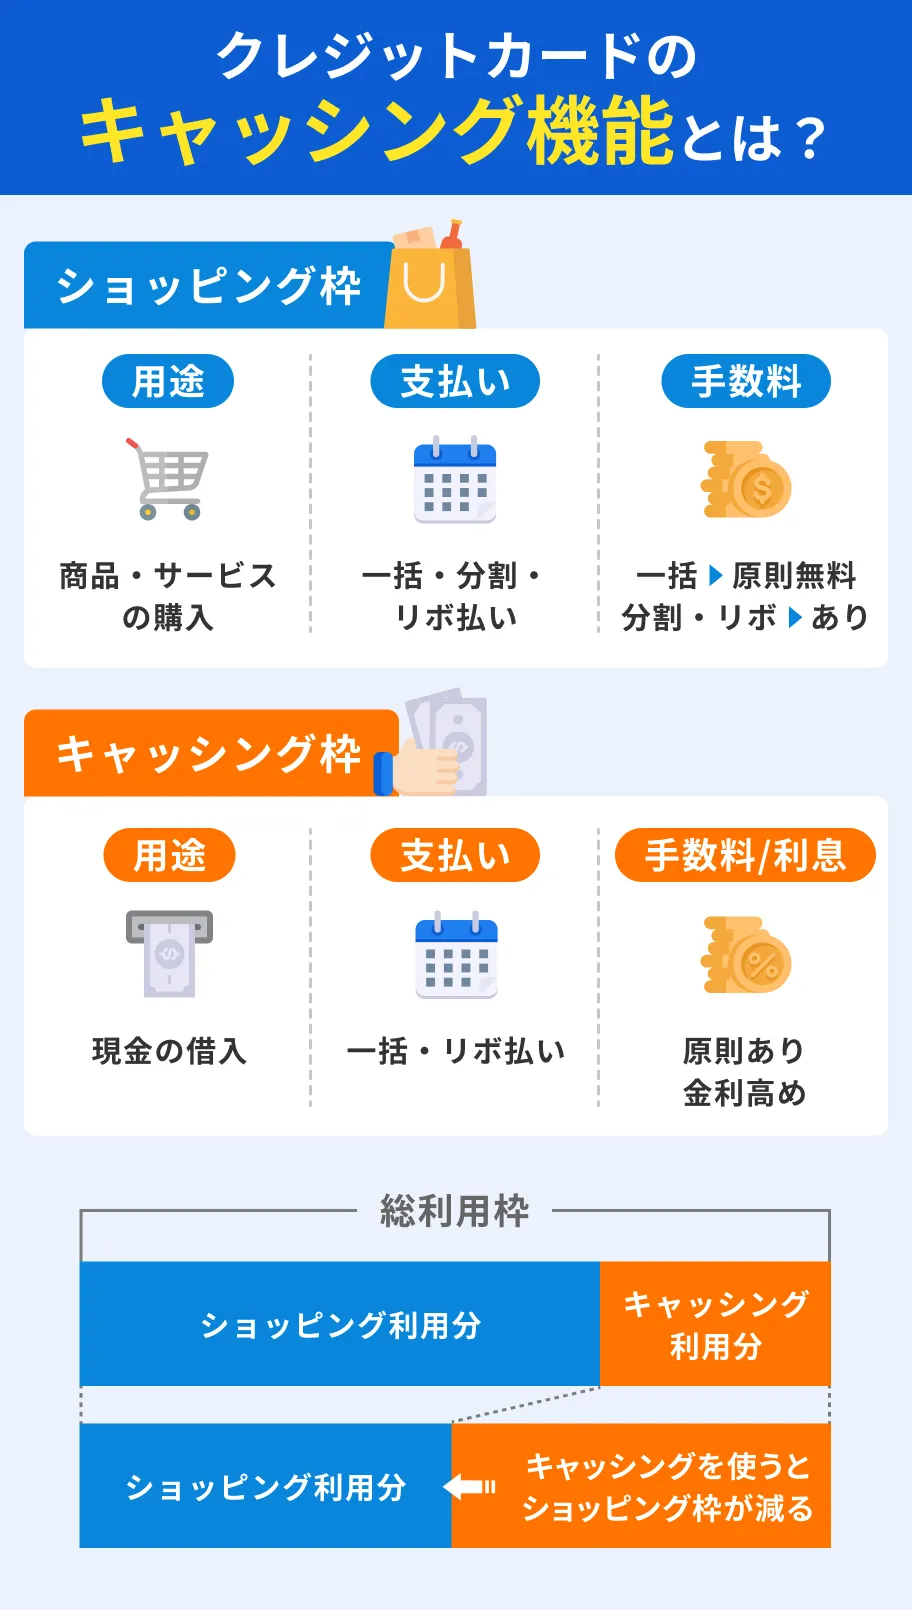
キャッシング枠の付与には貸金業法が適用されるため、カード会社は年収や他社借入状況をより慎重に確認します。
特に、希望限度額が高額な場合や他社での借入残高がある人は、返済能力の精査に時間を要するので注意しましょう。
急ぎでカード番号を発行したい人は、最初の申込時にキャッシング枠を「0円(希望なし)」にして申請するのが賢明です。
原因4|在籍確認や本人確認の手続きに時間がかかっている
申告された勤務先で実際に働いているか調べる「在籍確認」や、提出された本人確認書類の画像チェックに時間を要している可能性も考えられます。
PayPayカードのような流通系カードは、原則として勤務先への在籍確認はおこなわれないとされますが、審査状況や確認事項の有無によっては実施されることもあります。
在籍確認がおこなわれる際、勤務先の休日で電話がつながらなかったり、本人確認書類の写真が不鮮明で再提出を求められたりすると、手続きは完了しません。
確認が取れるまで審査ステータスは「審査中」から進まないため、連絡があった場合は速やかに対応しましょう。
原因5|信用情報の確認に時間がかかっている
信用情報機関に登録されている過去の支払い履歴や他社利用状況の確認で、慎重な判断がおこなわれている場合も通知が遅れます。
クレジットカードやローンの支払いを滞納した人や、短期間に複数のカード申込をおこなっている人は、審査担当者がリスクを詳しく分析するため時間がかかりがちです。
信用情報の照会作業自体は速やかに完了するものの、慎重な精査が必要と判断された場合は結果の届くまでに数日待つ必要があります。
PayPayカードの審査に落ちて「発行見送り」になる6つの理由
アプリの進捗画面で「発行見送り」と表示された場合、審査に通過しなかったことを意味します。
PayPayカードの審査基準は公開されていませんが、一般的に審査に落ちる主な原因としては以下の6つが挙げられます。
理由1|申込内容に深刻な不備や誤りがあった
申込フォームに入力した項目に単純な誤入力があった場合、事実確認に手間取り審査に時間がかかります。
しかし、それ以上に勤務先名や年収、勤続年数などを実際より大きく偽って申請した場合、カード会社側で事実と異なることが判明した時点で不信感を持たれます。
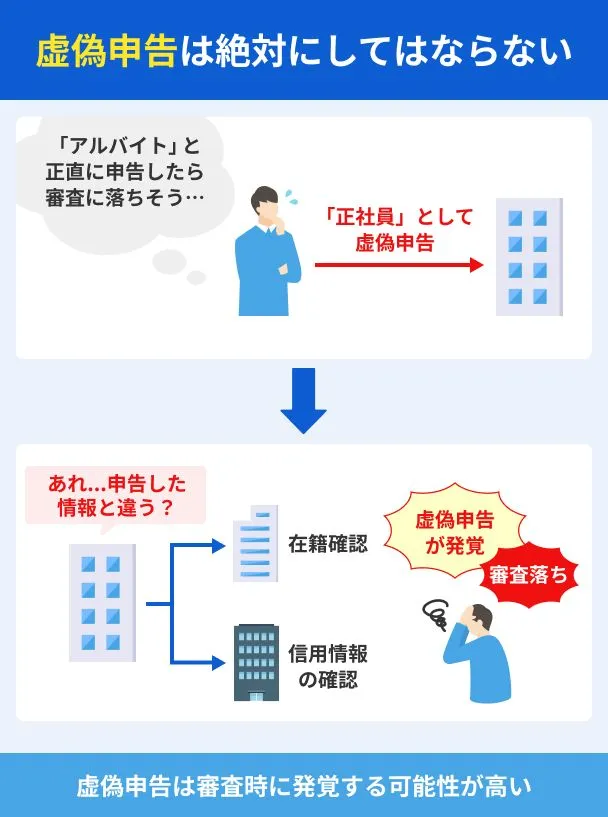
虚偽申告と判断された場合は信用を損ない、審査通過が非常に難しくなるため注意が必要です。
故意でなかったとしても事実と違う数字を入力しないよう、送信前の慎重な確認が欠かせません。
理由2|信用情報機関に異動情報が登録されている
個人の金融取引履歴は、CICやJICCといった「指定信用情報機関」に保存されています。
過去にクレジットカードやローンを長期滞納した、または債務整理・破産手続きをおこなった履歴がある場合、それらは「異動情報」として登録されます。
 異動・異動情報
信用情報機関に異動情報が登録されている間は、どのカード会社に申込しても返済能力が著しく低いと判断されやすくなり、審査の通過は困難です。
一度登録された異動情報はおおむね5年間登録されるため、解消されるまで新たなクレジットカードを作成するのは難しいでしょう。
理由3|過去にクレジットカードを利用した履歴が存在しない
クレジットカードの利用履歴やローンの契約実績が一切存在しない状態を、「スーパーホワイト」と呼びます。
クレジットヒストリーこのスーパーホワイトは、過去に自己破産などの債務整理をおこない、信用情報からその履歴が抹消されたときも同様の状態となります。
そのため、クレジットカードの審査では、債務整理をおこなった人ではないかと懸念される可能性があるでしょう。
スマホ端末の分割払いや少額のローン利用などを通して、あらかじめ良好な利用実績を作っておくのも重要です。
理由4|短期間に複数のクレジットカードへ申込した
短期間に複数社のクレジットカードへ同時に申込をおこなうと、「多重申込」とみなされて審査で不利に働きます。
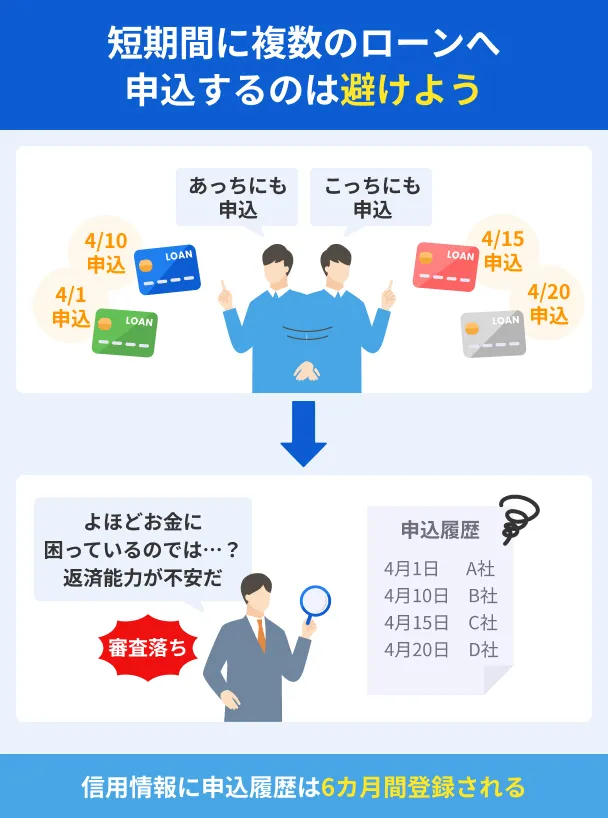
カード会社側から「相当な資金難に直面しているのではないか」「入会特典目的の申込ではないか」と懸念され、滞納のリスクを警戒されるのが主な理由です。
申込履歴は信用情報機関に6カ月間登録されるため、他社での申込実績は確認できます。
審査落ちを防ぐためには、一度に複数のカードへアプローチせず、1社ずつ期間を空けながら手続きを進めるのが適しています。
理由5|他社からの借入残高や利用件数が多い
すでに他社カードローンやキャッシング機能で多額の残高がある場合や、借入件数が何社も存在する人は審査通過が厳しくなります。
貸金業者からの借入額を年収の3分の1以内に制限する「総量規制」の影響に加え、毎月の返済負担比率が高くなりすぎていると判断されるためです。
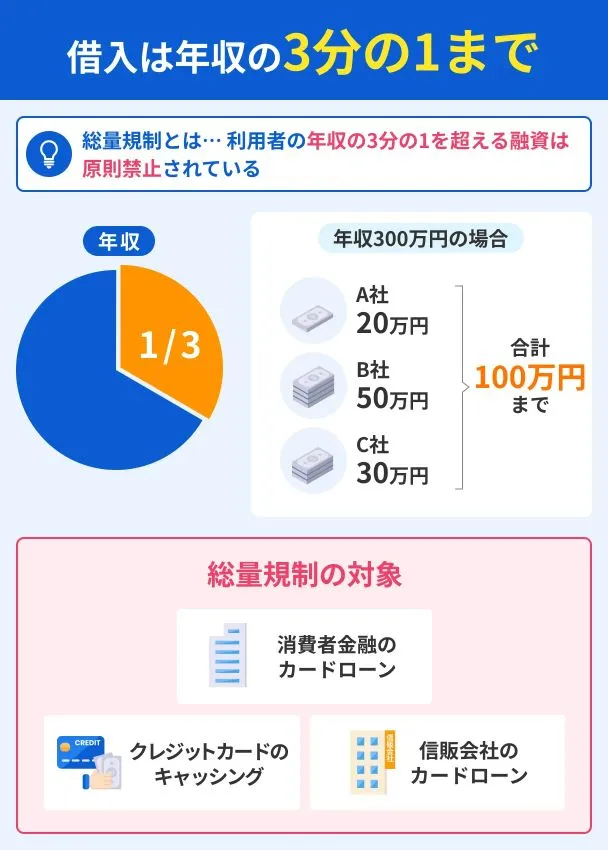
新しいカードを発行したい場合は、既存の借入残高を少しでも減らしてから申込するか、利用していない不要なローン枠を解約しておく対処が必要です。
理由6|継続的かつ安定した収入が認められない
PayPayカードの申込条件には「本人または配偶者に安定した継続収入があること」が含まれています。
出典: PayPayカード「申し込み条件はありますか」申し込み条件は以下の通りです。
日本国内在住の満18歳以上の方
ご本人様または配偶者に安定した継続収入がある方
本人認証が可能な携帯電話をお持ちの方
※ PayPayアプリから入会する場合は、PayPayアプリが必要です。
本人および配偶者に収入がない、または単発のバイトなどで毎月の収入額の変動が大きい場合も、継続的な返済能力がないとみなされる場合があります。
また、勤続年数が数日~数週間と短すぎる場合も、今後収入が途切れる懸念から審査に響くケースが考えられます。
一定期間同じ勤務先で働き、毎月定額の給与を得ている実績を作ってから申込を進めましょう。
PayPayカードの審査に落ちた人向けの代替手段
PayPayカードの審査に落ちてしまったり、審査に時間がかかりすぎて必要なタイミングに間に合わなかったりした場合は、ほかの手段を検討しましょう。
たとえば即時発行に対応しているクレジットカードや、後払いサービスを活用することで必要な支払いに対応できます。
最短3~20分で発行可能なクレジットカードを検討
PayPayカード以外にも、申込から短時間で発行手続きを進められるクレジットカードが存在します。
大手金融機関や消費者金融グループが提供するクレジット機能付きカードであれば、申込からカード発行までの手続きをスムーズにおこなえます。
短時間で発行手続きが可能なクレジットカードは以下の通りです。
カード発行をお急ぎの場合は、これらの短時間で利用を開始できるクレジットカードの申込を検討してみましょう。
後払いアプリを活用する
クレジットカードの新規作成が難しい場合や、審査手続きを避けたい場合は、後払い決済アプリの活用が適しています。
後払いアプリは、専用のスマートフォンアプリをインストールし、携帯電話番号とメールアドレスなどの登録をおこなうことで利用を開始できます。
代表的な後払いサービスには以下のような5つの種類があります。
 |
後払いアプリの種類と機能 |
- ペイディ:メールアドレスと携帯電話番号だけで決済が可能
- バンドルカード:「ポチっとチャージ」機能は手元に資金がなくてもチャージ可能
- メルペイスマート払い:チャージ不要で当月の利用分を翌月に清算日~数週間ほどきる
- Kyash(キャッシュ):「イマすぐ入金」機能で即時に残高チャージ可能
- ファミペイ翌月払い:事前チャージなしで支払いを翌月にまとめられる
利用限度額はクレジットカードよりも低めに設定される傾向がありますが、審査の手間を省いてすぐに利用したい場合の有力な選択肢となります。
よくある質問
まとめ
PayPayカードの審査は、機械による自動審査システムにより最短2分で完了します。
審査完了後はプラスチックカードが届く前であっても、PayPayアプリ上でバーチャルカードが発行されるため、すぐにネットショッピングやスマホ決済での利用が可能です。
一方で、夜間や土日祝日の申込、入力情報の不備、キャッシング枠の申請などがある場合、結果が出るまでに数日ほどかかるケースもあります。
審査の進捗状況はPayPayアプリやWEBの専用画面からリアルタイムで確認が可能です。
もし審査に時間をかけたくない場合や不通過となってしまった場合は、短時間で利用開始できるほかのクレジットカードや後払いアプリなども検討してみましょう。