必ず借りられる教育ローンはある?審査に通るポイントや落ちる要因を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2,000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心掛けている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 必ず借りられる教育ローンはなく、所定の審査に通る必要がある
- 国の教育ローンの審査も甘いわけではない
- 教育ローンの審査に落ちた場合は奨学金や公的支援を検討する
教育ローンを利用するには所定の審査があり、収入・借入状況・信用情報などをもとに返済能力が判断されます。
そのため、国・民間にかかわらず、申込すれば必ず借りられる教育ローンはありません。
また、国と民間の教育ローンでは、収入条件や利用限度額、金利タイプなどが異なります。
加えて、教育に関する費用以外には利用できないため、生活費などで一時的な補填が必要になった場合は、一時的にカードローンで対処することも検討しましょう。

| 商品 |
 |
 |
 |
|---|---|---|---|
| 金利 | 年2.5~18.0% | 年4.5~18.0% | 年12.0~15.0% |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短6分※1.お申込み時間や審査状況によりご希望に添えない場合があります |
最短翌日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
365日※2.初めてのご契約かつ、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 |
なし |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 10万円~300万円 |
本記事では、教育ローンの審査に落ちる主な要因や、審査に通過する可能性を高めるためのポイントを解説します。
また、審査に落ちた場合の対処方法も解説するので、教育費の準備に不安がある人は参考にしてください。
必ず借りられる教育ローンはない
銀行や信用金庫、JAなどが提供する教育ローンには、それぞれ所定の審査があります。
そのため、誰でも必ず借りられる教育ローンはありません。
また、教育ローンに申込する際は、年齢・収入・勤続年数など、金融機関が定める条件を満たす必要があります。
ただし、申込条件を満たしていても、必ず審査に通過できるとは限りません。
審査では、これまでの返済履歴や借入残高なども含めて、継続して返済できるかが総合的に判断されます。
なお、教育ローンによって、利用限度額や金利などは異なります。
教育ローンへの申込を検討する際、「審査が甘いかどうか」ではなく、それぞれの商品内容を比較して、自分に適した商品を選ぶことが大切です。
国の教育ローンであっても審査は甘くない
日本政策金融公庫が提供する「国の教育ローン」にも、所定の審査があります。
申込すれば誰でも利用できるとは限らず、審査が甘いわけではありません。
出典: 日本政策金融公庫「よくあるご質問」Q.審査基準を教えてください。
A.ご提出いただいた資料などをもとに、お客さまのご勤務(営業)の状況、ご収入(所得)の状況、お借入の状況、住宅ローンや公共料金のご返済・お支払の状況などから、総合的に判断させていただきます。
国の教育ローンでは、年収や勤務状況だけでなく、日頃の返済・支払状況も審査における判断材料のひとつです。
申込する前に、住宅ローンや家賃、公共料金などに支払遅れがないかを確認しておきましょう。
また、申込内容や資金の使い道によって、必要書類が異なります。
・住民票の写し、または住民票記載事項証明書
・運転免許証(両面)またはマイナンバーカード(表面のみ)またはパスポート(顔写真のページ・現住所の記載のあるページ)
・源泉徴収票または確定申告書(控え)
・住宅ローン・家賃と公共料金の支払い状況がわかる書類(最近6カ月分以上)
・使い道が確認できる書類(学校案内や授業料納付通知書など)
上記のほか、申込内容や審査に応じて、追加書類の提出を求められるケースがあります。
円滑に審査を進めるために、余裕をもって必要書類の準備を進めておきましょう。
低所得世帯などを対象とした優遇措置がある
国の教育ローンでは、世帯年収や家庭の状況などに応じて、金利や保証料の優遇措置が設けられています。
【保証料の優遇措置】通常の3分の2
【保証料の優遇措置】優遇措置なし
【保証料の優遇措置】優遇措置なし
たとえば、世帯年収(給与所得)200万円以内の世帯では、通常より年0.4%低い金利が適用されるため、返済時の利息負担を抑えられます。
また、国の教育ローンでは、連帯保証人の代わりに、教育資金融資保証基金を利用することが可能です。
母子家庭・父子家庭・交通遺児家庭が保証機関を利用する場合、通常より保証料の負担が軽減されます。
なお、優遇措置の対象であるからといって、審査が甘くなったり、必ず融資を受けられたりするわけではありません。
民間の教育ローンとは利用条件や融資限度額などが異なる
教育ローンを選ぶ際は、国と民間のどちらが自分の状況に適しているかを確認することが大切です。
収入条件や利用限度額など、主な違いを比較してみましょう。
| 主な違い | 国の教育ローン | 民間の教育ローン |
|---|---|---|
| 収入に関する条件 | 扶養する子どもの人数に応じて 世帯年収の上限がある |
年収の下限が設定 されている場合がある |
| 利用限度額 | 上限350万円 (一定の条件を満たす場合は上限450万円) |
金融機関によって 下限・上限ともに異なる |
| 金利タイプ | 固定金利 | 固定金利・変動金利 |
国の教育ローンでは、扶養する子どもの人数に応じて世帯年収の上限が設定されています。
たとえば、扶養する子どもが1人の場合は世帯年収790万円以内、2人の場合は890万円以内です。
一方、民間の教育ローンでは、年収の下限が設けられているケースがあります。
金融機関によっては、「前年度の税込年収が200万円以上である」や「現在安定した収入がある」ことを条件として定めています。
また、教育ローンに申込する際は、利用限度額や金利タイプも確認しておきましょう。
国の教育ローンは、子ども1人あたり350万円が上限です。
一方、民間の教育ローンでは、金融機関によって「10万~300万円」や「10万~1,000万円」など幅広く設定されています。
民間では、商品によって、固定・変動など金利の種類が異なります。
それぞれの特徴を比較し、必要な教育資金や返済計画に適した教育ローンを選びましょう。
教育ローンの審査に落ちる主な要因
一般的に、教育ローンの具体的な審査基準は公表されません。そのため、審査に落ちる理由を特定することは難しいでしょう。
ただし、申込条件などから、審査結果へ影響すると考えられる要因はいくつかあります。
審査に落ちる主な要因を把握し、自分の状況に当てはまるものがないかを確認しましょう。
要因1|申込条件を満たしていない
教育ローンの申込条件は商品によって異なるため、希望する借入先の条件を個別に確認することが大切です。
金融機関によっては、収入や勤続年数だけでなく、居住地や勤務先の地域が申込条件に含まれている場合があります。
たとえば、JAバンク・地方銀行・信用金庫などの教育ローンでは、「営業区域内に居住または勤務している」ことが申込条件として定められているケースが少なくありません。
申込条件を満たしていなければ、審査に通過するのは難しくなります。
まずは、公式サイトや商品概要説明書に目を通して、申込の対象となるかどうかを確認しましょう。
要因2|収入が安定していない
教育ローンは主に保護者が契約者となり、借入後は契約者が返済します。
返済は長期間にわたることもあるため、毎月継続して返済できるだけの収入があるかを確認する必要があります。
そのため、審査では「安定した収入を得ているか」が重視されるポイントです。
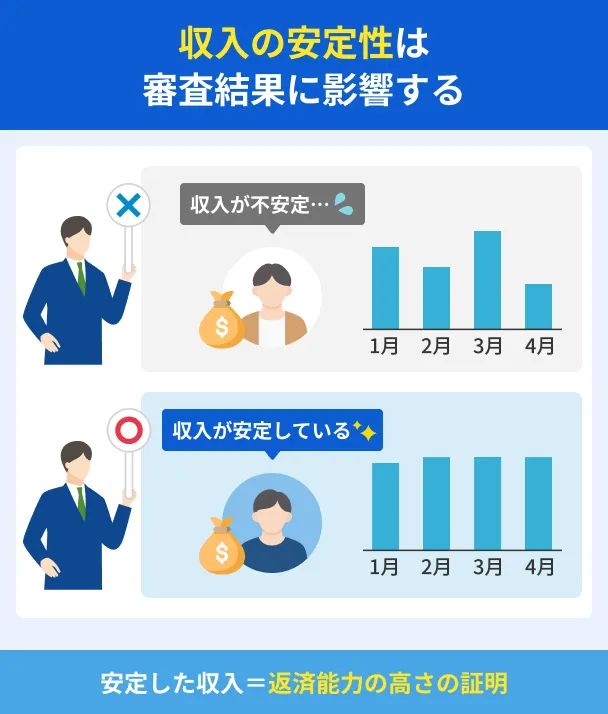
実際に、民間の教育ローンでは「安定かつ継続した収入が見込める」ことを申込条件としているケースは多くあります。
なお、安定した収入とは、金額の高さだけでなく、雇用形態や勤続年数なども含めて判断されます。
たとえば、転職直後で収入の継続性が確認できない場合や、歩合制によって収入の変動が大きい場合などは、審査に通りにくくなる可能性があります。
要因3|収入に対して希望する借入金額が高すぎる
教育ローンの審査では、希望する借入金額と収入のバランスも重要な判断材料となります。
教育ローンは、商品によって融資可能な金額の上限・下限が異なります。
また、申込すれば必ず最大金額まで利用できるわけではありません。
審査では、収入状況や信用情報などをもとに返済能力が判断され、申込者ごとに利用限度額が決まります。
借入後の返済金額が収入に対して大きな負担になると判断された場合、「継続的な返済が難しい」と懸念される可能性があります。
そのため、申込する際には、入学金や授業料など「いくら必要なのか」を整理して、適切な範囲で利用限度額を設定しましょう。
要因4|他社からの借入残高・件数が多い
教育ローンの審査では、カードローンやクレジットカードのキャッシング枠など、既存の借入状況を確認する場合があります。
他社からの借入残高・件数が多いと、毎月の返済負担も大きくなります。
そのため、新たに教育ローンで借入した後に、無理なく返済を続けられるかどうかが慎重に判断されるでしょう。
 借入残高
ただし、他社から借入があるだけで、必ず教育ローンの審査に落ちるわけではありません。
借入残高の有無だけでなく、「期日を守って支払いできているか」という点も、返済能力を判断する材料のひとつになると考えられます。
申込前には借入残高や件数を整理して、毎月の返済金額を把握しておきましょう。
「収入に対して返済負担が大きくならないか」など、収支のバランスを確認することも大切です。
要因5|信用情報に問題がある
これまでローンやクレジットカードの利用に関して、長期的な滞納や代位弁済といった履歴がある場合、教育ローンの審査に通りにくくなる可能性があります。
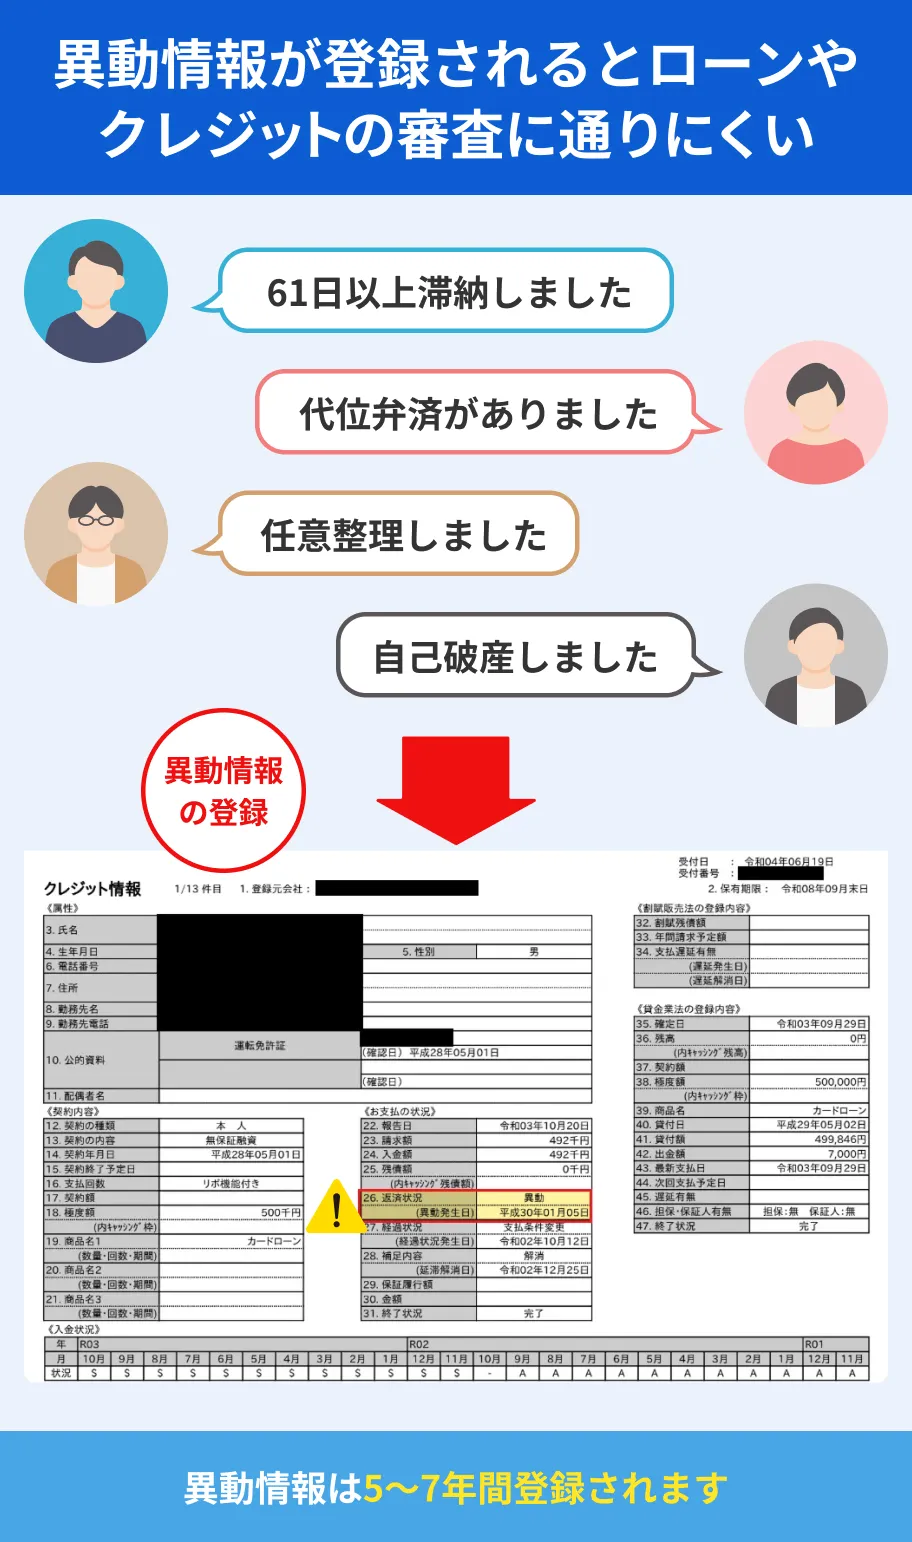
長期的な滞納・代位弁済・債務整理などの履歴は、異動情報として信用情報機関に登録されます。
信用情報ただし、信用情報として登録された履歴は、永久に残るものではありません。
信用情報機関や情報の種類によって異なりますが、異動情報の場合、契約期間中および契約終了後5~7年間は登録・保有され、その後抹消されます。
自分の信用情報に不安がある場合は、信用情報機関に開示手続きをおこなって確認してみましょう。
教育ローンの申込前に確認したい3つのポイント
教育ローンの審査基準は金融機関によって異なり、特定の対策をすれば必ず審査に通過できるわけではありません。
ただし、提出書類の不備を確認したり、収入に見合った借入金額を検討したりするなど、申込前にできる対策はあります。
教育ローンへ申込する際は、審査に影響する可能性のあるポイントをあらかじめ確認しておきましょう。
申込内容は正確に申告する
教育ローンへ申込する際は、氏名・住所・収入状況・勤務先・勤続年数・他社からの借入状況などを正確に申告しましょう。
たとえば、申告内容と提出書類の情報に相違があると、確認が必要となり、審査に時間がかかる可能性があります。
また、相違する内容によっては、返済能力を正確に判断できず、審査結果に影響する場合も考えられます。
とくに、審査に通過するために、実際より多く収入金額を記載したり、他社からの借入を少なく申告したりするのは厳禁です。
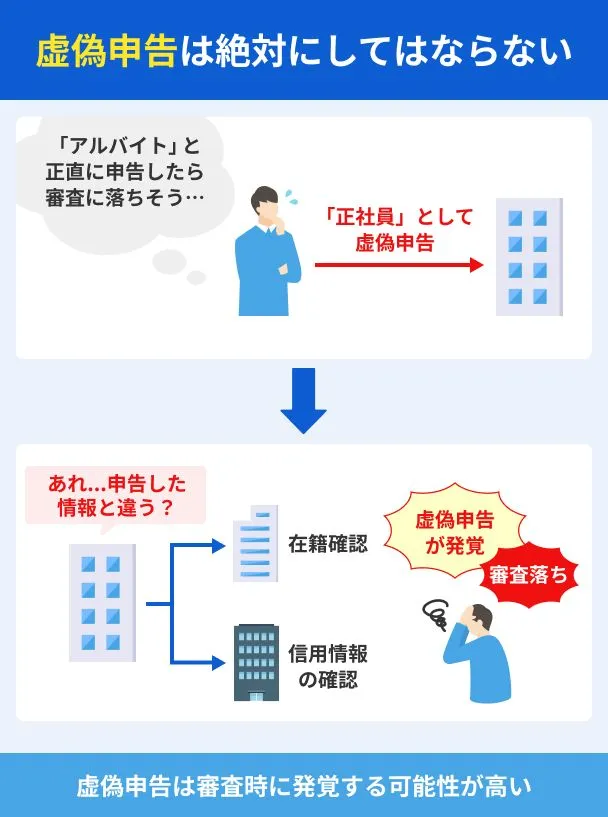
審査では、申告内容だけでなく、提出書類や信用情報なども確認します。
そのため、虚偽申告が判明すれば、申告内容の信頼性に問題があると判断され、審査に通過できない可能性があります。
円滑に審査を進めるためには、申告内容や提出書類に不備・誤りがないかを確認したうえで申込手続きをしましょう。
必要な金額と時期を明確にする
教育ローンへ申込する際は、必要な金額を明確にして、過剰な借入を避けることが大切です。
まずは、入学金・授業料・受験費用など、これから必要になる教育費を整理しましょう。
そのうえで、自己資金でまかなえる金額を差し引けば、教育ローンで借りる必要がある金額を算出できます。
必要以上に高い借入金額を希望すると、収入に対して返済負担が大きくなり、審査結果に影響する可能性があります。
必要な教育費を把握したうえで、無理なく返済できる範囲で借入の希望金額を設定することが重要です。
また、入学金や授業料には納付期限があるため、資金が必要になる時期も確認しておきましょう。
教育ローンは、申込後すぐに融資を受けられるとは限りません。
審査や契約手続きなどに時間がかかる可能性を考慮し、納付期限に間に合うように余裕をもって申込をしましょう。
必要書類を早めに準備する
教育ローンの審査では、提出書類をもとに、申込者の収入状況や資金の使い道などを確認します。
そのため、必要書類を不備なくそろえて提出することが大切です。
必要書類は、金融機関によって異なりますが、一般的に本人確認書類や収入証明書類などの提出を求められます。
また、教育ローンでは、学生証の写しや授業料納付通知書など、資金の使い道を確認できる書類が必要となる場合もあります。
必要書類が不足していたり、記載内容に不備があったりすると、申告内容を確認することができません。
収入状況などを正確に確認できなければ、審査結果に影響する可能性もあります。
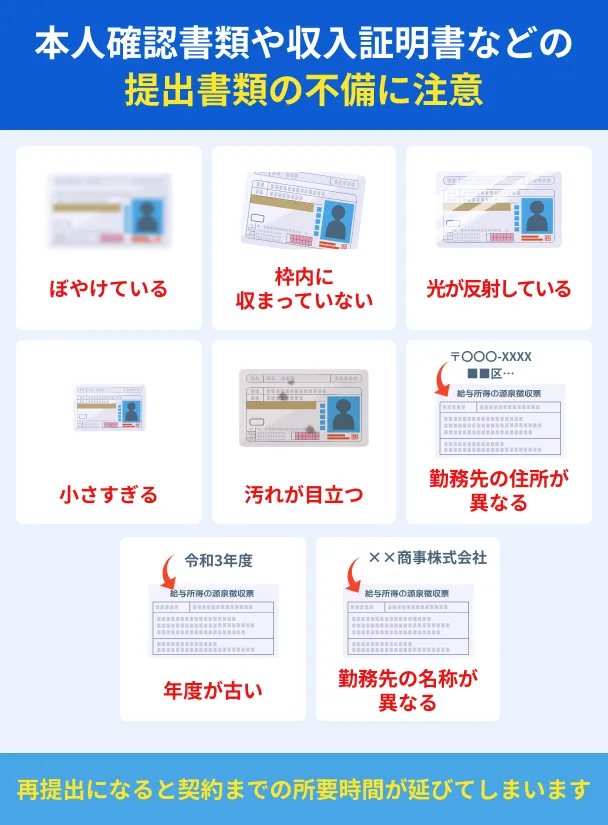
審査への影響や手続きの遅れを防ぐためにも、申込先が決まったら必要書類を確認し、不備がない状態で提出できるように余裕をもって準備しましょう。
教育ローンの審査に落ちたときの対処方法
教育ローンの審査に落ちた場合でも、すぐに資金調達を諦める必要はありません。
奨学金や学校独自の制度を活用することで、教育費をまかなうことが可能です。
なお、制度によって、申込から資金を受け取るまでにかかる期間は異なります。
入学金や授業料の支払期限などを考慮し、間に合う方法を検討しましょう。
奨学金の利用を検討する
教育ローンの審査に落ちた場合、奨学金の利用を検討するのも選択肢のひとつです。
ただし、教育ローンと奨学金では、主に契約者となる人や資金を受け取れる時期などが異なります。
具体的にどのような違いがあるのかを、国の教育ローンと独立行政法人日本学生支援機構(JASSO)の奨学金で比較してみましょう。
| 国の教育ローン | 貸与型奨学金(JASSO) | |
|---|---|---|
| 契約者 | 主に保護者 | 学生本人 |
| 申込時期 | いつでも可能 | 決められた募集時期 |
| 資金が振り込まれる時期 | 通常は申込してから20日前後 | 入学後、進学届を提出した後 |
| 資金の受け取り方 | 1年分まとめて | 毎月定額 |
| 利用限度額 | 子ども1人あたり上限350万円 | 第一種奨学金(無利子):月額2〜6.4万円 (大学の場合。国公立または私立・自宅通学または自宅外通学によって異なる) 第二種奨学金(有利子):月額2~12万円 |
JASSOの貸与型奨学金は、学生本人が借りて返済します。
また、必要な教育費を一括で受け取るのではなく、毎月定額が振り込まれる仕組みです。
なお、初回の奨学金が振り込まれるのは、進学後の4~7月ごろです。
入学金など、進学前に納付が必要な費用を、奨学金で準備するのは難しいため注意しましょう。
奨学金を利用する際は、必要な金額とタイミングを把握したうえで、申込を検討してください。
公的支援や学校独自の制度を確認する
教育ローン以外にも、公的な支援や学校独自の制度を利用できる可能性があります。
たとえば、低所得世帯など一定の要件を満たす場合、都道府県社会福祉協議会による「生活福祉資金貸付制度」の対象です。
生活福祉資金貸付制度の教育支援資金では、大学や高等学校などの就学に関して「教育支援費」や「就学支度費」を貸付します。
| 生活福祉資金貸付制度の教育支援資金 | 対象となる費用 |
|---|---|
| 教育支援費 | 利用限度額の範囲内で、授業料・設備費・PTA会費・通学定期代等にかかる金額から自己資金で対応できる金額を除いたもの |
| 就学支度費 | 利用限度額の範囲内で、入学金・教科書・制服・通学カバン・通学用自転車代等にかかる金額から自己資金で対応できる金額を除いたもの |
また、JASSOの「入学時特別増額貸与奨学金」の採用候補者で、一定の要件を満たす場合は、ろうきんの「入学時必要資金融資」への申込を検討しても良いでしょう。
| 入学時特別増額貸与奨学金 (JASSO) |
入学時必要資金融資 (ろうきん) |
|
|---|---|---|
| 制度の概要 | 第一種・第二種奨学金に加えて、入学した月の分の奨学金の月額に一時金として増額して貸与する有利子の奨学金 | JASSOの奨学金が振り込まれるまでの「つなぎ融資」 |
| 受け取れる時期 | 進学後 | 進学前 |
| 利用限度額 | 最大50万円 | 最大50万円 |
ろうきんの入学時必要資金融資は、JASSOの奨学金が振り込まれるまでの「つなぎ融資」として利用可能です。
入学金など、進学前に納付しなければならない費用を準備する場合の選択肢となるでしょう。
そのほか、学校によっては、学費を複数回に分けて納付できる「分納」や、納付期限を延長する「延納」といった制度を設けています。
教育ローンの審査に落ちた際は、公的支援や学校独自の制度を利用できるかを確認してみてください。
急ぎの場合は一時的にカードローンを利用する
入学金や授業料の納付期限が迫っており、公的支援などの制度では間に合わない場合、カードローンで借入する方法も選択肢のひとつです。
大手消費者金融のカードローンの多くは、最短即日での融資に対応しています。
また、教育ローンとは異なり、資金の使い道が「教育費」に限定されていないため、生活費などほかの用途にも利用可能です。
なお、カードローンにも所定の審査があり、申込者の収入状況・返済履歴・信用情報などに基づいて「期日を守って返済できるか」を総合的に判断します。
また、カードローンは教育ローンよりも金利が高く設定されている傾向にあります。
借りる金額や期間によっては利息の負担が大きくなるため、しっかり返済計画を立てたうえで申込をしましょう。
| 商品 |
|
|
|
|---|---|---|---|
| 金利 | 年2.5~18.0% | 年4.5~18.0% | 年12.0~15.0% |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短6分※1.お申込み時間や審査状況によりご希望に添えない場合があります |
最短翌日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
365日※2.初めてのご契約かつ、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 |
なし |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 10万円~300万円 |
よくある質問
まとめ
教育ローンを選ぶ際は、審査の通りやすさではなく、自分の収入状況や必要な金額に適しているかどうかを重視することが大切です。
審査では、収入や借入状況などから返済能力が判断されるため、無理なく返済できる範囲で借入を検討しましょう。
また、教育ローンは商品ごとに申込条件や内容が異なります。
国・民間それぞれの商品の特徴を比較して、自分に合うものを選ぶことも重要です。
なお、教育ローンの審査に落ちた場合でも、教育費を準備する方法はほかにもあります。
JASSOの奨学金や公的支援、学校独自の制度などを確認して、利用可能な方法を選んでください。
入学金や授業料など、支払期限が迫っている場合は、最短即日での借入が可能なカードローンの利用を検討しても良いでしょう。
ただし、カードローンを利用する際は、過度な借入を避け、計画的に借りることを心掛けましょう。