家賃滞納でブラックリストに載る?条件や期間・確認方法を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者
地方銀行に8年勤務し、住宅ローン・カードローン・フリーローンなど個人ローンの他、事業性融資・創業融資など幅広い業務を担当。貸金業務取扱主任者の資格を有する、100件あまりのフリーローン、住宅ローン数十件、その他に投資信託・個人年金・国債販売も取り扱った金融商品のプロ。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 信販系の保証会社の利用と滞納期間がブラックリスト入りの条件になる
- 登録期間は完済後5年程度が目安で自分の意思で短縮できない
- 滞納しそうな場合は早めの連絡や対処法の実践がリスク回避につながる
家賃を滞納してしまい、ブラックリストに載るのではないかと不安な人もいるのではないでしょうか。
家賃滞納で信用情報に登録されるのは、主に信販系の保証会社を利用しているケースです。
滞納期間によっても扱いは異なり、必ず登録されるわけではありません。
ただし、条件に該当すると新しい賃貸物件の契約やクレジットカードの利用など、日常生活のさまざまな場面に影響が及びます。
自身の状況を正しく把握しておくことが、次の行動を判断する第一歩です。
本記事では、家賃滞納でブラックリストに登録される条件や期間、確認方法、滞納しそうなときの対処法まで詳しく解説します。
家賃滞納でブラックリストに登録される条件
家賃を滞納したからといって、必ずブラックリストに登録されるわけではありません。
登録されるかどうかは、利用している保証会社の種類や滞納期間などの条件によって異なります。
信販系の保証会社を利用している
家賃保証会社を利用している場合は、滞納が続くと大家や管理会社へ家賃を立て替える「代位弁済」がおこなわれます。
信販系の保証会社は、指定信用情報機関のCIC(株式会社シー・アイ・シー)に加盟しています。
CICでは代位弁済を「異動」の対象と定めているため、代位弁済がおこなわれると信用情報へ登録される仕組みです。
一般的に「ブラックリストに載る」といわれる状態にあたります。
 信用情報機関
オリコフォレントインシュアやジャックス、エポスカードなど、信販会社やクレジットカード会社を母体とする保証会社が信販系に該当します。
なお、以前は全国賃貸保証業協会(LICC)が家賃情報のデータベースを運用しており、加盟企業間で滞納情報が共有されていました。
ただし、2026年3月末で運用が終了し、保有していた情報もすべて破棄されています。
出典:全国賃貸保証業協会「代位弁済情報(家賃情報)データベース運用終了のお知らせ」
両親など個人が連帯保証人になっている場合は、すぐに信用情報へ登録されるわけではありません。
ただし、連帯保証人も支払い義務を負うため、状況によっては連帯保証人の信用情報に影響が及ぶ可能性があります。
信用情報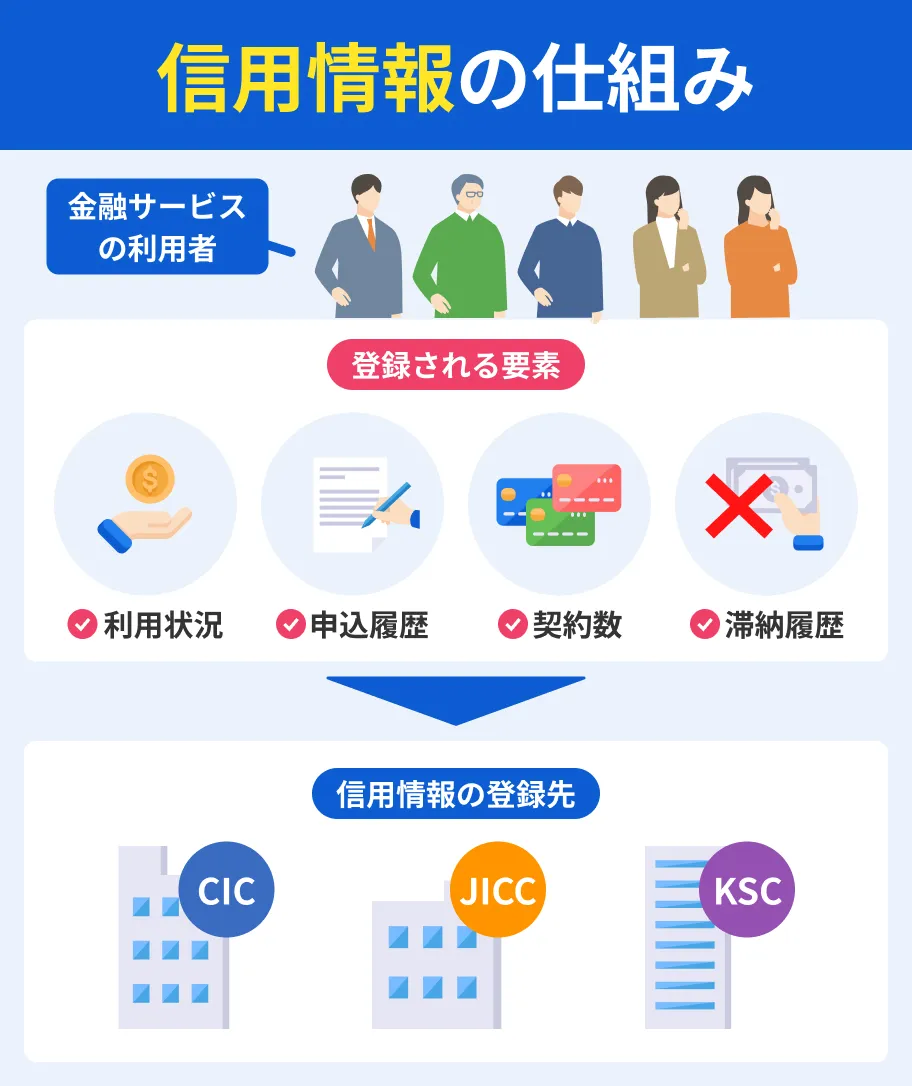
61日以上の滞納で異動情報として登録されやすくなる
CICの基準では、返済日から61日以上または3カ月以上の滞納が「異動」の対象とされています。
家賃の滞納も、信販系保証会社を経由して同じ扱いを受けます。
異動・異動情報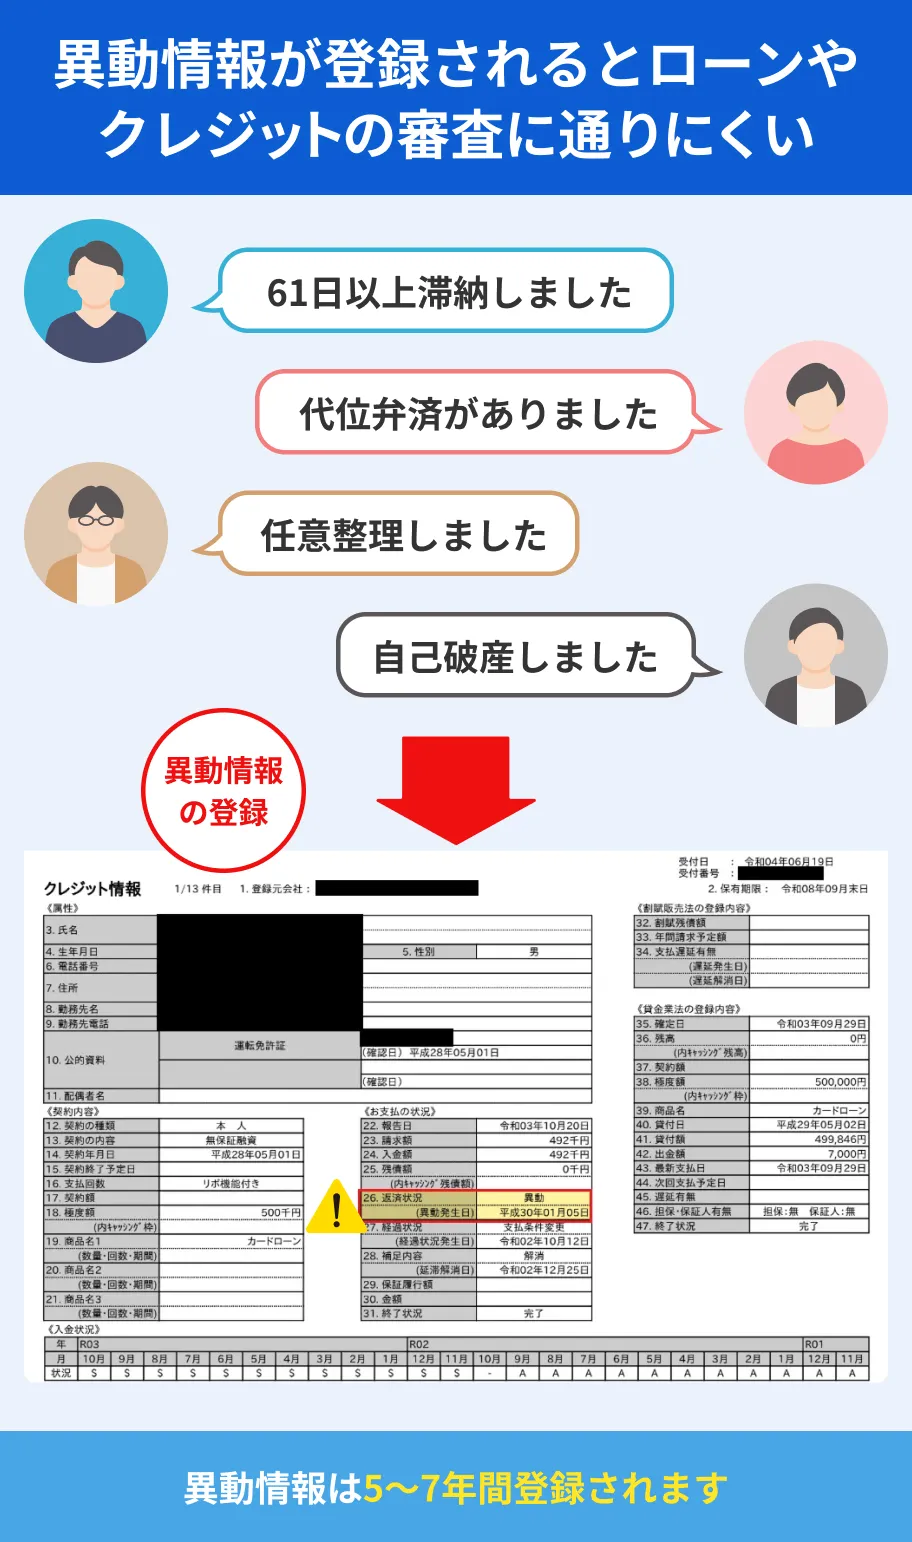
61日未満の滞納であれば、必ずしも異動情報として登録されるとは限りません。
短期間の滞納であっても保証会社の社内データベースには登録されるため、更新時の審査などに影響する場合があります。
61日という基準に達するまでの期間は、まだ選択肢が残されている段階です。
滞納に気づいた時点で、できるだけ早く解消することが大切です。
クレジットカード決済で残高不足が発生している場合も対象になる
家賃をクレジットカード決済にしている場合は、口座の残高不足によって引き落としができないケースがあります。
引き落としができなかった場合も、通常の滞納と同様に扱われます。
クレジットカード会社への未返済が続けば、信用情報に影響が及ぶ可能性もあります。
うっかりによる残高不足を防ぐためにも、引き落とし日前に口座残高を確認しておくことが重要です。
 |
残高不足を防ぐためのポイント |
- 引き落とし日を把握し、前日までに残高を確認する
- 給与振込口座と引き落とし口座を同一にする
- 利用明細をこまめに確認し、引き落とし予定額を把握する
日頃から口座残高を意識しておくことで、意図しない滞納を防ぎやすくなります。
家賃を1カ月滞納した場合の影響
1カ月程度の滞納であれば、異動情報として登録される目安の61日には達していないため、信用情報への影響は限定的です。
ただし、滞納の程度にかかわらず、契約上は支払い義務を果たしていない状態に変わりはありません。
1カ月程度の滞納ではブラックリストになりにくい
家賃を30日滞納した程度であれば、信販系の保証会社を利用していても、異動情報の登録には至らないケースがほとんどです。
異動情報が登録されるのは、返済期日から61日以上が経過した段階とされています。
滞納を繰り返すと、保証会社の社内データベースに履歴が蓄積され、更新時や新規契約時の審査で不利になる場合があります。
短期間の滞納であっても、放置すれば61日という基準に近づいていくため、早期の解消を心掛けましょう。
保証会社によっては督促が早いケースもある
信用情報への登録には至らない段階でも、保証会社からの督促は始まります。
督促のタイミングは各社の運用によって異なり、返済期日の翌日から連絡が入るケースもあります。
督促は、電話やメール、書面など複数の手段でおこなわれるのが一般的です。
連絡を無視し続けると、契約解除や法的手続きへ進むリスクが高まります。
契約している保証会社の督促ルールは、賃貸借契約書や保証委託契約書に記載されています。
返済期日や滞納時の取り扱いを事前に確認しておくことが大切です。
家賃滞納でブラックリストに登録された場合のデメリット
ブラックリストに登録されると、影響は住まいの契約だけにとどまりません。
信販系の保証会社を利用している場合は、信用情報が金融機関やクレジットカード会社にも共有されます。
そのため、日常生活のさまざまな場面で不利益が生じます。
新しい賃貸物件を借りにくくなる
引っ越しを検討する際に押さえておきたいのは、多くの賃貸物件で保証会社の利用が契約条件となっている点です。
ブラックリストに登録されていると審査に通らず、希望する物件を契約できないケースがあります。
特に注意が必要なのは、信販系の保証会社を利用する物件です。
CICに登録された信用情報が照会され、過去の代位弁済の履歴が確認されます。
とはいえ、すべての物件で契約を断られるとは限りません。
|
契約できる可能性がある物件の例 |
- 保証会社の利用が不要な物件
- 信販系以外の保証会社を採用している物件
- 連帯保証人を立てることで契約できる物件
物件を探す際は、どの保証会社を利用しているかを不動産会社に確認しておくと、審査の見通しを立てやすくなります。
クレジットカードやスマートフォンの分割払いができなくなる
信用情報に異動情報が登録されると、クレジットカードの新規申込は通りにくくなります。
すでに保有しているカードも、更新のタイミングで審査があるため、継続利用できない場合があります。
影響はクレジットカードだけにとどまりません。
スマートフォン本体を分割で購入する際も、割賦販売法にもとづく審査がおこなわれ、信用情報が照会されます。
端末代金を一括で用意できる場合は審査の対象外ですが、まとまった資金が必要になります。
分割払いを予定している場合は、事前に信用情報の状態を確認しておくと安心です。
各種ローンの審査に通りにくくなる
金融機関から借入をおこなう際は、多くの商品で信用情報が照会されます。
異動情報が登録されている間は返済能力に問題があると判断され、審査の通過は難しくなります。
|
信用情報が確認される主な借入 |
- 住宅ローン
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードのキャッシング
なかでも住宅ローンは借入額が大きく、長期にわたる返済が前提です。
審査も慎重におこなわれるため、異動情報が登録されている状態での申込は避けるのが現実的です。
借入の予定がある場合は、自身の信用情報を先に把握しておくと、無駄な手続きを減らせます。
家賃滞納による信用情報の登録期間
異動情報が信用情報に登録されるのは、滞納を解消してから一定期間が経過するまでです。
いつ消えるのかを把握しておけば、次の借入や賃貸契約に向けた計画を立てられます。
一般的な登録期間は完済後5年程度とされる
異動情報が信用情報に登録される期間は、滞納を解消してから5年程度とされています。
家賃滞納の場合、情報が登録されるのはCICです。契約終了後5年以内という基準が設けられています。
登録期間中は、クレジットカードやローンの審査に通りにくい状態が続きます。
新たな借入を検討していた場合は、期間が明けるまで待つ判断も必要です。
登録期間は完済日から起算される
5年という期間は、滞納が始まった日ではなく、滞納分を完済した日からカウントされます。
たとえば、2年間滞納を続けた場合、完済までの2年間は登録期間に含まれません。
完済した時点から改めて5年が始まるため、信用情報が回復するまでには合計7年かかる計算です。
滞納を放置している間は、いつまで経ってもカウントが始まりません。
信用情報の回復を早めたい場合は、できる限り早く完済することが確実な方法です。
登録期間を自分の意思で短縮する方法は基本的にない
一度登録された異動情報を、期間の途中で消してもらうことはできません。
信用情報機関へ申請したり、保証会社へ依頼したりしても、対応してもらえない仕組みです。
インターネット上には「情報を消せる」とうたう業者も存在しますが、利用は避けるべきです。
信用情報の不正な書き換えは違法行為にあたり、トラブルに巻き込まれるリスクがあります。
現実的な対応は、滞納分を完済して経過期間を進めることのみです。焦らず、期間が過ぎるのを待つ姿勢が求められます。
信用情報を確認する方法
信用情報に異動情報が登録されているかどうかは、開示請求をおこなえば把握できます。
金融機関へ申込する前に状況を確認しておけば、審査に対する不安を減らせます。
開示請求の手順と費用を、以下で確認しましょう。
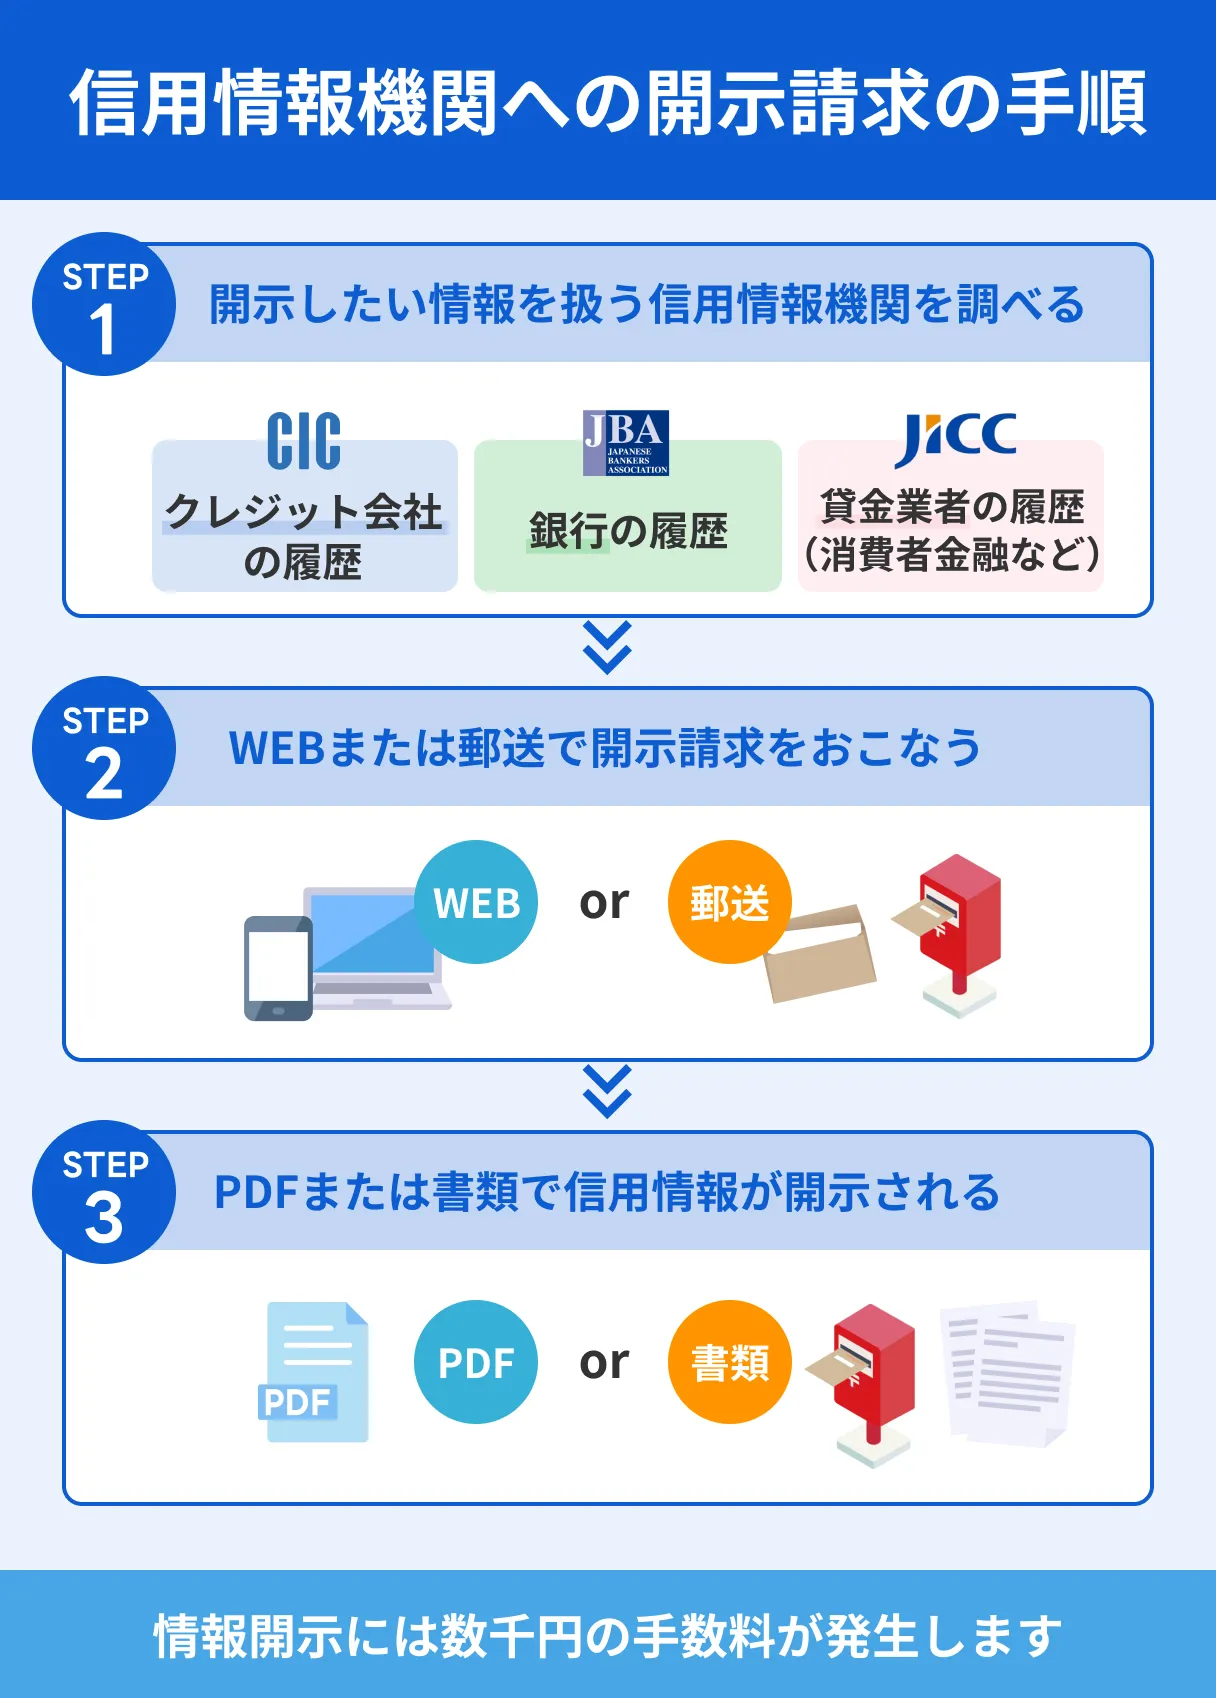
信用情報機関へ開示請求をする
信用情報は、CICへ開示請求をおこなうと確認できます。
家賃保証会社のうち信販系が加盟しているのはCICのため、家賃滞納の履歴を調べる際の窓口となります。
開示方法は、インターネットと郵送の2種類です。
インターネットならスマホの画面上で結果を即時に確認でき、郵送の場合は1週間〜10日ほどで開示報告書が届きます。
急いで状況を把握したい場合は、インターネット開示が適しています。
開示請求にかかる費用と必要書類を準備する
手数料や必要なものは、開示方法によって異なります。
手続きを始める前に、どちらの方法で進めるかを決めておきましょう。

| インターネット | 郵送 | |
|---|---|---|
| 手数料 | 500円 | 1,500円 |
| 決済方法 | ・PayPay ・楽天ペイ ・クレジットカード ・キャリア決済 |
・開示利用券(コンビニチケット) ・定額小為替証書※ ※ゆうちょ銀行で発行するものに限る |
| 必要なもの | ・スマホ ・契約時の電話番号 ・有効なマイナンバーカード |
・信用情報開示申込書 ・本人確認書類2点 |
郵送の場合に必要な本人確認書類は、A群・B群から1点ずつの合計2点です。
|
【A群】発行日から3カ月以内の原本(現住所が記載されているもの) |
- 住民票
- 印鑑登録証明書
- 戸籍の附票
 |
【B群】氏名・生年月日・現住所が記載された面のコピー |
- 運転免許証または運転経歴証明書
- マイナンバーカード(写真付き表面のみ)
- パスポート
- 健康保険の資格確認書
- 各種年金手帳
- 各種障がい者手帳
- 在留カードまたは特別永住者証明書
A群の書類は市区町村の窓口で取得でき、自治体によってはコンビニ交付にも対応しています。
取得にかかる日数も見込んで準備を進めましょう。
開示請求で確認できる項目を事前に把握する
開示報告書には契約内容や返済状況が一覧で表示されます。
家賃滞納の履歴を調べる際は、次の項目に注目しましょう。
|
開示報告書で確認したい項目 |
- 返済状況:「異動」の表示があるか
- 保証履行額:保証会社が立て替えた金額
- 終了状況:「本人以外弁済」の表示があるか
- 保有期限:情報が削除される時期
返済状況の欄に「異動」と表示されていれば、信用情報に異動情報が登録されている状態です。
代位弁済がおこなわれた場合、終了状況には「本人以外弁済」と表示されます。
なかでも重要なのが保有期限です。
表示された年月の月末に情報が削除されるため、いつ回復するかを正確に把握できます。
家賃を滞納しそうなときの対処法
家賃の支払いが難しいと分かった時点で動き出せば、選べる手段は残っています。
滞納が長期化するほど選択肢は狭まり、信用情報への影響も避けにくくなります。
管理会社・大家・保証会社へ早めに連絡する
返済が難しいと分かった時点で、管理会社や大家、保証会社へ連絡しましょう。
期日を過ぎてから督促を受けるより、事前に相談しておくと柔軟に対応してもらいやすくなります。
|
連絡時に伝えておきたい内容 |
- 返済が遅れる理由
- 返済できる見込みの時期
- 一部返済の可否
具体的な見通しを伝えられれば、返済期日の調整や分割での対応を検討してもらえる場合もあります。
無断で滞納を続けると、契約解除や法的手続きへ進むリスクが高まる点に注意が必要です。
連絡しにくい状況ほど、早めの行動が状況の悪化を防ぎます。
家族や知人に相談する
一時的な資金不足であれば、家族や知人に立て替えてもらう方法もあります。
金融機関からの借入と違い、利息が発生せず審査も必要ありません。
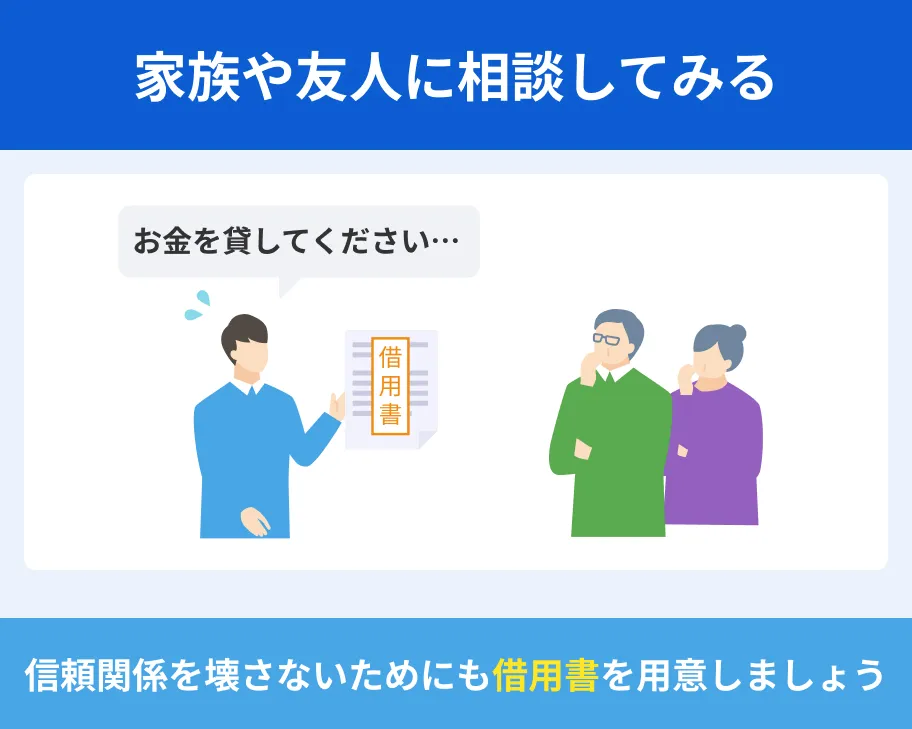
ただし、個人間の金銭のやり取りは関係の悪化につながりやすい点に注意が必要です。
口約束で済ませず、書面を残しておきましょう。
|
借用書に記載しておきたい内容 |
- 借入金額
- 借入日
- 返済期日
- 返済方法
- 双方の氏名・住所・押印
書面があれば、返済条件をめぐる認識のずれを防げます。
期日を守って返済することが、信頼関係を保つうえで何より大切です。
一時的にカードローンの利用を検討する
家族や知人に相談しにくい場合は、カードローンの利用も選択肢の1つです。
滞納によって信用情報へ影響が及ぶ前に、資金を用意する手段として検討できます。
ただし、カードローンは返済を前提とした手段です。
家賃の支払いを先送りにするだけでは、負担が形を変えて残ります。
|
申込前に確認したい事項 |
- 毎月いくらまでなら無理なく返済できるか
- 完済までにどのくらいの期間がかかるか
- ほかに借入がある場合、返済総額が増えすぎないか
収支を整理したうえで、必要最低限の金額に絞ることが大切です。
 事前に借入できるかが分かる

よくある質問
まとめ
家賃を滞納しても、必ずブラックリストに登録されるわけではありません。
信販系の保証会社を利用している場合に、代位弁済の情報がCICへ登録されます。
登録の目安は、返済日から61日以上または3カ月以上の滞納です。
1カ月程度であれば影響は限定的ですが、保証会社の社内データベースには登録されるため、早めの解消が大切です。
一度登録された異動情報は、完済日から5年程度で削除されます。
期間の途中で自分の意思で消すことはできないため、まずは滞納分を完済して経過期間を進めましょう。
自身の状況が気になる場合は、CICへ開示請求をおこなう方法があります。
インターネットなら500円、郵送なら1,500円の手数料で、返済状況や保有期限を把握できます。
家賃の支払いが難しいと分かった時点で、管理会社や大家、保証会社へ相談することが状況の悪化を防ぐ第一歩です。
カードローンを利用する場合は、無理のない返済計画を立てたうえで借入しましょう。