即日で150万円借りる方法は?審査なしの方法や注意点を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 150万円を借りられるかは年収だけでなく他社借入状況でも変わる
- 借入の目的や状況によって検討できる商品が異なる
- 「審査なし」などと宣伝する業者はヤミ金の可能性が高いため利用しない
150万円という高額な借入では、利用する金融機関によって融資スピードや審査基準、貸付条件が大きく異なります。
借入先は、資金が必要なタイミングや状況に合わせて選ぶのがポイントです。
本記事では、150万円を借りるための具体的な方法や審査のポイントを解説します。
月々の返済額シミュレーションから注意点まで、状況に応じて必要な情報をわかりやすく紹介するので参考にしてください。
金融機関から150万円を借りる方法
150万円というまとまった資金を借りる際、借入の目的や状況に応じた金融商品が存在します。
カードローン|商品によって特徴が大きく異なる
資金を早めに用意したい場合は、最短即日または翌日に審査が完了するカードローンが適しています。
カードローンを提供する金融機関には、主に大手消費者金融や銀行が挙げられます。
大手消費者金融と銀行のカードローンは商品の特色が異なるため、どちらが適しているかを事前に確認しましょう。

| 比較項目 | 大手消費者金融 | 銀行 |
|---|---|---|
| 審査スピード | 最短即日〜翌日 | 数日〜1週間程度 |
| 金利 | 年3.0〜18.0%程度 | 年1.5〜14.5%程度 |
| 利用限度額 | 総量規制により年収の3分の1まで | 年収の3分の1を超える借入も可能 |
| 無利息期間 | 一定期間は無利息になる場合がある | 原則なしのケースが多い |
| 在籍確認 | 書類確認が一般的 | 電話連絡が一般的 |
ただし、150万円という高額の借入を希望する場合は、審査が慎重におこなわれることは認識しておきましょう。

| 商品 |
 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|---|
| 融資時間 | 最短8分※1 | 最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年4.5~18.0% | 年3.0~18.0% | 年2.4%~17.9% | 年1.38~17.8%金利優遇とコースは |
年1.9~14.5% | 年1.59~18.0% |
| 限度額 | 1万円~500万円 | 1万円~800万円 | 1万円~800万円 | 10万円~800万円 | 10万円~800万円 | 最大1,000万円 |
| 無利息期間 | 365日※2 | なし | 最大30日間※初回契約日の翌日から |
なし | 最大30日間 | 最大30日間 |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
フリーローン|一括で借りられ計画的に返済できる
フリーローンは銀行を中心に取り扱われている金融商品で、契約時に一括でお金が振り込まれます。
 フリーローン
追加で借入するには、その都度審査を受けなければなりません。
この「簡単には追加借入できない」という制約が借り過ぎの防止になり、毎月一定額を計画的に返済していきたい人に適しています。
カードローンと比較して、金利が低い傾向があるのも特徴です。
ただし、審査に1〜2週間かかることが一般的で、即日での借入を希望する場合には不向きです。
また、お金の使い道を証明する書類の提出を求められるケースがある点にも注意しましょう。
ビジネスローン|個人事業主・フリーランスの事業資金に使える
個人事業主やフリーランスが事業拡大や資金繰りのために150万円を必要とする場合は、ビジネスローンの活用が適しています。
ビジネスローン個人向けのカードローンは、資金の使い道が「生活費や個人消費」に限定されているケースが多く、原則として事業資金への充当が禁止されているためです。
ビジネスローンであれば、確定申告書や事業計画書などを提示することで、事業性資金としての融資を受けられます。
おまとめローン|複数社の借入をまとめられる
すでに複数の金融機関から借入があり、合計で150万円程度の資金を整理したい場合は、おまとめローンの利用が選択肢に入ります。
おまとめローンは、複数のローンを一本化することで毎月の返済日や返済先を一つに集約し、返済管理を簡略化するための商品です。
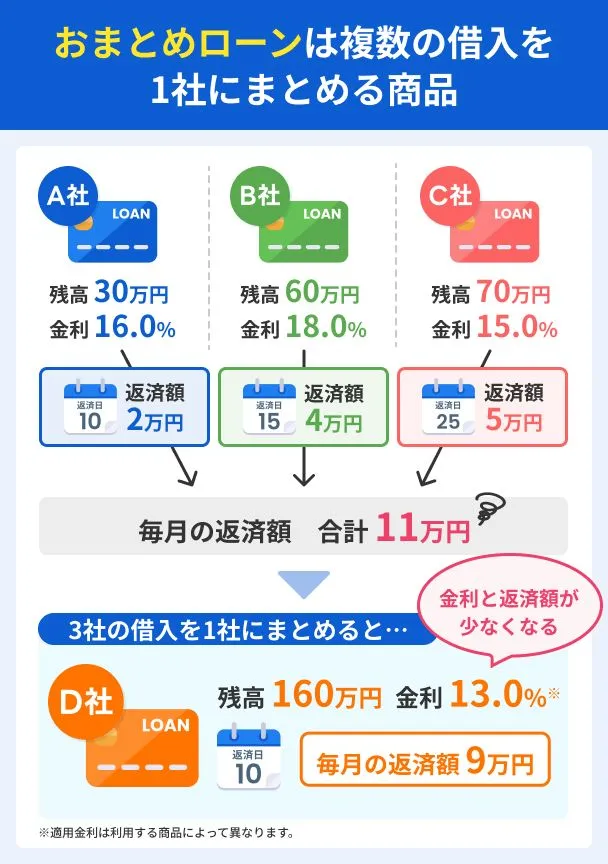
また、金利の低い商品へ一本化できれば、毎月の返済負担や利息負担を軽減できる可能性があります。
ただし、返済期間を長めに設定すると金利が下がっても総返済額が増加するケースがあるため、事前に返済シミュレーションをおこなうことが重要です。
金融機関で150万円を借りるための条件
金融機関から150万円を借りるには、一定の基準や条件を満たしている必要があります。
審査では、利用者の返済能力や信用力が慎重に確認されるためです。
事前に確認すべき主な4つの条件について解説します。
希望する商品の申込条件を満たしている
まず、希望する金融商品の申込条件を満たしているか確認しましょう。
各種ローンには、年齢制限や収入に関する要件が定められています。
| 項目 | 内容 |
|---|---|
| 年齢制限 | 満20歳以上(一部例外あり) 上限は60代後半〜70代前半など金融機関により差がある |
| 収入状況 | 本人に安定した継続収入があること |
なお、「安定した継続収入」とは、毎月定期的な収入を得ている状態を指します。
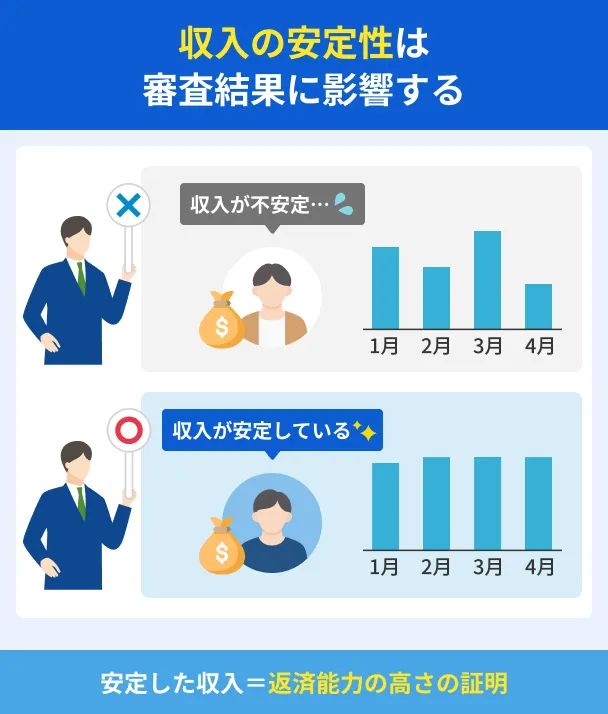
専業主婦(主夫)や無職の人は原則として申込ができません。
他社含めて年収に対する借入額が大きすぎない
借入を検討する際は、年収に対する借入額の割合が重要となります。
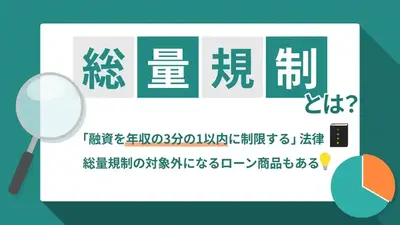
消費者金融などの貸金業者は、貸金業法の「総量規制」により、原則として借入残高が利用者の年収の3分の1を超える融資はできません。
総量規制そのため、他社からの借入が一切ない場合でも、年収450万円未満では150万円を借りられません。
加えて他社借入がある場合は、その残高も合算した金額が年収の3分の1以下である必要があるため、実際に借りられる金額はさらに少なくなります。
銀行カードローンは総量規制の対象外ですが、自主規制により同様の上限を設けている場合が多くなっていることにも注意が必要です。
なお、総量規制の範囲内に収まっていることは、審査に通る条件の一つにすぎません。
実際の審査では、このあと紹介する収入証明書の提出や信用情報の確認なども含め、総合的に判断されます。
有効な収入証明書を提出できる
150万円の利用限度額を希望する場合、収入証明書の提出が必須となります。
貸金業法では、1社からの借入額が50万円を超える場合、または他社との借入合計額が100万円を超える場合に収入証明書の確認を義務付けているためです。
 |
提出を求められる収入証明書の一例 |
- 源泉徴収票
- 確定申告書・青色申告決算書
- 給与明細書(直近2カ月分+賞与明細書)
- 所得証明書・住民税決定通知書
発行に時間がかかるものもあるので、借入を検討する段階で用意しておくと安心です。
信用情報に異動情報が登録されていない
金融機関は審査時に信用情報機関に照会をおこない、利用者の返済履歴や借入状況がわかる信用情報を確認します。
信用情報に異動情報が登録されていると、審査に通過するのは難しくなります。
異動・異動情報自身の信用情報に不安がある場合は、事前におこなえる情報開示手続きで状態を確認することも検討しましょう。
150万円を借りた場合の返済シミュレーション
150万円という高額を借入する場合、毎月の返済額や利息負担がどのくらいになるのかを事前に把握しておくことが大切です。
1社から150万円をまとめて借入する場合、利息制限法に基づき上限金利は年15.0%以下に制限されます。
ここでは、元本100万円以上で適用される上限金利「年15.0%」を基準としたシミュレーションをおこないます。
利息制限法| 返済期間 | 回数 | 毎月の返済額 | 利息の合計 | 総返済額 |
|---|---|---|---|---|
| 3年 | 36回 | 約51,900円 | 約368,400円 | 約1,868,400円 |
| 5年 | 60回 | 約35,600円 | 約636,000円 | 約2,136,000円 |
毎月の返済額や利息負担を軽減したい場合は、お金に余裕があるタイミングで追加返済をおこない、元金を効率的に減らす工夫が有効です。
追加返済(随時返済・繰り上げ返済)
150万円を借りる際の注意点
150万円という高額な借入を希望する場合、契約手続きや審査の段階で慎重な対応が求められます。
不適切な行動をとると審査時間が長引いたり、審査に通過できなかったりする可能性があります。
事前に押さえておくべき主な注意点を解説します。
申込内容に不備があると審査に時間がかかる
申込時に記入した氏名、住所、勤務先情報、年収などに誤りや記入漏れがあると、審査結果が出るまでに時間がかかります。
情報の照合や申込者への連絡など、金融機関側の確認作業が発生するためです。
特に即日での借入を希望している場合、不備によって希望通りの日程でお金が用意できなくなる可能性が高まります。
入力フォームに情報を入力した後は、送信する前に誤字脱字や数値の入力間違いがないかをしっかり確認しましょう。
短期間で複数の金融機関へ同時に申込しない
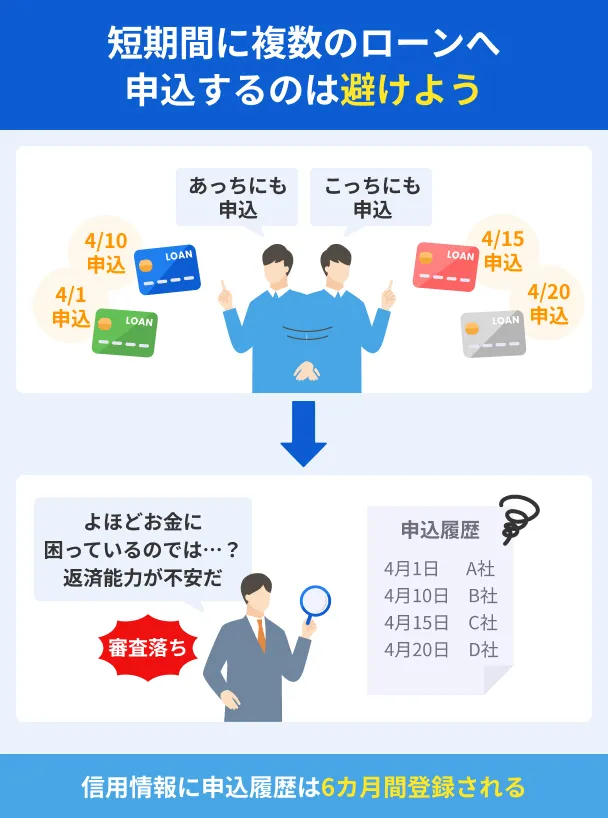
短期間のうちに、複数の金融機関へ同時にローンの申込をするのは控えましょう。
金融機関に申込をおこなうと、その事実が信用情報機関に記録されます。
短期間で連続して申し込んでいる履歴が残ると、「資金繰りに困窮している」「他社でも同時に借りようとしている」といった印象を与え、審査に悪影響を及ぼす可能性があります。
借入先を検討する際は1社に絞り込み、その審査結果を確認してから次の商品の検討へ進んでください。
虚偽の申告をしない
審査を有利に進めたいからといって、年収や勤務先、借入理由について虚偽の申告をするのは避けましょう。
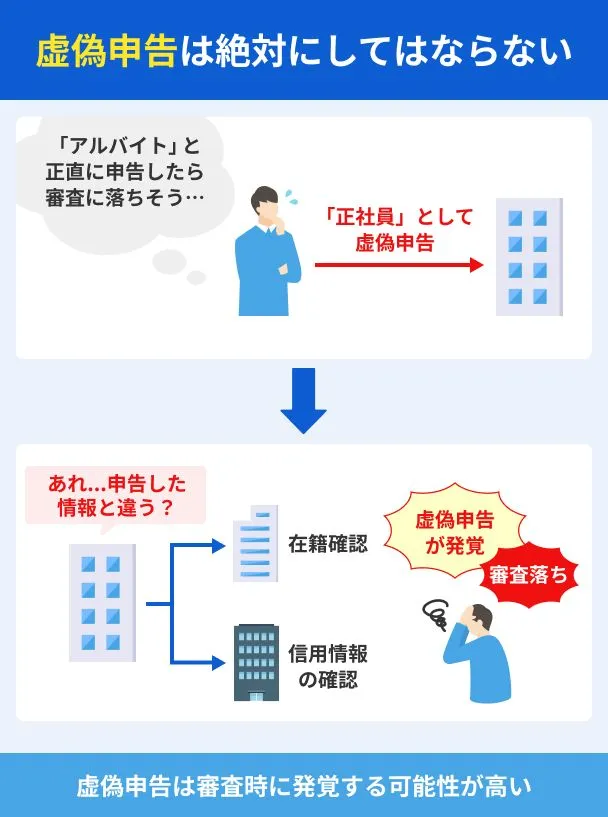
金融機関は提出された収入証明書や信用情報の確認などによって慎重に確認をおこなうため、虚偽の申告は発覚する可能性が高くなっています。
契約後に虚偽が発覚した場合は、一括返済を求められたり、以降の利用が停止されたりする重大な措置がとられることになります。
申告情報は正確かつ事実に基づいて入力してください。
金融機関から「審査なし」で150万円を借りることはできない
「審査なしで150万円借りたい」「過去に滞納したため審査が甘いところを探している」と考える人もいるかもしれません。
結論から言うと、正規の金融機関で審査をおこなわずに150万円を借りられる商品は存在しません。
「審査なし」などと宣伝するサービスには大きなリスクが潜んでいるため、注意点として正しく理解しておきましょう。
貸金業法で返済能力の調査が義務付けられている
正規の消費者金融などの貸金業者では、融資をおこなう際に利用者の返済能力を調査することが貸金業法(第13条第1項)で義務付けられています。
返済能力の調査これは、過剰な借入によって利用者が返済不能に陥るトラブルを防ぐための制度です。
銀行はこの法律の適用対象外ですが、同様の考え方に基づき独自の審査体制を整えています。
たとえ少額の借入であっても無審査で融資を受けることはできません。
「審査なし」「誰でも融資」と謳う業者はヤミ金の可能性がある
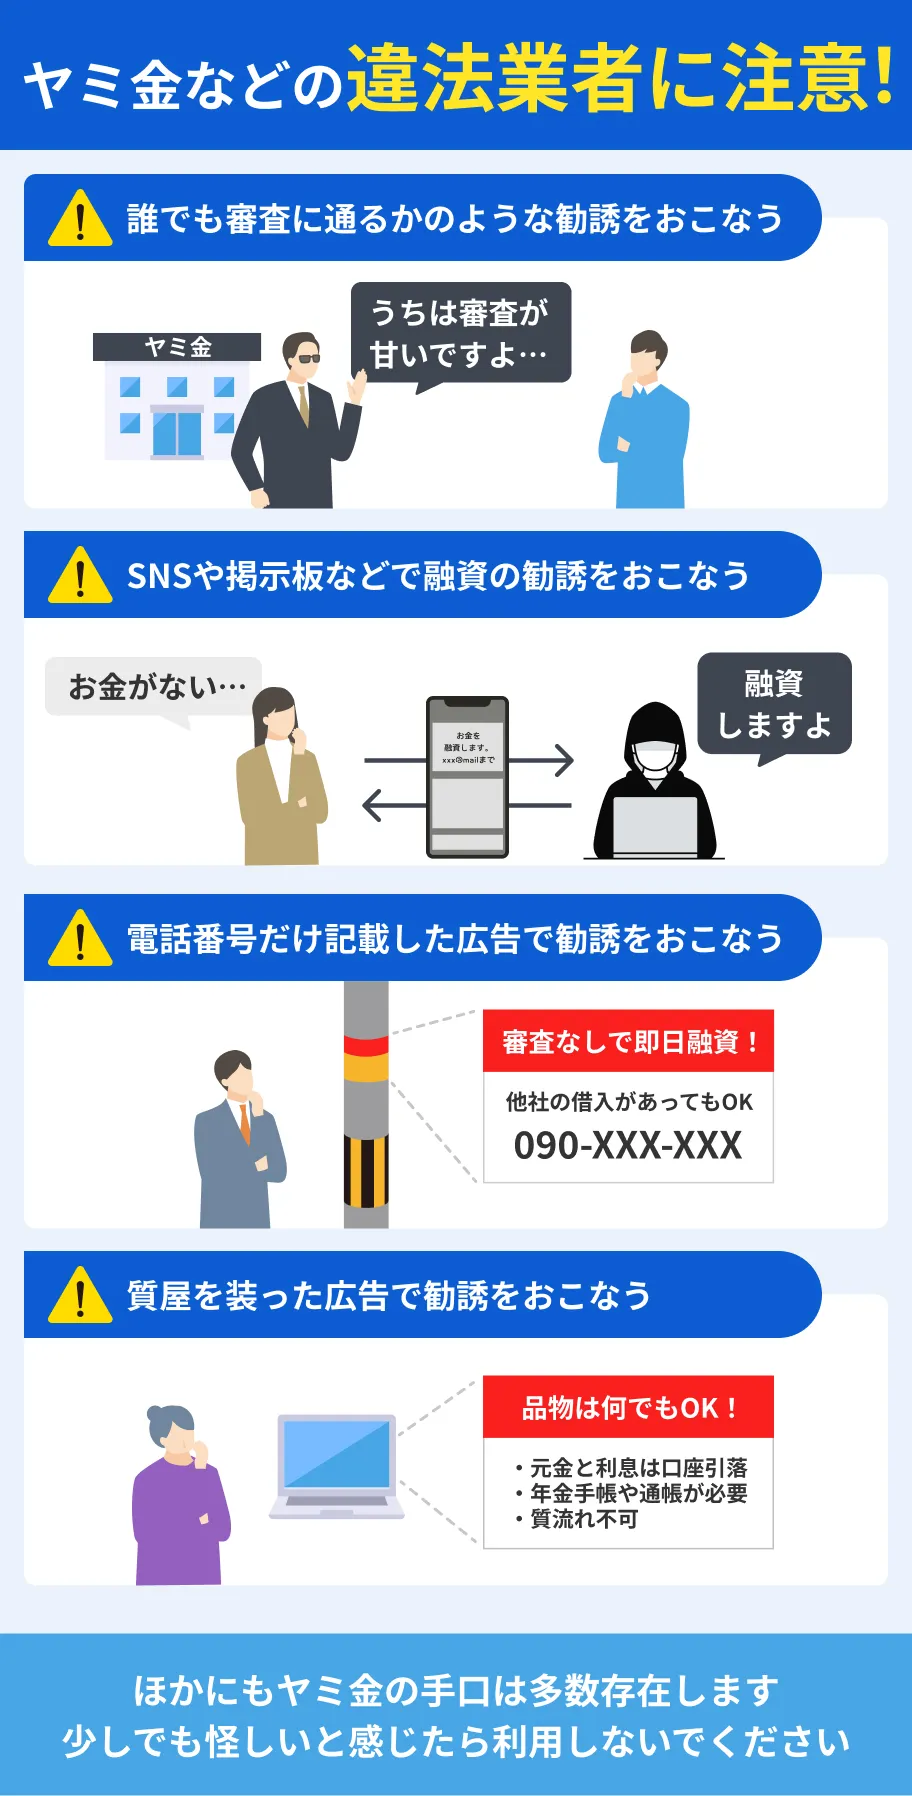
「審査なし」「誰でも即日融資」「ブラック歓迎」といった甘い言葉で勧誘をおこなう業者は、いわゆる「ヤミ金」である可能性が極めて高くなります。
闇金(ヤミ金・ヤミ金融)正規の事業者がこのような過度な返済能力の軽視を煽る表現を使用することは、法令で厳しく禁止されています。
ヤミ金を利用してしまうと、法外な利息を請求されたり、勤務先や家族へ過酷な催促がおこなわれたりするなど、深刻な被害に発展するリスクがあります。
どんなにお金に困っていても、違法な業者からは絶対に借入してはいけません。
SNS上の個人間融資も違法業者に巻き込まれるリスクが高い
近年、SNSや掲示板などで「お金貸します」と呼びかけて金銭の貸し借りをおこなう「個人間融資」が見受けられます。
しかし、個人を装って不特定多数に繰り返し金銭を貸し付ける行為は、貸金業法上の「貸金業」に該当するため、無登録でおこなうのは法律違反です。
貸金業実態はヤミ金業者が潜んでいることが多く、個人情報を悪用されたり、犯罪への加担を求められたりする危険性が高くなっています。
トラブルに巻き込まれないためにも、SNSを介した個人間での金銭取引は避けましょう。
借りる以外で150万円を用意する方法
金融機関からの借入やローン審査に通過するのが難しい場合や、利息の負担を避けたい場合は、借りる以外の方法で150万円を調達する選択肢を検討しましょう。
それぞれの特徴や注意点を理解したうえで、自身の状況に適した手段を選ぶことが重要です。
家族・友人への相談も選択肢になり得る
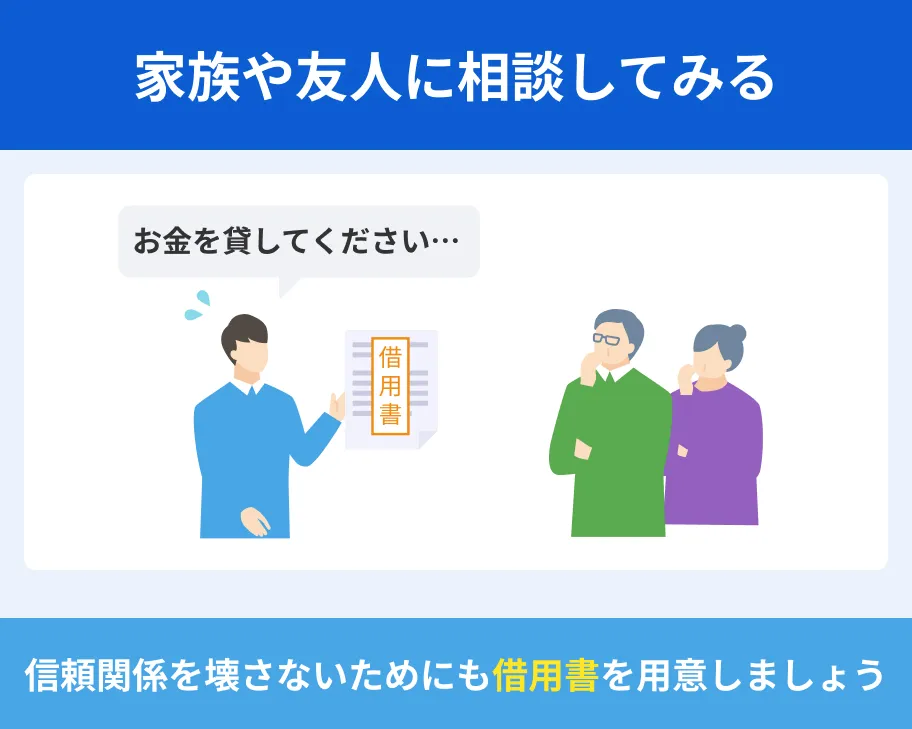
金融機関からの借入が難しい場合、家族や友人に相談して貸してもらう方法があります。
利息や返済期日を柔軟に相談できるメリットがありますが、借入金額が150万円と高額であるため、人間関係に悪影響を及ぼす可能性がある点には注意が必要です。
無用なトラブルを防ぐためには、親族間であっても返済期日や返済方法、利息の有無などを明記した借用書を作成し、書面に残しておくことが欠かせません。
なお、返済の意思がないとみなされた場合や、無利息で借りた際の利息相当額が年間110万円を超えた場合、贈与税の対象となる可能性があります。
また、お金を借りる際は返済計画を明確に提示し、誠実に対応することも重要です。
生命保険の契約者貸付なら審査なしで借りられる
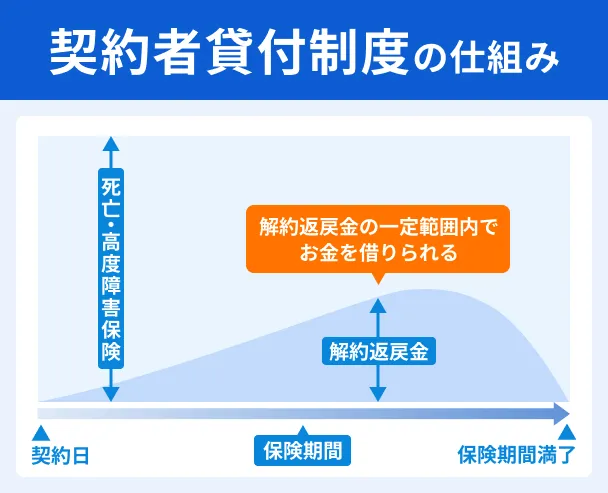
終身保険や養老保険などの積立型の生命保険に加入している場合、契約者貸付制度を活用してお金を借りられる可能性があります。
契約者貸付ただし、150万円のようなまとまった金額を借りるには、それだけの解約返戻金が積み上がっている必要があるため、利用できる人は限られます。
解約返戻金自身の積立金を担保とするため審査なしで利用でき、保障を継続したままお金を準備できます。
金利は年2.0〜3.0%程度と、カードローンと比較して低めに設定されている点も特徴です。
ただし、この金利は保険会社や契約時期によって異なるため、契約中の保険会社に確認してください。
また、150万円規模の借入では利息の負担も相応に大きくなるため、返済計画を立てて計画的に利用しましょう。
高額の査定額になる品物が複数あれば質屋で借りられる
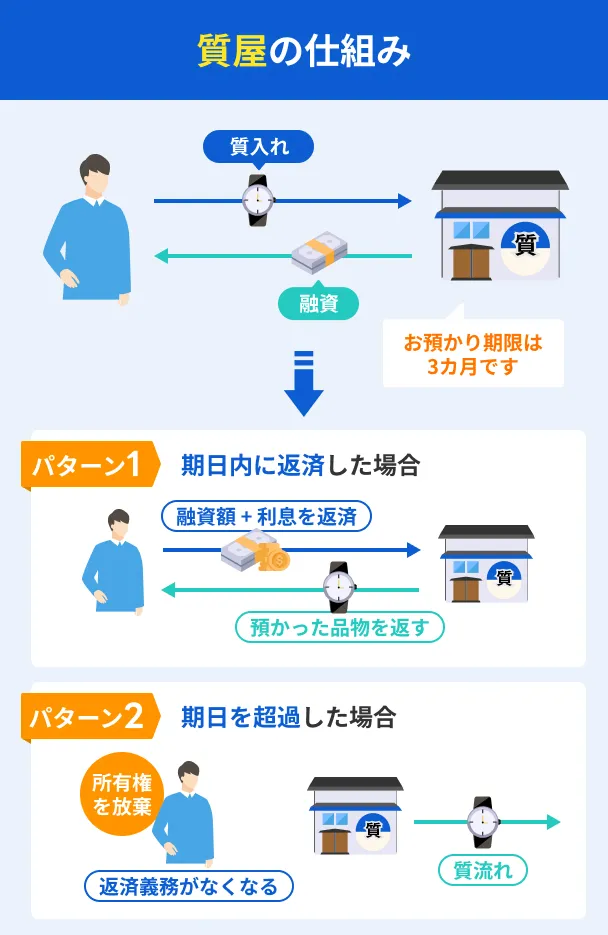
価値のある貴金属やブランド品、高級時計などを所有している場合、質屋に預けることで借入する「質入れ」という方法があります。
預ける品物の査定価値に応じて借りられる金額が決まるため、信用情報機関への照会や収入証明書の提出といった審査はおこなわれません。
万が一返済ができなくなった場合でも、預けた品物の所有権が質屋に移る(質流れ)のみで、督促を受ける心配がない点が特徴です。
ただし、150万円という高額な資金を調達するには相応の価値を持つ品物が複数必要となるケースが一般的です。
また、質屋の利息(質料)は年利換算でカードローンよりも高く設定されているケースが多いため、短期間での返済を前提として計画的に利用しましょう。
よくある質問
まとめ
150万円という高額な資金を準備する場合、即日での借入を希望するなら最短即日融資に対応したカードローンが適しています。
ただし、150万円を貸金業者から借りるには、他社借入がない場合でも年収450万円以上が目安となり、収入証明書の提出も必須です。
資金の利用目的や現在の状況に応じて、フリーローンやビジネスローン、おまとめローンなどの選択肢も比較・検討しましょう。
また、正規の金融機関において「審査なし」で借りられる商品は存在しません。
違法業者やSNSでの個人間融資には絶対に手を出さず、計画的な利用と返済を心掛けましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可