明日生きるお金がないときの対処法|やってはいけないことも解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2,000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心掛けている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- お金に困った際は収入や借入状況に適した方法の選択が重要
- 収入がある場合は一時的な借入、無職の場合は審査なしの方法を検討
- お金がないときも違法業者からの借入や闇バイトは絶対にしてはいけない
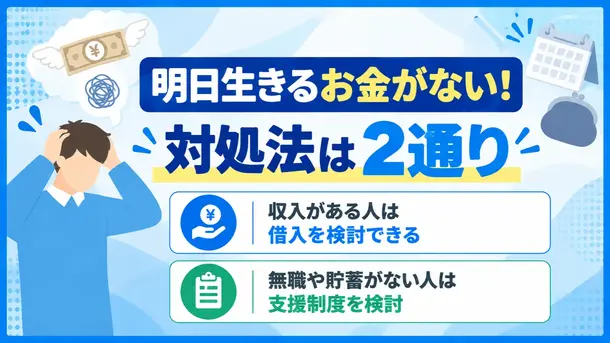
明日生きるためのお金に困った場合、収入の有無によって検討できる方法が異なります。


本記事では、お金がないときの対処法を状況別に紹介します。
注意点や利用してはいけない方法も解説するので、ぜひ参考にしてみてください。
明日生きるお金がない|収入がある人向きの方法
正社員、アルバイト・パートなどで一定の収入を得ている人は、カードローンやクレジットカードのキャッシング枠を利用できる可能性があります。
生命保険の契約者貸付や給料の前払い、従業員貸付なども選択肢に入れてみてください。
消費者金融カードローン
消費者金融カードローンの大きな特徴は、審査スピードの速さです。
申込のタイミングや審査状況にもよりますが、最短即日融資を受けられる可能性もあります。
初回契約者を対象に、無利息期間を設けているカードローンが多いのも強みです。
 無利息期間
ただし、手数料は別途発生する場合がありますまた、期間内に完済しない場合でも利息の軽減が見込めます。ただし、サービスの提供先によっては、適用開始日が異なるため、契約時に確認が必要です。
急ぎで借りたい人や、短期間で返済できる見込みがある人に適しています。
ただし、消費者金融カードローンは総量規制の対象である点に注意が必要です。
総量規制借入希望額や他社借入額によっては、審査に通過できないか、希望より低い金額しか借りられないケースがあります。
・大手5社の商品テーブルを挿入
銀行カードローン
銀行カードローンは、消費者金融と比べて金利が低めに設定されています。

| 消費者金融カードローン | 年3.0~18.0%程度 |
|---|---|
| 銀行カードローン | 年1.5~14.5%程度 |
借りる金額や期間が同じ場合、金利が低ければその分返済負担の軽減が可能です。
| 利息額 | 返済総額 | |
|---|---|---|
| 金利年18.0% | 10万円×18.0%÷365日×60日=2,958円 | 10万円+2,958円=102,958円 |
| 金利年14.5% | 10万円×14.5%÷365日×60日=2,383円 | 10万円+2,383円=102,383円 |
銀行は、反社会的勢力への融資を防ぐ目的で警察庁データベースへの照会をおこなっています。
そのため、審査には時間がかかる傾向にあります。
銀行によっては普通預金口座の開設が必要なケースもあるので、時間や手間を省きたい人は別の方法も検討しましょう。
クレジットカードのキャッシング枠
クレジットカードには、用途別にショッピング枠・キャッシング枠の2種類があります。
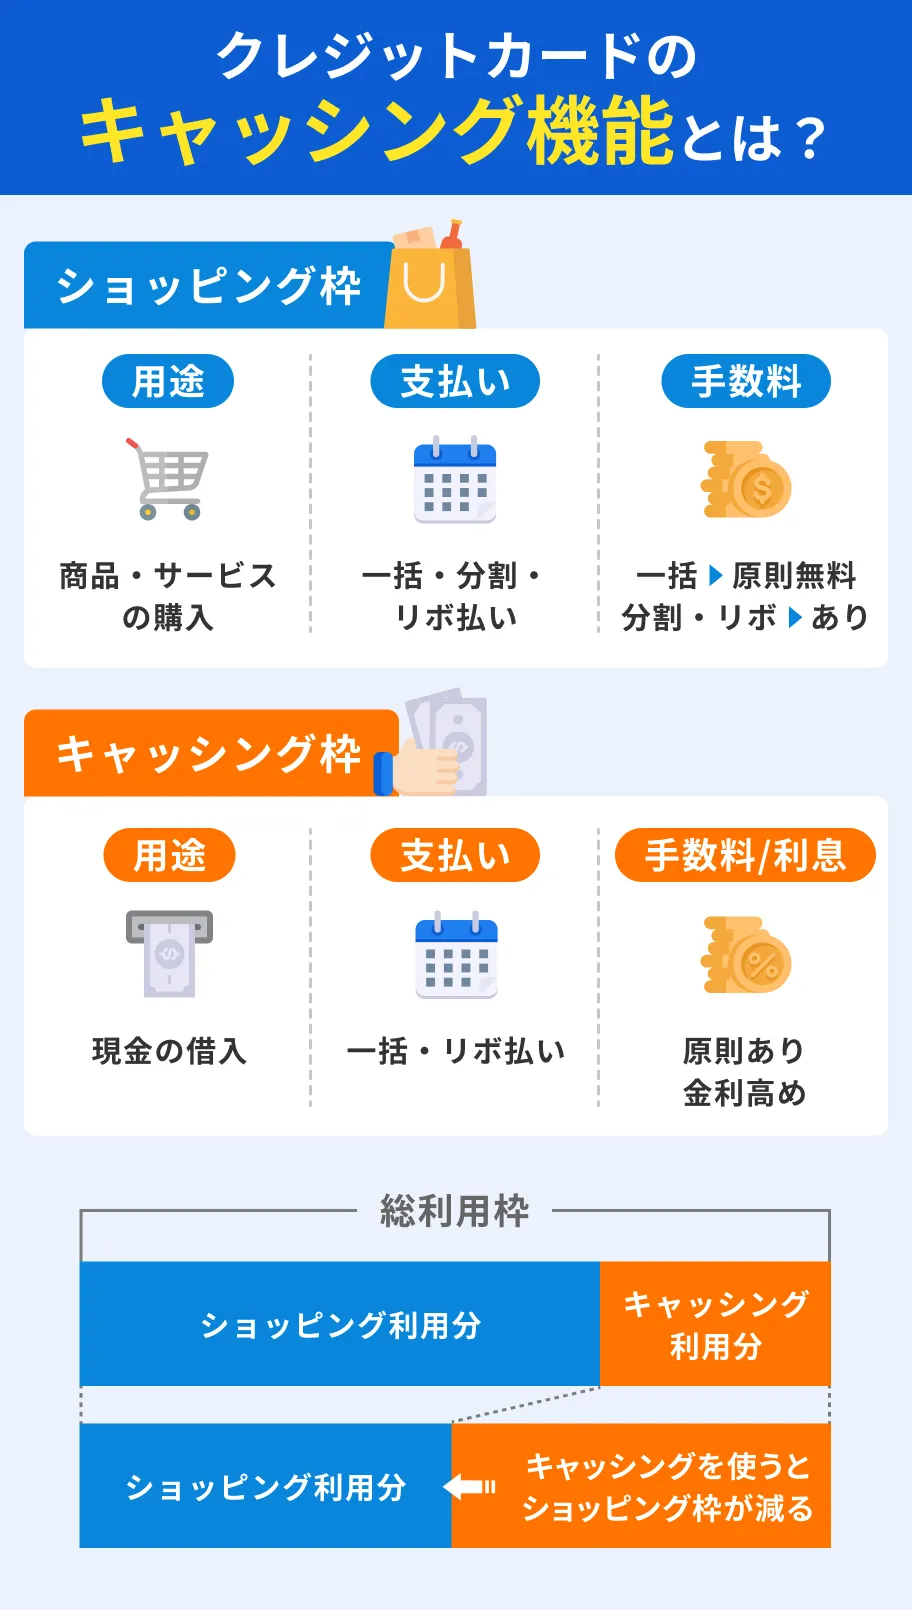
キャッシング機能付きのクレジットカードがあれば、新たな申込や審査を経ずに借入が可能です。
一般的に、WEBや電話で口座振込を依頼するか、ATMで現金を引き出す方法が利用できます。
キャッシング枠が付帯されていないか、そもそもクレジットカードを持っていない場合は新規の審査が必要です。
金融機関によっては審査やカード発行に1週間程度かかるケースもあるため、余裕をもった手続きを心掛けましょう。
生命保険の契約者貸付
契約者貸付制度とは、解約返戻金の一定範囲内で保険会社からお金を借りられる制度です。
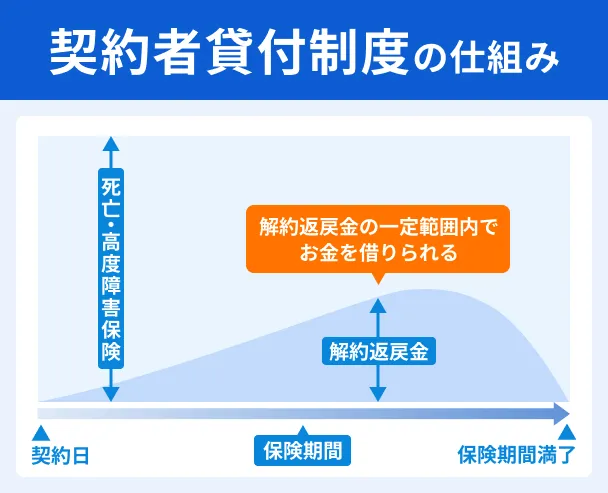
解約返戻金を担保にお金を借りる制度なので、収入状況などの審査はおこなわれません。
保険を継続したまま借入できるほか、保険会社や借入方法によっては、最短で即日融資を受けることも可能です。
ただし、元金と利息の合計が解約返戻金を上回ると、保険が失効するリスクもあります。
事前にしっかりと返済計画を立てたうえで利用してください。
給料の前払い
給料の前払いとは、すでに働いた分の給料を、本来の給料日よりも早く受け取る方法です。
似た言葉に給料の前借りがありますが、両者は意味が異なります。
| 前払い | すでに働いた分の給料を給料日前に受け取る |
|---|---|
| 前借り | まだ働いていない分の給料を給料日前に借りる |
会社は給料の前借りに応じる義務を負いませんが、前払いであれば労働基準法に基づいて請求できる可能性があります。
 |
前払いを請求できるケース |
- 出産
- 疾病
- 災害
- 結婚
- 死亡
- やむを得ない事情で1週間以上にわたって帰郷する場合
前払いを利用した場合、本来の給料日に受け取れる金額が少なくなります。
給料日の直後に大きな出費があるときは、慎重に利用を検討しましょう。
即日でお金を受け取れるとは限らないため、急ぎの場合は手続きにかかる時間も確認してください。
従業員貸付制度
従業員貸付制度とは、福利厚生の一環として、会社が社員に融資をおこなう制度です。
勤務先によって異なるものの、金融機関からの借入よりも金利は低めに設定されています。
ただし、資金用途に制限が設けられていることが多く、希望すればいつでも利用できるとは限りません。
|
資金用途として認められる主なケース |
- 医療費
- 冠婚葬祭費
- 自然災害による被害の修繕費
- 教育費
- 引っ越し費用
また、基本的に利用対象者は正社員に限られています。
滞納すると社内での評価に影響する可能性もあるため、計画的な利用が大切です。
勤務先に制度が導入されているかどうかは、人事部などの担当部署に問い合わせるか、就業規則で確認してみましょう。
スマートフォンのキャリア決済
キャリア決済とは、商品やサービスの代金を携帯電話料金と合算して支払う方法です。
手元にお金がないときでも、買い物やサブスクリプション料金などの決済ができます。
|
キャリア決済の一般的な流れ |
- キャリア決済で商品やサービスを購入する
- 事業者から各キャリアに情報が送信され、決済処理がおこなわれる
- 事業者から利用者へ商品の引き渡しをおこなう
- 各キャリアが代金を立て替える
- 各キャリアが代金・携帯電話料金を合算して利用者に請求する
- 利用者が支払いをおこなう
IDやパスワードを入力するだけで決済が完了するため、スピーディーに買い物できる点がメリットです。
一方、利用限度額は月数万~10万円程度と低めであり、高額の買い物には使えない場合があります。
また、無計画に利用すると請求額が大きくなってしまうので、本当に必要な買い物かを慎重に検討してください。
銀行の定期預金担保貸付
銀行の総合口座に定期預金を預けているなら、それを担保にお金を借りる方法もあります。
定期預金担保貸付は、普通預金口座の残高が不足した際、自動で融資を受けられる仕組みです。
定期預金を解約する必要はないため、将来的な備えを確保しつつ、急な出費への対応もできます。
利用限度額は、定期預金残高の90%程度が一般的です。
返済時は普通預金口座に元金と利息の合計を入金するだけなので、大幅な手間はかかりません。
滞納時は担保としている定期預金で相殺され返済に充てられるため、計画的に返済を進めましょう。
明日生きるお金がない|無職・貯蓄が少ない人向きの方法
なにかしらの事情で仕事に就けず、貯蓄も少ない人は、安定収入を前提とした制度の利用が難しいケースがあります。
質屋や不用品の売却など、審査なしでお金を工面できる方法を検討してみてください。
公的融資制度や、失業保険を利用する方法も考えられます。
公的支援制度
公的支援制度は、主に病気や介護で働けず生活が困窮している人、求職中の人などを対象としています。
所定の条件を満たす必要はあるものの、収入状況や信用情報に不安がある人でも利用しやすい方法です。
借入制度の場合は返済が必要ですが、無利息または低金利のものが多いため、金銭的な負担を抑えて利用できます。
| 制度 | 制度の概要 | 利用対象者 | 実施主体 |
|---|---|---|---|
| 生活福祉資金貸付制度 | 低所得者などの生活安定や 経済的自立を支援するため、 融資や相談に対応する制度 |
低所得世帯 障害者世帯 高齢者世帯 |
都道府県社会福祉協議会 |
| 求職者支援制度 | 雇用保険を受給できない人などが、 職業訓練や給付金などを受けながら 再就職や転職、スキルアップを 目指す制度 |
雇用保険を受給できない離職者 収入が一定額以下の在職者など |
都道府県労働局 独立行政法人高齢・障害・求職者 雇用支援機構 |
| 生活保護制度 | 資産や能力などを活用しても 生活に困窮する人に最低限度の 生活を保障し、自立を支援する制度 |
世帯の収入や資産などを活用しても、 国の定める最低生活費を 満たせない人・世帯 |
国の制度に基づく地方自治体 |
| 雇用保険の基本手当 (失業保険) |
失業中の生活を支え、求職活動と 再就職を促進するための給付制度 |
離職した雇用保険の被保険者で、 働く意思・能力があり、積極的に 求職活動をしているにもかかわらず 就職できない人 |
厚生労働省 |
| 傷病手当金 | 病気やけがで働けず、給与を十分に 受けられない場合に、所得を補う 健康保険の給付制度 |
会社員など健康保険の被保険者で、 業務外の病気・けがで働けない、 連続3日間の待期を含め4日以上休業、 休業期間に給与が支払われなかった などの要件を満たす人 |
協会けんぽ 加入している健康保険など |
出典:厚生労働省|生活福祉資金貸付制度、厚生労働省|求職者支援制度のご案内、厚生労働省|生活保護制度、ハローワークインターネットサービス‐基本手当について、協会けんぽ|傷病手当金|給付と手続き
制度によっては審査や給付などに時間がかかる場合もあるので、余裕をもって申請しましょう。
質屋
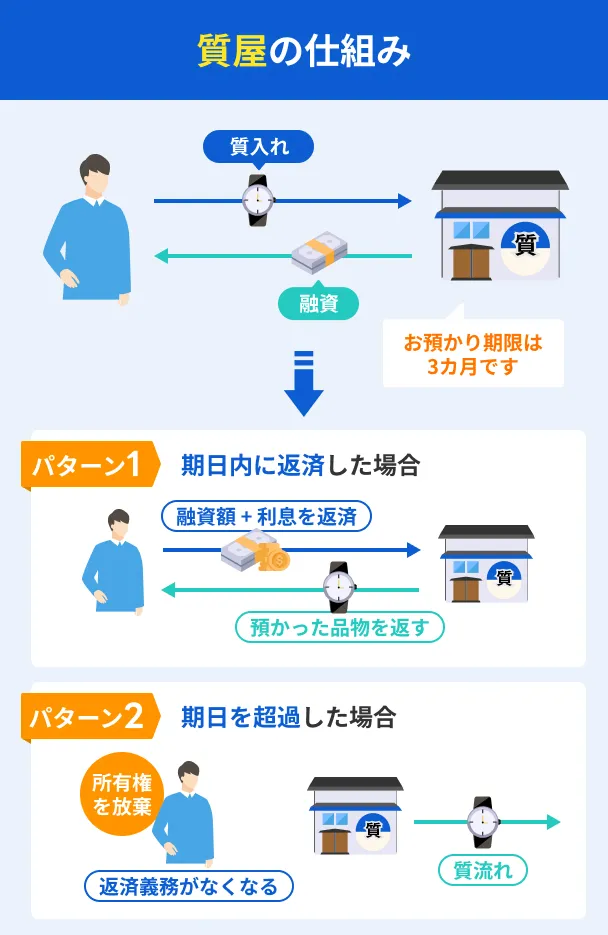
質屋とは、金銭的な価値のある物品を預ける代わりに、査定額の範囲内で融資を受けられるサービスです。
物品を担保とするため、収入や信用情報の審査はおこなわれません。
|
質屋に預けられる物品の例 |
- 腕時計
- ブランド品(鞄・財布など)
- 金・プラチナ
- 指輪・ネックレス
- 宝石類
- 家電製品
- 楽器
- 記念金貨・外国金貨
質屋の返済期限は原則として3カ月です。
なお、質屋の利息は月単位で計算され、質屋営業法に基づく上限金利は年利109.5%(月利最大9.0%)です。
年換算した場合、消費者金融カードローンよりも利息が高い水準になるケースがあるため、計画的に利用しましょう。
なお、返済期限を超過した場合は「質流れ」となり、物品の所有権を放棄することになります。
質流れになれば返済義務はなくなりますが、手元に品物は戻りません。
不用品の売却
自宅に使わないものがある人は、フリマアプリやリサイクルショップの利用も選択肢に入れてみましょう。
| メリット | デメリット | |
|---|---|---|
| フリマアプリ | ・スマホさえあれば簡単に出品できる ・自分で価格を設定できる |
・発送などの作業はすべて自分でおこなう必要がある ・出品した商品がすぐに購入されるとは限らない |
| リサイクルショップ | ・基本的にその場で査定を受けられるので、急な出費に対応しやすい ・商品のジャンルを問わずまとめて売却できる |
・商品によっては希望の金額を受け取れないケースもある ・店舗に商品を持ち込む手間と時間がかかる |
「今日すぐに現金がほしい」「スマホで出品手続きを済ませたい」など、状況に応じて適した方法を選んでみてください。
配偶者貸付制度
消費者金融などの金融機関から借入する場合、基本的には本人に安定収入があることが条件です。
一方、配偶者貸付制度は、貸金業法の総量規制において「例外貸付け」として認められている制度です。
これにより、申込者本人と配偶者の年収を合算した額の3分の1まで融資を受けられます。
ただし、この上限額は、夫婦それぞれの他社借入残高も含めて判断されます。
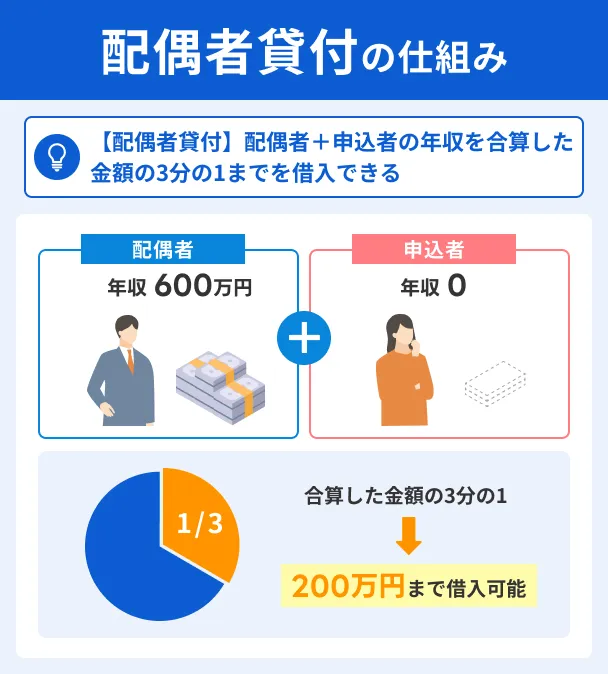
本人に収入がない専業主婦(主夫)でも利用できる制度ですが、「配偶者に安定した収入があること」が前提のため、世帯収入がない場合は利用できません。
借入の際は審査が実施されるほか、必要書類には基本的に配偶者の同意書が含まれています。
そのため、配偶者に内緒で借入はできません。
制度を利用できる金融機関は限られているので、あらかじめ公式サイトの情報を確認しておきましょう。
単発バイト
時間や体力に余裕があるなら、アルバイトをしてお金を稼ぐのも方法のひとつです。
単発バイトなら短時間から働けるものも多く、空いた時間を活かして収入を得られます。
利用するサービスや求人によっては、働いた当日に給料を受け取れる点も魅力です。
サービスにもよりますが、基本的に面接や履歴書なしですぐ働けます。
|
単発バイトで応募できる求人の例 |
- 倉庫作業
- 工場
- 清掃員
- 引っ越しスタッフ
- イベントスタッフ
- データ入力
- 飲食店
働いた当日に給料を受け取りたいなら、即日払いに対応している求人を選びましょう。
「日払い」は即日払いと言葉が似ていますが、あくまで給与計算の締め日が1日単位だという意味です。
必ずしも当日に給料が支払われるとは限りません。
家族に相談
金融機関の審査に通らず、単発バイトや公的な制度での資金調達が難しいケースも考えられます。
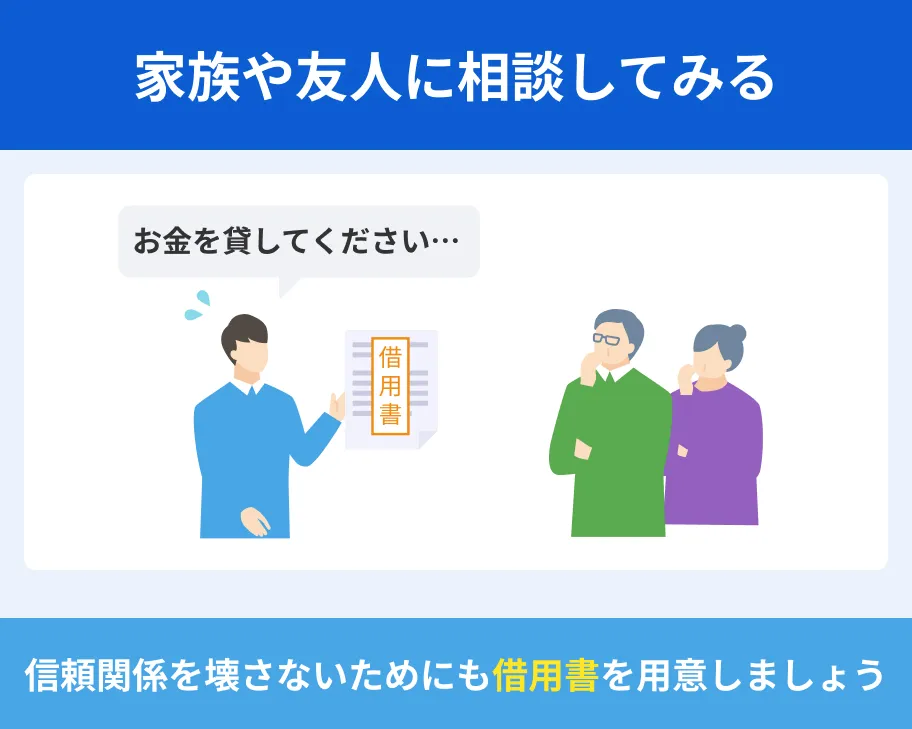
どうしてもお金を用意する方法が見つからない人は、家族への相談も検討してみてください。
お金が必要な理由や、自力で工面できない事情などを正直に伝えれば、支援を受けられる可能性があります。
あとからお金を返せる場合は、必ず借用書を作成しましょう。
|
借用書に記載する主な内容 |
- 貸主と借主の氏名・署名・押印
- 借入額
- 返済期限
- 金利(利息を付す場合)
- 契約日
口約束だけでお金の貸し借りをおこなうと、あとからトラブルに発展するリスクがあります。
明日生きるお金がない|借金でお金がない人向きの方法
借金がかさんでお金に困っている場合は、おまとめローンなどを活用して返済を優先しましょう。
自力での解決が難しいのであれば、債務整理も視野に入れてみてください。
返済できない状態を放置すると余計に事態が悪化しかねないので、早めの行動が大切です。
借換えやおまとめローン
借換えとは、既存の借入先から新しい借入先に乗り換える方法です。
おまとめローンは借換えの一種で、2社以上の借入を一本化するためのローン商品を指します。
|
ローンを借り換えるメリット |
- 金利が下がり利息を減らせる可能性がある
- 毎月の返済額を減らせる可能性がある
- 複数の借入を一本化する場合は返済管理が楽になる
借換えの際は、カードローンの新規申込時と同じく審査に通過する必要があります。
返済能力が不十分だと判断された場合は利用できないため、収入や信用情報の状態をふまえて申込を検討しましょう。
債務整理
借換えやおまとめローンの審査にも通過できない人は、債務整理を検討してみましょう。
債務整理とは、債権者との交渉や裁判所の手続きによって、返済条件の変更、債務の減額、支払義務の免除などを目指す方法です。
| 任意整理 | 司法書士や弁護士が債権者と交渉し、将来利息のカットや長期分割返済への変更を目指す手続き |
|---|---|
| 個人再生 | 裁判所に再生計画が認可された場合に、原則3年、特別な事情がある場合は最長5年で一定額を返済し、残りの対象債務の免除を受ける手続き。返済額は債務額や保有財産などにより異なる。 |
| 特定調停 | 簡易裁判所が、借主と貸主との話し合いを仲介し、返済条件の調整などを目指す手続き |
| 自己破産 | 裁判所に申し立てをして、借金の全額免除を認めてもらう手続き 免除が認められない場合や、税金・養育費などは免除されない |
債務整理をすると信用情報に履歴が登録されるため、ローンなどの審査に悪影響を及ぼす可能性があります。
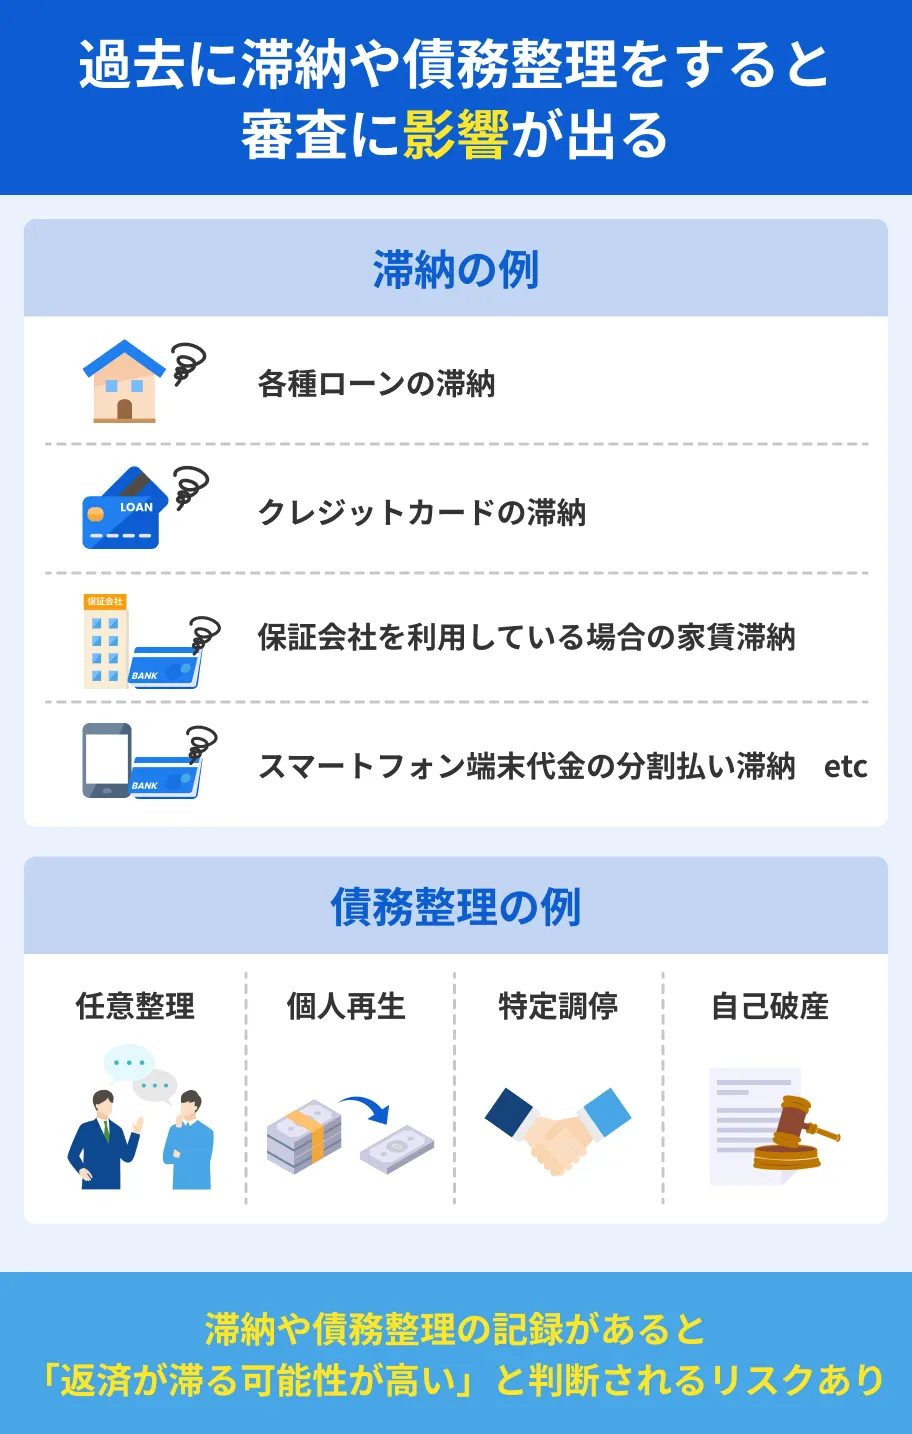
しかし、自分で問題の解決が難しいのであれば、早めの手続きを心掛けてください。
債務整理には専門的な知識が必要なほか、手続きも複雑なため、弁護士・司法書士などに相談してみましょう。
お金がないときは収支の見直しも重要
慢性的にお金の悩みを抱えている人は、借入など一時的な解決法を探すだけでなく、現状の改善も必要です。
収支を明確にしたら、固定費・変動費それぞれの支出にも注目しましょう。
本当に必要な支出か、減らせるところがないかなどを見直してみてください。
現在の収入と支出を明確にする
お金がないときは、まず現在の状況をしっかりと把握することが重要です。
毎月どのくらい収入があるか、何にお金を使っているかを確認しましょう。
| 収入 | 給与明細書や支払明細書などで確認する。税金などの控除額や手取り収入もあわせてチェックする |
|---|---|
| 支出 | 毎月の住居費や食費、水道光熱費、交際費などを家計簿アプリやノートにまとめる。クレジットカードを利用している場合は明細書も定期的に確認する |
住居費や水道光熱費などの固定費を見直す
固定費とは、毎月ほぼ一定額かかるお金です。
なかには毎月数万円程度と金額が大きいものもあるため、一度見直せば節約効果が長く続きます。
|
固定費の例 |
- 住居費
- 水道光熱費
- 通信費
- 保険料
- サブスクリプション料
固定費の主な見直し方法は、利用する会社や契約プランの変更です。
住居費の場合は家賃が安いエリアへ引っ越す、返済額が低い住宅ローンへ借り換えるといった方法も考えられます。
食費や日用品費などの変動費を見直す
変動費とは、毎月かかる金額が変わるお金です。
予定や習慣によっても左右されやすいため、定期的に見直しをおこないましょう。
|
変動費の例 |
- 食費
- 日用品費
- 被服費
- 娯楽費・交際費
セールや割引を活用する、1週間の食事を作り置きしておくといった習慣を身につけると支出を抑えやすくなります。
交際費はあらかじめ予測するのが難しいため、「飲み会は1カ月に〇回まで」「趣味のお金は1カ月に〇円まで」のようにルールを設けてみてください。
明日生きるお金がないときもしてはいけないこと
お金に困ると冷静な判断がしにくくなる可能性もありますが、違法業者からの借入や闇バイトは絶対にしてはいけません。
ギャンブルやクレジットカードの現金化もリスクが高いので、避けたほうが賢明です。
不要なトラブルを避けるためにも、それぞれの危険性を把握しておきましょう。
ヤミ金・個人間融資を利用する
貸金業を営むには、財務局長または都道府県知事の登録が必要です。
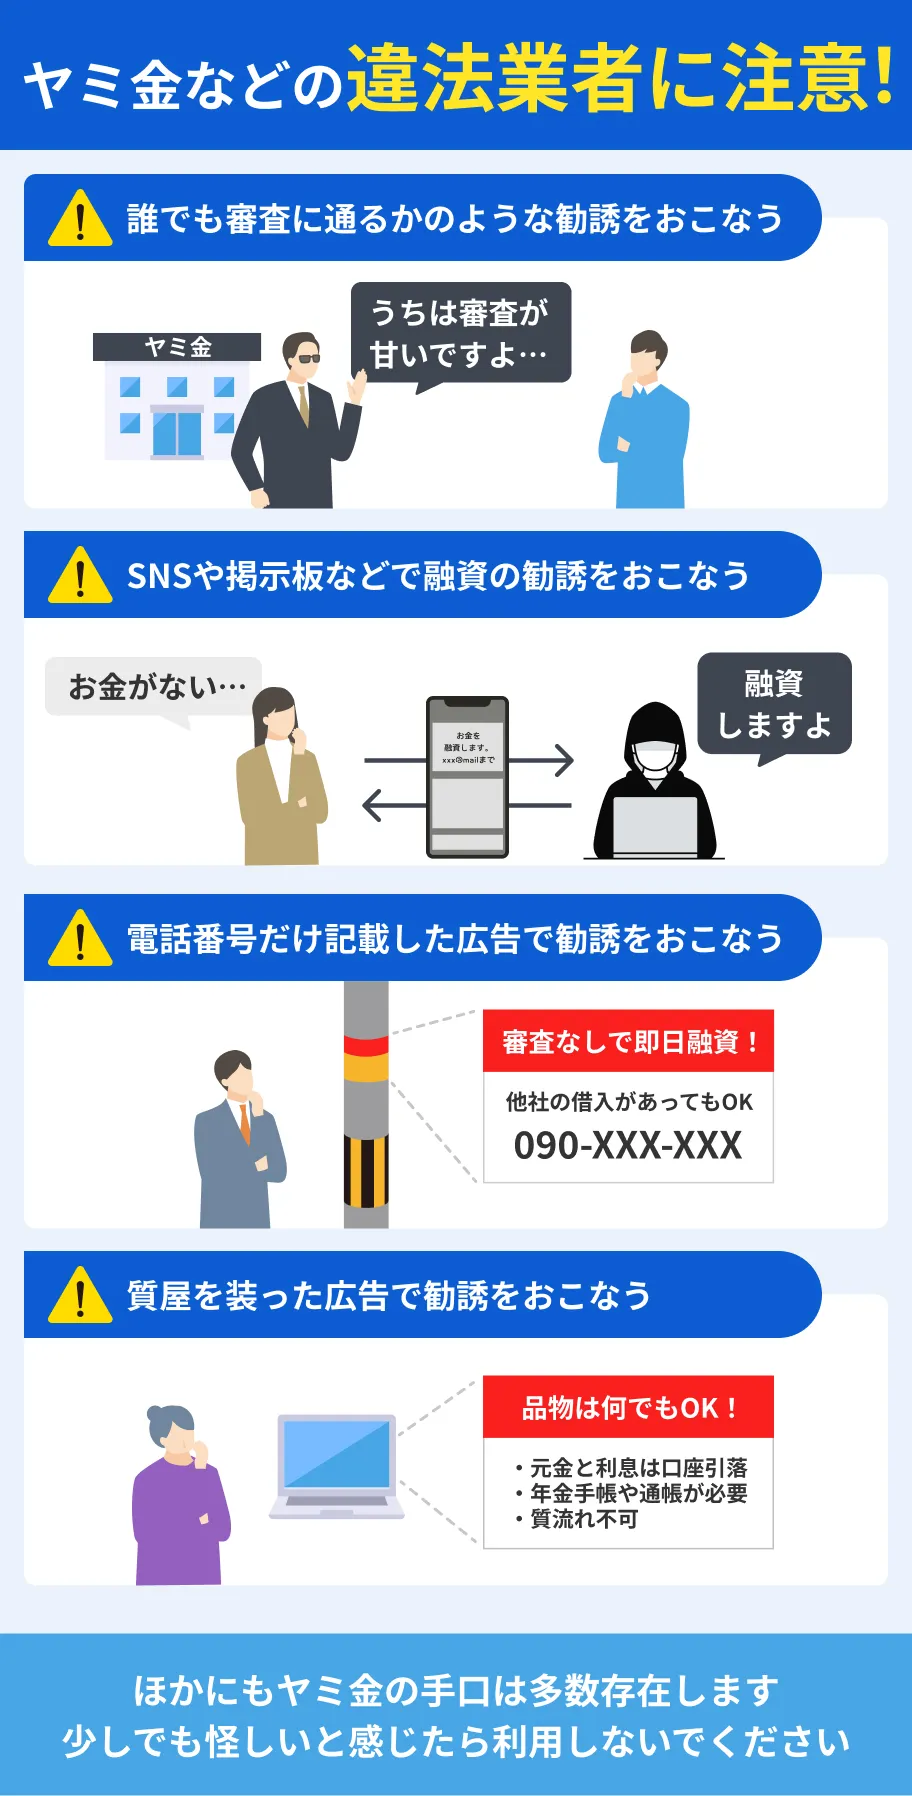
しかし、なかには無登録で融資をおこなう、いわゆるヤミ金と呼ばれる違法業者も存在します。
SNSなどの個人間融資でも、違法業者が個人を装ってお金を貸しているケースがほとんどです。
違法業者からの借入には、法外な利息を請求される、脅迫まがいの取り立てを受けるなどさまざまなリスクがあります。
どれだけお金に困っていても利用しないでください。
利用したい金融機関が貸金業登録を受けているかどうかは、金融庁の登録貸金業者情報検索入力ページで確認が可能です。
闇バイトに応募する
インターネットなどで見かける求人のなかには、仕事の内容を曖昧にし、高額な報酬を強調しているものもあります。
それらは闇バイトの可能性が高く、詐欺や強盗などの犯罪に巻き込まれるケースが多いため、少しでも怪しいと思ったら応募しないでください。
一度手を出してしまうと、応募時に登録した個人情報をもとに脅迫され、抜け出せなくなるリスクもあります。
「口座を貸すだけ」「荷物を運ぶだけ」といった謳い文句の求人には注意が必要です。
ギャンブルでお金を増やす
パチンコや競馬などのギャンブルは運の要素が強く、必ずしもお金を増やせるとは限りません。
習慣化すると、「負けたとしても次で取り戻せば良い」と現実的な考え方ができなくなる可能性があります。
勝てた場合も「次も勝てるかもしれない」とのめり込み、結果としてお金を使い果たしてしまう事態になりかねません。
かえってお金に困るリスクもあるため、公的な支援制度など、安全性が高い方法を探しましょう。
クレジットカードを現金化する
クレジットカードの現金化とは、ショッピング枠を利用して現金を得る方法です。
金融機関の規約で禁止されており、判明すると強制解約や一括返済を求められる場合があります。
また、現金化によって得られるお金は、あとから金融機関に支払う利用代金よりも少ないことが一般的です。
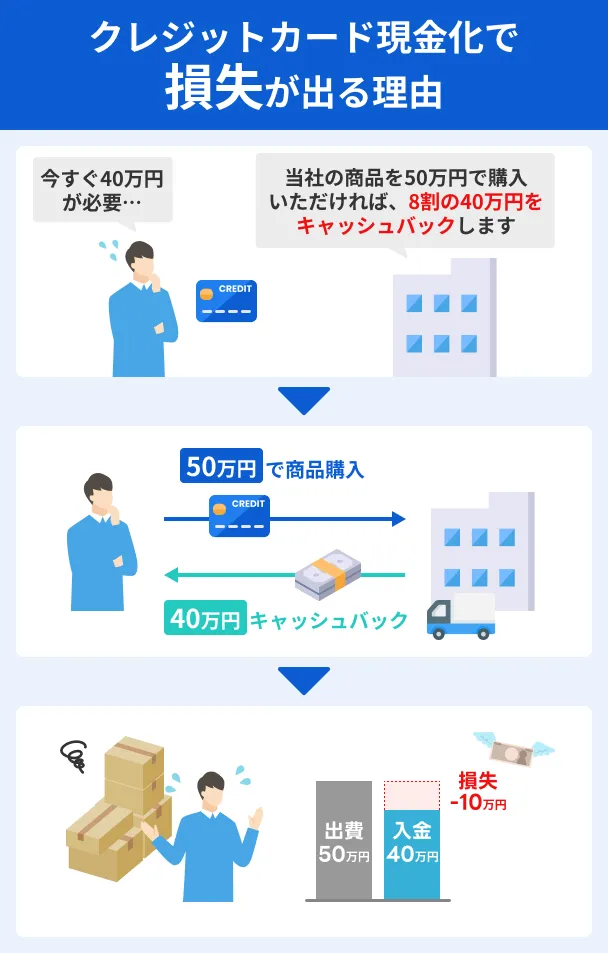
高額な手数料が差し引かれるケースもあり、かえって金銭的な負担が大きくなります。
今後のクレジットカードやローン審査に影響が出る可能性もあるので、ほかの資金調達方法を検討しましょう。
お金を借りる場合の注意点
資金繰りに困った際、カードローンやクレジットカードのキャッシング枠は選択肢のひとつとなります。
比較的スピーディーな借入が可能な反面、しっかり返済計画を立てずに利用すると、途中でお金を返せなくなるリスクもあります。
借入の際は、必ず事前に返済計画を立てましょう。
金利などの契約条件を確認することも重要です。
事前に返済計画を立てる
無計画に借入を繰り返すと、想定よりも返済総額が大きくなったり、途中で返せなくなったりする場合があります。
あらかじめ返済計画を立て、無理なく返せる金額だけを借りましょう。
先述した方法で収支を明確にしたうえで、返済のためのお金を確保できるかどうかも検討してください。
金融機関の多くは、公式サイトで返済シミュレーションを公開しています。
毎月の返済額や利息額などの目安を確認できるので、申込前に活用してみてください。
金利や返済額などの契約条件を確認する
借入の契約を結ぶ際は、金利や返済額などの条件が提示されます。
契約時は必ず条件に目を通し、内容に問題がないかチェックしましょう。
消費者金融などの貸金業者から借入する場合、法律で定められた上限金利を超えていないかも確認が必要です。
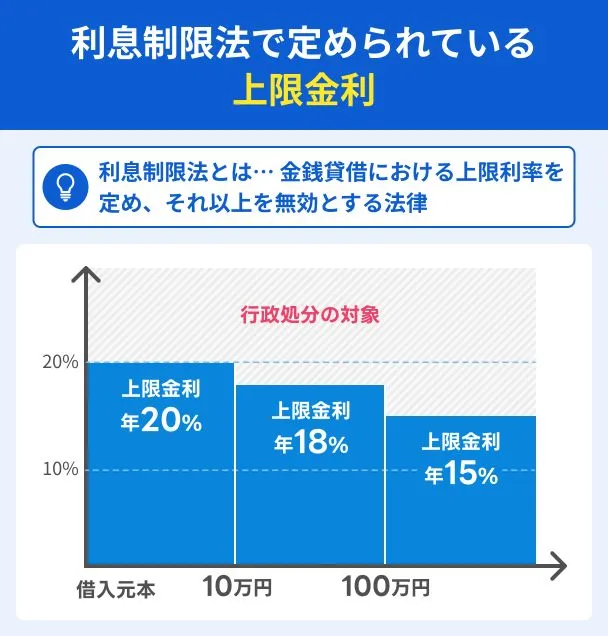
法律の上限を超えている場合、違法業者の可能性が高いため利用しないでください。
毎月の返済額や返済日、返済方法も必ず確認し、疑問点や相談がある場合は専門窓口へ問い合わせましょう。
よくある質問
まとめ
お金がないときは、自身の状況に応じて適切な方法を選びましょう。
一定収入を得ているもののお金に困っている人はカードローン、無職の人は質屋などの利用が検討できます。
収支をしっかりと把握し、減らせる支出がないか検討することも重要です。
どうしてもお金がない場合も、ヤミ金や個人間融資を利用してはいけません。
また、借入の際は事前に利用計画を立て、無理なく返済できる金額だけを借りましょう。