プロミス解約後に再契約する方法は?審査に落ちた場合の対処法も解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- プロミス解約後に再契約する際はあらためて審査を受ける必要がある
- 審査落ちを防ぐために他社の借入状況や過去の利用実績を確認しておく
- 会員ページで借入可能額が0円の場合はプロミスコールに問い合わせる
「プロミスを解約したけれど、また利用したい」「再契約の審査は厳しいのだろうか」と気になっている人もいるのではないでしょうか。
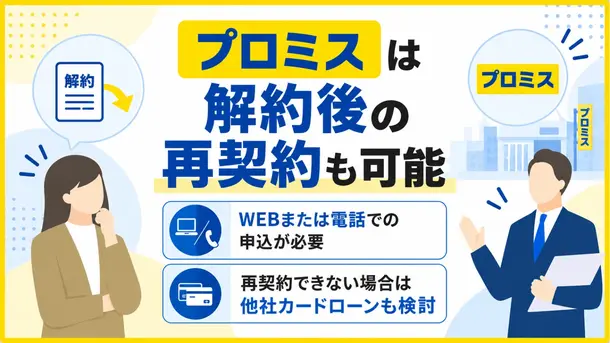
一度プロミスを解約しても、初回申込時と同じように審査に通過すれば、再契約は可能です。
ただし、以前契約していた人でも、再審査に落ちるケースは少なくありません。
その場合は、審査の基準が異なる他社のカードローンを検討しましょう。プロミスの審査に落ちた人でもお金を借りられる可能性があります。

| 商品 |
 |
 |
 |
|---|---|---|---|
| 融資時間 | 最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 限度額 | 1万円~500万円 | 1万円~800万円 | 1万円~800万円 |
| 金利 | 年4.5~18.0% | 年3.0~18.0% | 年2.4%~17.9% |
| 無利息期間 | 365日※2 | 最大30日間※初回契約日の翌日から |
最大30日間※初回契約日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
本記事では、プロミスの再契約における手続き方法や審査で重視されるポイント、申込の際の注意点をわかりやすく解説しています。
審査落ちの際の対処法もまとめているので、ぜひ参考にしてください。
プロミスの再契約は可能だがあらためて審査がおこなわれる
過去にプロミスを解約していても、あらためて申込をすれば契約できる可能性はあります。
ただし、初回申込時と同様に、現在の収入状況や勤務先、他社での借入状況などにもとづき審査が実施されます。
そのため、解約時と現在で年収や雇用形態などの属性が変わっていると、以前と同じ利用限度額では契約できない可能性があります。
審査結果によっては、再契約自体を見送られる可能性もあると認識しておきましょう。
完済後に解約していなければ再度利用できる可能性もある
プロミスを解約していなければ、新たな申込や審査なしで借入可能額の範囲内で借りられる可能性があります。
自身の契約状態がわからない場合は、申込をする前に以下の手順で確認しましょう。
WEB・アプリの会員サービスから現在の借入可能額を確認する
借入可能額を確認する場合は、プロミス公式サイトや専用のスマートフォンアプリを使用します。
IDやパスワードを入力してログイン後、画面上に「お借入可能額」が表示されているか確認してください。
金額が表示されていれば契約が有効な状態であるため、そのまま振込融資や提携ATMで借入できます。
会員サービスにログインできない・借入可能額が0円のときの対処法
会員ページにログインできない場合や、ログインできたものの借入可能額が0円と表示されているケースもあります。
このような状況では、解約済みになっているか、あるいは契約が維持されていても利用停止の措置がとられていると考えられます。
自身の状況を確かめるには、プロミスコール(0120-24-0365)への問い合わせが必要です。
なお、ログイン不能や借入可能額0円の制限解除・解約状況の確認は、オペレーターチャットや自動応答チャットでは手続きができません。
プロミスの再契約はWEB・アプリまたは電話から申込できる
プロミスをすでに解約しており、あらためて再契約を結ぶ際はWEBかアプリ、または電話で手続きをおこないます。
自身の環境に合わせて、スムーズに完了する方法を選びましょう。
WEB・アプリから申込する方法
WEB・アプリからの申込をする場合は、新規申込時と同様に公式サイトまたはスマホアプリの申込画面を開きましょう。
画面の案内に沿って氏名や住所、勤務先情報などの必要事項を入力し、本人確認書類をアップロードすれば手続きは完了です。
自身の都合の良いタイミングでいつでも手続きを進められ、原則として郵送物もありません。
電話(プロミスコール)から申込する方法
電話の場合はプロミスコール(0120-24-0365)へ連絡し、解約後の再契約希望である旨を伝えてください。
受付時間は9:00〜21:00で、土日祝も申込できます。
なお、電話で申込した場合は契約書類とカードが郵送され、記入して返送する流れとなるため、借入までに日数がかかります。
プロミスを再契約する際の審査時間は最短3分
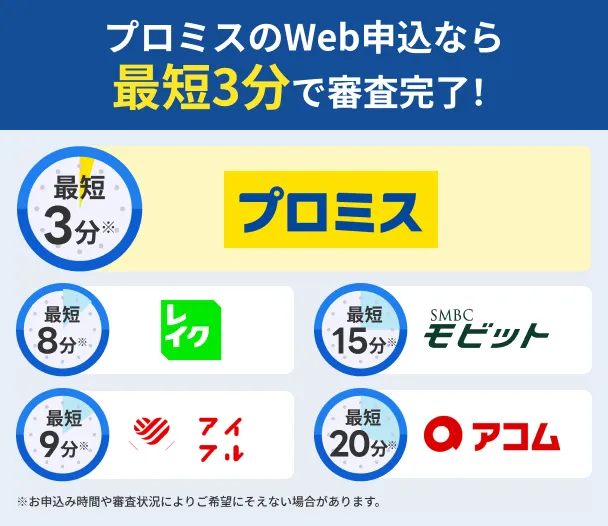
プロミスの再契約における審査時間は、初回申込時と同じく最短3分で完了する可能性があります。
ただし、混雑状況や申込時間帯によっては翌日以降の回答となるため注意しましょう。
また、夜間に申込をした場合も、回答が翌日以降へ繰り越されるケースがあります。
当日中の契約を希望する際は、早い時間帯に手続きを済ませておくのが賢明です。
プロミスの再契約で注意すべきポイント
プロミスの再契約は、初回契約とは契約条件が異なる部分があります。
申込後に戸惑わないよう、以下の4つのポイントを事前に把握しておきましょう。
再契約時は初回契約時の無利息期間特典が適用されない場合がある
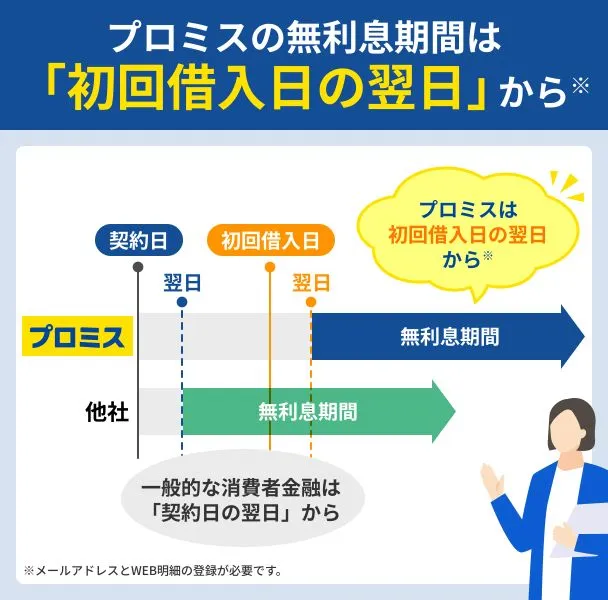
プロミスには初回借入日の翌日から30日間の無利息サービスが用意されています。
しかし、この特典は「はじめてプロミスを利用する人」を対象とした仕組みです。
そのため、過去にプロミスと契約していた場合は、解約後に再契約しても無利息期間の対象外となる可能性が高いといえます。
無利息サービスの適用を期待して再契約しても、所定の金利による利息が発生する可能性がある点に注意してください。
利用限度額や適用金利などの契約条件は初回と変わる可能性がある
再契約時の利用限度額や適用金利は、以前の契約内容がそのまま引き継がれるわけではありません。
再審査時の年収や勤務先、他社借入の状況などによって、契約条件があらためて見直されます。
たとえば、属性情報が以下のように変化した場合、以前の契約より利用限度額が少なくなる、または金利が高くなる場合があります。
 |
属性情報の例 |
- 以前の契約時よりも年収が下がった
- プロミス以外にも他社で借入をしている
- 他社ローンやクレジットカードで長期滞納した
収入証明書の再提出を求められる場合がある
前回の契約時に収入証明書を提出していた場合でも、再契約時にはあらためて提出を求められる場合があります。
プロミスでの借入希望額が50万円を超える、またはプロミスの利用限度額と他社での借入総額の合計が100万円を超える場合は、収入証明書の提出が義務付けられているためです。
また、プロミスでは前回提出した書類の発行日から3年以上期間が経過している場合は、再提出を求めると明記しています。
該当する可能性がある場合は、以下の書類から1点を事前に準備しておきましょう。
- 源泉徴収票
- 直近2カ月分の給与明細書(+直近1年分の賞与明細書)
- 確定申告書
- 所得(課税)証明書
- 税額通知書
原則として勤務先への電話連絡はおこなわれない
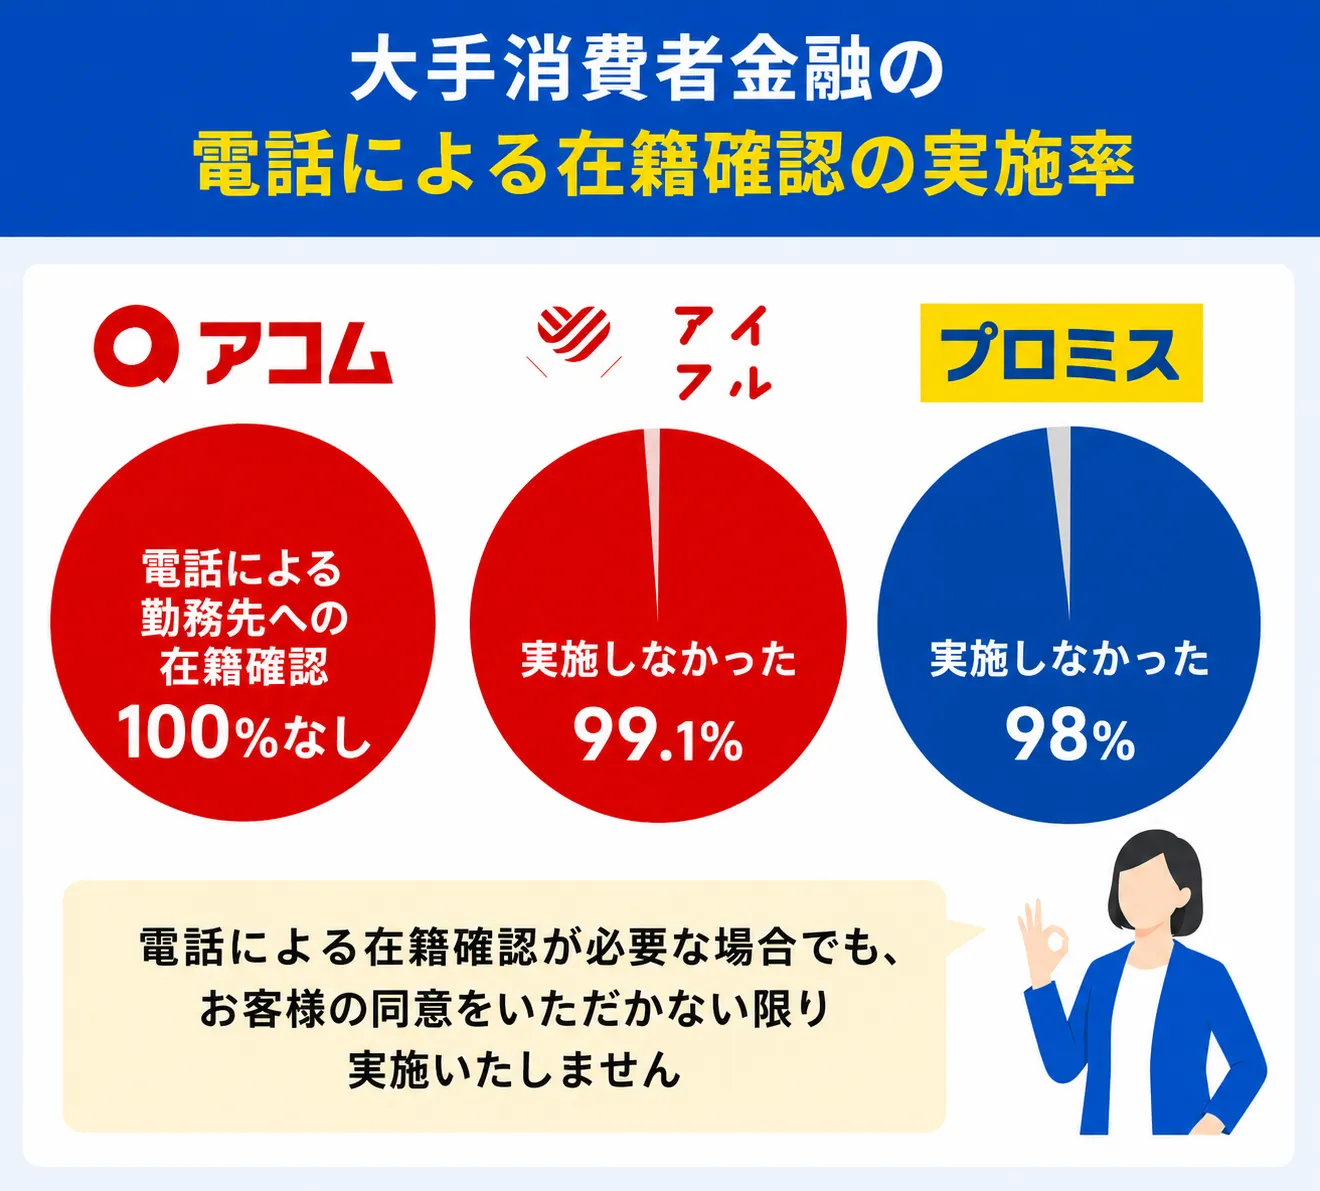
プロミスでは、原則として審査時に勤務先への在籍確認の電話連絡をおこないません。
基本的には申告された情報や、提出書類をもとに確認が進められます。
審査状況により電話連絡が必要だと判断された場合でも、申込者本人の同意を得たうえで、担当者の個人名で実施されます。
プロミスを再契約する際の審査に落ちる主な原因
解約後の再契約であっても、必ず審査に通過できるとは限りません。
審査落ちの可能性が高まる、主な4つの理由を解説します。
プロミスの利用中に滞納した経験がある
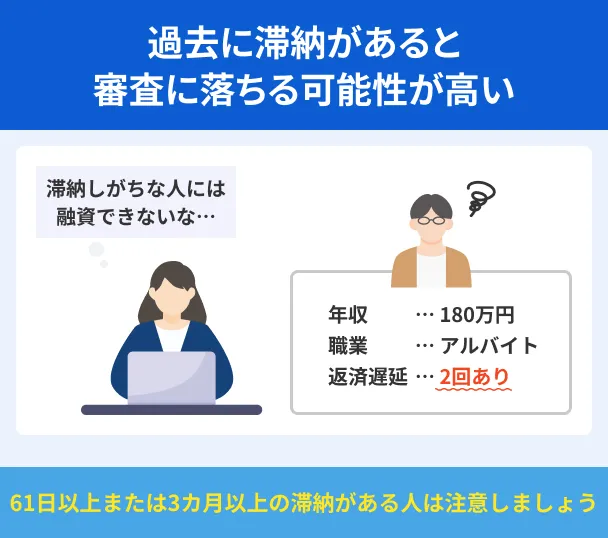
過去にプロミスを利用していた際、返済を滞納した経験がある場合は審査で不利になる可能性があります。
カードローンの審査では信用情報が確認され、滞納の記録が返済能力の判断材料となるためです。
短期間の遅れであっても複数回に及ぶと、「返済能力に対する信用が低い」と判断されやすくなります。
初回契約時よりも収入が減少している
初回の契約時に比べて年収が減少していると、返済能力が低下したと判断されます。
希望する利用限度額に満たないだけでなく、審査に通過できない可能性が高まるでしょう。
また、カードローンの審査では「継続した安定収入があるか」が重視されます。
転職や雇用形態の変更によって毎月の収入額が安定しなくなった場合も、審査で不利になる可能性は否定できません。
なお、アルバイトやパートであっても、安定した収入があれば申込は可能です。
信用情報に異動情報が登録されている
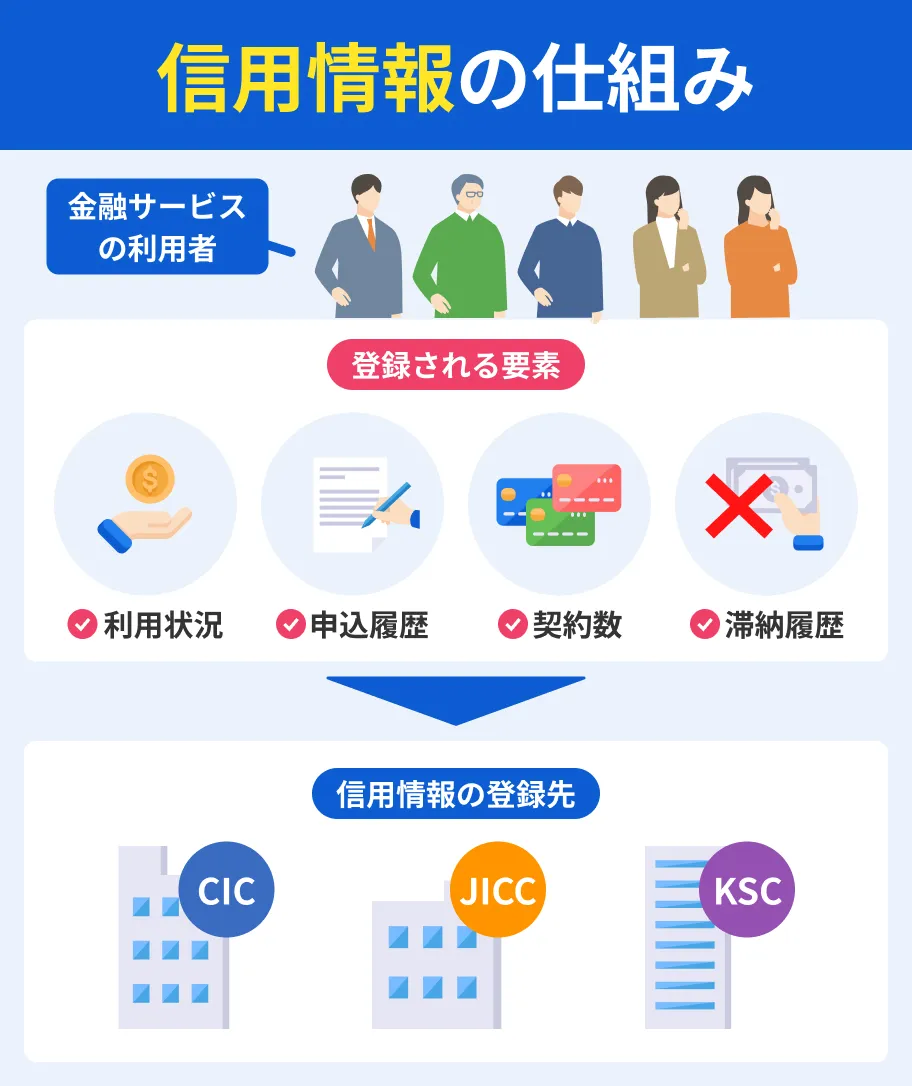
プロミスで滞納していなかったとしても、油断はできません。
他社のクレジットカードやローンで長期滞納や債務整理の経験があると、信用情報機関に異動情報が登録されます。
 信用情報機関異動・異動情報
異動情報が登録されていると、「また返済が滞るのではないか」と懸念され、再契約が難しくなる可能性があります。
異動情報は登録機関や内容によって期間が異なり、長期滞納などは5年程度、自己破産などの官報情報は最長7年程度登録されます。
登録されている期間は、審査に通過しにくいと認識しておきましょう。
出典:日本信用情報機構(JICC)「信用情報の内容と登録期間」、全国銀行協会「一部情報の登録終了および登録期間の短縮について」

解約後に他社からの借入額・件数が増加している
他社カードローンやキャッシングでの借入額・件数が増加している場合も、審査に通過しにくくなるでしょう。
他社からの借入額が増えるほど、総量規制の枠に余裕がなくなります。
総量規制そのため、他社での借入額がすでに年収の3分の1に近い場合、プロミスで設定できる利用限度額はごくわずかです。
再契約が見送られる可能性も高まります。
プロミスの再契約で審査に落ちた場合の対処法
プロミスを再契約できなかった場合は、別の手段でお金を用意する必要があります。
以下の5つの対処法の中から、お金が必要なタイミングや保有している品物などの条件に合わせて選択しましょう。
他社のカードローンへの新規申込を検討する
申込条件を確認のうえ、他社のカードローンも検討してみましょう。
カードローンの審査基準は金融機関ごとに異なるため、プロミスの審査に通過できなくても他社なら契約できるケースがあります。
信用情報に目立った問題がないなど、審査落ちの理由に心当たりがない場合は選択肢に入れてみてください。
| 商品 |
|
|
|
|---|---|---|---|
| 融資時間 | 最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 限度額 | 1万円~500万円 | 1万円~800万円 | 1万円~800万円 |
| 金利 | 年4.5~18.0% | 年3.0~18.0% | 年2.4%~17.9% |
| 無利息期間 | 365日※2 | 最大30日間※初回契約日の翌日から |
最大30日間※初回契約日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
クレジットカードのキャッシング枠を活用する
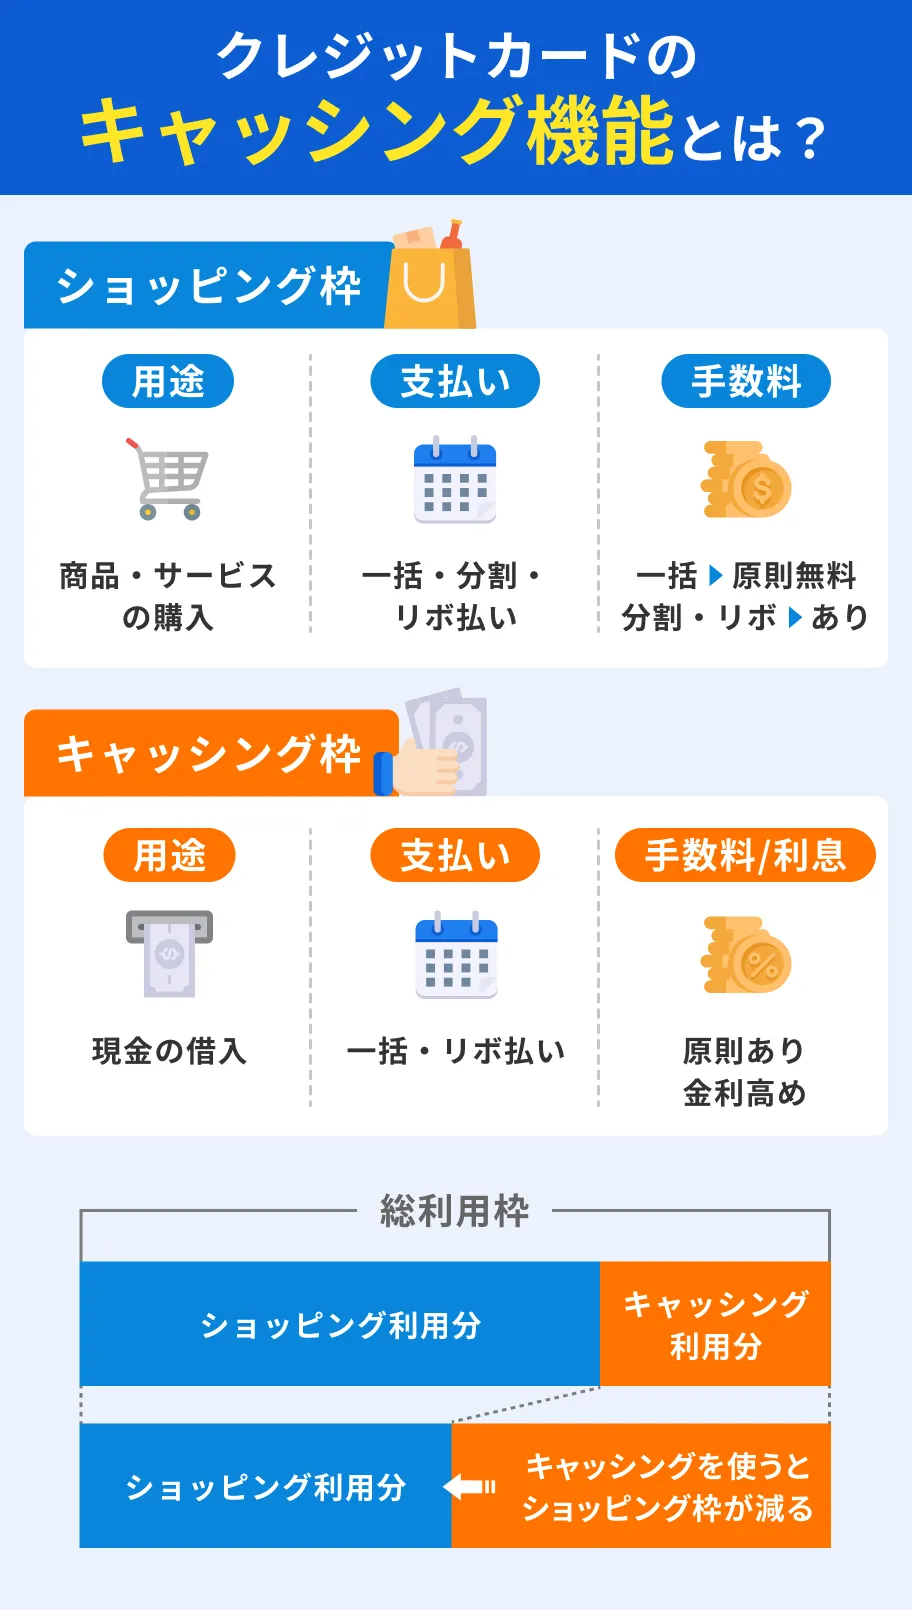
保有しているクレジットカードにキャッシング枠が付帯されていれば、原則として新たな審査を受けることなくお金を借りられます。
手持ちのカードの契約書や会員ページから、利用可能枠を確認してみてください。
キャッシング枠が設定されていれば、提携ATMや振込ですぐにお金を用意できます。
ただし、カードローンと同様に利息が発生するため、返済計画を立てたうえで利用しましょう。
日払いのアルバイトなどでお金を稼ぐ
単発や日払いのアルバイトで働き、お金を稼ぐのも有効な手段です。
最近ではスキマ時間を利用して働けるアプリや、勤務後すぐに給料が受け取れる求人も増えています。
審査や利息の心配をすることなく確実にお金を得られるため、時間や体力面に問題がなければ検討してみましょう。
フリマサイトなどで不用品を売却してお金を得る
自宅にある使わなくなった家具や家電、衣類などをフリマサイトで売却して現金化する方法もあります。
ブランド品やゲーム機、スマホなどの電子機器は比較的高値で取り引きされやすいため、所有している品物を整理してみましょう。
ただし、フリマサイトは買い手が見つかるまでに時間がかかる可能性もあります。
できる限り早くお金が必要なら、リサイクルショップの利用も検討してみてください。
買取基準を満たしていれば、その場で買い取ってもらえます。
よくある質問
まとめ
プロミスを一度解約した場合でも、あらためて申込すれば再契約できます。
ただし、契約していた実績があっても審査は免除されません。
初回契約時と同様に、現在の収入や他社借入状況にもとづく審査が実施されるため、必ずしも契約できるとは限りません。
また、利用限度額や適用金利などの契約条件は以前の契約とは異なる可能性があります。
なお、カードローンは借入額が増えるほど返済の負担も大きくなります。
再契約が可能な場合でも、必要な金額にとどめ、返済計画を立てたうえで申込することが大切です。
再契約の審査が不安な人や通過できなかった人は、他社のカードローンへの申込など、ほかの選択肢も検討してみましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可