お金を貸してくれるところ10選|目的別の選び方や注意点を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- お金を借りる方法には金融機関のローンや契約者貸付制度などがある
- 事前に借入条件を確認したうえで利用計画を立てることが重要
- 借入先が見つからない場合もヤミ金や個人間融資を利用してはいけない
ひとくちにお金を借りる方法といっても、以下のようにさまざまな方法があります。

お金が必要な理由や状況に合わせて、自分に適した借入先を探してみましょう。
本記事では、借入先の選び方や注意点を詳しく解説します。
お金を貸してくれるところが見つからないときの対処法も紹介するので、ぜひ参考にしてみてください。
お金を貸してくれるところ10選
お金を借りる方法は、金融機関のローンや契約者貸付制度、質屋などさまざまです。
方法によって借入までにかかる時間や利用条件は異なります。
「当日中に借りたい」「低金利で借りたい」など、目的や状況に合ったものを見極めましょう。
最短即日融資を受けたいなら大手消費者金融カードローン
プロミスやレイクなどの大手消費者金融では、AI(人工知能)スコアリング審査が採用されています。
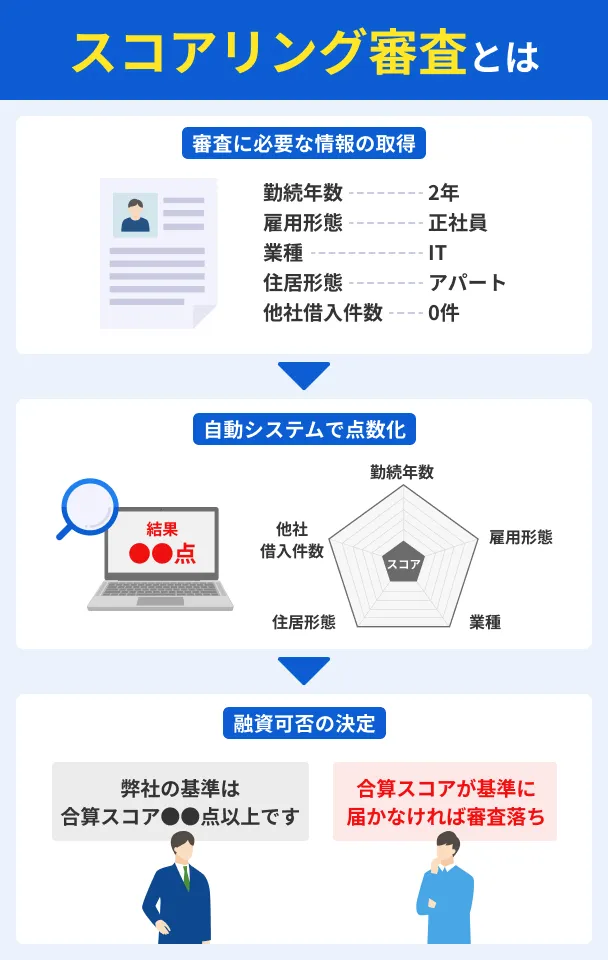
自動で点数化された情報を参考にして融資の可否を決定するため、審査スピードが早い傾向にあります。
申込のタイミングや審査状況にもよりますが、最短即日融資を受けられる可能性があります。
借入・返済方法の選択肢が豊富なので、利便性の高さを重視する人にも適した借入先です。
また、初回契約者を対象に無利息期間を設けているところが多く、返済負担を抑えやすいメリットもあります。
 無利息期間
ただし、上限金利は年18.0%程度と、ほかのローンや公的な融資制度と比べて高めです。
借入額や返済期間によってはかえって利息負担が大きくなる可能性があるため、事前にしっかりと利用計画を立てましょう。

| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年2.5~18.0% | 年4.5~18.0% | 年2.4%~17.9% | 年3.0~18.0% | 年3.0~18.0% |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 1万円~800万円 | 1万円~800万円 | 1万円~800万円 |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
最大30日間※初回契約日の翌日から |
なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
柔軟な審査を希望する人は中小消費者金融
中小消費者金融は、大手とは異なる独自の審査基準を設けています。
個々の状況や現在の返済能力を重視する傾向にあるため、大手だと審査が不安な人は選択肢に入れてみてください。
ただし、決して審査が甘いわけではありません。
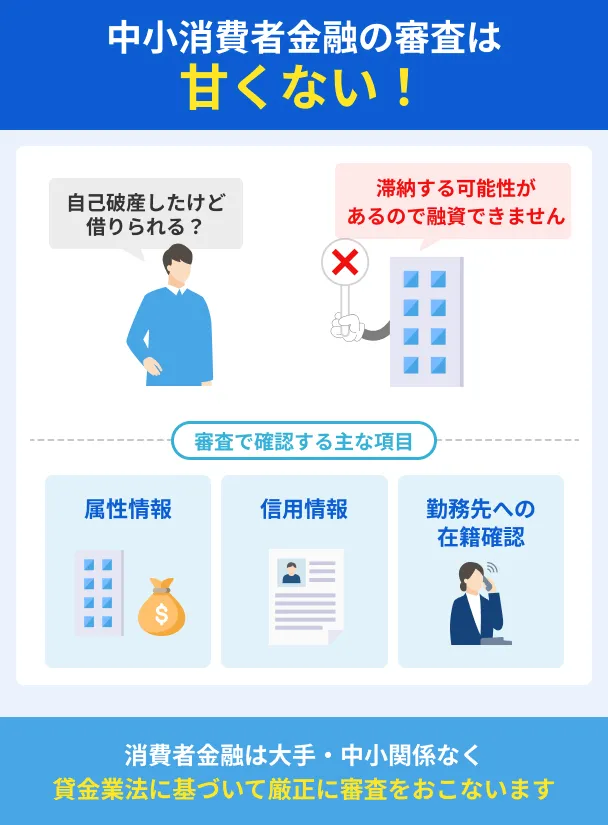
現在の収入や他社ローンの利用状況などによっては、融資を受けられない可能性もあります。
金融機関によっては営業エリアが限られているケースもあるため、事前に公式サイトで確認しましょう。
| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 融資時間 | 最短即日 ※平日14時までの申込受付で当日融資可能 |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※平日16時までの審査完了が条件 |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短45分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年4.8~18.0% | 年4.9~18.0% |
1~10万円未満 →14.959~19.945% 10~50万円 →14.959~17.950% |
年7.3~18.0% | 年14.95~19.94% |
| 限度額 | 1万円~300万円 | 1万円~300万円 | 1万円~50万円 | 最大200万円 | 1万円~200万円 |
| 無利息期間 | 最大30日間 | 最大55日間 | 最大30日間 | なし | なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
金利を抑えて借りたい場合は銀行カードローン
消費者金融カードローンの上限金利は年18.0%程度であるのに対し、銀行カードローンは年15.0%程度とやや低めです。
金利が低い分、返済時の負担を抑えやすいのがメリットです。

| 消費者金融カードローン (金利年18.0%の場合) |
10万円×18.0%÷365日×90日=4,438円 |
|---|---|
| 銀行カードローン (金利年15.0%の場合) |
10万円×15.0%÷365日×90日=3,698円 |
ただし、低金利のカードローンは貸倒れが発生した際の損失をカバーしにくいため、リスクを避ける目的でより厳しく審査をおこなうと言われています。
反社会的勢力への融資を防ぐため、銀行では警察庁データベースへの照会がおこなわれており、審査に時間がかかりやすい点もデメリットです。
借入までに時間の余裕があり、金利を抑えたい人は利用を検討してみましょう。
| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 融資時間 | 最短翌日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短翌営業日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年12.0~15.0% | 年1.38~17.8%金利優遇とコースは |
年1.59~18.0% | 年1.9~14.5% | 年1.4~14.6% |
| 限度額 | 10万円~300万円 | 10万円~800万円 | 最大1,000万円 | 10万円~800万円 | 10万円~800万円 |
| 無利息期間 | なし | なし | 最大30日間 | 最大30日間 | なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
資金用途が決まっている人向きの目的別ローン
目的別ローンの代表例は、自動車ローンや住宅ローン、教育ローンなどです。
「自動車の修理費用が必要」「家を購入したい」など資金用途が決まっているのであれば、目的別ローンを利用する方法もあります。
幅広い用途に利用できるカードローンやフリーローンと比べて、金利が低めに設定されているのが一般的です。
申込の際は、資金用途を証明できる書類が必要なケースがあるため、あらかじめ準備しておきましょう。
| 自動車ローン | 自動車の見積書や注文書など |
|---|---|
| 住宅ローン | 不動産売買契約書など |
| 教育ローン | 入学金・学費納付書など |
利用する金融機関にもよりますが、審査や借入の手続きには時間がかかる場合があります。
お金が必要なタイミングに合わせて、余裕をもった申込を心掛けてください。
生命保険に加入しているなら契約者貸付制度
生命保険の契約者貸付制度とは、解約返戻金の一定範囲内でお金を借りられる制度です。
解約返戻金を担保とするため、収入や信用情報の審査はおこなわれません。
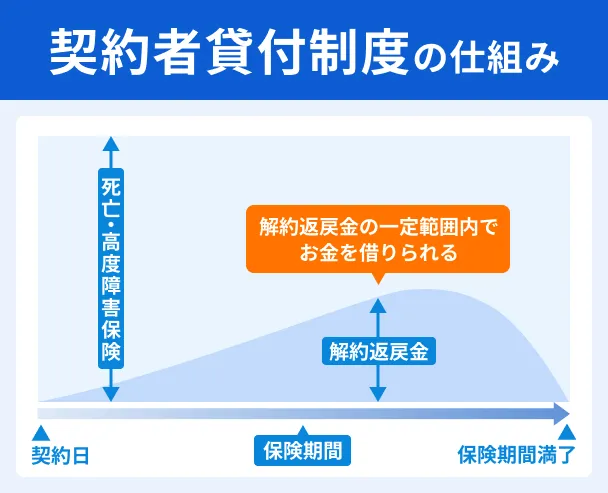
借入時に保険を解約する必要はなく、病気などになった際の保障も確保されます。
契約者貸付制度では、基本的に返済期日は定められていません。
ただし、借入元金と利息の合計が解約返戻金を上回ると、契約が失効する場合がある点に注意が必要です。
保険の種類や契約内容によっては制度を利用できない可能性もあるため、会員専用ページや保険証券などで確認しましょう。
担保にできる定期預金がある人は定期預金担保貸付
定期預金担保貸付とは、定期預金を担保として金融機関からお金を借りる方法です。
新しく審査を受ける必要がないため、収入や信用情報に不安がある人でも利用しやすい方法だといえます。
利用限度額は、担保にする定期預金の残高の90%程度です。
カードローンなどと比べて金利が低めなので、返済負担を抑えやすいのも特徴です。
しかし、期日までに借りたお金を返せなかった場合、担保としている定期預金が払い戻され、返済に充てられることがあります。
将来的な備えとして定期預金を運用している場合、再度口座を開設するか、ほかの方法で資金を調達しなければいけません。
しっかりと返済計画を立てたうえで利用しましょう。
ブランド品などを持っているなら質屋
質屋は、顧客の品物を担保として融資をおこなう店舗です。
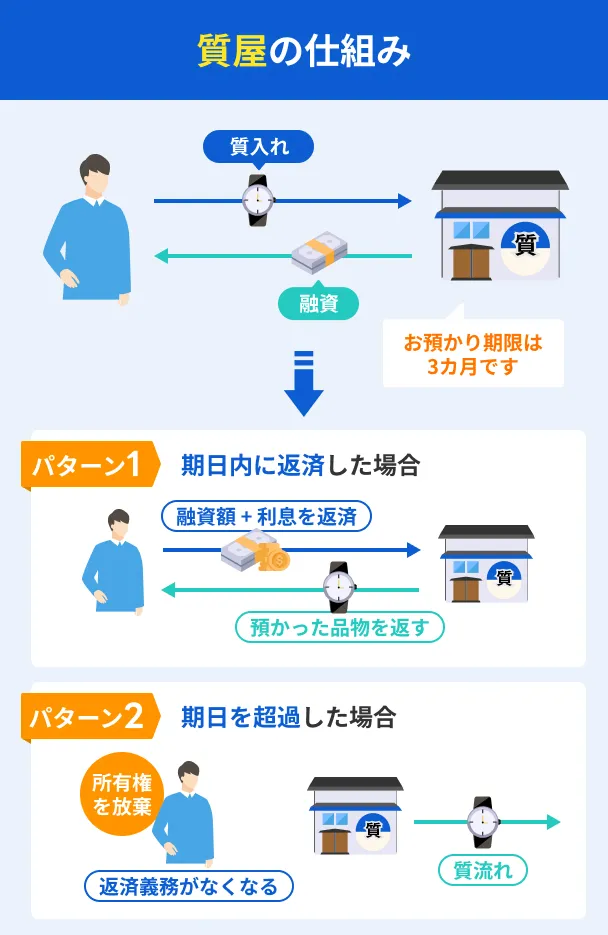
ブランド品など金銭的な価値のある品物を持っている人は、質屋の利用を検討してみましょう。
基本的にその場で査定を受けられるため、急な出費に対応しやすい点が強みです。
 |
質屋に預けられる品物の例 |
- 腕時計
- ブランド品(鞄・財布など)
- 貴金属
- 宝石・ジュエリー類
- 家電製品
- 楽器
品物の種類や状態によっては希望より低い査定額となったり、そもそも融資を受けられなかったりする可能性もあります。
また、返済期日を過ぎると預けた品物は質流れとなり、手元に戻ってきません。
大切な品物を失うリスクがあるため、利用するかどうかは慎重に判断してください。
正社員で働いている場合は従業員貸付制度
従業員貸付制度とは、福利厚生の一環として、企業が従業員に対してお金を貸す制度です。
一般的に正社員を対象としているので、該当する人は選択肢に入れてみてください。
社内での審査は実施されるものの、金融機関からの借入とは異なり、原則として信用情報機関への照会はおこなわれません。
営利目的の制度ではないため、低金利でお金を借りやすい点もメリットです。
一方、資金用途が限定されていることが多く、幅広い目的に利用したい人には向きません。
|
資金用途として認められるものの例 |
- 冠婚葬祭
- 入院費用
- 自然災害による被害の修繕
- 教育費用
- 引っ越し費用
なお、勤務先によっては制度自体がないケースもあります。
就業規則を確認するか、人事部・総務部など担当部署に問い合わせてみてください。
生活費に困っているときは公的融資制度
国や地方自治体の融資制度は、低所得者など生活に困窮している人を対象としています。
生活のためにお金を借りたいなら、公的融資制度を利用するのも方法のひとつです。
制度や条件にもよりますが、低金利または無利息で融資を受けられます。
代表的な公的融資制度が、生活福祉資金貸付制度です。
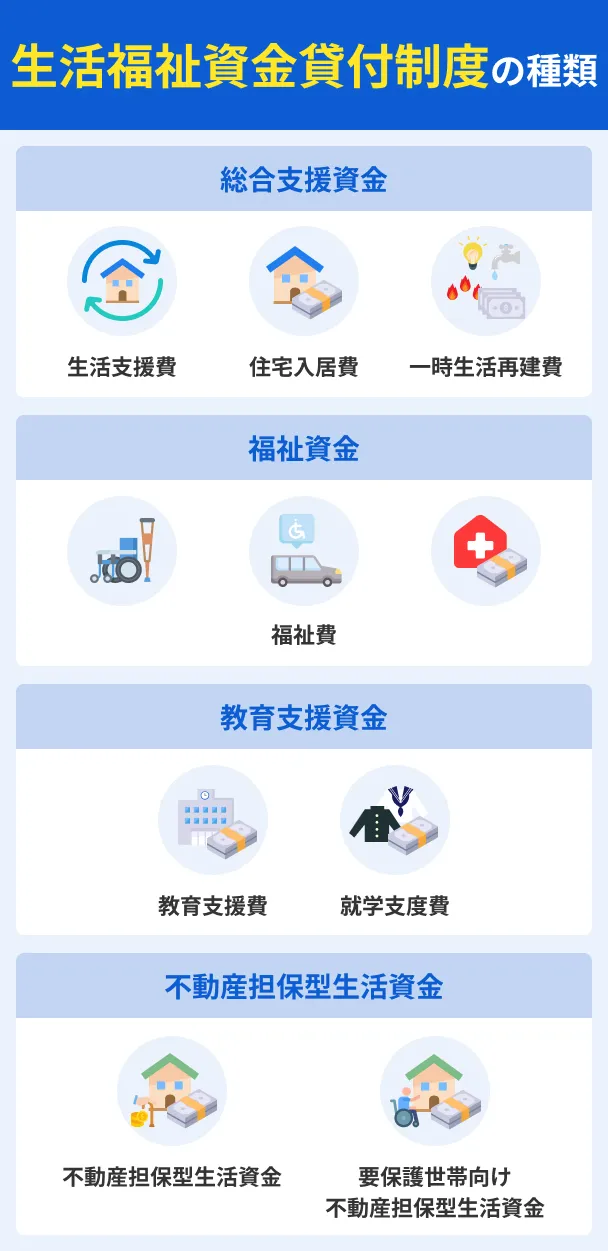
低所得者世帯や障害者世帯、高齢者世帯を対象に、生活再建や技能習得に必要な費用、教育費などを融資しています。
審査や借入には時間がかかる傾向があるため、急な出費に対応したい人はほかの方法も視野に入れてみましょう。
学費や通学費を借りたいなら奨学金制度
奨学金とは、経済的な理由で進学が難しい学生に対し、学費や生活費の支援をおこなうための制度です。
授業料や通学費などが必要な学生は、奨学金制度を利用できないかチェックしてみましょう。
奨学金には、大きく分けて給付型と貸与型の2種類があります。
給付型は受け取ったお金を返す必要がないのに対し、貸与型は卒業後に返済が必要です。
特に日本学生支援機構(JASSO)の制度が知られていますが、地方自治体や民間企業でも運営している場合があります。
条件や支給額などを比較し、自分に合った制度を探してみてください。
就職後に病気などで収入が途絶えたり、少なくなったりすると返済困難に陥るリスクがある点には注意が必要です。
お金を借りるときの注意点
借入先を選ぶ際は、自身の目的に合っているかだけでなく、金利などの条件も慎重に確認してください。
また、無理のない返済計画を立てたうえで利用することも重要です。
返済が滞ると今後の借入審査に悪影響を及ぼす可能性もあるため、期日の遵守も心掛けましょう。
金利や返済期日などの条件を事前に確認する
制度や金融機関によって、金利や返済期日、利用限度額などの条件はさまざまです。
申込後、審査や査定によって決まった条件が提示されます。
すぐお金が必要なときも焦って契約せず、必ず詳細を確認してください。
条件を十分に確認せず契約した場合、想定より利息の負担が大きい、返済までの期間が短く間に合わないといった事態になりかねません。
確認の方法がわからないときは、速やかに専門の窓口へ問い合わせましょう。
必要以上に借りると返済負担が大きくなる
審査や契約内容などによっては、希望より多い金額の借入も可能です。
しかし、利用限度額に余裕があるからといって借りすぎると、返済時の負担が大きくなってしまう可能性があります。
無理なく返済を続けるためにも、事前に利用計画を立てましょう。
金融機関によっては、公式サイトなどで返済シミュレーションをおこなえます。
毎月の返済額や返済期間の目安を把握できるので、利用計画を立てる際に活用してください。
滞納すると信用情報に異動情報が登録される可能性もある
信用情報とは、ローンやクレジットカードなどの契約・取引に関する情報です。
消費者金融や銀行のローンでお金を借りる場合、返済が滞ると信用情報に異動情報として登録されることがあります。
異動情報が登録されていると、ローンやクレジットカードの審査で不利になりやすい点に注意が必要です。
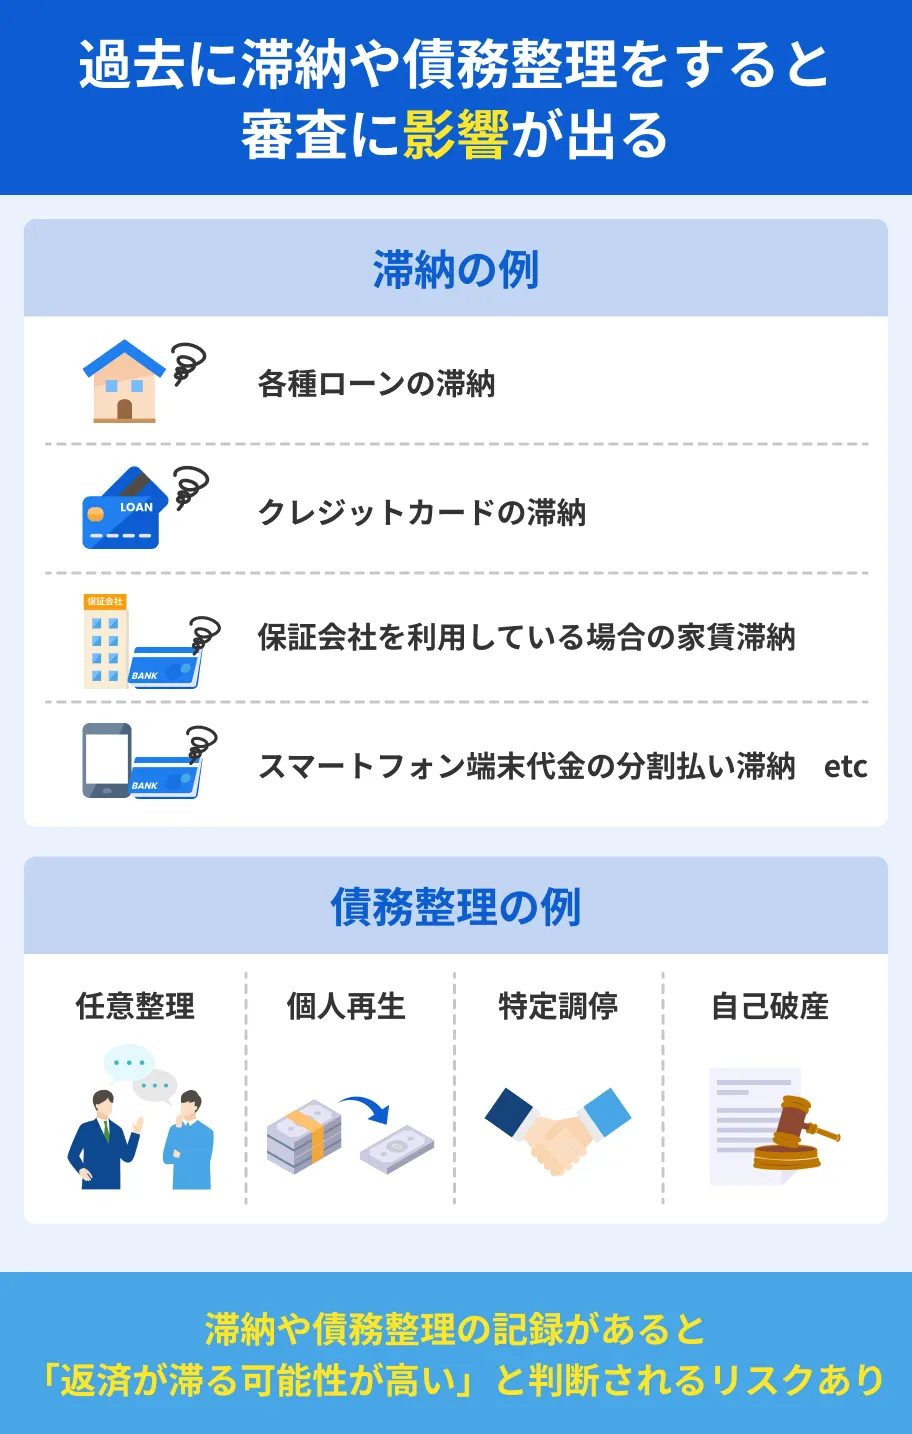
情報は信用情報機関に一定期間登録されるので、すぐ借入したいときだけでなく、将来的に必要なお金も借りにくくなる可能性があります。
| CIC (株式会社シー・アイ・シー) |
契約期間中および契約終了後5年以内 |
|---|---|
| JICC (株式会社日本信用情報機構) |
契約期間中および契約終了後5年以内 |
| KSC (一般社団法人全国銀行協会) |
契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間、破産・民事再生手続き開始決定の情報は決定日から7年を超えない期間 |
出典:指定信用情報機関のCIC|CICが保有する信用情報、日本信用情報機構(JICC)指定信用情報機関|信用情報の内容と登録期間、一般社団法人 全国銀行協会|センターの概要
リマインダーアプリを活用するなど、滞納を防ぐ対策が重要です。
借入先によっては総量規制が適用される
総量規制とは、貸金業法により、申込者の年収の3分の1を超える融資を原則として禁止する規制です。
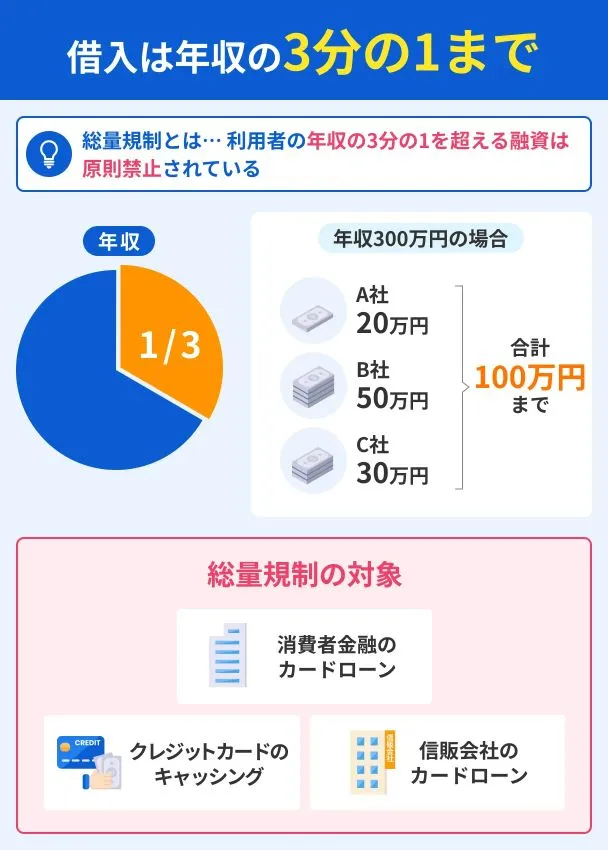
消費者金融などの貸金業者が提供するローンやクレジットカードのキャッシング枠は、総量規制の対象として扱われます。
総量規制は1社のみではなく、すべての貸金業者からの借入に対して適用されるルールです。
そのため、すでに他社からお金を借りている人は、借入総額と新たな借入希望額の合計が年収の3分の1を超えないように注意しましょう。
収入や信用情報の状態によっては、総量規制の範囲内であっても融資を受けられない可能性があります。
お金を貸してくれるところが見つからないときの対処法
金融機関や質屋から借入する以外にも、お金を調達する方法はあります。
空いた時間を活用してお金を得たいなら単発・短期アルバイト、不用品があるならフリマアプリで売却するといった方法を検討しましょう。
それらも難しい場合は、親や友人に相談するのも方法のひとつです。
それぞれメリット・デメリットは異なるので、慎重に比較したうえで自分に適したものを選んでみてください。
単発・短期アルバイトでお金を稼ぐ
単発・短期アルバイトで給与を受け取る方法なら、借入ではないので返済の負担を気にする必要がありません。
仕事や学業のほかに時間の余裕がある人は、希望する条件に合った求人がないか確認してみましょう。
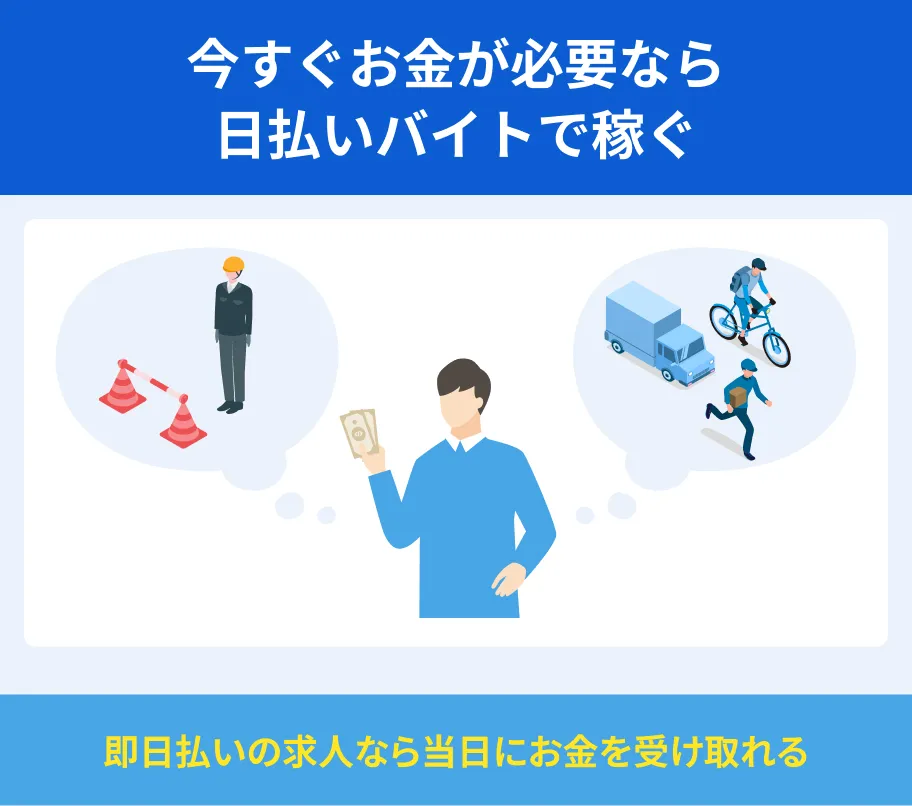
単発・短期アルバイト専用サイトやアプリでは、履歴書や面接なしですぐに働ける求人も多く掲載しています。
職種によっては、特別な資格がなくても勤務が可能です。
働いたその日に給与を受け取りたい場合は、勤務先やサービスが即日払いに対応しているかどうかを確認しましょう。
似た言葉に「日払い」もありますが、両者はそれぞれ意味合いが異なります。
| 即日払い | 原則として働いた当日に給与が支払われる方法 |
|---|---|
| 日払い | 1日単位の締め日で給与計算をする方法(必ずしも当日に支払われるとは限らない) |
また、急いでお金が必要な場合も、SNSなどで見られる闇バイトへの応募はしないでください。
仕事内容が曖昧、報酬の高さを強調しているといった求人は闇バイトの可能性が高いと言われています。
詐欺や強盗などの犯罪に巻き込まれるリスクが高いため、少しでも怪しいと感じたら応募をやめましょう。
フリマアプリやリサイクルショップで不用品を売る
読み終わった本や古着、不要な日用品などがあれば、売却して現金を受け取れる可能性があります。
不用品を売る方法は、主にフリマアプリとリサイクルショップの2種類です。
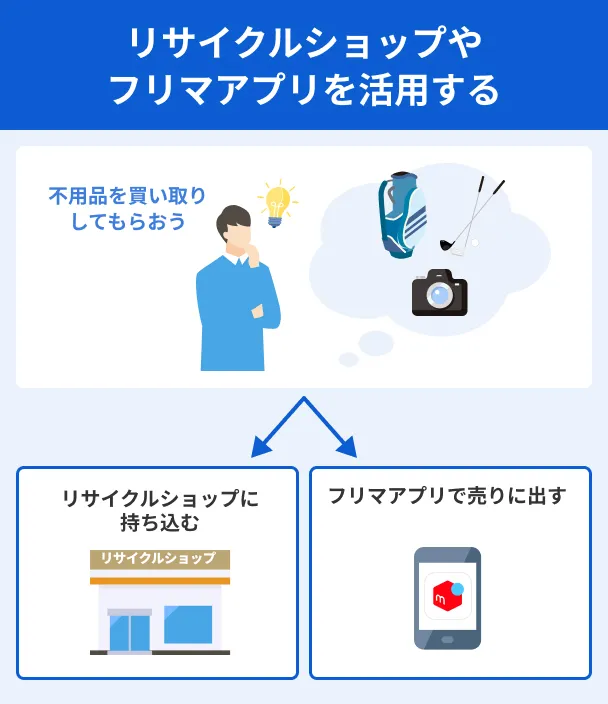
フリマアプリは、需要のある品物であれば高い金額で売りやすい点がメリットです。
一方、出品手続きや郵送の準備は自分でおこなう必要があります。
売れるまでに時間がかかる可能性もあるため、急な出費に対応したい場合には向きません。
リサイクルショップは基本的にその場で査定を受けられるので、早めにお金を用意したいときにも適した方法です。
ただし、品物の種類や査定結果によっては必要な金額を受け取れないケースもあります。
親や友人に相談する
条件に合うアルバイトが見つからない、品物の売却ではお金が足りないといった状況も考えられます。
どうしても資金調達方法が見つからない場合は、親や友人への相談も視野に入れてみましょう。
必ず了承されるとは限りませんが、返済期間や利息の有無など、条件を柔軟に設定してもらえる可能性があります。
ただし、お金が必要な事情を曖昧にしたり、返済できなくなったりすると、人間関係に悪影響を及ぼしかねません。
口約束だけだとトラブルに発展しやすいので、借りる金額や返済日、双方の氏名などを記載した借用書を作成しておきましょう。
どうしてもお金が必要なときもやってはいけないこと
どれだけお金に困っているときも、ヤミ金と呼ばれる違法業者や、SNSの個人間融資を利用してはいけません。
クレジットカードの現金化や、給与ファクタリングもリスクが高い行為です。
不要なトラブルを避けるために、これらの行為をしてはいけない理由もあわせて把握しておきましょう。
違法な業者からお金を借りる
お金を貸す業者のなかには、正規の登録を受けずに営業や融資をおこなう違法業者も存在します。
いわゆるヤミ金と呼ばれる業者であり、法律の上限を超えた高い金利を設定しているケースがほとんどです。
また、返済が滞ると脅迫まがいの取り立てを受けたり、家族や知人までトラブルに巻き込まれたりするリスクもあります。
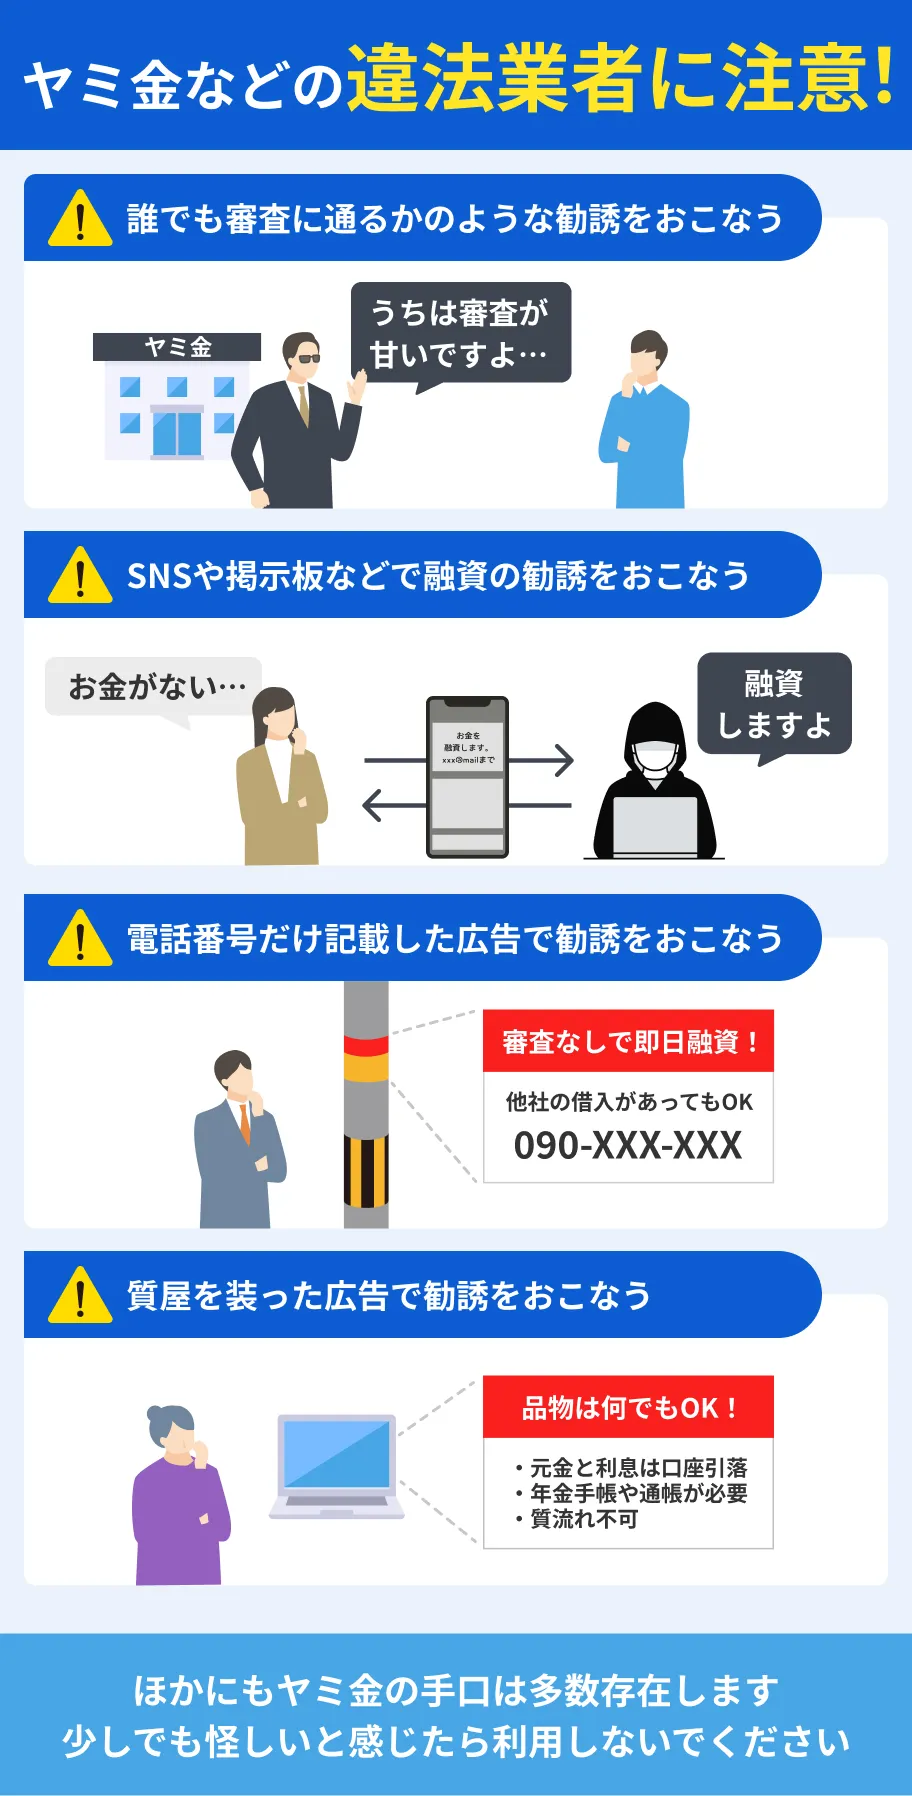
「審査なしで即日融資OK」「誰でも借りられる」といった謳い文句を利用している業者は、ヤミ金の可能性が高いので利用してはいけません。
利用したい金融機関が正規の業者かわからない場合は、金融庁の登録貸金業者情報検索入力ページを活用してみてください。
SNSなどの個人間融資を利用する
個人間融資とは、金融機関を介さず、個人でお金の貸し借りをおこなう行為を指します。
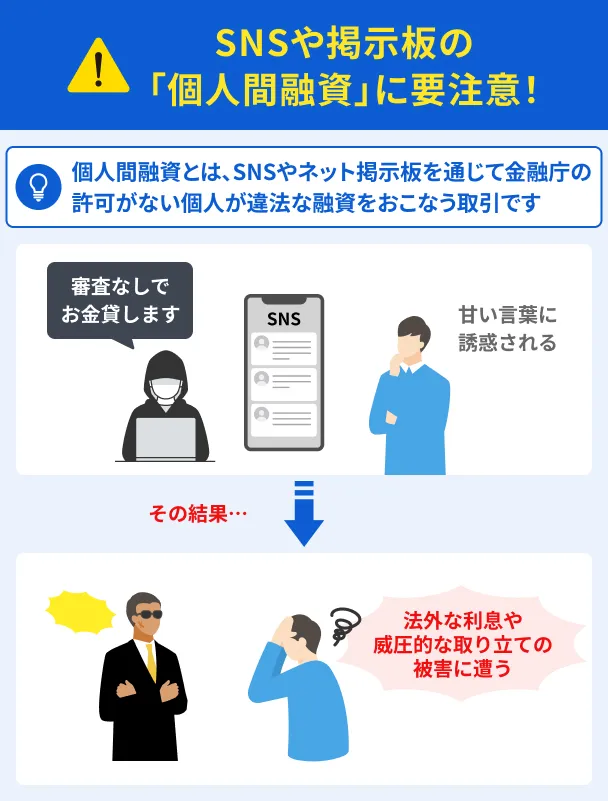
個人であっても、反復・継続する意思をもって融資をおこなう際は貸金業の登録が必要です。
しかし、SNSやインターネットで融資をおこなう人の多くは、登録を受けていない可能性が高いと言われています。
個人を装ったヤミ金が融資をおこなっているケースもあり、法外な利息を請求される、個人情報を悪用されるなどさまざまな危険性がある行為です。
どれだけお金が必要な状況であっても、個人間融資の利用は避けてください。
クレジットカードのショッピング枠を現金化する
クレジットカードの現金化とは、ショッピング枠を使って現金を受け取る方法です。
クレジットカード会社の会員規約で禁止されており、判明すると一括返済や強制解約などのリスクがあります。
また、現金化で得られるお金は、後日クレジットカード会社に支払う利用代金よりも少ないケースがほとんどです。
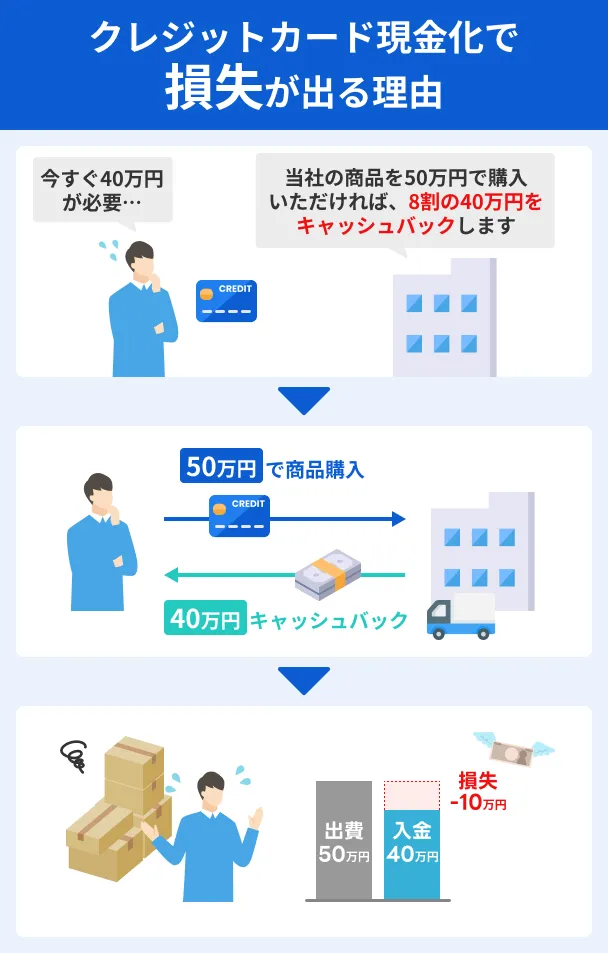
金銭的に損をする可能性が高い行為でもあるため、避けたほうが賢明です。
給与ファクタリングを利用する
給与ファクタリングとは、未払いの給与債権を業者に売り、給料日前に現金を得る方法です。
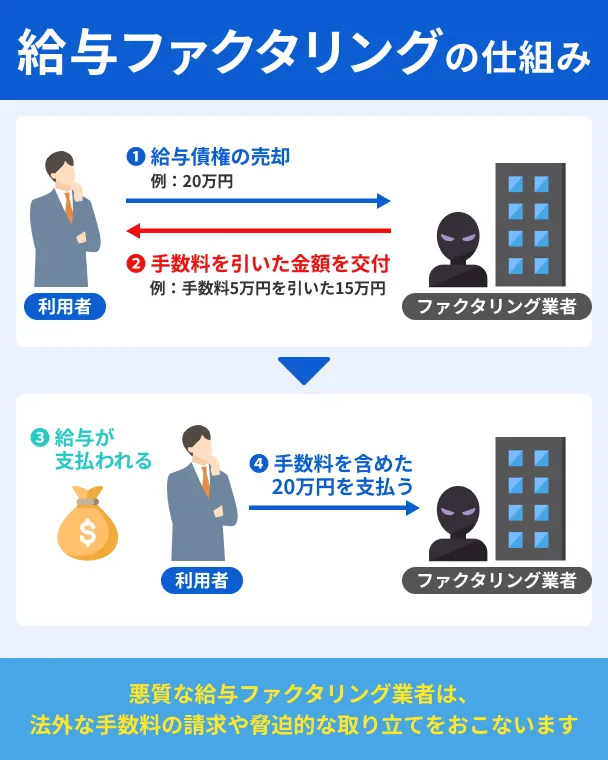
仕組み自体は違法ではありませんが、サービスを提供するために必要な貸金業登録を受けていない違法業者も存在します。
違法業者の給与ファクタリングを利用すると、違法な高金利を設定される、悪質な取り立てを受けるといったトラブルに発展しかねません。
正規の業者を利用する場合であっても、依存性の高さに注意が必要です。
本来の給料日よりも早くお金を受け取ることで、翌月にも生活費などが足りなくなり、再度サービスを利用しなければいけなくなる可能性があります。
違法性の有無に関係なくリスクが大きいので、ほかの方法で資金を調達できないか検討しましょう。
よくある質問
まとめ
お金を借りられる主な方法は、消費者金融や銀行カードローン、契約者貸付制度、定期預金担保貸付、質屋などが挙げられます。
目的や自身の状況に応じて借入先を選びましょう。
お金を借りる際は、金利や返済期日などの条件を事前に確認してください。
滞納すると信用情報が悪化する可能性があるため、返済期日を守ることも大切です。
また、必要以上に借入すると、返済時の負担が大きくなります。
事前にしっかりと利用計画を立て、本当に必要な金額だけを借りましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可