アイフルは完済後の再契約が可能!審査のポイントや注意点を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- アイフルを解約後は再申込が必要、解約前なら利用可能額の範囲で借入できる
- 再契約の審査では収入や他社借入、個人情報全般が確認される
- 再契約では30日間の無利息サービスは適用対象外になる
アイフルは、契約が残っていれば利用可能額の範囲でそのまま借入でき、解約済みの場合はあらためて申込し、審査に通過すれば再契約できます。
ただし、再契約では利用限度額や金利などが、前回の契約と変わる場合もある点に注意が必要です。
加えて、再契約の場合は30日間無利息が適用外となります。もし無利息を活用したい場合は、他社カードローンも検討しましょう。

| 商品 |
 |
 |
 |
|---|---|---|---|
| 融資時間 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短8分※1.お申込み時間や審査状況によりご希望に添えない場合があります |
最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年3.0~18.0% | 年4.5~18.0% | 年2.5~18.0% |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 1万円~800万円 |
| 無利息期間 | 最大30日間※初回契約日の翌日から |
365日※2.初めてのご契約かつ、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 |
最大30日間※初回借入日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
この記事では、アイフルの再契約の審査で確認されるポイントや申込の手順を解説します。
アイフルの再契約は解約済みかどうかで手続きが変わる
すでに解約手続きが完了している場合は、アプリに契約が終了した旨のメッセージが表示されます。
完済後に解約手続きをしなければ、契約は残っているため借入が可能です。
ただし、契約が残っていても、滞納や収入証明書の未提出などで融資に制限がかかっていると、会員ログイン後に利用可能額が表示されないこともあります。
| 確認結果 | 契約の状態 | 再契約 |
|---|---|---|
| 利用可能額が表示される | 契約が残っている | 不要(利用可能額の範囲でそのまま借入できる) |
| 利用可能額が表示されない | 契約は残っているが、融資に制限がかかっている可能性がある | 不要(制限の理由を確認し、対処する) |
| アプリに契約終了のメッセージが表示された | 解約済み | 必要(あらためて申込し、審査を受ける) |
ログインID・パスワードを忘れた場合は、公式サイトから再設定できます。
それでもログインできない場合は、フリーコール(0120-109-437、平日9:00~17:00)で契約状況を確認しましょう。
解約済みの場合は新規申込と同じ審査を受ける
解約済みの人は、新規申込フォームからあらためて申込しましょう。
以前アイフルを利用していた人も、はじめて申込する人と同じように審査を受ける必要があります。
貸金業者は審査で必ず返済能力を調査するため、再契約の審査に通過できるとは限りません。
 返済能力の調査
契約が残っていれば利用可能額の範囲でそのまま借入できる
契約が残っていて利用可能額がある場合は、再契約の手続きは必要ありません。
以前から使っているカードやアプリで、利用可能額の範囲でそのまま借入できます。
ただし、取引中に満70歳になった時点で新たな融資は停止されるため、契約が残っていても借入できなくなる点に注意が必要です。
アイフルが再契約の審査で確認するポイント
アイフルの再契約の審査では、申込時点の年齢や収入、他社借入の状況、信用情報などが確認されます。
前回の契約時から状況が変わった人は、申込前にそれぞれ確かめておきましょう。
申込時点で満20歳以上69歳以下
アイフルで融資を受けられるのは、満20歳以上69歳以下の人です。
前回の契約から年数が経っている場合は、申込時点の年齢が範囲内か確認しましょう。
また、再契約したあとも満70歳を迎えた時点から追加の借入はできなくなるので、年齢を踏まえて返済計画を立てておくことが大切です。
定期的な収入の有無
アイフルの融資の対象は、定期的な収入と返済能力がある人です。
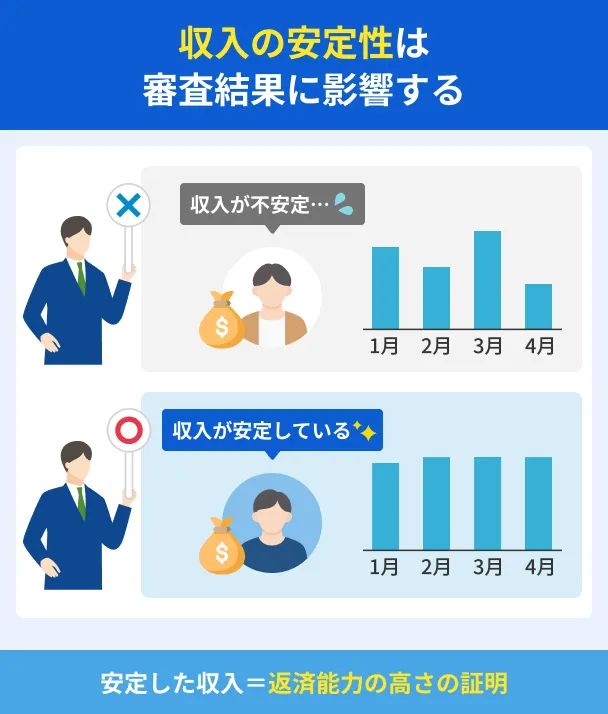
パート・アルバイトによる収入も含まれますが、無職や専業主婦(主夫)の人、年金収入のみの人は融資の対象外とされています。
前回の契約時に働いていても、現在収入がない場合は再契約できない点に注意しましょう。
アイフルの借入額と他社借入の合計
アイフルなどの貸金業者からの借入には、貸金業法の総量規制が適用されます。
総量規制そのため、アイフルでの借入額と他社借入の合計が年収の3分の1を超えることになる借入はできません。
計算に入る他社借入は、アイフル以外の消費者金融など貸金業者から借りている分で、クレジットカードのキャッシング枠での借入も合算されます。
反対に、住宅ローンや自動車ローン、銀行カードローン、クレジットカードのショッピング利用分は計算の対象外です。
信用情報に異動情報が登録されているか
アイフルは、JICC(日本信用情報機構)とCIC(シー・アイ・シー)に加盟しており、審査では信用情報が確認されます。
信用情報に異動情報が登録されていると、審査に通過しにくくなります。
異動・異動情報前回アイフルを利用していたときの返済状況も、登録期間中は信用情報に登録されています。
特に、前回の契約が滞納による利用停止や強制解約で終了している場合、再契約の審査に通過するのは難しいと認識しておきましょう。
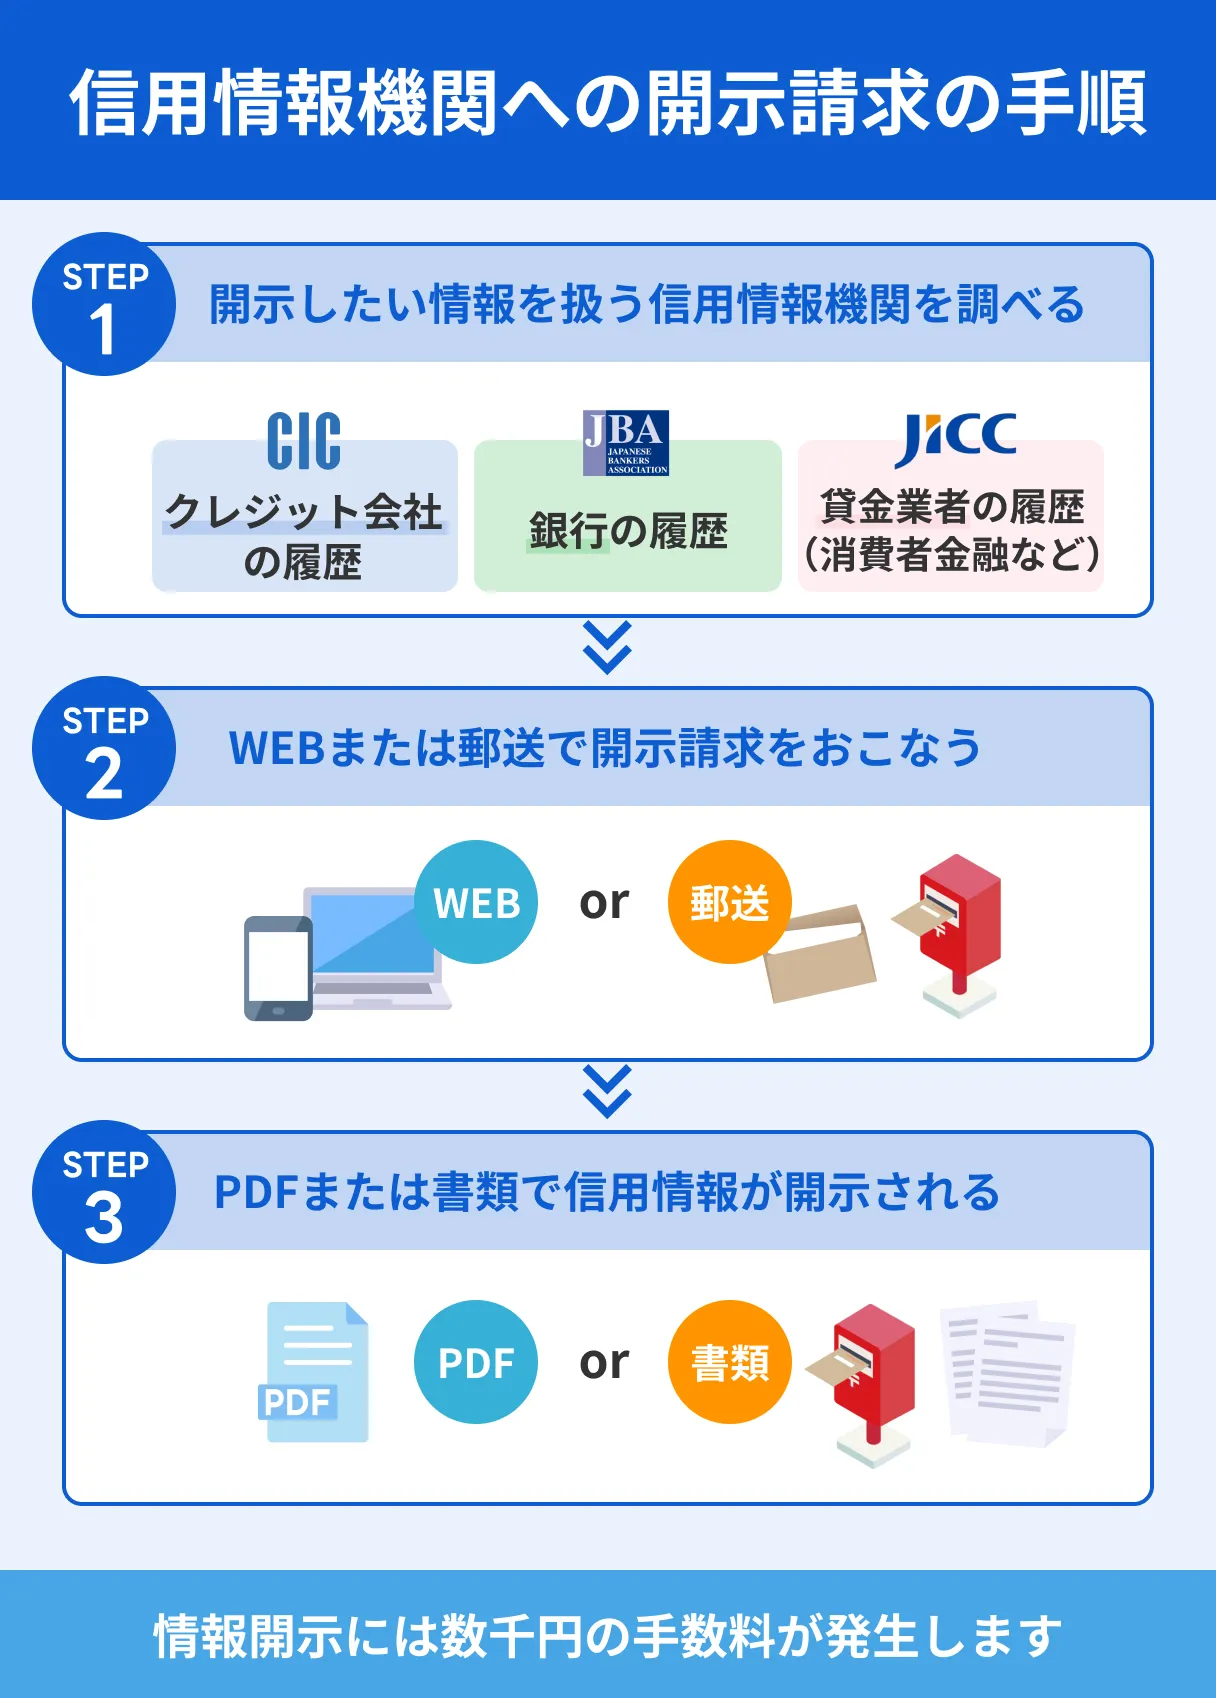
心配な人は、申込前に信用情報機関へ開示請求をして、自身の信用情報を確認してください。
アイフルへ再申込する前に済ませておきたい準備
アイフルへ再申込する前に、公式サイトの「1秒診断」で、借入できる可能性の目安を確かめておきましょう。
他社借入を減らしておくことも、審査に備える準備の一つです。
前回の契約時から勤務先や年収が変わった人は、現在の状況を示す書類もそろえておくと、手続きを進めやすくなります。
1秒診断で借入できる可能性を確認する
1秒診断は、「年齢」「税込年収」「他社借入金額」の3つを入力するだけで、アイフルで借入できる可能性の目安がわかるサービスです。
診断結果は「ご融資できる可能性が高いです」「ご融資の検討が可能です」などの形で表示されます。
特に前回の契約時から年収や他社借入が変わっている人は、現在の数字を入力して確かめましょう。
ただし、入力した情報だけで判断する簡易的な診断のため、実際の審査結果とは異なる場合があります。
出典:アイフル「1秒診断」
他社の借入残高を減らしておく
他社借入が多いと、総量規制の上限である年収の3分の1までの余裕が小さくなり、アイフルで借入できる金額も少なくなります。
申込前に他社借入を追加返済などで減らしておくと、借入できる範囲を確保しやすくなります。
申込前に他社借入の残高を確認し、無理のない返済計画を立てておきましょう。
転職や年収の変化を証明できる書類をそろえておく
転職した人は、源泉徴収票だけでは現在の収入が正しく伝わらない場合があります。
アイフルでは、源泉徴収票に前職の給与や中途就職・退職の記載がある場合、給与明細書を提出するよう案内されています。
給与明細書は直近2カ月分を用意し、賞与がある場合は発行日から1年以内の賞与明細も必要です。
転職したばかりの人は、2カ月分の給与明細書がそろっているか確認しておきましょう。
アイフルへ再申込する手順
アイフルの再契約は、申込から借入まで4つの手順で進みます。
WEBやアプリから申込すれば、本人確認書類の提出から契約まで、来店せずに手続きを完結できます。
手順1|最短即日融資を希望するならWEB・アプリから申込する
すぐに借入したい人向けに案内されている申込方法は、WEBとアプリです。
WEBで申込する場合は、アイフル公式サイトの申込フォームに必要事項を入力して送信しましょう。
アプリの場合は、公式アプリをダウンロードして申込画面から手続きし、運転免許証を読み取ると本人情報の入力を短縮できます。
手順2|本人確認書類を提出する
申込後は、届いたメールの案内に沿って本人確認書類を提出します。
本人確認の方法は、「スマホでかんたん本人確認」と「マイナンバーカードで本人確認」の2つです。
スマホでかんたん本人確認は、運転免許証やマイナンバーカードなどの書類1点を撮影し、自身の顔をスマホのカメラで撮影して書類と照合する方法です。
マイナンバーカードで本人確認する場合は、電子証明書のパスワードを用意しておきましょう。
ただし、前回の契約後に引越しをして、現住所と住民票の住所が異なる場合は、マイナンバーカードでの本人確認は利用できません。
また、アイフルの利用限度額が50万円を超える場合や、利用限度額と他社借入の合計が100万円を超える場合は、収入証明書の提出も必要です。
手順3|審査結果を確認して契約する
本人確認書類の提出で申込手続きが完了すると審査がおこなわれ、審査結果はメールで届きます。
審査に通過した場合は、審査結果メールから契約手続きに進みましょう。
契約手続きではカードを発行するかどうかを選択でき、発行する場合は郵送で届きます。
手順4|振込やATMで借入する
振込を利用する場合は、事前に本人名義の金融機関口座を登録しておくと、最短10秒で振込されます。
ただし、振込を受け付けている時間は、登録する金融機関によって異なる点に注意が必要です。
モアタイムシステムに参加していない金融機関の口座では、振込の受付は平日8:30~15:30のみです。
モアタイムシステム土日や夜間に借入したい人は、公式サイトの「接続予定時間一覧」で、登録する口座の振込可能時間を確認しておきましょう。
カードの発行を選んだ場合も、届く前から振込で借入できます。
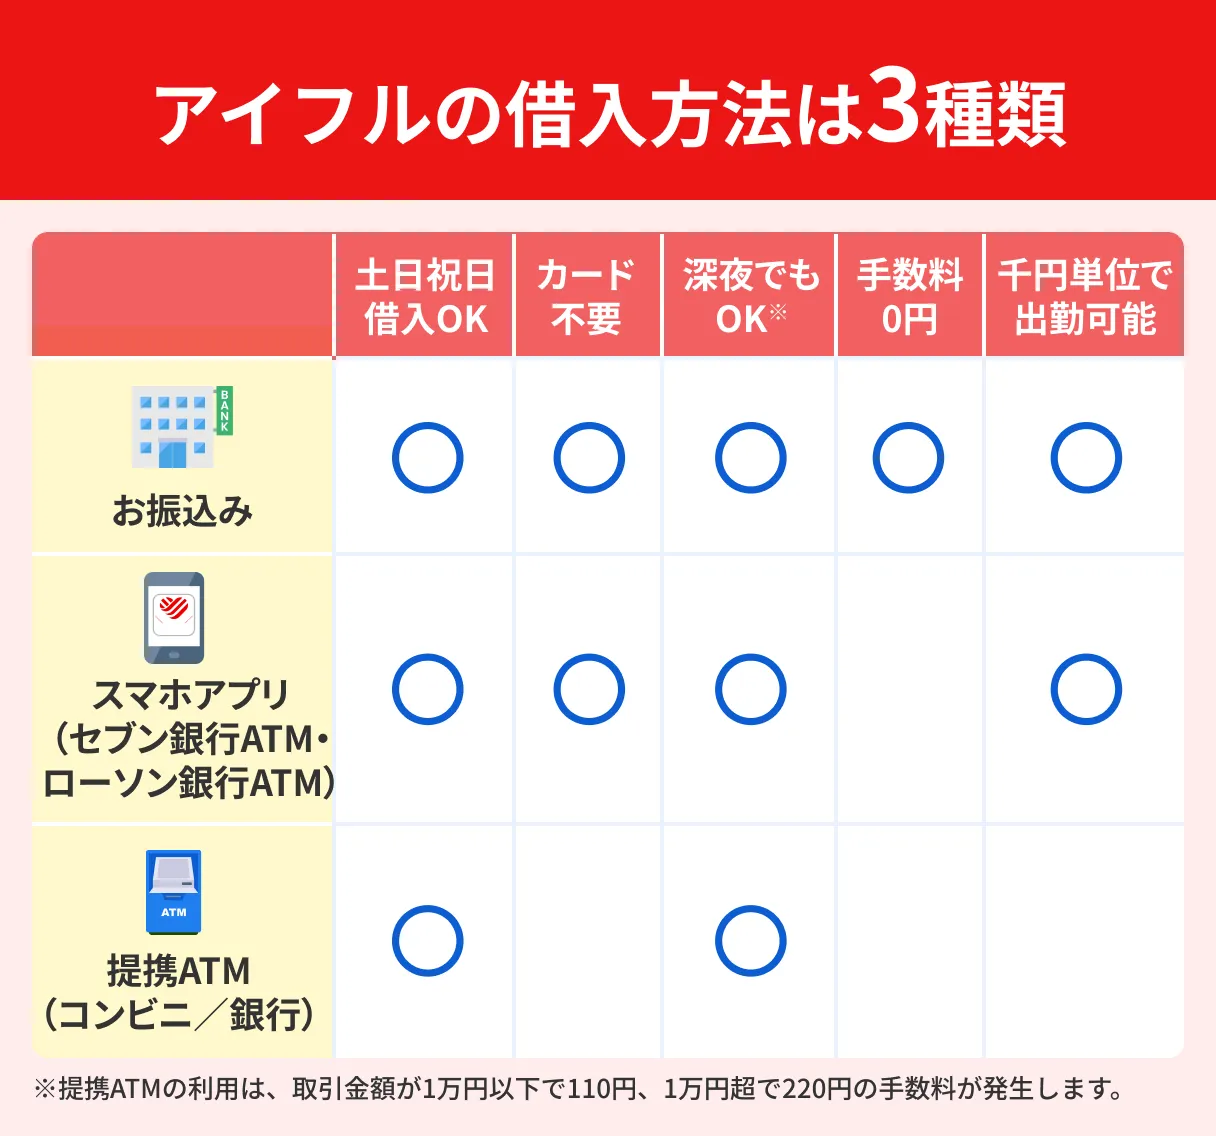
ATMを利用する場合は、アプリを使えばカードがなくても、セブン銀行ATMやローソン銀行ATMで借入できます。
カードを持っている人は、コンビニや銀行の提携ATMでも借入が可能です。
アイフルは申込から最短9分で審査が完了する
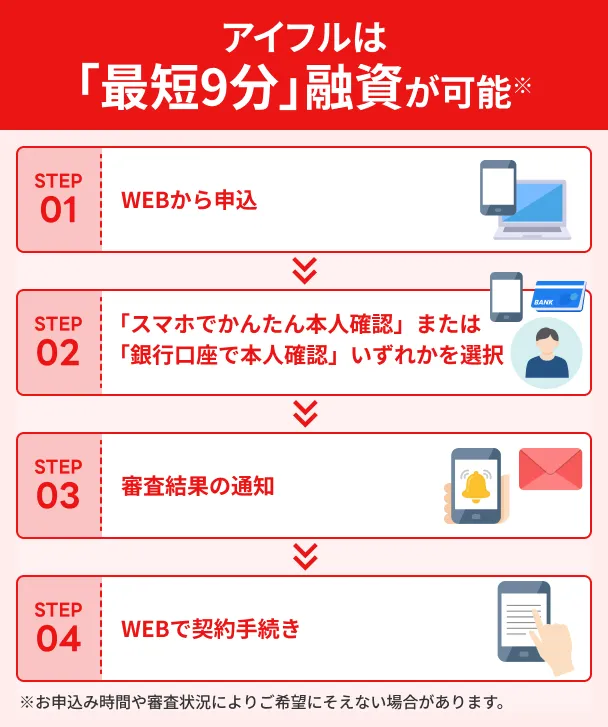
アイフルの最短9分での審査・融資は、WEBとアプリからの申込が対象となります。
ただし、申込時間や審査状況などによっては、それ以上かかる場合もある点に注意が必要です。
また、審査に対応しているのは毎日9:00~21:00で、年末年始など一部対応していない期間もあります。
その日のうちに審査を終えたい人は、時間に余裕を持って申込しましょう。
再契約でも勤務先への在籍確認の電話が99.1%なし
アイフルでは、申込の際に自宅や勤務先へ連絡することはないと案内されています。
公式サイトによると、電話による在籍確認を実施していない人の割合は99.1%です。
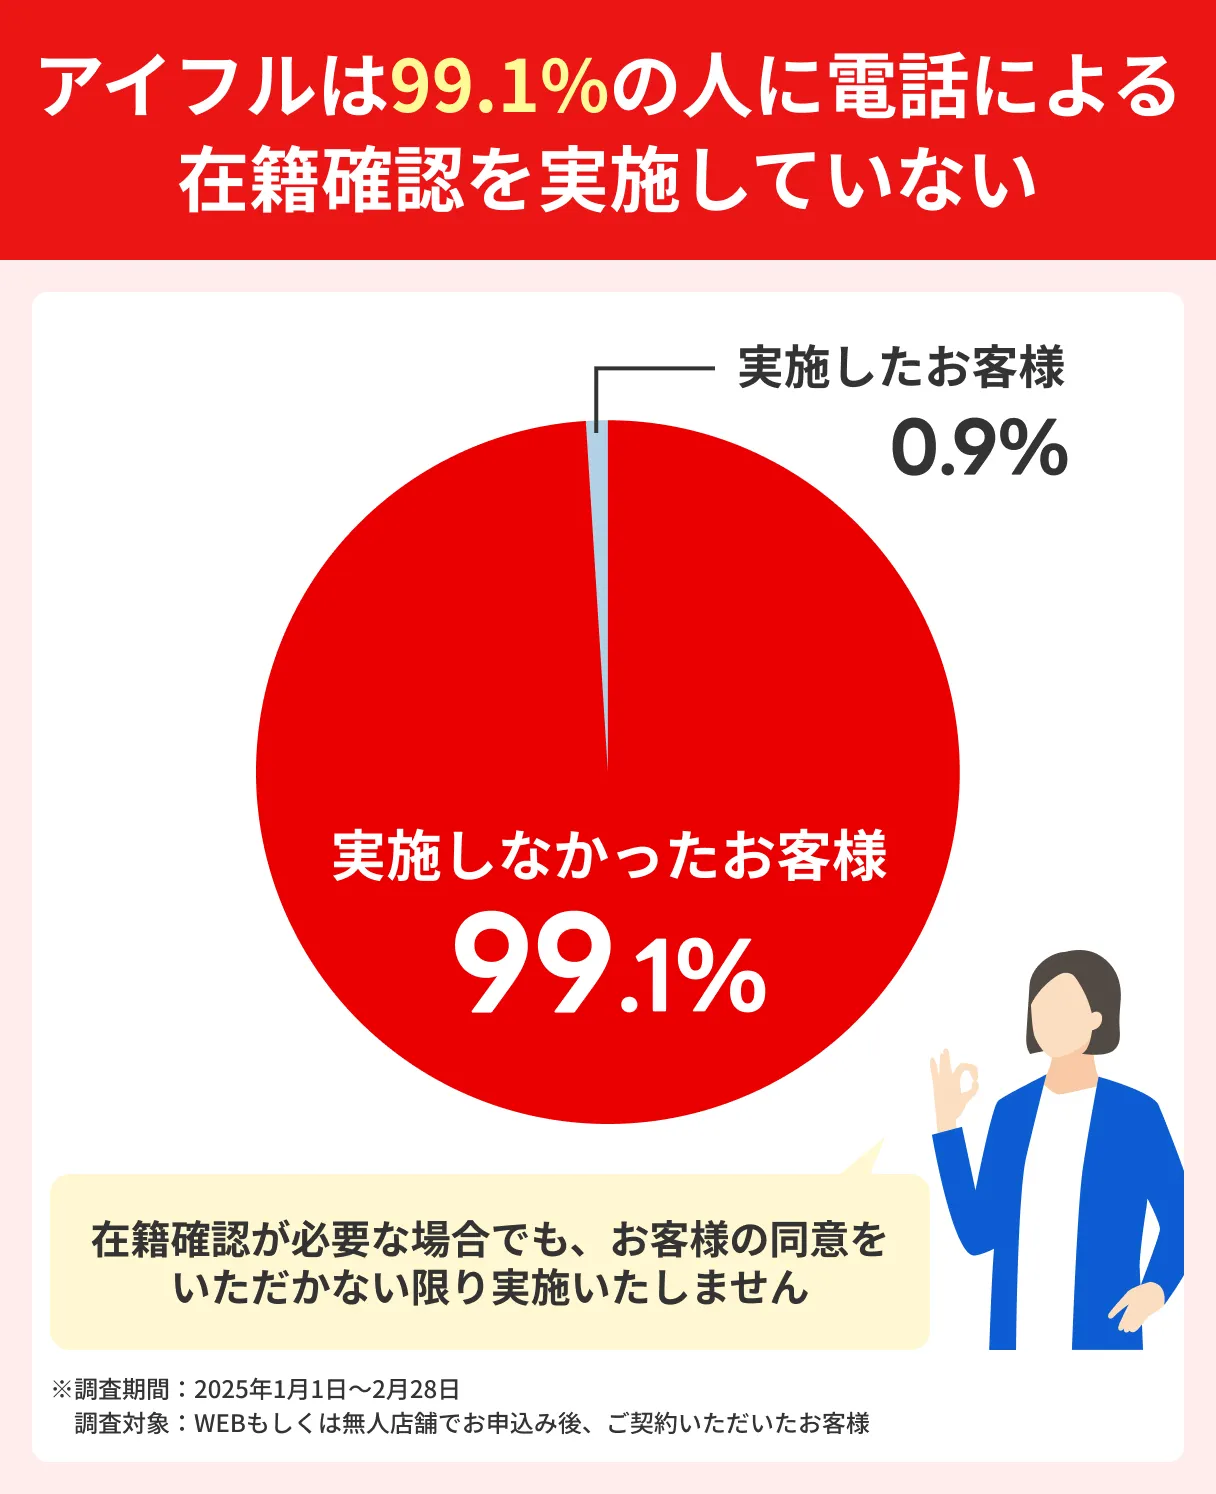
再契約に限った調査ではありませんが、再契約もWEBから申込すれば、調査対象と同じ申込方法になります。
また、電話による在籍確認が必要な場合でも、本人の同意がない限り実施しないとされています。
出典:アイフルよくある質問「申込みの時に、自宅や勤務先(会社)へ確認の電話(在籍確認)がかかってきますか?」
アイフル
| 実質年率 | 3.0%〜18.0% |
|---|---|
| 限度額 | 最大800万円 |
| 融資時間 | 最短9分 |

再契約では利用限度額・金利・無利息サービスの扱いに気をつける
再契約では、利用限度額や金利が前回の契約から変わる場合があります。
どちらも借入できる金額や利息の負担にかかわるため、契約手続きの際は、前回と比べてどのように変化したかを確認しておきましょう。
また、アイフルの「最大30日間利息0円サービス」は、アイフルとはじめて契約する人を対象としており、再契約では利用できません。
利用限度額は前回より低くなる場合もある
再契約の利用限度額は、前回の契約で設定されていた金額がそのまま引き継がれるわけではありません。
申込時点の年収や他社借入などをもとに、あらためて審査で決まります。
総量規制では、アイフルの借入に他社借入を加えた合計が年収の3分の1を超えることになる借入は認められていません。
したがって、前回の契約時より年収が下がっていたり他社借入が増えていたりすると、借入できる範囲が狭くなり、利用限度額が前回より低くなる場合もあります。
ただし、年収の3分の1は法律上の上限であり、その範囲内であれば必ず借入できるわけではない点に注意が必要です。
出典:金融庁「貸金業法Q&A」
審査次第で前回より金利が高くなる場合もある
アイフルの金利は年3.0~18.0%の範囲で、契約時に適用される金利が決まります。
再契約でも、前回の契約時と同じ金利が適用されるとは限りません。
収入や他社借入の状況などによって審査結果が前回と異なり、金利が高くなる場合もあります。
金利が高くなると利息の負担も大きくなるため、契約前に適用される金利を確認し、無理のない返済計画を立てましょう。
30日間の無利息サービスは対象外になる
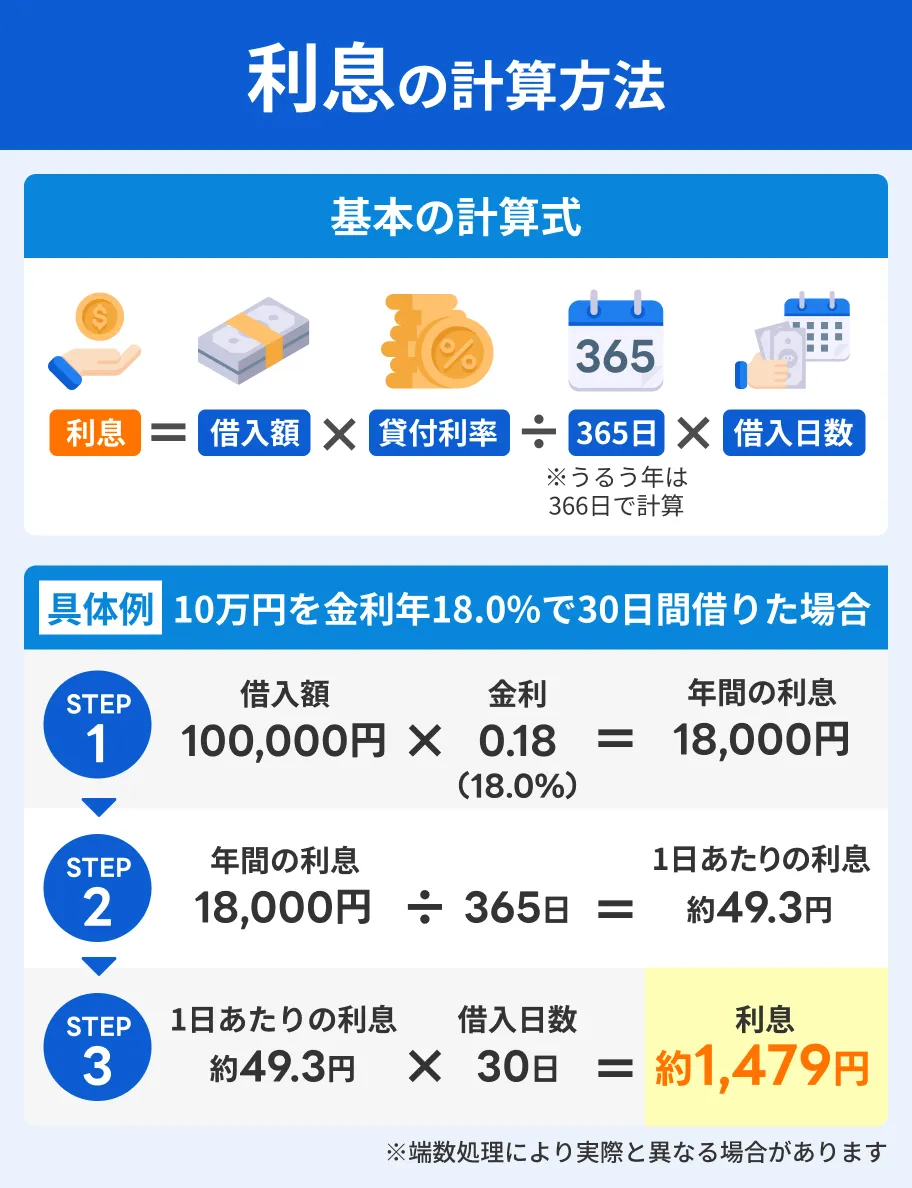
最大30日間利息0円サービスは、契約日の翌日から30日間、利息0円で借入できるサービスです。
対象はアイフルとはじめて契約する人のため、以前アイフルを利用していた人が再契約する場合は適用されません。
再契約では無利息期間がなく、借入した金額に応じて通常の金利で利息がかかります。
前回の契約時に無利息サービスを利用していなかった人も、アイフルとの契約が2回目以降であれば対象外です。
もし無利息期間を利用したい場合は、同じサービスを提供し、かつ契約をしたことがない消費者金融カードローンも検討してみましょう。
| 商品 |
|
|
|
|---|---|---|---|
| 融資時間 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短8分※1.お申込み時間や審査状況によりご希望に添えない場合があります |
最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年3.0~18.0% | 年4.5~18.0% | 年2.5~18.0% |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 1万円~800万円 |
| 無利息期間 | 最大30日間※初回契約日の翌日から |
365日※2.初めてのご契約かつ、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 |
最大30日間※初回借入日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
よくある質問
まとめ
アイフルは完済しても自動的には解約されないため、契約が残っていて利用可能額があれば、再契約の手続きをせずに借入できます。
一方、解約済みの場合は、新規申込フォームからあらためて申込し、再契約の審査を受けなければなりません。
再契約の審査では年齢や収入、他社借入、信用情報などをもとにあらためて判断されるため、利用限度額や金利が前回と変わる場合もあります。
なお、はじめて契約する人向けの30日間の無利息サービスは、再契約では使えない点に注意しましょう。
再契約する場合も、契約が残っていてそのまま借入する場合も、借入額は必要な範囲にとどめ、計画的に利用してください。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可