アイフルで増額できない理由は?審査基準や落ちた後の対処法を解説
【コンテンツの広告表記に関して】
>提携企業一覧

貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- アイフルの利用実績が不足していると増額できない可能性が高い
- カードローンは増額案内が届いていても必ず増額できるわけではない
- 増額審査に落ちた場合は期間を空けて申込するか他社を検討しよう
アイフルはスマホアプリから手軽に増額申込がおこなえますが、誰でも簡単に利用限度額を増やせるわけではありません。
増額審査では、初回契約時よりも厳しく返済能力や利用実績が確認されます。
本記事では、アイフルで増額できない主な理由や審査で見られるポイント、申込時の注意点について詳しく解説します。
増額審査に通過できない場合の対処法も紹介するため、アイフルの増額を検討している人、またはすでに審査に通過できなかった人は参考にしてください。
アイフルで増額できない主な理由
アイフルで利用限度額の増額を希望しても審査に通らない場合、いくつかの明確な理由が存在します。
一般的なカードローンの増額審査では、初回申込時と同等かそれ以上に厳正な審査がおこなわれるため、利用状況や信用力に懸念があると増額できません。
ここでは、アイフルで増額できない4つの主な理由を解説します。
利用実績が半年未満と短い
アイフルの利用を開始してから半年未満の場合は、利用実績が不十分とみなされて増額審査に通りにくくなる可能性があります。
一般的なカードローンの増額審査では、過去に期日通り返済した履歴を重要な基準とするので、利用期間が短いと「適切に返済を継続できる人か」を判断する材料が足りないと判定されるためです。
まずは最低でも半年以上、毎月の返済日に遅れることなく利用実績を積み重ねることが重要です。
他社借入の件数や金額が増加している
アイフル以外の消費者金融や銀行カードローン、クレジットカードのキャッシングなど、他社からの借入件数や借入金額が増えていることも増額できない原因となります。
貸金業者であるアイフルは、年収の3分の1を超える貸付を禁止する「総量規制」の対象です。
 総量規制
他社での借入額が増えた結果、アイフルの利用限度額と合算して年収の3分の1に達している場合、法律上の理由から利用限度額を引き上げることはできません。
また、借入件数・金額が増えれば返済の負担が増し、返済能力が低下していると判断されやすくなります。
年収が増加していない・収入の安定性が向上していない
初回契約時から年収が増加していない場合や、雇用形態の変更などで収入の安定性が低下している場合も、増額は難しくなります。
利用限度額を引き上げるには、その限度額に見合った返済能力が必要です。
年収が変わっていない状態で利用限度額を増やすと、毎月の返済負担だけが重くなるという判断になるため、アイフル側は慎重な姿勢を取ります。
また、転職して間もなかったり、歩合給・日払いのアルバイトなど毎月の収入変動が大きかったりすると、収入の安定性が低いと判定されて同様に増額が難しくなることを認識しておきましょう。
長期滞納など信用情報に問題が生じている
アイフルでの返済を滞納したことがある場合はもちろん、他社での返済トラブルで信用情報に問題が生じている場合も、増額審査の通過が難しくなります。
信用情報機関アイフルは審査時に信用情報機関へ照会をおこない、他社の支払い状況も確認しているためです。
過去に以下のような経験があると審査で不利になるため、日頃の期日管理を徹底しましょう。
- アイフルや他社カードローンでの滞納
- クレジットカードの支払いや携帯端末本体代金(分割払い)の滞納
- 債務整理などの履歴
カードローンで増額申込をする前に確認したい注意点
利用限度額が増額されると、急な出費に対応しやすいなどのメリットがある一方で、知っておくべきリスクも存在します。
事前に注意点を確認せずに手続きを進めると、意図しない結果を招く事態になりかねません。
増額申込をする前に確認しておくべき以下の4つの注意点について解説します。
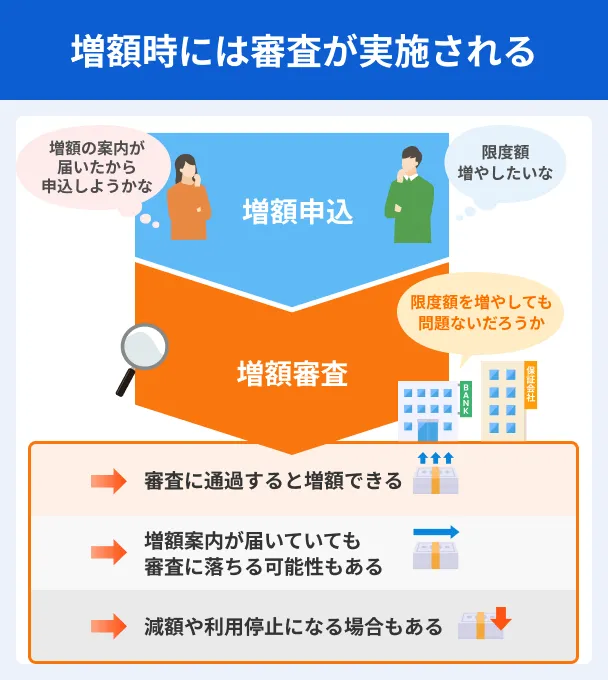
審査結果によっては減額・利用停止となるリスクがある
増額審査は、現在の利用状況や返済能力を確認し、利用限度額を再設定する手続きです。
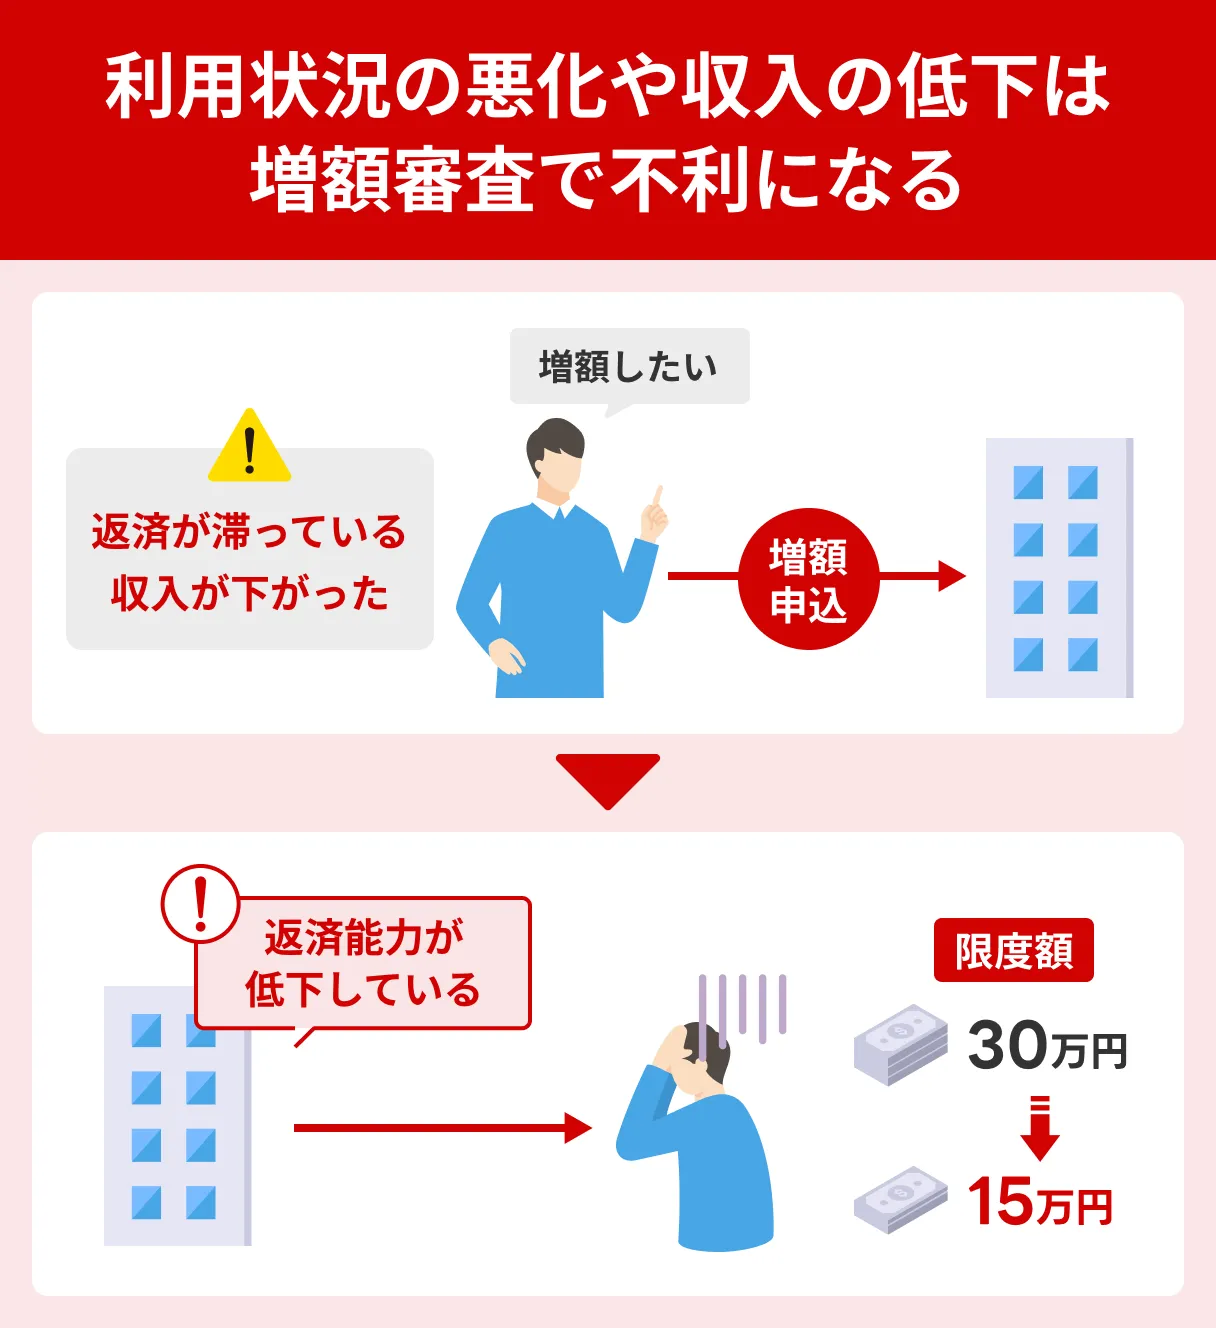
したがって、年収の低下や他社借入件数・金額の増加などで返済能力が低下していると判断されれば、利用限度額を引き上げるどころか、減額や利用停止になる可能性があるため慎重な判断が必要です。
現状の利用限度額を維持したい場合や、属性悪化に心当たりがある状況での申込は控えましょう。
収入証明書の提出を求められる
増額申込をおこなうと、必ず収入証明書の提出を求められます。
アイフルで収入証明書と認められる書類は、以下の6種類です。
- 源泉徴収票(最新のもの)
- 給与明細書(直近2カ月分)
- 確定申告書・青色申告決算書・収支内訳書
- 住民税決定通知書・納税通知書
- 所得(課税)証明書
- 年金通知書
最新のものであることなど条件もあるので、あらかじめ準備しておくとスムーズです。
お金が必要なタイミングに間に合わない可能性もある
アイフル増額審査は原則として2営業日以内に完了しますが、増額が希望のタイミングに間に合わないリスクも考慮しておきましょう。
混雑時には1週間程度かかると、公式サイトにも明記されています。
出典: アイフル公式サイト収入証明書提出後、2営業日以内に限度額の見直しが完了します。
※混雑状況によっては、1週間程度かかる場合があります。
また、提出書類の不備があったり、勤務先への在籍確認に時間がかかったりすると、審査完了までにさらに時間がかかります。
急ぎでお金が必要な場合は、審査時間のリスクも踏まえたうえで手続きを始めることが大切です。
増額案内が届いていても必ず審査に通過するとは限らない
アイフルの公式アプリやメール、電話などで利用限度額の増額を提案する「増額案内」が届くことがありますが、案内が来たからといって確実に増額できるわけではありません。
増額案内は、一定期間の利用実績や返済履歴をもとに「案内を送信する条件を満たした人」へ自動的に配信されます。
案内に従って申込をした場合でも、最新の信用情報や他社借入を確認するためにあらためて審査がおこなわれるため、結果的に増額できないケースもあると認識しておきましょう。
アイフルを増額する方法と手続きの流れ
アイフルで利用限度額の増額をおこなう際は、スマホアプリから手続きできます。
スムーズに手続きを完了させるには、全体の流れや必要な対応をあらかじめ把握しておくことが大切です。
申込から実際に増額が反映されるまでの、以下の具体的なステップについて解説します。
スマホアプリから最新の収入証明書を提出する
増額を希望する場合は、まずアイフルのスマホアプリから、以下の最新の収入証明書を提出します。
- 源泉徴収票(最新もの)
- 給与明細書(直近2カ月分)
- 確定申告書・青色申告決済書・収支内訳書
- 住民税決定通知書・納税通知書
- 所得(課税)証明書
- 年金通知書
なお、転職などで登録している勤務先と収入証明書の発行元が異なる場合は、先に勤務先の登録変更をしておきましょう。
公式アプリの「各種登録・変更」から手続きできます。
なお、収入証明書に以下のような不備がある場合は、アイフルからSMSやメールで問い合わせがある場合があります。
- 給与明細書、賞与証明書に支給月の記載がない
- 副業内容の確認ができていない
- 扶養人数が確認できていない
問い合わせ内容を確認し、早急に対応しましょう。
利用限度額が変更になるとメールかSMSで通知される
審査が完了すると、利用限度額が変更された場合に限り、登録メールアドレスまたはSMS宛てに通知が届きます。
利用限度額に変化がない場合は特に通知はありません。
なお、増額だけでなく、減額となった場合も通知されるので、通知の内容は必ず確認しましょう。
増額審査に落ちた場合の対処法
アイフルの増額審査に通過できなかった場合でも、お金を準備する方法がないわけではありません。
以下の4つの方法から、状況や緊急度に応じて対処法を検討してみましょう。
期間を空けてアイフルで再申請する
アイフルで再度増額申請をしたい場合は、最低でも半年以上の期間を空ける必要があります。
審査に落ちた直後に再申請を出しても、信用情報や属性などの状況が変わっていなければ、審査に通過できない可能性が高いためです。
期日を守って返済を続けながら、年収アップや他社借入の返済に努めたうえで再度審査に臨みましょう。
他社カードローンの新規申込を検討する
アイフルの増額審査に通らなかった場合、他社のカードローンへの新規申込を検討するのも選択肢の一つです。
審査基準は金融機関ごとに異なるため、アイフルで増額できなかった人でも、他社では新規契約ができる可能性があります。
ただし、短期間に複数のカードローンへ申込をすると審査で不利になるため、申込先は1社に絞りましょう。

| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 審査時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
日払いのアルバイトでお金を稼ぐ
必要なお金を準備する方法として、単発や日払いのアルバイトで収入を得る方法もあります。
近年はスキマ時間バイトアプリなどを利用することで、履歴書や面接なしで短時間の仕事を探し、勤務後すぐにお金を受け取れる環境が整っています。
借入額が増えたり、利息が発生したりすることなく安全に現金を用意できるので、一度検討してみましょう。
不要品を売却してお金を工面する
自宅にある使わなくなった家具や家電、ブランド品などを売却して現金に換える方法も有効です。
リサイクルショップへの持ち込みや、フリマアプリ・オークションサイトに出品することで、数日から数週間でまとまったお金を得られる可能性があります。
使わなくなったブランド品や家電製品、ゲーム機、書籍などがないか見直してみましょう。
日払いのアルバイトでお金を稼ぐのと同様に、借入を増やさない方法のため、返済負担が気になる人にも適した方法です。
よくある質問
まとめ
アイフルの利用実績が半年未満と少なかったり、過去にクレジットやローンを滞納した経験があると、利用限度額の増額ができない可能性が高いと言えます。
アイフルの増額を希望する場合は、年収の増加や収入の安定性の向上に努めるとともに、良好な返済実績を積み重ねましょう。
もし増額審査に通過できなかった場合は、最低でも半年以上の期間を空けて再申請するか、1社に絞って他社カードローンの新規申込を検討する方法が効果的です。
自身の利用状況や返済能力を冷静に見極め、適した方法を選択しましょう。