フクホーの増額は厳しい?手続きの手順や審査に落ちた際の対処法を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2,000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心掛けている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- フクホーの増額審査ではそれまでの利用実績も重視される
- 増額にはメリットのほか返済負担増などのデメリットもある
- 増額が難しい場合は他社ローンの申込も検討する
フクホーを利用中で、「契約金額を増やしたい」「追加で借入をしたい」と考えている人もいるのではないでしょうか。
フクホーで増額するには、あらためて審査を通過する必要があります。
一般的に、増額の審査では申込時と属性情報が異なっていないか、滞納せずに返済した実績があるかを確認します。
ただし、仮に増額審査に落ちたとしても、審査基準が異なる他社ローンに申込し、一時的に資金を工面する方法も検討可能です。

本記事では、フクホーの増額審査が厳しいといわれる理由や申込前に確認しておきたい注意点、審査にかかる時間の目安をわかりやすく解説します。
あわせて、増額のメリット・デメリットや審査に落ちる主な原因、通らない場合の対処法も紹介します。
フクホーの増額審査は厳しいといわれる理由
フクホーの増額審査は、初回契約時の申込審査と比べて難易度が高いといわれることがあります。
厳しいとされる背景には、新規審査とは異なる評価基準や、フクホーの審査体制が関係しています。
ここでは、その具体的な2つの理由を解説していきます。
新規申込時とは異なり利用実績が重視されるため
増額審査で特に重視される要素の一つが、フクホーでの「利用実績」です。
新規申込時は、主に年収や勤務先、雇用形態などの属性情報をもとに返済能力が判断されます。
一方、増額審査では、これらの属性情報に加えて、契約後にどのように返済を続けてきたかという実績面も重視されます。
- 期日通りの返済を継続できているか
- 直近で滞納を起こしていないか
- 一定期間以上契約を継続しているか
年収などの属性に問題がなくても、滞納があったり、契約期間が短すぎたりする場合は、増額審査に通過しにくくなる可能性があります。
独自の「加点方式」でも増額を見送られるケースがあるため
フクホーは、現時点の返済能力を評価する「加点方式」の審査を採用しています。
一定の条件で機械的に判断するのではなく、個別の状況を踏まえて評価される点が特徴です。
ただし、この審査方式であっても、増額審査に必ず通過するとは限りません。
契約時からの収入状況の変化や、他社の借入状況、これまでの返済実績などを総合的に踏まえたうえで、増額が見送られるケースもあります。
フクホーの増額を申込する前に確認しておきたい注意点
フクホーで増額手続きをおこなう際は、事前に注意点を把握しておくことが大切です。
思わぬ行き違いや審査上の不利益を防ぐためにも、次の4つのポイントを確認しておく必要があります。
増額案内が届いていなくても申請できる
フクホーからの増額案内が来ていない状態であっても、利用者自ら増額申請をおこなうことは可能です。
増額案内とは、契約金額の増額を提案する通知や電話などによる勧誘のことで、一定の利用期間や良好な返済実績を持つ人へ優先的に通知されます。
ただし、増額案内が来ない場合でも、毎月の返済実績が良好であれば、増額審査に申込して審査に通過する可能性もあります。
勤務先への在籍確認がおこなわれる場合がある
フクホーでは通常、勤務先への電話による在籍確認はおこなわれませんが、確認が必要と判断された場合は、増額審査の際に勤務先へ電話連絡がおこなわれる場合があります。
在籍確認は、現時点でも安定した収入を得ているかを確認する目的で実施されるものです。
そのため、一般的には次のようなケースで実施されやすくなると考えられます。
- 初回契約時から転職して勤務先が変わっている
- 登録している勤務先や雇用形態の情報に変更がある
- 前回の審査から長期間が経過している
勤務先情報に変更があったにもかかわらず申告していない場合、審査がスムーズに進まない原因となるため、最新の情報で手続きを進める必要があります。
審査落ち後すぐに再申込をすると不利になりやすい
増額審査に通過できなかった直後に、再度増額の申込をするのは避けましょう。
短期間に何度も申請を繰り返すと、信用情報機関に申込履歴が登録されるため、資金繰りに困窮していると受け取られる可能性があります。
審査に落ちた場合は、他社借入の多さや滞納など、原因の解消に努めることが大切です。
虚偽の申告は今後の契約に影響を与える
増額申請時に、年収や他社借入状況などの情報を偽って申告するのは厳禁です。
審査過程で提出書類の確認や信用情報機関への照会がおこなわれるため、誤った申告は判明する可能性があります。
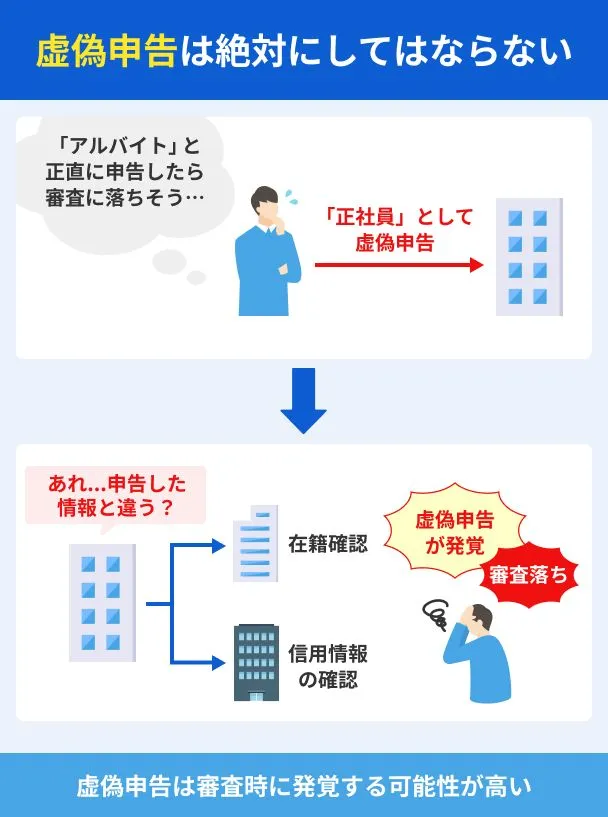
虚偽の申告が発覚した場合は、契約を強制的に解除されたうえで一括返済を求められたり、信用情報に異動情報として登録されたりするリスクがあります。
 異動・異動情報
フクホーで増額申請をおこなう手順
フクホーで増額を申込する際の手続きは、基本的に5つのステップで進められます。
事前に全体の流れを把握しておくことで、必要書類の準備や登録情報の確認をスムーズにおこなえます。
手順1|チャットから増額を申込する
フクホーの公式サイトから、チャット申込を利用します。
チャットの案内に沿って、希望する契約金額や必要事項を入力して申込手続きをおこないます。
チャット申込は24時間365日受け付けているため、いつでも手続きを開始することが可能です。
パソコンやスマートフォンから、手軽に申込ができます。
手順2|登録済みの住所・勤務先などの情報を確認する
申請時には、フクホーに登録されている会員情報に間違いや変更がないかも確認します。
引っ越しによる住所変更や、転職による勤務先の変更があった場合は、最新の情報へ更新しましょう。
変更点を正しく申告しないまま申請を進めると、確認作業に時間がかかり審査時間が長引く要因になるため注意が必要です。
手順3|仮審査を受ける
申込完了後、入力された情報をもとにフクホー側で仮審査がおこなわれます。
仮審査では、申請内容のチェックに加えて、信用情報機関への照会によって他社での利用状況や過去の返済履歴が確認されます。
特に、契約後に滞納していないか、他社の借入残高が増えていないかという点が重点的にチェックされます。
手順4|契約書類とあわせて本人確認書類・収入証明書を提出する
仮審査を通過した後は、追加借入に向けた契約手続きに移ります。
この段階で、契約手続きとあわせて、以下の書類の提出が必須となります。
- 本人確認書類|運転免許証・マイナンバーカードのいずれか
- 収入証明書|源泉徴収票・給与明細書のいずれか
借入金額にかかわらず、収入証明書の提出が求められる点はフクホーの特徴の1つです。
増額の契約手続きは、原則として以下の方法でおこないます。
- まるごと電子契約|スマートフォンで本人確認をおこない、WEB上で契約手続き~書類提出まで完結する
本人確認書類と収入証明書は、原本をカラーで撮影した画像(JPGかPNG)をアップロードして提出します。メールやFAX、郵送では提出できない点に注意が必要です。
手順5|提出書類の確認後に追加借入が可能になる
提出した契約書類および証明書類の内容をフクホー側が確認し、最終的な本審査が完了すると増額手続きは完了です。
フクホーは証書貸付方式のため、新たに締結した契約に基づき、増額後の契約金額から現在の借入残高を差し引いた金額が指定の口座へ一括で振込されます。
証書貸付カードローンのように利用限度額の範囲内で自由に出し入れできる形式ではない点に注意が必要です。
フクホーの増額審査は数日~1週間程度はかかる
フクホーの増額審査にかかる具体的な時間や日数は、公式には非公表となっています。
しかし、初回契約時と同様に、個別での慎重な審査や書面のやり取りがおこなわれるため、審査結果の連絡までに数日~1週間程度が必要になる場合もあります。
特に、土日祝をまたぐ申込や、提出書類に不備がある場合、在籍確認の取れるタイミングによっては、さらに日数がかかる可能性があります。
また、書類のやり取りに郵送を利用する場合は、郵送に要する日数も加味しておきましょう。
フクホーを増額するメリット・デメリット
契約金額の増額にはさまざまな利点がある一方で、把握しておくべき注意点やリスクも存在します。
増額申請をおこなう前に、メリットとデメリットの双方を理解しておきましょう。
メリット1|まとまったお金を借入しやすくなる
増額が承認されると契約金額が引き上げられるため、当初の契約時よりもまとまった金額を借入しやすくなります。
追加の資金ニーズが生じた際も、新たな金融機関へ申込手続きをおこなう手間をかけずに、契約済みのフクホーから資金を調達できる点は大きなメリットです。
複数の会社から借入を分散させる必要がないため、毎月の返済日や返済先が一元化され、借入管理がシンプルになるという利点もあります。
メリット2|契約金額の幅によって適用金利が下がる可能性がある
消費者金融の金利は、利息制限法に基づき元本に応じて上限が定められています。
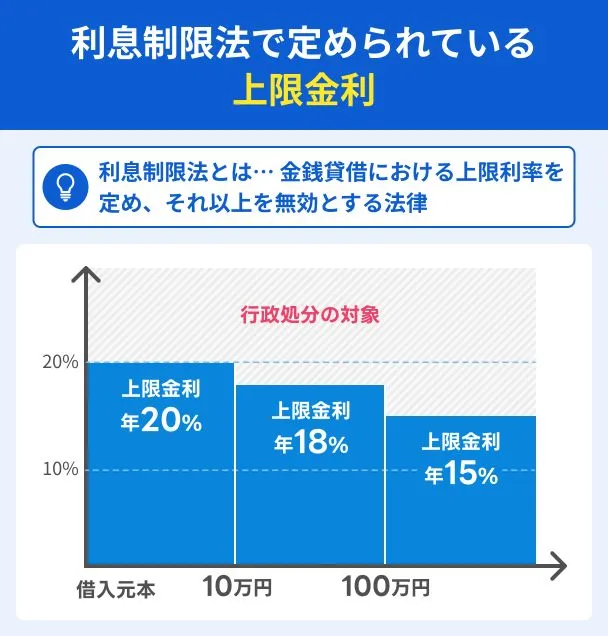
そのため、増額によって契約金額が100万円以上に達した場合、適用される金利が引き下げられる可能性があります。
適用金利が下がれば利息負担の軽減につながるため、返済総額を抑えやすくなります。
メリット3|新規申込より一部の手続きが簡略化される場合がある
フクホーですでに契約している場合、増額申請の際は新規申込時に必要だった手続きの一部が簡略化されるケースがあります。
住所や勤務先などの登録情報に変更がなく、収入状況も大きく変わっていない場合は、書類の提出が一部省略・簡略化される可能性もあります。
ただし、証書貸付であるフクホーでは、増額のたびに新たな審査を受ける必要がある点は新規契約時と変わりません。
デメリット1|借入残高が増えて返済負担が大きくなりやすい
契約金額が増額されると、利用できる金額が増える反面、返済能力に対して借りすぎになるリスクに注意が必要です。
借入残高が増加すると毎月の返済額や利息負担が増え、将来的な返済計画に影響を及ぼす可能性があります。
増額「できる」「できない」にかかわらず、自身の収入と返済能力に見合った利用範囲にとどめることが不可欠です。
デメリット2|希望額での増額が認められない可能性もある
増額申請をおこなった結果、希望した金額よりも少ない金額での契約になったり、増額自体が見送られたりするリスクもあります。
審査の過程で、初回契約時よりも他社での借入額や件数が増加していることや、年収の減少、過去の滞納などが判明する可能性があります。
するとフクホー側は、貸倒れリスクを防ぐために増額の金額を抑えたり、増額を見送ったりする対応をとることがあります。
希望額での増額を目指す人は、自身の利用状況や信用情報に懸念点がないか慎重に確認したうえで申請しましょう。
フクホーの増額審査に落ちる主な原因
フクホーの増額審査に申込しても、必ずしも契約金額が引き上げられるとは限りません。
審査に落ちてしまう背景には、利用状況や収入面の変化など、明確な要因が存在します。
主に考えられる6つの原因について解説します。
契約後の利用期間が短い
フクホーとの契約から日が浅く、利用期間が短い場合は増額審査に通過しにくくなります。
増額審査では「期日通りに返済を続けられる人物か」という利用実績が重要視されるためです。
なお、フクホーの増額申込は、毎月の返済を3回以上済ませた人が対象となっています。
過去に滞納した履歴がある
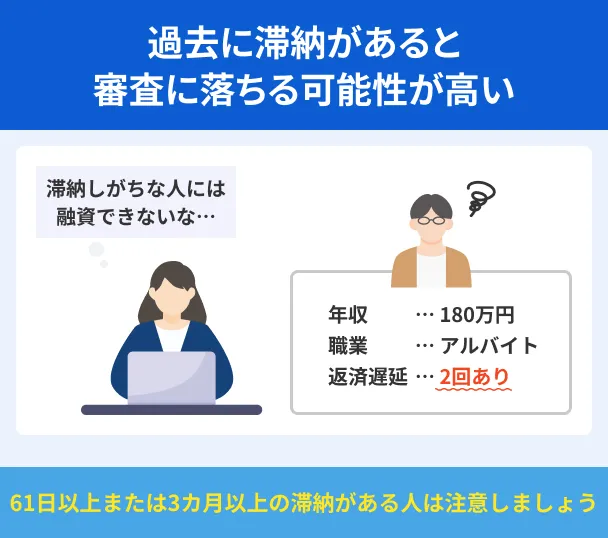
フクホーの返済において、過去に一度でも滞納を起こした経験がある人は、増額審査で非常に不利になります。
特に直近の返済で滞納がある場合は、「返済能力に懸念がある」と判断される可能性が高まります。
日頃から期日通りの返済を心掛けましょう。
収入が減少している
初回契約時と比べて年収が減少している場合も、増額審査に落とされる大きな要因となります。
フクホーは貸金業者であるため、貸金業法に基づく総量規制の対象です。
総量規制したがって、年収が減少すると、それに伴って借入できる上限額も減少します。
収入証明書などを通じて年収の減少が判明した場合、増額が見送られる可能性が高まると認識しておきましょう。
他社の借入件数・借入額が増えている
フクホー以外の金融機関や消費者金融からの借入件数や借入残高が増加している場合、審査通過は困難になります。
他社での借入が増えると返済負担が大きくなり、貸倒れのリスクが高まると判断されるためです。
貸倒れまた、他社を含めた借入総額が年収の3分の1に近づいている場合も、総量規制の観点から制限を受けます。
増額を申請する前に、他社の借入残高を可能な限り減らし、返済を進めておきましょう。
信用情報に異動情報が登録されている
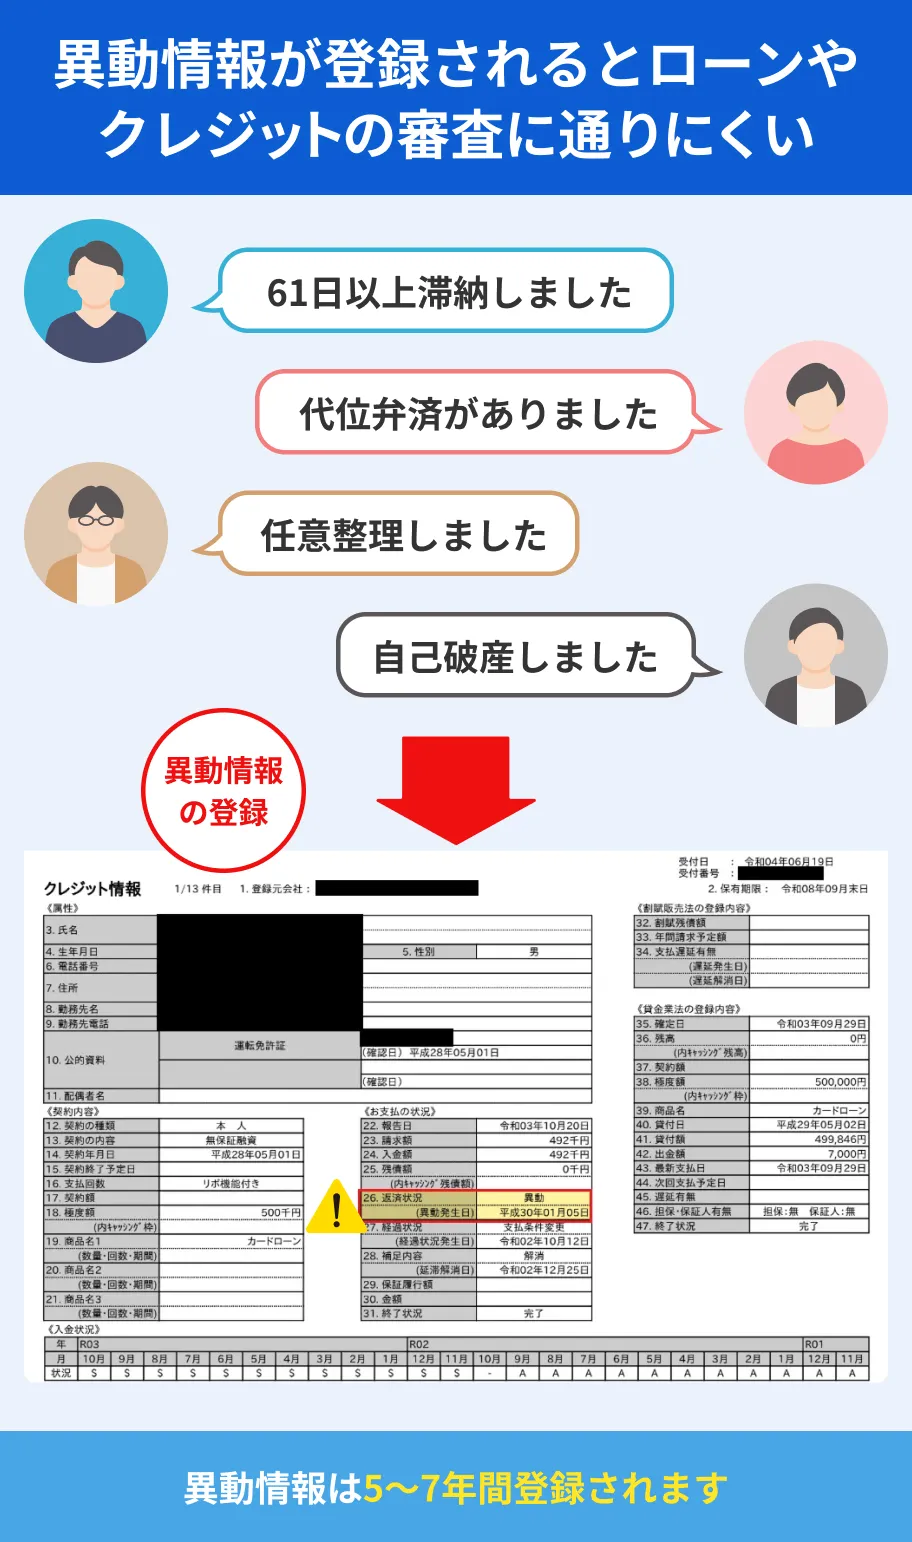
フクホーを含むローンやクレジットカードの利用において、信用情報機関に以下のような異動情報が登録されている場合、増額審査に通過するのは難しくなります。
- ローンの長期間にわたる返済の滞納
- 債務整理(自己破産や任意整理など)の実施
- クレジットカード決済の滞納
増額の審査でも申込者の信用情報を確認するため、その際に異動情報が確認されると、返済能力が低下していると判断される可能性があります。
収入証明書を提出できない
フクホーの増額手続きにおいて、求められた収入証明書を期日までに提出できない場合、審査が完了せず契約できません。
フクホーでは、増額申請時に現在の収入状況を確認するため、源泉徴収票や給与明細書などを必ず確認しています。
書類の発行や準備に時間がかかって提出が遅れたり、提出した書類の内容に不備があったりすると手続きが進まないため、前もって準備しておきましょう。
フクホーの増額が難しい場合の対処法
フクホーでの増額審査を通過するのが難しいと思われる場合や時間に余裕がない場合は、別の手段を検討することも選択肢となります。
ご自身の状況や資金が必要になる時期に合わせて、次の5つの対処法を確認してください。
期間を空けてから再申込を検討する
フクホーでの増額を諦めきれない場合は、焦って再申込をするのではなく、十分な期間を空けてからあらためて手続きすることが大切です。
前回の申込から約6カ月の期間を空け、その間に以下のような対応をおこない信用度の回復に努めます。
- フクホーや他社での返済を期日通りに継続する
- 他社での借入残高や借入件数を少しでも減らす
- 勤続年数を長くして収入の安定性を高める
返済実績が十分に積み上がった段階で再申込をすることで、審査を通過する可能性を高めやすくなります。
他社ローンへの新規申込を検討する
急ぎでお金が必要な場合やフクホーでの増額が見込めない場合は、他社のローンサービスへの新規申込を検討するのも選択肢の一つです。
個人向けのローンには、フクホーと同じ証書貸付である「フリーローン」や、設定された利用限度額の範囲内で繰り返し借入・返済ができる「カードローン」があります。
フリーローンは、最初に返済計画が定まるため計画的に返済を進めやすい傾向があります。
一方、追加で資金が必要になった場合は、フクホーと同様にその都度契約や審査が必要です。
カードローンは、契約後は利用限度額の範囲内であれば都度審査を受けずに繰り返し借入・返済ができます。
急な出費にも柔軟に対応しやすい点が強みです。
クレジットカードのキャッシング枠を利用する
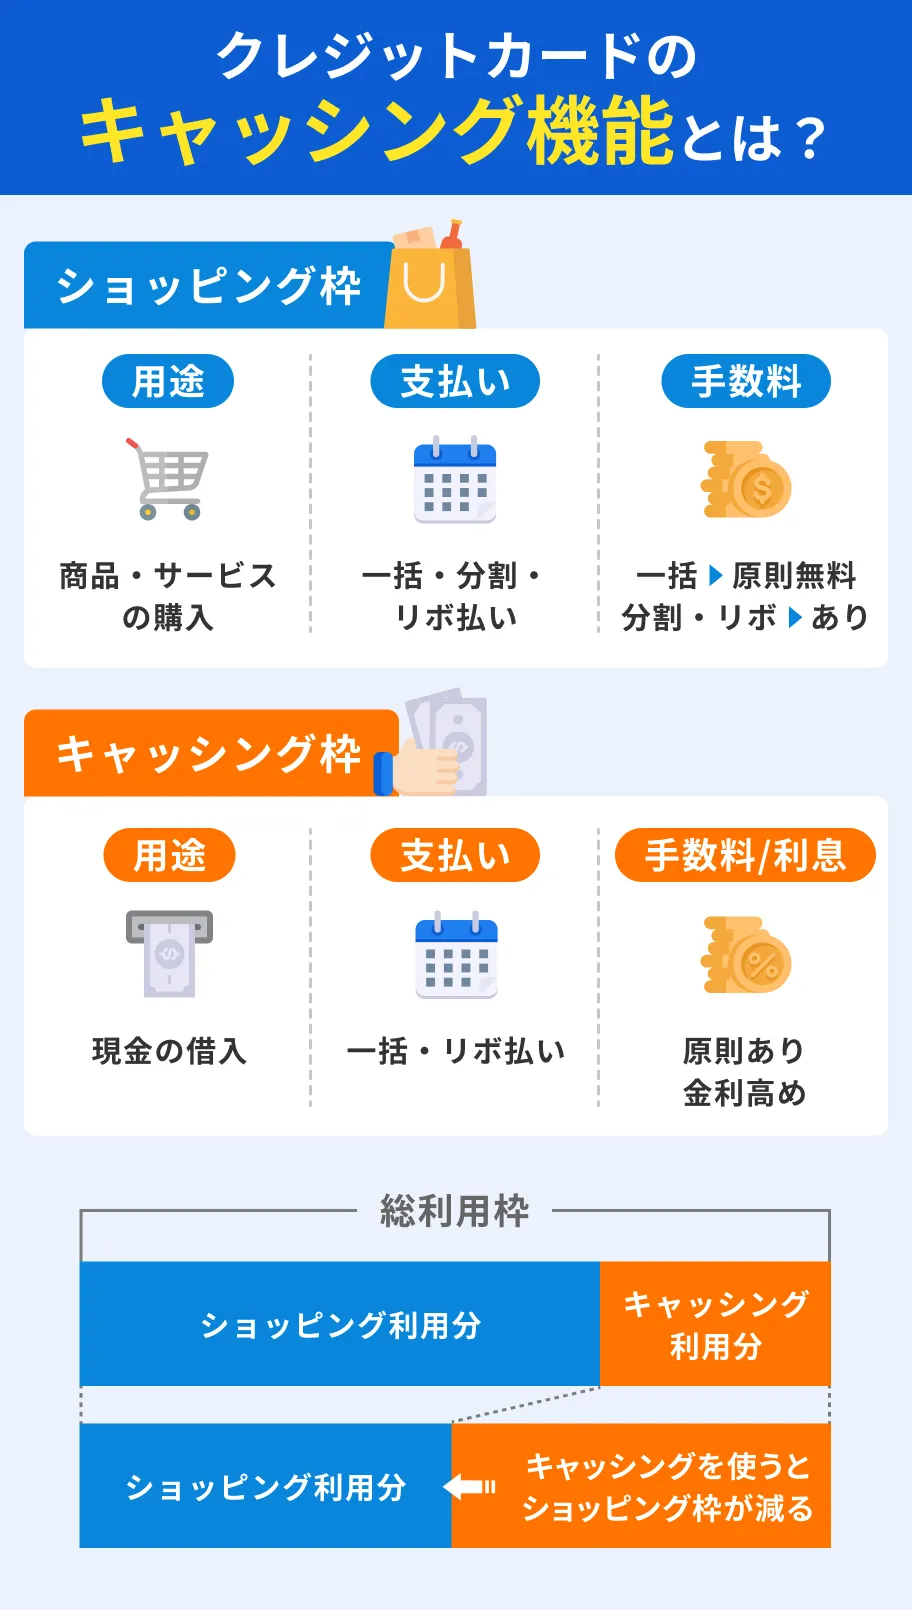
すでに所有しているクレジットカードに「キャッシング枠」が設定されている場合は、その枠を利用して現金を引き出すことが可能です。
新たにローン契約を結ぶ必要がなく、近くのコンビニATMなどからすぐに借入できます。
ただし、キャッシング枠が設定されていない場合は新たに審査を受ける必要があるほか、利用可能枠を広げるとショッピング枠にも影響する場合がある点に注意してください。
単発の仕事で収入を得る
単発バイトや日払いの仕事を活用して、必要なお金を調達する方法もあります。
近年では、スマホアプリを通じて短時間から働ける単発ワークの選択肢が増えています。
借入とは異なり利息の負担や返済義務が発生しないため、自身の無理のない範囲で資金を準備できる方法の一つです。
なお、「日払い」は給与の支払いが働いた日ごとにおこなわれる形態を指すのに対し、「即日払い」は勤務後すぐ、場合によっては当日中に報酬を受け取れる形態を指します。
今すぐ資金が必要な場合は、即日払いに対応した単発ワークを選ぶと良いでしょう。
フリマアプリなどで不用品を売却する
自宅にある不用品をフリマアプリやリサイクルショップで売却し、現金を得るのも有効です。
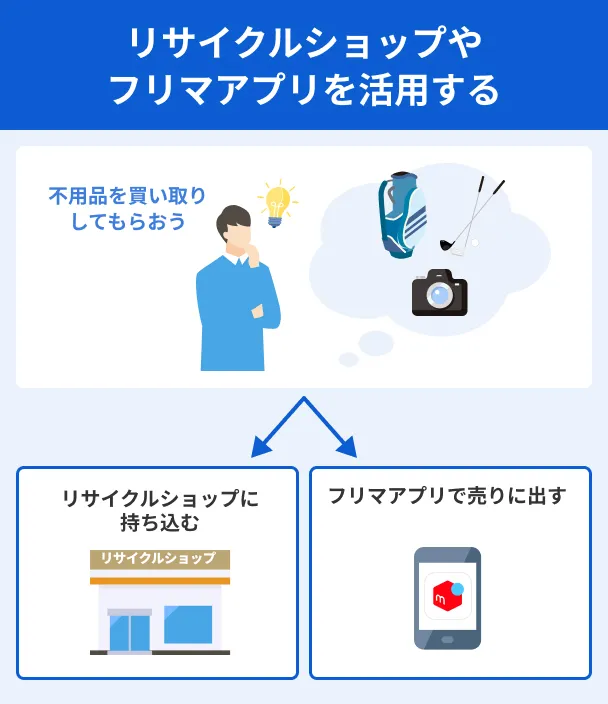
着なくなった衣服や使っていない家電、趣味のグッズなどを整理することで、思いのほか早く資金を作れる場合があります。
借入額を少しでも減らすための手段としても活用できるため、追加借入を申請する前に身の回りのものを確認してみましょう。
なお、フリマアプリは買い手が見つかるまでに時間がかかる傾向がありますが、希望の金額で売却できる可能性があります。
一方のリサイクルショップは買取金額が低めの傾向がありますが、買取基準に達していればその場で現金が受け取れます。
自身の都合に合わせて使い分けてください。
よくある質問
まとめ
フクホーの増額審査は、初回契約時よりも過去の返済実績や現在の信用情報が慎重に確認されるため、厳しいといわれることもあります。
また、増額案内が届いていなくても申請は可能ですが、希望額での増額が認められないケースもあります。
審査には数日~1週間程度かかる場合がある点もあわせて把握しておくことが大切です。
審査に不安がある場合や増額が難しい場合は、期間を空けて返済実績を積むほか、不用品の売却や他社サービスの活用など、自身に適した対処法を検討してください。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可