ブラックリストでも20万円借りられる?審査なしで借入する方法を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- ブラックは信用情報に異動情報がある状態を指す俗称
- 解約返戻金や品物があれば審査なしで借りられる手段がある
- 「審査なし」を謳ってお金を貸す業者はヤミ金の可能性がある
ブラックの状態はカードローンの審査に通過するのは難しいものの、信用情報を確認しない方法であれば、審査なしで借りることも可能です。
ただし、場合によっては信用情報からブラックの履歴が抹消されている可能性もあるため、まずは信用情報機関へ自身の情報を開示請求してみましょう。
もしブラックの状態から脱していれば、以下のようなカードローンにも申込可能です。
 事前に借入できるかが分かる

本記事では、ブラックでも審査なしで20万円を借りる手段と、利用してはいけない方法について詳しく解説します。
「ブラックリスト」は信用情報に問題がある状態を指す俗称
「ブラックリスト」という名簿が実際にあるわけではなく、法律上の正式な用語でもありません。
一般的には、長期滞納や債務整理などによって信用情報に異動情報が登録され、ローンやクレジットカードの審査に通りにくくなっている状態を指す俗称として使われています。
信用情報とは、ローンやクレジットカードの契約内容や返済状況などの情報で、CIC・JICC・全国銀行個人信用情報センター(KSC)の3つの信用情報機関に登録されています。
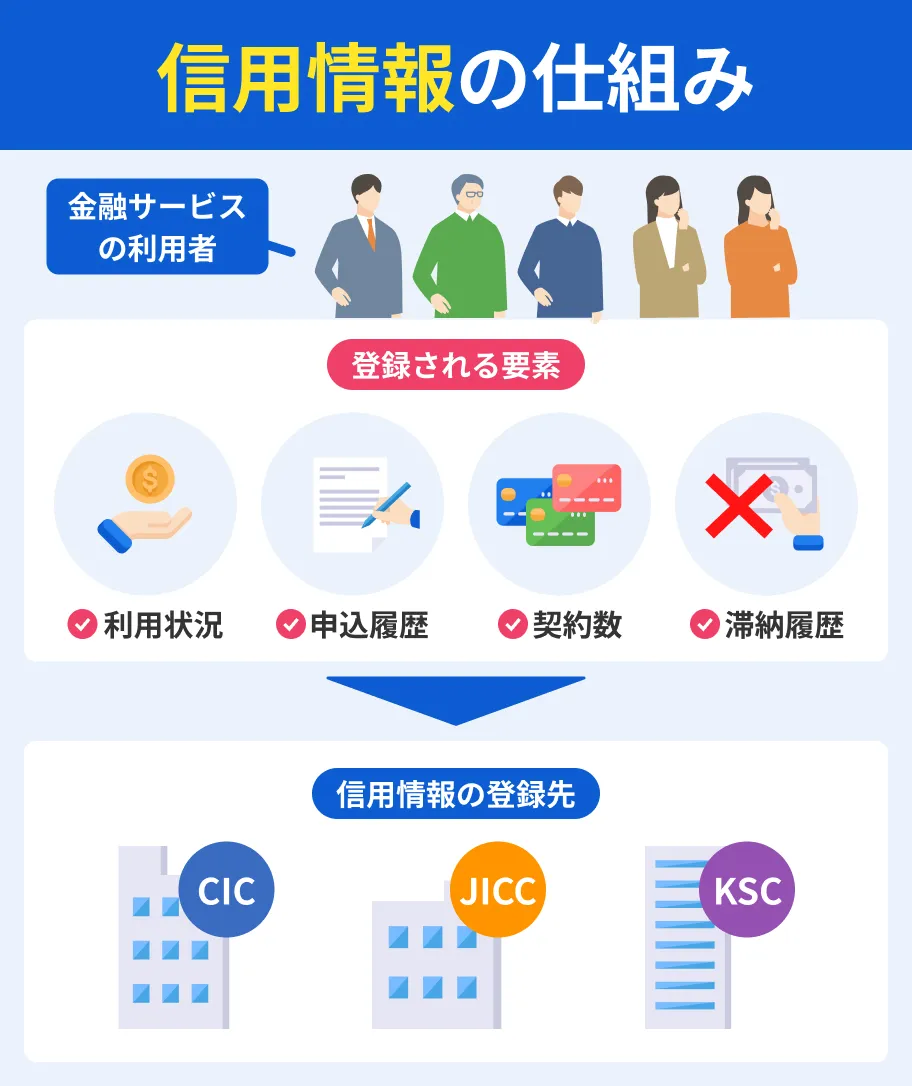
異動情報には、長期の滞納や債務整理、代位弁済(保証会社が本人に代わって返済すること)、強制解約などが該当します。
 異動・異動情報
ローン審査では信用情報が確認されるため、異動情報がある間は借入が難しくなります。
ブラックの状態はすでに解消されている可能性がある
異動情報は永久に残るものではなく、定められた期間が過ぎると削除されます。
| 機関・情報 | 登録期間の説明 |
|---|---|
| CICのクレジット情報 | 契約期間中および契約終了から5年間 |
| JICCの契約・返済 取引事実に関する情報 |
2019年10月1日以降の契約は、原則として契約継続中 および契約終了後5年以内。 以前の契約は情報の種類により異なる |
| KSCの取引情報 | 契約期間中および契約終了日から5年以内。 完済されていない場合は完済日から |
| KSCの官報情報 | 破産・民事再生手続開始決定の日から7年以内 |
なお、信用情報の登録期間は、情報の種類や信用情報機関によって異なります。
契約終了や完済の状況によって情報が残る期間も変わるため、現在の登録状況は信用情報機関への開示請求で確認しましょう。
「過去に債務整理をしたから今もブラックだろう」と自己判断せず、現在の信用情報を確認することが重要です。
信用情報機関への開示請求で異動情報を確認できる
自身の信用情報は、信用情報機関へ開示請求をすれば確認できます。

| 略称 | CIC |
|---|---|
| 運営 | 株式会社シー・アイ・シー |
| 登録情報 | 信販会社・消費者金融・クレジットカード・携帯電話など |
| 信用情報の登録期間 | 最長5年間 |
| 手数料 | 500円(オンライン) 1,500円(郵送) |
| HP | 公式サイト |
| 略称 | JICC |
|---|---|
| 運営 | 株式会社 日本信用情報機構 |
| 登録情報 | 信販会社・消費者金融・クレジットカード・各種銀行など |
| 信用情報の登録期間 | 最長5年間 |
| 手数料 | 700円(オンライン) 2,177円(郵送) 2,511円(速達希望) |
| HP | 公式サイト |
| 略称 | KSC(JBA) |
|---|---|
| 運営 | 一般社団法人 全国銀行協会 |
| 登録情報 | 銀行・労働金庫(ろうきん)・信用金庫・JA(農協)など |
| 信用情報の登録期間 | 最長7年間 |
| 手数料 | 800円(オンライン) 2,403円(郵送) |
| HP | 公式サイト |
加盟先は金融機関によって異なるため、必要に応じて複数の機関へ開示請求をしましょう。
開示した結果、異動情報がすでに削除されている場合は、消費者金融などのカードローンも選択肢になります。
ただし、異動情報がない場合でも審査に通るとは限らないため、収入や他社借入状況などを踏まえて検討しましょう。
ブラックでも審査なしで20万円を借りられる可能性がある
異動情報がある間はカードローンでの借入は難しいものの、保険や預金、品物などを担保にする手段なら審査なしで借りられる可能性があります。
担保が必要になる借入では、20万円に見合う解約返戻金や定期預金、価値のある品物が必要です。
生命保険の契約者貸付なら審査なしで借りられる
生命保険の契約者貸付は、解約返戻金の一定範囲内で保険会社からお金を借りられる制度です。
解約返戻金が担保となるため信用情報の照会はなく、ブラックの状態でも利用できます。
契約者貸付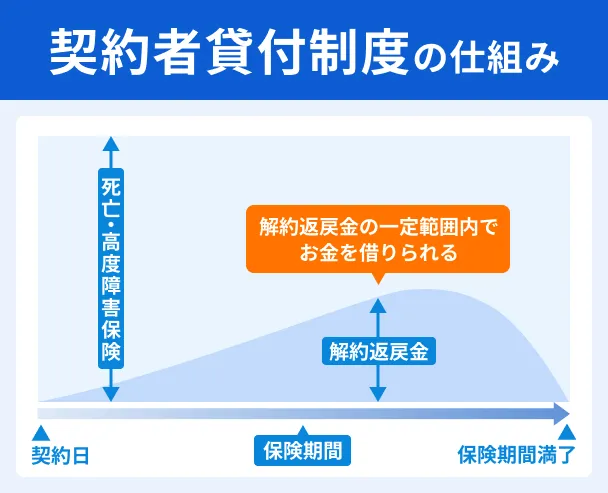
保険を解約せずに利用でき、借入中も保障は継続します。
対象は終身保険や養老保険、学資保険、個人年金保険など解約返戻金がある貯蓄型の保険で、掛け捨て型の保険では利用できません。
20万円を借りられるかは解約返戻金や融資可能額によるため、保険会社で利用の可否と融資可能額を確認しましょう。
定期預金があれば銀行の当座貸越で審査なしで借りられる
銀行の当座貸越は、総合口座にセットした定期預金を担保に、普通預金の残高を超えてお金を引き出せる仕組みです。
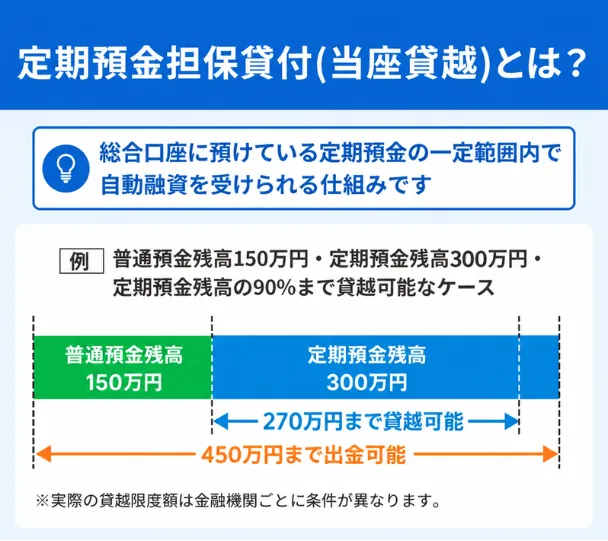
定期預金が担保のため、信用情報を照会する審査はおこなわれません。
たとえば三菱UFJ銀行の場合、利用限度額は定期預金の合計額の90%(最高200万円)で、20万円を借りるには約22万3,000円以上の定期預金が必要です。
普通預金の残高が足りないときにATMなどで引き出すと、不足分が自動的に借入となります。
なお、定期預金がない場合や、銀行が当座貸越に対応していない場合は利用できません。
質屋なら品物を担保にして審査なしで借りられる
質屋は品物を担保に査定額に応じた金額を借りる仕組みで、信用情報の照会はなく、異動情報がある人でも利用できます。
借りられる金額は査定額を下回るのが一般的なため、ブランドバッグや高級腕時計、貴金属など、20万円を上回る査定額がつく品物が必要です。
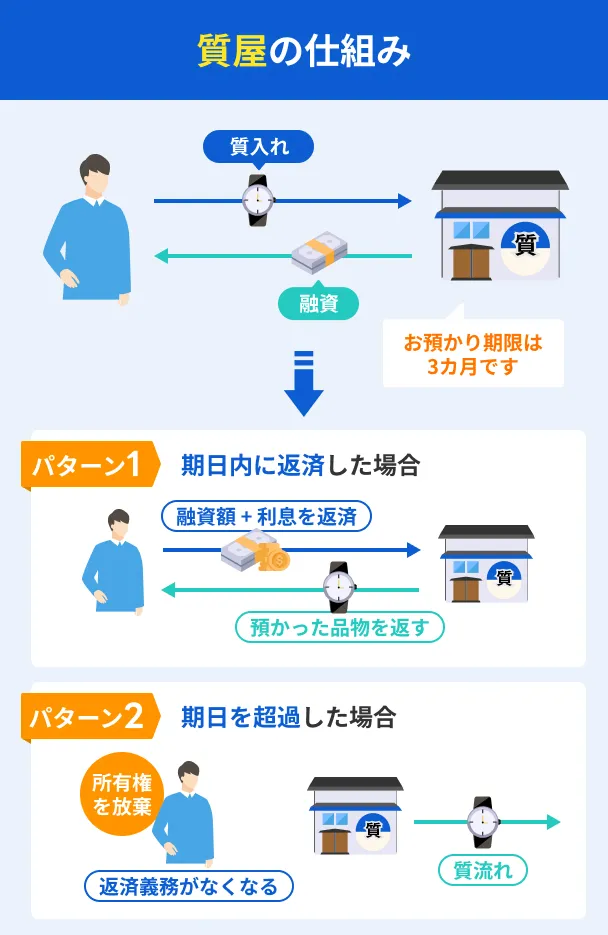
流質期限までに返済できない場合は「質流れ」となり、品物の所有権を失います。
さらに、質屋の上限金利は年109.5%と金融機関のローンより高く設定できるため、返済の見込みがある場合に検討しましょう。
ゆうちょ銀行の貯金担保自動貸付なら審査なしで借りられる
ゆうちょ銀行の貯金担保自動貸付は、総合口座の担保定額貯金や担保定期貯金を担保に、通常貯金の残高を超えて払い戻すと不足分が自動的に融資される仕組みです。

自身の貯金が担保のため、審査はおこなわれません。
| 項目 | 内容 |
|---|---|
| 借入可能額 | 預入金額の90%以内(1口座300万円まで) |
| 借入期間 | 借入の日から2年 (2年以内に担保の貯金が満期を迎える場合は満期まで) |
| 金利 | 担保定額貯金:返済するときの約定金利+0.25% 担保定期貯金:預け入れたときの約定金利+0.5% |
| 返済 | 通常貯金への入金で自動的に返済 (期間内なら回数と金額の制限なし) |
20万円を借りるには約22万3,000円以上の担保の貯金が必要で、貯金がなければ利用できません。
従業員貸付制度がある会社なら勤務先から借りられる可能性がある
従業員貸付制度は、勤務先が福利厚生の一環などとして従業員にお金を貸す制度です。
信用情報を照会する審査ではないため、異動情報がある人でも勤務先の条件を満たせば利用できる可能性があります。
ただし、金額や勤続年数などの条件は勤務先で異なり、制度がない会社もあるため、必ず20万円を借りられるわけではありません。
就業規則や福利厚生制度を確認し、利用できる場合は人事・総務などの担当部署へ申請方法を問い合わせましょう。
家族や友人に事情を説明して借りる方法もある
家族や信頼できる友人に相談する手段もあります。
ただし、相手の経済状況や関係性によっては借入を断られる場合もあるため、必ずしも20万円を用意できるとは限りません。
また、家族や友人間でのお金の貸し借りは、返済の滞納や認識の相違などによってトラブルに発展し、信頼関係が損なわれるリスクもあります。
こうしたトラブルを防ぐためにも、お金を借りる際は必要な理由と返済の期日や手段を明確にし、借用書を作成しておきましょう。
ブラックでなければ消費者金融で20万円を借りられる可能性がある
信用情報を開示した結果、異動情報が登録されていなければ、消費者金融のカードローンも借入先の候補になります。
ただし、消費者金融からの借入には、原則として年収の3分の1を超える貸付を禁止する「総量規制」が適用されます。
総量規制たとえば、年収90万円の場合、貸金業者から借りられる金額の合計は原則30万円までとなるため、すでに他社から15万円を借りていれば新たに20万円を借りることはできません。
また、総量規制の範囲内であっても、収入や他社借入状況などをもとに審査がおこなわれるため、必ず20万円を借りられるわけではありません。
大手消費者金融は最短即日融資にも対応している
大手消費者金融の中には、最短即日で融資を受けられる可能性があります。
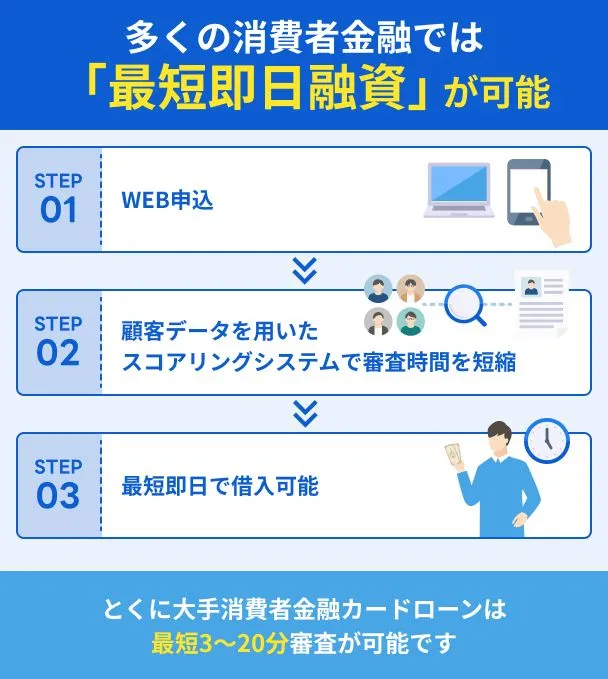
消費者金融のカードローンは、アルバイトやパートでも安定した収入があれば申込できる場合があります。
また、各社の公式サイトでは、年齢や年収、他社借入状況などを入力して借入の可能性を確認できる「お借入診断」が用意されています。
お借入診断は以下からも利用可能なので、審査に通過できるか不安な人は活用してみましょう。
事前に借入できるかが分かる
大手の審査に通らない場合は中小消費者金融を検討する
中小消費者金融のなかには、申込者の現在の収入や勤務状況、借入状況などを個別に確認し、返済能力を判断している会社もあります。
そのため、大手で審査に落ちた場合でも、中小消費者金融では異なる審査結果となる可能性があります。
ただし、中小消費者金融も貸金業法に基づく審査をおこなうため、審査が甘いわけではありません。
申込条件や審査で重視する項目を確認し、自分の状況に合った借入先を検討しましょう。
| 消費者金融 | 利用限度額 | 金利(実質年率) | 特徴 |
|---|---|---|---|
| フクホー | 5万~200万円 | 7.30~18.00%(10万~100万円未満の場合) | 大阪の中小消費者金融で、来店不要で契約が可能 |
| エイワ | 1万~50万円 | 17.9507%(10万円以上の場合) | 担当者と会って現状を聞いたうえで融資する対面審査が基本 |
| いつも | 500万円まで | 4.80~20.00%(利用限度額全体の幅) | 営業時間内のWEB申込なら最短30分で融資が可能 |
中小消費者金融は、各社で審査方法や申込条件が異なります。
大手消費者金融とは異なる方法で返済能力を判断する会社もあるため、各社の特徴や申込条件を比較し、自分の状況に合った借入先を検討してみましょう。
ただし、現在も滞納している場合などは審査に通らない可能性が高いため、各社の利用条件を確認しましょう。
20万円を借りると元本に加えて利息の返済が必要になる
利息制限法では、元本10万円以上100万円未満の融資の上限金利を年18.0%と定めています。
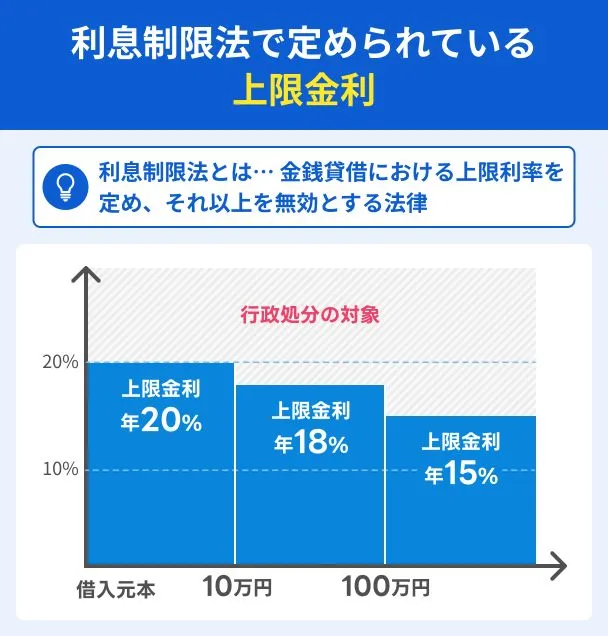
20万円は5万円や10万円といった少額の借入と比べて元金が大きいため、同じ金利・返済期間でも利息の負担が大きくなります。
実際の金利は金融機関や審査結果で異なるため、借入前に毎月の返済額と完済までの期間を確認しておきましょう。
20万円を年18.0%で借りた場合の利息をシミュレーション
20万円を年18.0%で借りて毎月同じ額を返済した場合、返済期間が6カ月なら利息は約1万円、60カ月なら約10万円です。
| 返済期間 | 毎月の返済額 | 利息の合計 |
|---|---|---|
| 6カ月 | 約35,105円 | 約10,630円 |
| 12カ月 | 約18,336円 | 約20,032円 |
| 36カ月 | 約7,230円 | 約60,297円 |
| 60カ月 | 約5,079円 | 約104,721円 |
※月1.5%(年18.0%÷12)で計算した目安で、実際の利息は金融機関の計算の仕組みによって異なります。
余裕があるときは追加返済をすることで、返済期間の短縮や利息の負担を減らすことにつながります。
無職で20万円が必要な場合は公的制度を検討する
無職の場合、ローンへの申込ができないため、公的制度の利用を検討しましょう。
公的制度には金融機関から借りることが難しい世帯を対象にしたものもあり、ブラックの状態でも相談先になります。
即日で借りる用途には向かないものの、生活を立て直すための手段になります。
利用条件と融資までの期間を確認したうえで申請しましょう。
低所得者世帯などは生活福祉資金貸付制度を利用できる可能性がある
生活福祉資金貸付制度は、低所得者世帯や障害者世帯、高齢者世帯を対象に、生活の安定や経済的な自立を支援するため、必要な資金を貸し付ける制度です。
低所得者世帯については、銀行や消費者金融などから必要な資金を借りることが難しい場合などに利用を検討できます。
都道府県社会福祉協議会が実施主体で、申込は市区町村社会福祉協議会で受け付けています。
生活福祉資金貸付制度資金は4種類あり、種類によって上限額や利用条件が異なります。
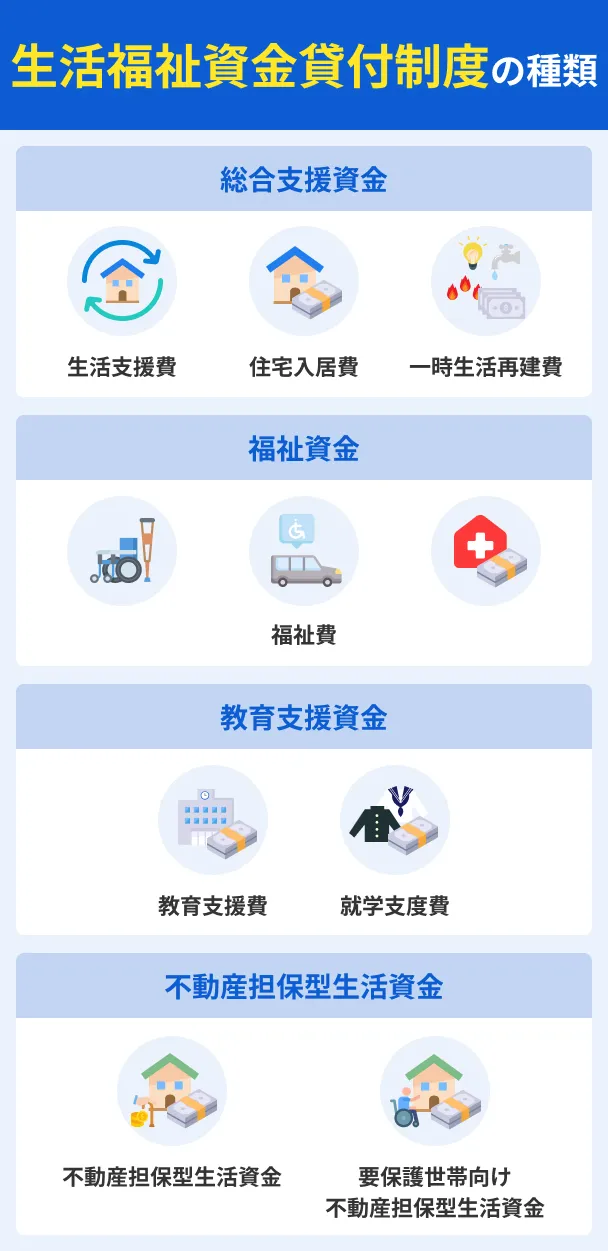
総合支援資金の生活支援費は、二人以上の世帯で月20万円以内、単身で月15万円以内です。
総合支援資金と福祉資金の福祉費は、連帯保証人を立てれば利息がかからず、立てない場合は年1.5%です。
福祉資金のうち緊急小口資金は10万円以内の少額の融資ですが、保証人は不要で利息もかかりません。
申請から融資までには一定の日数がかかるため、即日でお金を借りたい場合には適していません。
利用を検討している場合は、資金が必要になる時期を踏まえて早めに準備を進めることが大切です。
申請手続きや必要書類、融資までの期間については、住んでいる地域の社会福祉協議会に相談して確認しましょう。
職業訓練受講給付金の受給者は求職者支援資金融資を利用できる可能性がある
求職者支援資金融資は、職業訓練受講給付金のうち職業訓練受講手当を受給する予定の人が、手当だけでは生活費が足りない場合に利用できる融資制度です。
融資の上限は、単身者などは月額5万円、配偶者などがいる人は月額10万円に、受講予定の訓練月数をかけた金額です。
利用には、職業訓練受講給付金の支給決定を受けるなど、所定の条件を満たす必要があります。
ハローワークで要件の確認を受けたあと、労働金庫で申請する流れとなり、審査の結果によっては借りられない場合もあります。
首都圏在住者は生活サポート基金の生活再生ローンを相談できる
公的制度ではありませんが、一般社団法人生活サポート基金は、金融機関から借りることが難しい人などに生活再生の相談と融資をおこなっています。
債務整理後の自立支援資金も資金使途に含まれ、融資だけでなく家計管理や債務整理、就労などについても相談できるのが特徴です。
家計の状況を整理しながら、無理のない返済計画を検討できます。
金利は年12.5%以内で、原則として連帯保証人が必要です。
利用には審査があり必ず借りられるわけではなく、対象は東京都・神奈川県・埼玉県・千葉県に住所がある人に限られます。
現在無職の人は基本的に対象外ですが、収入のある家族などへの融資を検討する場合もあります。
借入以外なら利息や返済なしで20万円を工面できる可能性がある
売却や給与の前払いなどであれば、利息のついた返済に追われることはありません。
ただし、20万円を短期間で工面するハードルは高いため、複数の手段の組み合わせも検討しましょう。
不要品や貴金属を売却すれば審査なしで現金を工面できる
ブランド品や貴金属、家電など、価値のある不要品を売却すれば、信用情報の確認や返済なしで現金を工面できます。
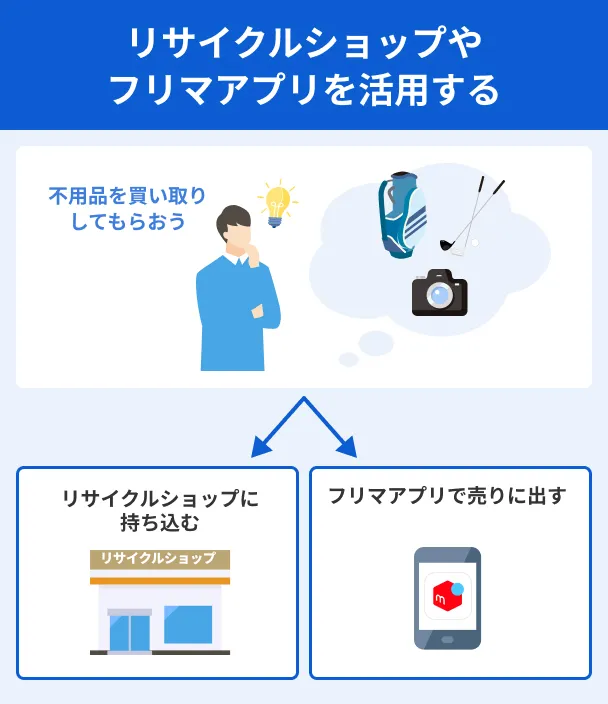
一つで20万円にならなければ、複数の不要品をまとめて売る手段もあります。
急いでいる場合は、その場で査定から現金化までできる買取店が候補になります。
フリマサイトは高値で売れる可能性がありますが、期日までに20万円を確実に用意できるとは限りません。
単発・短期の仕事なら借入せずに収入を増やせる
単発・短期のアルバイトやスキマバイトで収入を増やす手段もあります。
即日払いに対応している仕事なら比較的早く現金を得られますが、単発の仕事だけで短期間に20万円を稼ぐのは難しい場合があります。
そのため、あくまで本業とは別で稼ぐ手段として検討しましょう。
なお、勤務先の就業規則で副業が禁止されていないか確認しておくことが大切です。
給与の前払いなら働いた分の給与を給料日前に受け取れる
給与の前払いは、すでに働いた分の給与を給料日前に受け取る仕組みで、勤務先が給与前払いサービスを導入していれば利用できます。
借入ではないため信用情報の照会はありませんが、サービスによっては利用手数料がかかる場合があります。
受け取れるのは働いた分に限られ、必ず20万円を用意できるわけではなく、次の給料日の受取額も減ります。
ブラックで20万円が必要でも利用してはいけない方法
正規の金融機関から借りることが難しくても、違法・危険な手段を使ってはいけません。
その場しのぎで20万円を用意できても、借金の増加や犯罪被害など、より深刻な問題を招きかねません。
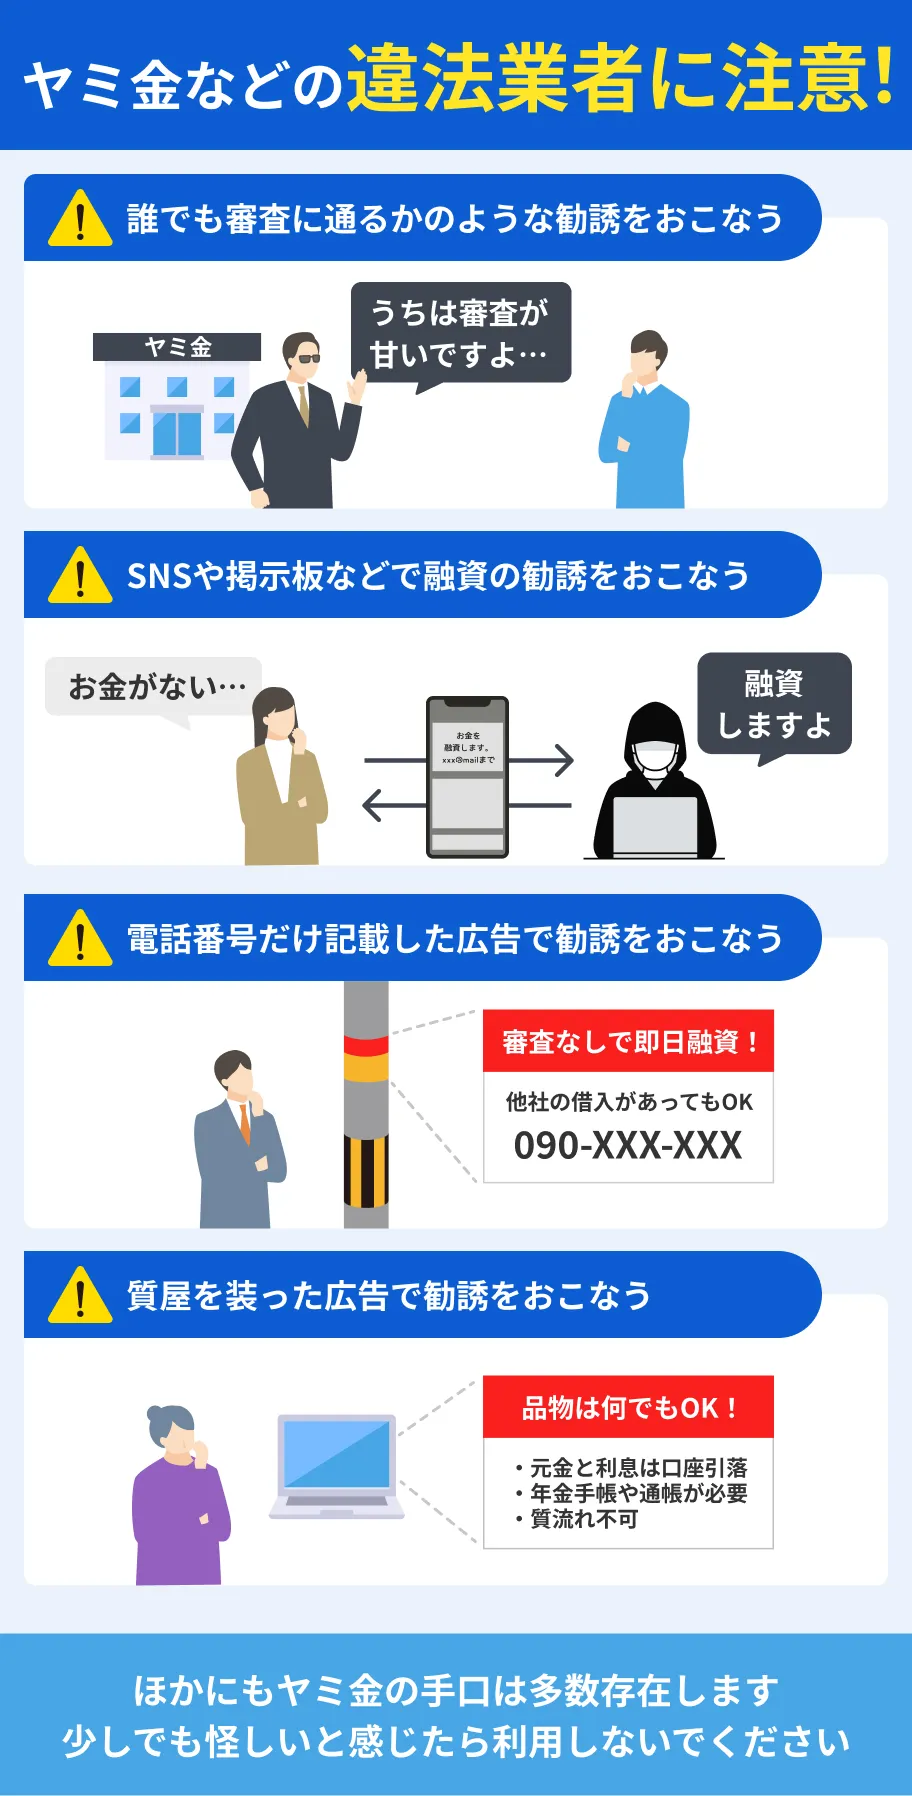
「審査なし」を謳う違法業者から借入をしてはいけない
貸金業の登録をせずに融資をおこなう違法業者は、いわゆる「ヤミ金」と呼ばれます。
闇金(ヤミ金・ヤミ金融)「審査なし」「ブラックOK」などの文言で勧誘しているケースがあり、法外な利息の請求や悪質な取り立て、個人情報の悪用などの被害につながるおそれがあります。
借入先が正規の業者か確認するには、金融庁の「登録貸金業者情報検索サービス」を利用しましょう。
検索画面で業者名や登録番号、電話番号などを入力すると、登録されている貸金業者の情報を確認できます。
検索結果に表示された商号・名称や所在地、電話番号などが、申込先の情報と一致しているか確認してください。
すでに利用してしまった場合は、一人で抱え込まず、警察相談専用電話「#9110」や「188(局番なし)」へ相談しましょう。
また、返済や取り立てなどの法的なトラブルについては、法テラス(日本司法支援センター)で相談先や利用できる法的支援制度について案内を受けることもできます。
SNS上の個人間融資は違法業者や犯罪被害のリスクがある
個人間融資とは、XやInstagramなどのSNSを通じて、見知らぬ個人からお金を借りることです。
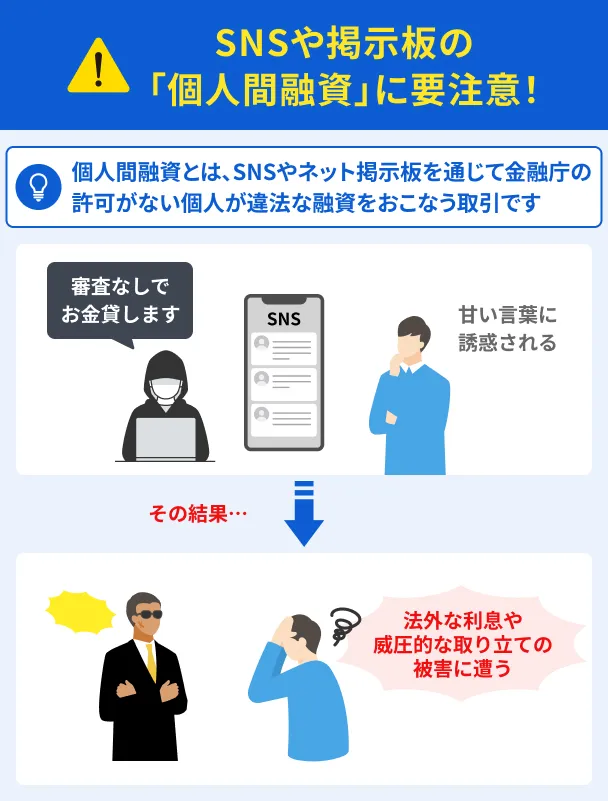
金融庁は、個人であっても反復継続する意思をもってお金を貸すことは貸金業に該当すると注意を呼びかけています。
個人を装ったヤミ金もいるため、「ブラックOK」「審査なし」「即日20万円」などの投稿には特に警戒が必要です。
法外な利息の請求や個人情報の悪用、犯罪被害につながる可能性があるため、SNSで知らない相手から借りるのは避けましょう。
クレジットカードの現金化は会員規約に違反する
クレジットカードの現金化とは、ショッピング枠で商品などを購入し、売却するなどして現金を得る手段です。
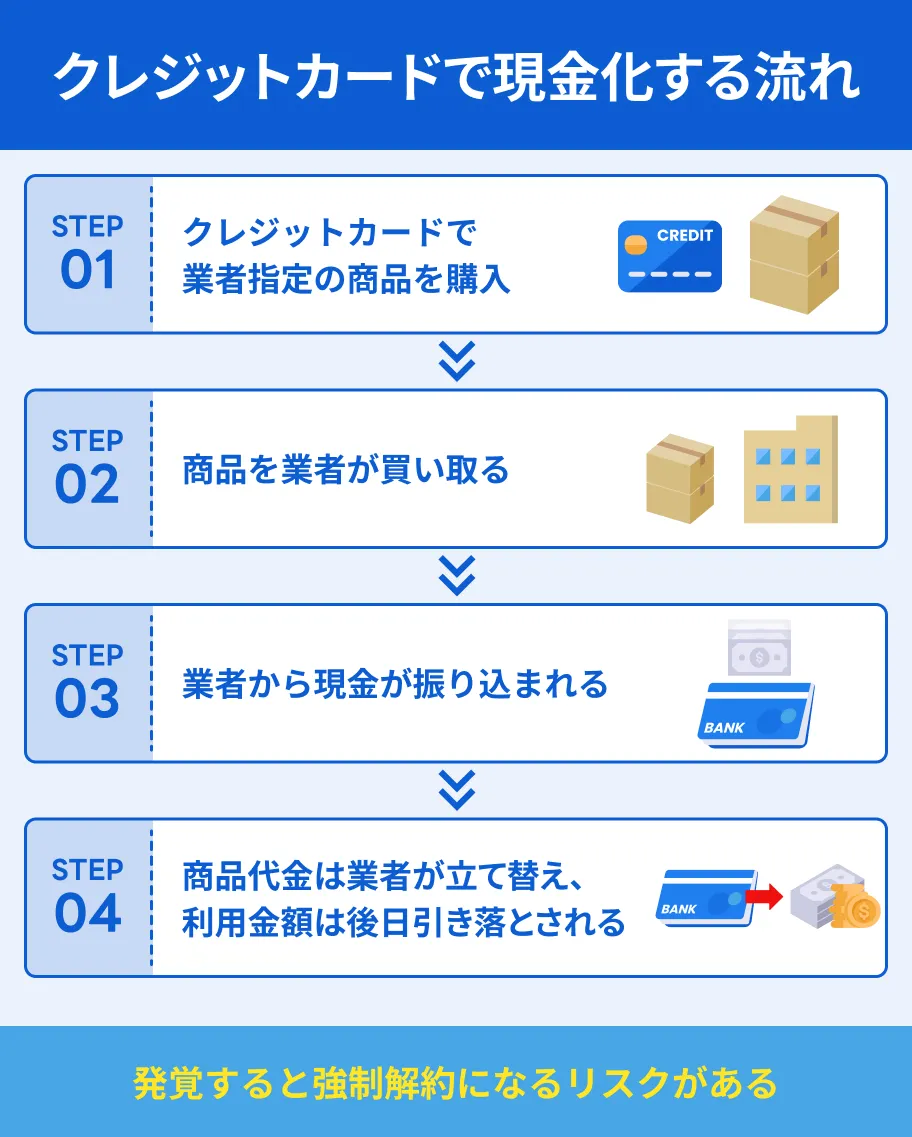
クレジットカード会社は換金を目的とする利用を認めておらず、発覚した場合は、利用停止や強制退会、残金の一括請求を求められる可能性があります。
現金化業者を利用すると、高額な手数料を差し引かれたり、カード番号や個人情報を悪用されたりする可能性もあります。
闇バイトは犯罪に加担することになるため利用してはいけない
闇バイトとは、SNSなどで「高額」「即日即金」「ホワイト案件」などと募集し、強盗や特殊詐欺などの犯罪に加担させる仕事です。
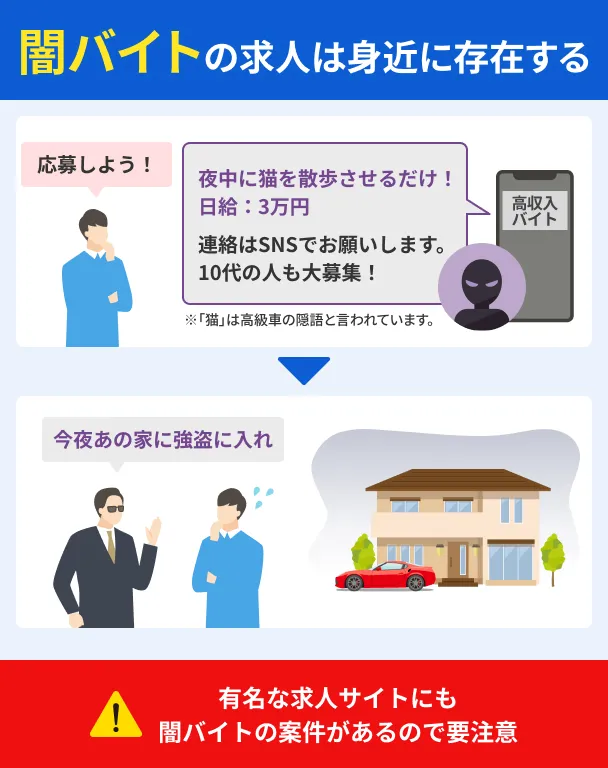
犯行グループは応募者を匿名性の高い通信ツールに誘導して身分証明書などの個人情報を送らせ、それを材料に脅して抜け出せなくします。
犯罪と知らずに応募しても、加担した内容によっては逮捕される可能性があるため、絶対に応募せず、脅されている場合はすぐに警察へ相談しましょう。
よくある質問
まとめ
ブラックとは、信用情報に異動情報が登録されている状態を指す俗称です。
異動情報は一定期間で削除されるため、まずは開示請求で現在の状態を確認しましょう。
異動情報があっても、契約者貸付や当座貸越、質屋などなら審査なしで借りられる可能性があります。
「審査なし」を謳う違法業者や個人間融資、カードの現金化、闇バイトは利用してはいけません。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可