プロミスの利息がおかしいと感じる理由は?元金が減らない原因と対処法
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2,000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心掛けている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- プロミスの金利は年2.5~18.0%で法律の上限の範囲内である
- 最低返済額だけで返すと返済額の多くが利息にの返済に充てられる
- 利息負担を減らすには追加返済や借り換えなどが有効
プロミスの金利は法律の範囲内で設定されており、決しておかしいわけではありません。
それでも利息の負担を重く感じる原因は、「適用されている金利の高さ」や「最低返済額だけで返している仕組み」にあります。
利息負担を軽減する方法には、一括返済や追加返済、新たな借入の抑制、より低い金利のカードローンへの借り換えなどがあります。
借り換えを検討する場合は、無利息期間を提供している、または上限金利が消費者金融と比較して低めのカードローンを検討してみましょう。

この記事では、プロミスで50万円を借りた場合の返済シミュレーションをもとに、利息が膨らむ理由をわかりやすく解説します。
追加返済の活用や、低金利な他社カードローンへの借り換えなど、負担を抑えて早く完済するための具体的な方法も紹介するので、ぜひ参考にしてください。
プロミスの利息がおかしいと感じやすい3つの理由
毎月返済しているのに残高があまり減らないと、利息の計算が間違っているのではと考えてしまうかもしれません。
利息の負担が大きくなる原因は、契約したときの金利、毎月の返済額、追加借入の3つに分けて考えられます。
自分の契約内容と照らし合わせると、どこを見直せば利息を抑えられるかがわかります。
理由1|はじめての契約では上限に近い金利が適用されやすいため
プロミスの金利は年2.5~18.0%で、利用限度額が大きいほど低くなる傾向があります。
一般的に、はじめての契約では返済の実績がないため利用限度額が低めに設定されたり、上限の年18.0%に近い金利が適用されたりする傾向にあります。
広告などで目にする下限の年2.5%を基準に考えていると、実際に適用された金利との差に戸惑うかもしれません。
まずは契約内容に記載された自分の金利を確認し、その数字をもとに返済計画を見直しましょう。
出典:プロミス公式サイト「フリーキャッシング(カードローン)」
理由2|最低返済額だけでは利息の割合が大きく元金が減らないため
毎月の返済額はまずその期間の利息にあてられ、残った分が元金の返済に回ります。
最低返済額だけを返していると、元金に回る金額が小さく、残高がなかなか減っていきません。
返済が進んでいる実感を持つには、アプリやWEBサイトの会員サービスで利息の詳細を確認し、毎月どれだけ元金が減っているかを把握することが重要です。
出典:プロミスカード会員規約およびローン規約の一部改定のお知らせ
理由3|追加借入すると残高と返済回数が増えるため
返済の途中で追加借入をすると、その金額が残高に上乗せされます。
利息は借入残高をもとに計算されるので、残高が増えればその分だけ毎月の負担も重くなり、元金の減りがさらに遅くなります。
プロミスの返済金額や回数は、返済シミュレーションで確認可能です。
特に追加借入を考えるときは、完済までの期間がどの程度延びるかを、先に確かめておきましょう。
出典:プロミスよくあるご質問「毎月の返済金額の確認方法を知りたい」
プロミスの利息は法律の上限金利の範囲内で計算されている
利息を高く感じても、プロミスの金利が法律違反にあたるわけではありません。
貸金業者の金利は、利息制限法と出資法という2つの法律で上限が決められています。
利息制限法の上限を超える部分の利息は無効となり、出資法で定められた年20.0%を超える金利は刑事罰の対象です。
利息制限法では借入額に応じて上限金利が決まっている
利息制限法の上限金利は、借入額が大きくなるほど低くなる仕組みです。
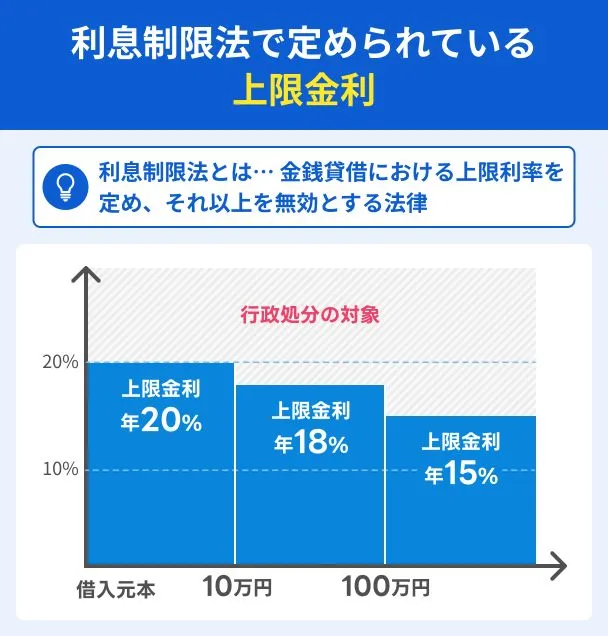
50万円の借入なら上限は年18.0%なので、プロミスで年18.0%が適用されていても法律の範囲内です。
自分の借入額をあてはめて、契約中の金利が上限を超えていないか確かめてみましょう。
アコム・アイフル・レイクなど上限金利は大手各社でほぼ同水準
プロミスの金利を確認すると、ほかの大手消費者金融ではどうなのか比べてみたくなる人もいるでしょう。
各社の公式サイトによると、アコム・アイフル・レイク・SMBCモビットの上限金利は年17.9~18.0%です。

| 消費者金融 | 金利(実質年率) |
|---|---|
| プロミス | 年2.5~18.0% |
| アコム | 年2.4~17.9% |
| アイフル | 年3.0~18.0% |
| レイク | 年4.5~18.0% |
| SMBCモビット | 年3.0~18.0% |
出典:プロミス公式サイト「フリーキャッシング(カードローン)」、アコム「カードローン」、アイフル「商品案内」、レイク「商品のご案内(貸付条件)」、SMBCモビット「貸付条件等」
プロミスの年18.0%と比べて、大きな差はありません。
利息は借入金額と金利をもとに日割りで計算される
カードローンの利息は日割りで計算され、借りていた日数の分だけかかります。
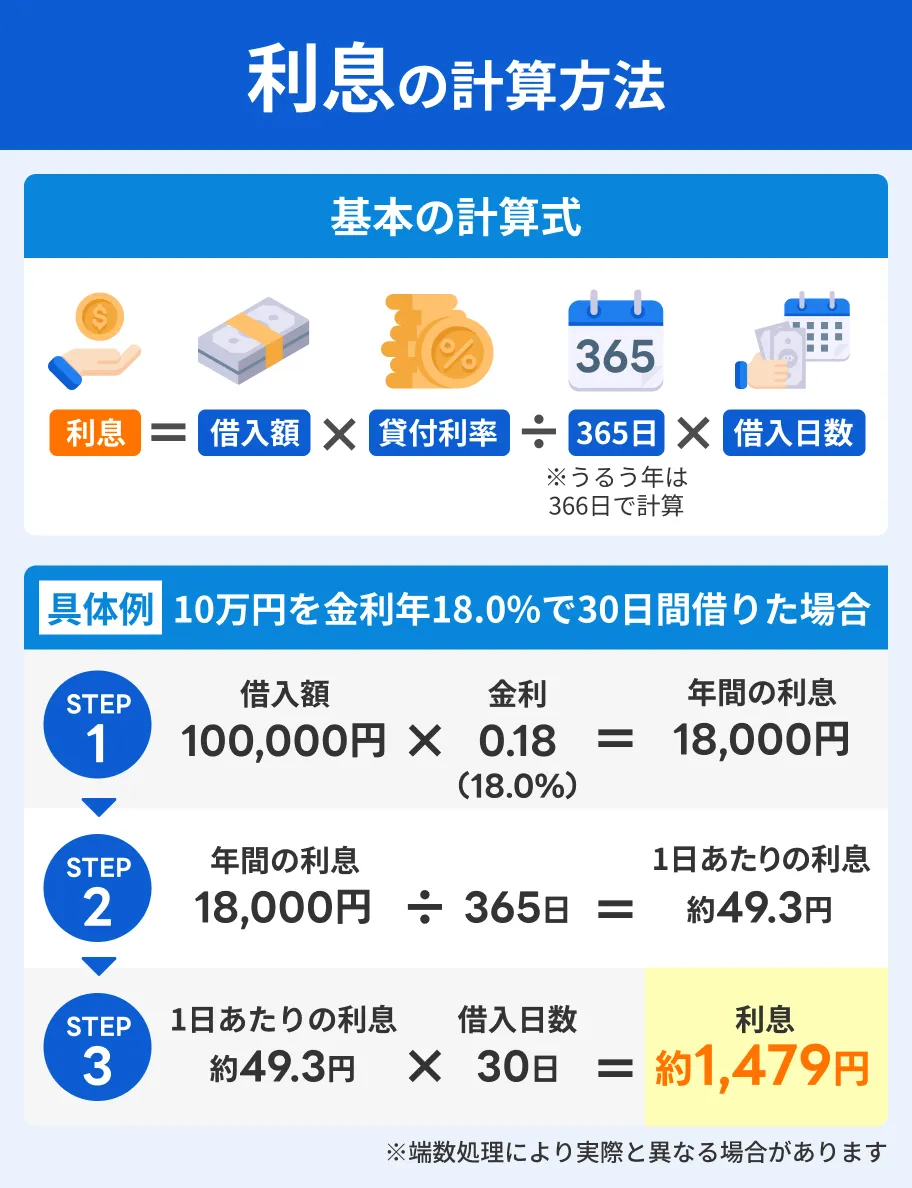
たとえば、50万円を年18.0%で30日間借りた場合の利息は、「50万円×18.0%÷365日×30日」で約7,397円です。
同じ条件で31日間になると約7,644円となり、返済日までの日数によって利息の額は変わります。
毎月同じ額を返済していても、利息にあてられる分が月ごとに少しずつ違うのはこのためです。
プロミスで50万円借りた場合の返済額と利息のシミュレーション
同じ50万円の借入でも、毎月いくら返すかによって、完済までの期間と支払う利息の合計は大きく変わります。
プロミス公式の返済シミュレーションで、年18.0%の場合の返済期間と利息を返済額ごとに試算しました。
試算結果には、はじめてプロミスを利用する人向けの30日間の無利息期間が含まれています。
すでに借入中で無利息期間が終わっている人は、実際の利息が試算より多くなるため、今の残高で試算し直してみましょう。
毎月の最低返済額だけで返済した場合
50万円を借りて、毎月の最低返済額である13,000円ずつ返した場合、完済までに57カ月かかります。
この間に支払う利息は233,641円で、返済総額は733,641円と借りた額の約1.5倍です。
毎月の負担は軽くても、返済が5年近く続き、元金とは別に20万円以上を利息として払う計算になります。
毎月の返済額を増やした場合
返済額が増えるほど元金が早く減るので、利息がかかる期間も短くなります。
最低返済額の13,000円で返す場合と比べて、毎月20,000円なら返済期間は26カ月短くなり、利息は114,152円少なくなる計算です。
| 毎月の返済額 | 返済期間 | 利息合計 | 返済総額 |
|---|---|---|---|
| 13,000円(最低返済額) | 57カ月 | 233,641円 | 733,641円 |
| 20,000円 | 31カ月 | 119,489円 | 619,489円 |
| 30,000円 | 19カ月 | 69,759円 | 569,759円 |
さらに30,000円まで増やすと、完済は19カ月で終わり、利息の差は163,882円まで広がります。
月7,000円多く返すだけでも結果は大きく変わるので、今の家計で毎月いくらまで返せるかを確認しておきましょう。
プロミスの利息負担を抑える方法
利息の負担を軽くする方法は、借入残高を早く減らすことと、今より低い金利で借りることの2つに分けられます。
残高を減らすには、一括返済や追加返済のほか、新たな借入を控えることも効果があります。
返済の状況や手元の資金に合わせて、取り入れやすい方法から始めてみましょう。
まとまった資金があるときは一括で返済する
ボーナスなどで手元に余裕ができたときは、残高をまとめて返す一括返済も方法の1つです。
借りている日数に応じて利息がかかるため、完済すればその日以降は発生しません。
一括返済に必要な金額は借入残高に利息などを加えた額で、返済する日によって変わります。
返済する前に、会員専用ページのメニューから「お客さま情報の管理」を開き、「完済金額の確認」でその時点の金額を確かめておきましょう。
なお、硬貨を扱わないATMでは1,000円単位の入金となり、多く払った分は振込での返金か、次回の借入にあてる形で戻ってきます。
追加返済で元金を早めに減らす
家計に余裕がある月は、追加返済を利用するのも有効です。
 追加返済(随時返済・繰り上げ返済)
プロミスでは、契約内容にもとづいて決められた返済額以上であれば、都合に合わせて多めに返済できます。
上乗せした分は、その日までの利息などを差し引いた残りが元金にあてられる仕組みです。
元金を先に減らしておくと、翌月以降に日割りでかかる利息の額も小さくなっていきます。
出費が少なかった月に手元に残ったお金を返済に回すなど、無理のない範囲で続けることが大切です。
出典:プロミスよくあるご質問「いつもより多く返済したいのですが、受付できますか?」、プロミスカード会員規約およびローン規約の一部改定のお知らせ
追加借入をせずに残高を減らすことを優先する
カードローンは利用限度額の範囲内なら繰り返し借りられるので、返済で空いた分をつい使ってしまうことがあります。
返した直後に借り直すと残高が元に戻り、完済までの期間がまた延びてしまいます。
利息を抑えたいなら、完済するまでは新たな借入を控え、残高を減らすことに集中しましょう。
急な出費に備えて少しずつ予備費を手元に残しておくと、借入に頼らずに済みやすくなります。
金利の低いカードローンへの借り換えを検討する
今より金利の低いカードローンに借り換えれば、同じ残高でもかかる利息を減らせます。
たとえば50万円を1年間借りたままにした場合、年18.0%なら利息は9万円ですが、年15.0%なら7万5000円です。
ただし、借り換え先では新たに審査を受ける必要があり、希望どおりに借りられるとは限りません。
総量規制完済までにかかりそうな期間をもとに、借り換え先の金利や無利息期間を比べてみましょう。
出典:金融庁「貸金業法Q&A」
借り換えで検討したいカードローン
プロミスの利息を重く感じている場合は、完済までにかかる期間に合わせて借入先を見直す方法もあります。
借り換え先は、無利息期間だけでなく、期間終了後の適用金利と完済までの利息総額で比較しましょう。
同じ借入残高・毎月返済額・借入開始日で試算すると、負担の違いを確認できます。
自分の残高と毎月返せる金額を整理したうえで、条件に合うほうを検討しましょう。
レイク|所定の条件達成で「365日間無利息」が適用される
1年以内に返し終える見込みがあるなら、レイクの365日間無利息を利用すると、その間は利息をかけずに元金だけを返していけます。
対象になるのは、Webで申込し、レイクとはじめて契約する人です。
なお、契約額が50万円未満の場合は、60日間無利息が適用されます。
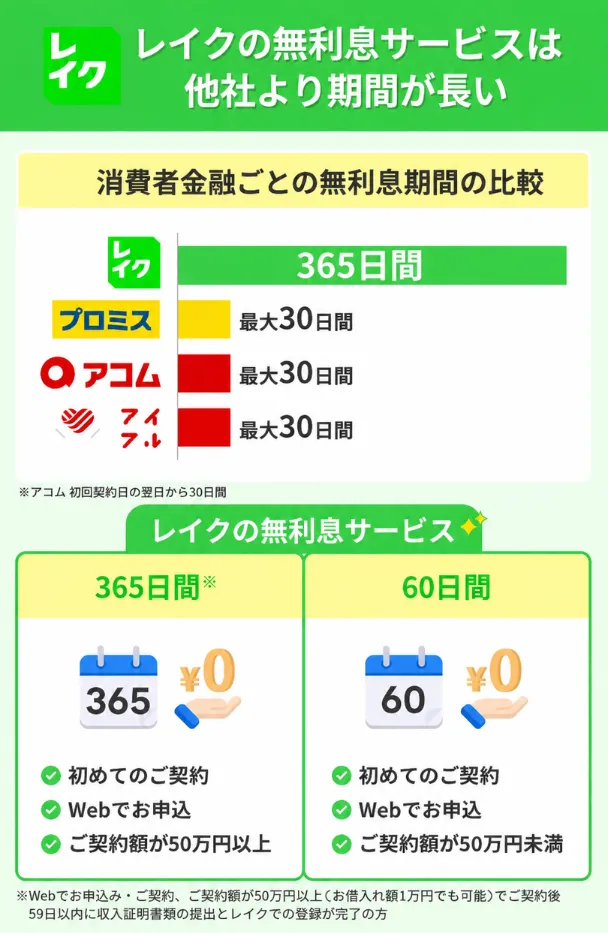
無利息期間は契約日の翌日から始まるため、借入が遅れるほど、利息がかからない日数は短くなります。
なお、50万円を365日以内に返し終えるには、12回に分けると1回あたり約42,000円(50万円÷12回)の返済が目安になります。
| 項目 | 内容 |
|---|---|
| 審査時間 | 最短8分※ |
| 融資時間 | 最短8分※ |
| 申込条件 | ・満20歳以上70歳以下 ・安定した収入がある ※パート・アルバイトも可 |
| 申込方法 | ・Web完結(郵送なし) ・Web完結(郵送あり) ・自動契約機 ・電話(契約はWebまたは自動契約機) |
| 電話での在籍確認の有無 | 一切なし |
| 金利 | ・利用限度額200万円以下:12.0〜18.0% ・利用限度額200万円超:4.5〜15.0% |
| 無利息期間 | ・365日間無利息 ※初めてのご契約 ※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 ・60日間無利息 ※初めてのご契約 ※Webお申込み、ご契約額が50万円未満の方 |
出典:新生フィナンシャル株式会社「レイク|商品のご案内」
※21時(日曜日は18時)までのご契約手続き完了(審査・必要書類の確認含む)で、当日中にお振込みが可能です。一部金融機関および、メンテナンス時間等を除きます。
セブン銀行カードローン|上限金利が「年15.0%」で消費者金融より低め
1年以上かけて返していく場合は、無利息期間の有無だけでなく、金利や毎月の返済額などの条件もあわせて比べることが大切です。
その点、セブン銀行カードローンの金利は年12.0~15.0%です。
利用限度額が50万円なら年15.0%になり、プロミスやレイクの上限金利である年18.0%より3.0%低い水準です。
一方で、残高が40万円を超えて60万円以下の場合、毎月の返済額は8,000円と少なく、この金額だけで返していると完済までに時間がかかります。
月々の返済とは別に追加返済もできるので、余裕がある月は上乗せして元金を早めに減らしましょう。
なお、銀行のカードローンは総量規制の対象外ですが、銀行業界では全国銀行協会の申し合わせを踏まえ、年収などに応じて融資額に上限を設ける自主的な取り組みが進められています。
| 項目 | 内容 |
|---|---|
| 金利 | 年12.0~15.0%(利用限度額により異なる) |
| 利用限度額 | 10万~300万円 |
| 利用限度額 | 新規申込時は最大50万円 |
| 毎月の返済額 | 2,000円~(前月の約定返済日の利用残高に応じて変わる) |
| 申込条件 | セブン銀行口座が必要 |
| 保証会社 | アコム株式会社 |
| 融資スピード | 最短翌日 |
よくある質問
まとめ
プロミスで適用される金利は利息制限法の上限におさまっており、利息も借入残高と日数をもとに日割りで計算されています。
元金を早く減らすには、まとまった資金での一括返済や余裕がある月の追加返済が有効で、完済までは追加の借入を控えることも欠かせません。
借入が増えすぎないよう、毎月の返済額と完済までの見通しを確かめながら、計画的に返していきましょう。
それでもプロミスの利息が気になるなら、無利息期間が長いものや金利が低いものなど、ほかのカードローンを検討する方法もあります。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可