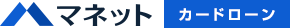
レイクの再契約は審査が厳しい?落ちる原因や申込方法について解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 解約後の再契約と完済後の追加借入では必要な手続きが異なる
- 再契約でも審査が実施されるので必ずしも利用できるわけではない
- 解約後の再契約は電話か自動契約機から申込をする
レイクを解約後に再契約を希望する場合も、新規契約時と同様に所定の審査がおこなわれます。
ただし、過去の利用実績や現在の返済能力によっては、審査に落ちる可能性もあります。
もし審査に落ちた場合は、審査基準が異なる以下のようなカードローンなら、お金を借りられる可能性があるので検討してみましょう。

| 商品 |
 |
 |
 |
|---|---|---|---|
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 限度額 | 1万円~800万円 | 1万円~800万円 | 1万円~800万円 |
| 金利 | 年2.5~18.0% | 年3.0~18.0% | 年2.4%~17.9% |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
最大30日間※初回契約日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
本記事では、レイクの再契約における審査の流れや手続き方法、申込時の注意点について解説します。
新規契約と再契約で異なる利用条件や、審査に通過しなかった場合の対処法も紹介しているので、ぜひ参考にしてください。
レイクを再度利用する際は「解約後」と「完済後」で手続きが異なる
過去にレイクを利用した経験がある人が再度借入を検討する場合、現在の契約状況によって手続きが異なります。
再契約を希望する人は、基本的に以下のいずれかのパターンに分類されます。
- 解約手続きまで完了している「解約後」
- 残高を0円にしただけで契約が継続している「完済後」
会員ページにログインできれば「完済後」、ログインできない場合は「解約後」の可能性があると考え、手続きを進めましょう。
解約後の再契約|あらためて審査を受けて契約し直す
すでにレイクとの契約が終了している「解約後」の人が再度利用したい場合は、再契約の申込をしましょう。
解約手続きが完了していると、レイク会員資格が一度消滅しているため、新規契約時と同様にあらためて申込します。
申告した情報や必要書類、信用情報などをもとに審査がおこなわれ、審査結果に応じて契約条件が決まります。
完済後の追加借入|会員ページから借入可能額の範囲内で利用する
借入残高を完済していても解約手続きが完了していない場合は、契約は継続しています。
ただし、公式サイトには「借入可能額の有無」によって完済後の利用手順が異なると明記されています。

| 借入可能額の状態 | 手続き方法 |
|---|---|
| 借入可能額がある人 | 会員ページの「お借入れ」から 指定の口座へ振込手続きをおこなう |
| 借入可能額がない (0円の)人 |
会員ページの「ご利用限度額の増額」から 申請して増額審査を受ける |
まずは会員ページにログインし、借入可能額が表示されているかを確認しましょう。
審査で返済能力や利用実績に問題がないと判断されれば、利用限度額が再設定されて借入が可能になります。
解約後にレイクで再契約する場合は電話か自動契約機で申込をする
レイクを一度解約したあとに再契約を希望する場合は、電話か自動契約機を利用しましょう。
新規申込とは異なり、解約後の再契約ではWebや公式アプリからの手続きに対応していません。
| 手続き方法 | 内容 |
|---|---|
| 電話 | 0120-09-09-09 へ連絡 ※オペレーターの対応時間は平日9:00~18:00 |
| 自動契約機 | 画面の案内に従って操作 ※営業時間は9:00〜21:00(日曜日は19:00まで) /土日祝日も手続き可能 |
オペレーターに相談しながら手続きを進めたい人は電話が適しています。
手軽に申込したい人や、土日祝日に手続きしたい人は自動契約機を選びましょう。
レイクはお勤め先(勤務先)への電話確認一切なし
レイクは「お勤め先(勤務先)への電話確認一切なし」と明言しています。
出典: レイク「よくあるご質問」在籍確認はどのようにおこないますか?
レイクでは、勤務先へ在籍確認のお電話がかかることはありません。
在籍確認は、ご申告内容や書類をもとにおこないます。
お客さまのプライバシーには十分配慮しておりますので、ご安心ください。
電話連絡を希望しない場合、レイクから連絡がくることはありません。
ただし、利用限度額の増額案内や、返済が遅れているときには電話がかかってくる場合があります。
再契約後も扱いは同様のため、返済期日を守って利用することが大切です。
レイクを再契約する際の審査時間は非公表
レイクで解約後に再契約を申込する場合、審査結果が出るまでにかかる時間は公表されていません。
さらに、解約後の再契約ではWebや公式アプリからの手続きに対応しておらず、申込窓口が電話や自動契約機に限られます。
そのため、新規申込と同じ最短8分で手続きが完了するとは限らない点に注意しましょう。
特に夜分や休日前などは、審査結果の回答が翌日以降になる場合があります。
申込したその日の借入を希望する人は、時間に余裕を持って早めの時間帯に手続きを完了しましょう。
レイクで解約後に再契約する際の注意点
レイクを解約後に再契約を検討している場合、あらかじめ確認しておきたい注意点があります。
手続きをスムーズに進めるとともに、「こんなはずではなかった」と後悔しないためにも、あらかじめ以下の4点を確認しておきましょう。
本人確認書類などの必要書類が求められる可能性がある
再契約する際は、あらためて本人確認書類などの提出が求められる可能性があります。
前回の契約時に書類を提出していても、再契約時にはあらためて最新の本人確認書類を確認する必要があるためです。
 |
レイクに提出可能な書類の例 |
- 運転免許証(表・裏)
- マイナンバーカード(表面のみ)
- パスポート(写真・住所記載部分)
- 資格確認書(表・裏)
- 在留カード・特別永住者証明書
また、以下のいずれかに該当する場合は、収入証明書の提出も必要です。
 |
収入証明書の提出が必要なケース |
- レイクの利用限度額が50万円を超える場合
- レイクの利用限度額と他社での借入総額の合計が100万円を超える場合
- 前回提出した収入証明書類の発行日から3年以上経過している場合
以下の書類の中から1点、最新のものを用意しましょう。
 |
レイクに提出可能な収入証明書の例 |
- 源泉徴収票
- 確定申告書
- 所得(課税)証明書
- 給与明細書
- 住民税決定通知書 /納税通知書
書類によっては手元に届くまで時間がかかるため、申込前に準備しておくとスムーズです。
無利息期間は適用されない
レイクではじめて契約する人を対象とした「365日間無利息」「60日間無利息」の無利息サービスは、再契約時には適用されません。
出典: レイク公式サイト以前に利用したことがある場合、無利息期間の対象になりますか?
無利息期間は、レイクではじめてご契約のお客さまが対象となります。
以前に「レイク」または「新生フィナンシャル カードローン」をご利用のお客さま(会員のお客さま)は対象外となりますので、あらかじめご了承ください。
利息負担を軽減したいと考えて再契約を検討している人は、借入日の翌日から適用金利に応じた利息が発生する点を念頭に置いて返済計画を立てましょう。
利用限度額や適用金利などの契約条件が変わる可能性がある
再契約時の利用限度額や適用金利といった契約条件は、前回の契約時と同じになるとは限りません。
再契約時には最新の年収や他社借入状況、勤務先などの属性情報をもとにあらためて審査がおこなわれるためです。
前回の契約から期間が経過している場合、自身の経済状況の変化によって条件が再設定されます。
たとえば、前回の利用時から年収が減っていたり、他社での借入額が増えていたりする場合は、返済能力が低下していると判断されます。
その結果、以前よりも利用限度額が低く設定されたり、金利が高くなったりする可能性もあると認識しておきましょう。
レイクの再契約で審査に落ちる理由
再契約の審査に通過できない場合、前回の契約時からの状況変化や、過去の利用状況に問題があると考えられます。
主な原因として挙げられるのは、以下の3点です。

過去にレイクで返済を滞納したことがある
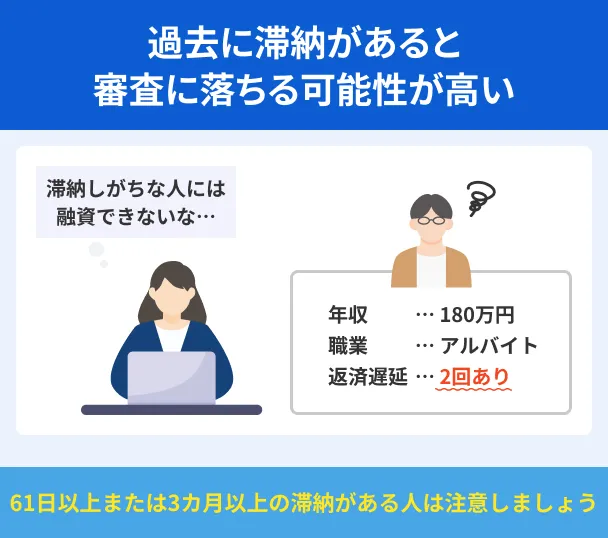
過去にレイクを利用していた際に滞納した経験がある人は、審査に通過できない可能性が高くなります。
金融機関は審査で信用情報を確認しますが、その際にレイクで長期間滞納した事実が登録されていると、返済能力に懸念があると判断されます。
完済して解約手続きを終えていたとしても、再契約の審査において慎重に判断されると認識しておきましょう。
信用情報に異動情報が登録されている
信用情報機関に滞納や債務整理といった異動情報が登録されていると、レイクの審査に通過するのは難しくなる可能性があります。
 信用情報機関異動・異動情報
信用情報機関には、各金融機関でのローン申込や返済の履歴が一定期間登録されています。
レイク以外のカードローンやクレジットカード、各種ローンで以下のようなトラブルを経験していると、異動情報として登録されます。
- 長期滞納
- 債務整理(自己破産、個人再生、任意整理など)
異動情報が登録されている間は、レイク以外のローンやクレジットカードの審査にも影響します。
自身の信用情報の状態がわからない人は、情報開示請求をおこなって登録状況を確認してみましょう。
年収に対して他社の借入件数・金額が多い
前回の契約時と比較して、他社からの借入件数や借入金額が増加している場合も審査に通過しない原因となります。
レイクは貸金業法で定められた総量規制の対象で、年収の3分の1を超える融資は原則として禁止されています。
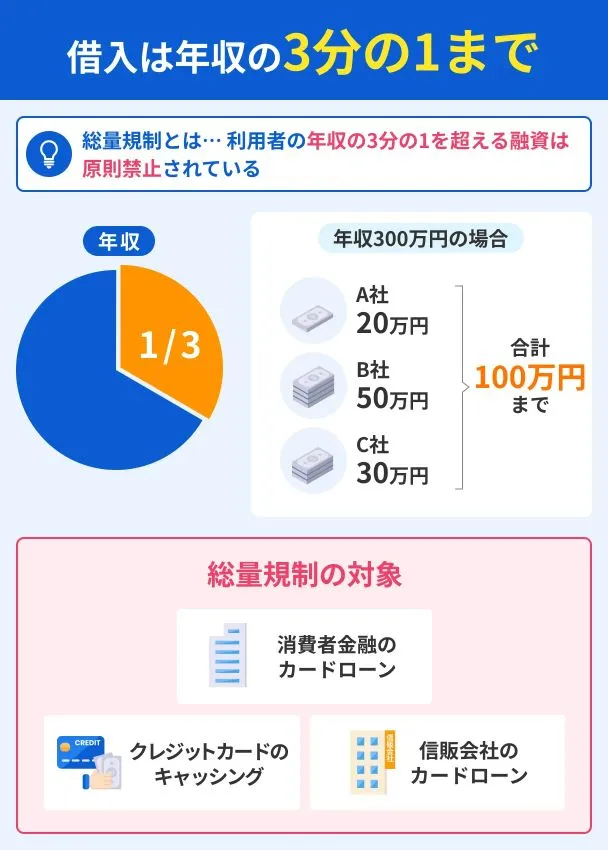
そのため、他社での借入合計が年収の3分の1に近い場合、レイクで設定できる利用限度額はごくわずかです。
また、年収の3分の1に達していない場合でも、借入件数が多いと返済が滞るリスクが高いと判断されやすくなります。
再契約を申込する前に、現在の他社借入残高や契約件数を正しく把握し、整理しておくことが重要です。
レイクの再契約で審査に落ちた場合の対処法
レイクの再契約で審査に通過できなくても、お金を用意する手段がないわけではありません。
以下の主な対処法から、自身の状況にあわせて適切な代替手段を検討しましょう。
他社のカードローンへ申込をする
カードローンは金融機関ごとに審査基準が異なるため、レイクの審査に通過できなかった場合でも契約できる可能性があります。
ほかの大手消費者金融でも、はじめて契約する人を対象とした無利息サービスや、スピーディーな審査体制が整えられています。
ただし、同時期に複数の他社へ申込をすると審査で不利になるため、1社に絞りましょう。
| 商品 |
|
|
|
|---|---|---|---|
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 限度額 | 1万円~800万円 | 1万円~800万円 | 1万円~800万円 |
| 金利 | 年2.5~18.0% | 年3.0~18.0% | 年2.4%~17.9% |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
最大30日間※初回契約日の翌日から |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
クレジットカードのキャッシング枠を利用する
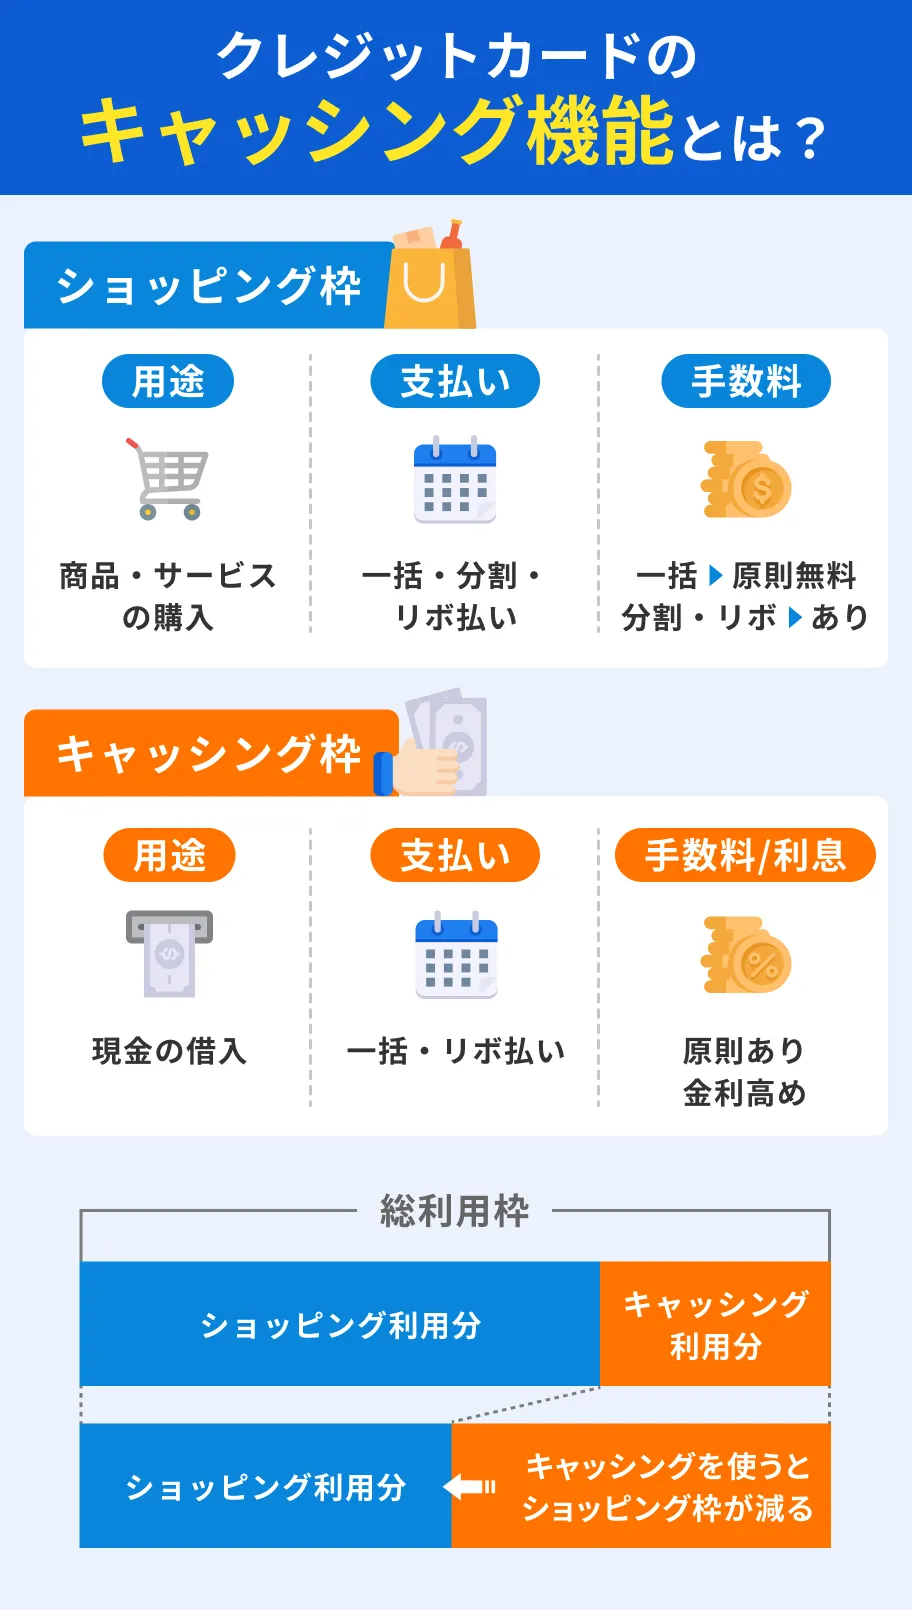
保有しているクレジットカードに「キャッシング枠」が付帯されている場合は、原則として審査を受けることなくお金を借りられます。
「キャッシング枠」は買い物に利用する「ショッピング枠」とは異なり、振込やATMで現金を借入できる金額の範囲です。
ただし、キャッシング枠が付帯されていない場合は、設定を希望する旨を伝えて審査に通過する必要があります。
単発のアルバイトでお金を稼ぐ
借入以外の方法でお金を用意したい場合は、単発のアルバイトで収入を得る方法が適しています。
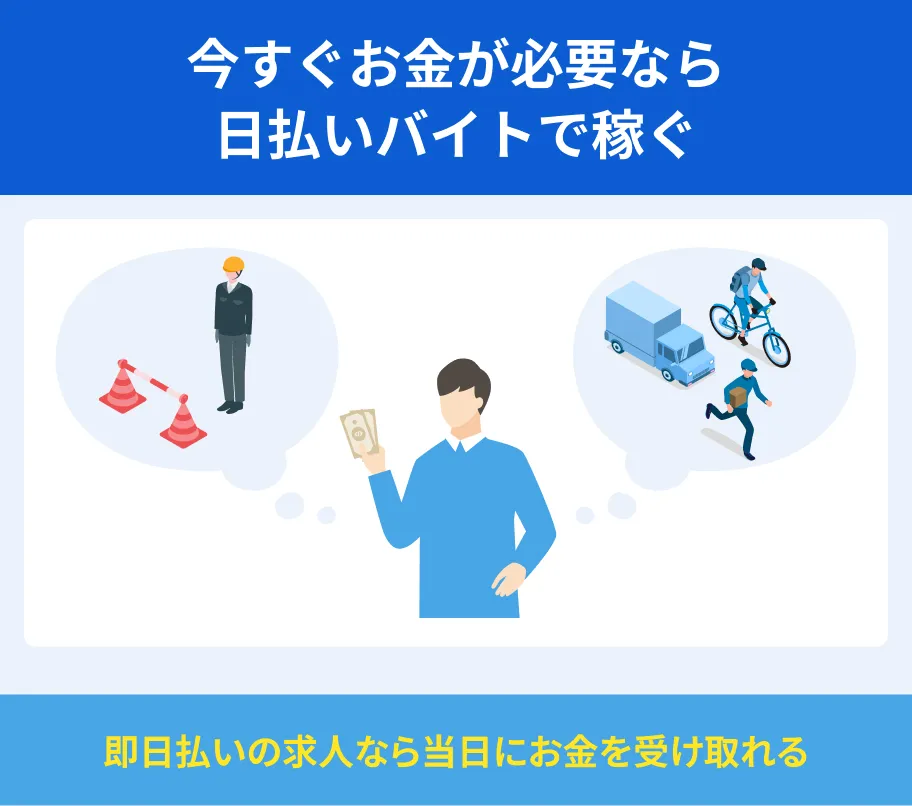
近年では、面接や履歴書が不要で1日単位から働けるスキマバイトアプリや、派遣求人サイトが普及しています。
勤務当日から翌日までに給与を受け取れる仕事も多く、借入のように返済負担や利息が発生しません。
返済能力に不安がある人や、これ以上借入を増やしたくない人にとって、返済の負担が生じない現実的な対処法といえます。
フリマアプリなどで不用品を売却する
自宅にある不要な物品をフリマアプリやリサイクルショップで売却し、現金化する手段も有効です。
着なくなった衣服や使わなくなった家電、趣味のグッズなどの出品を検討してみましょう。
ただし、フリマアプリは自分で販売価格を設定できるため希望額で売りやすい一方、買い手が見つかるまでに時間がかかる可能性があります。
リサイクルショップは買取価格が低めの傾向があるものの、買取基準に達していると判断されれば、その場で現金を受け取れます。
必要な金額や緊急度に合わせて、いずれかを使い分けてみてください。
よくある質問
まとめ
一度解約したあとにレイクを再度利用したい場合も、新規申込時と同様に所定の審査がおこなわれます。
ただし、解約後はWebや公式アプリからの申込に対応していないため、フリーコールまたは自動契約機から手続きを進める必要があります。
また、再契約時は無利息期間は適用されないことなど、新規契約時とは異なる点をあらかじめ把握しておくことが大切です。
自身の信用情報や返済能力を確認したうえで、計画的に再契約の手続きを進めましょう。