滞納中でもお金を借りられる?検討可能な状況と中小消費者金融4社を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 直接払いの公共料金や61日未満の滞納なら借りられる可能性がある
- 61日以上の滞納でも中小消費者金融は柔軟に審査をしてくれる
- 審査に通らない場合は審査なしでお金を工面する方法を試す
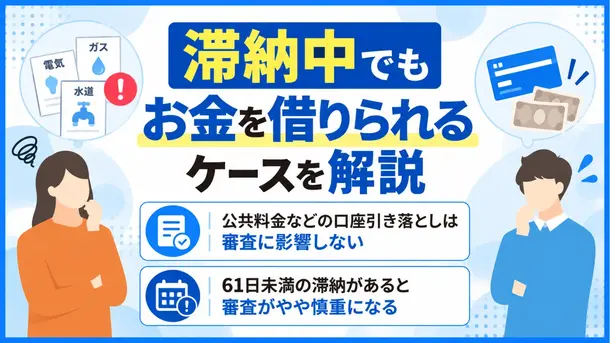
結論として、支払いの種類や滞納期間によって、お金を借りられる可能性があります。
たとえば、公共料金や税金の口座引き落としなど、直接払いの滞納情報は原則として信用情報に登録されないため、審査に影響しないケースがほとんどです。
また、ローンやクレジットカードの滞納期間が61日未満、かつ滞納を繰り返していなければ、審査に通過できる場合もあります。
上記に当てはまる場合は、以下のような利用者数が多いカードローンを検討してみましょう。
 事前に借入できるかが分かる

一方、ローンやクレジットカードを61日以上滞納すると、原則として新規借入の審査通過は難しくなります。
ただし、中小消費者金融は現在の状況を詳しくヒアリングしたうえで審査をおこなうため、滞納中の人でも借りられる場合があります。
滞納中でも支払いの種類や期間によってお金を借りられる可能性がある
滞納中でも借りられるかを見極めるには、支払いや返済の種類・方法に加えて、滞納している期間を確認する必要があります。
公共料金や税金の直接払いは信用情報に登録されない
公共料金や税金の支払い方法が口座引き落としであれば、信用情報に滞納した履歴は登録されません。
 信用情報
信用情報はローンの審査がおこなわれる際、申込者の返済能力を判断する要素として確認されます。
つまり、支払い方法が口座引き落としの場合は、ローンやクレジットカードの利用に該当しないため、信用情報が審査に与える影響が小さくなります。
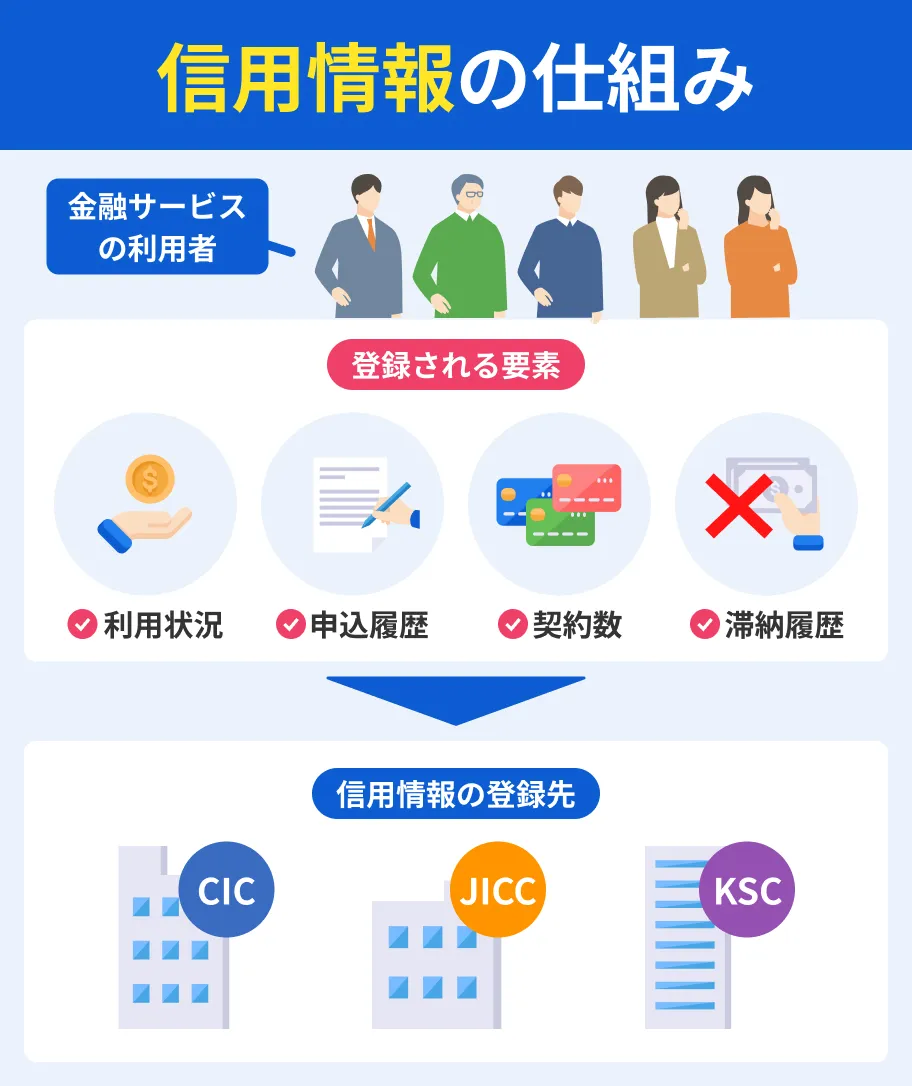
信用情報を取り扱う「信用情報機関」のひとつである「日本信用情報機構(JICC)」の公式サイトでも、口座引き落としの支払いでは信用情報に登録されないと明記しています。
出典: 株式会社日本信用情報機構(JICC)|公共料金、税金などの延滞も登録されますか?公共料金、税金の支払情報は、口座引落し等直接お支払いされている場合は、JICCに登録されません。
ただし、審査では年収や勤務先、他社借入の金額なども確認をするため、これらが原因で審査に落ちるケースもある点は注意が必要です。
家賃は支払方法や保証会社との契約内容で審査への影響が異なる
家賃を滞納している場合は、支払方法と家賃保証会社の利用状況によって、借入の可否が異なります。
たとえば、家賃の支払先が貸主や管理会社で、家賃保証会社も利用していなければ、滞納情報は信用情報に登録されません。
この条件に当てはまる人は、家賃を滞納中でも借入の余地が残ります。
一方、家賃をクレジットカードで支払っている場合、カード利用代金の滞納として信用情報に登録される可能性があります。
また、家賃保証会社を利用している場合は、信用情報機関への加盟状況や提供する情報の確認が必要です。
家賃債務保証サービスを提供するジェイリースでは、本人の同意を得たうえで、以下のような情報を信用情報機関へ提供します。
出典: ジェイリース株式会社|個人情報の取り扱い申込日、及び申込商品種別等の情報や、契約内容に関する情報
返済状況に関する情報、及び取引事実に関する情報
登録された家賃の支払状況は、カードローンやクレジットカードなどの審査材料になる場合があります。
なお、保証会社によって取扱いが異なるため、保証委託契約書と個人情報取扱方針を確認してください。
ローンなどの滞納が61日未満なら借りられる可能性が残る
ローンやクレジットカードの支払いを滞納しても、日数が61日未満であればお金を借りられる可能性があります。
ただし、その月に返済がなかった点が信用情報に残るため、多少審査で不利になりやすい点に注意が必要です。
信用情報機関のひとつである「株式会社シー・アイ・シー(CIC)」は、クレジットカードや分割払い、カードローンなどの利用状況を登録しています。
滞納「異動情報」と、その月の未入金を示す「A」の基準は以下のとおりです。
出典: 株式会社シー・アイ・シー(CIC)|「信用情報開示報告書」表示項目の説明・異動:返済日より61日以上または3ヵ月以上の支払遅延(延滞)があるものまたはあったもの
・A:お客様の事情でお約束の日に入金がなかった(未入金)
異動・異動情報61日未満の滞納であれば「異動情報」にはならないものの、返済期日までに入金できなかった月には「A」が記録されるため、審査の段階で懸念される可能性があります。
なお、滞納分を返済できる場合は、新たな借入より、まず滞納の解消を優先してください。
新たに借りると、利息や毎月の返済額が増え、返済の負担が重くなる可能性があるためです。
ローンなどを61日以上滞納すると新規借入は難しい
61日以上の滞納で異動情報が登録されると、審査で返済能力に問題があると判断される可能性が高くなります。
貸金業者が審査で利用する情報について、JICCの説明は以下のとおりです。
出典: 株式会社日本信用情報機構(JICC)|ローンが通らない理由を教えてほしい。信用情報機関の情報(借入件数・借入総額・支払遅延有無等)や各社独自に収集された情報を基に総合的に可否判断をされております。
滞納の有無は審査材料の1つであり、異動情報がある状態では新規借入が難しくなります。
ただし、中小消費者金融であれば、個人の状況を踏まえた柔軟な審査をおこなうため、場合によってはお金を借りられる可能性もあります。
なお、返済を続ける見込みが立たない場合は、借入先への相談や借金問題の専門家への相談が必要です。
滞納経験がある人も検討できる中小消費者金融4社
ローンやクレジットカードを61日以上滞納していても、中小消費者金融で借りられる可能性があります。
中小消費者金融は現在の返済能力や状況を詳しくヒアリングしたうえで審査をおこなう傾向にあるため、滞納があっても借入できる場合もあります。
申込条件を満たしているか、借入後に無理なく返済できるかを確認したうえで、以下の4社を比較してみてください。

| 商品 |
 |
 |
 |
 |
|---|---|---|---|---|
| 審査時間 | 最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短30分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※平日16時までの審査完了が条件 |
| 融資時間 | 最短即日 ※平日14時までの申込受付で当日融資可能 |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短30分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※平日16時までの審査完了が条件 |
| 金利 | 年4.8~18.0% | 年4.9~18.0% | 年4.8~20.0% |
1~10万円未満 →14.959~19.945% 10~50万円 →14.959~17.950% |
| 限度額 | 1万円~300万円 | 1万円~300万円 | 1万円~500万円 | 1万円~50万円 |
| 無利息期間 | 最大30日間 | 最大55日間 | 最大60日間 | 最大30日間 |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
セントラル|Cカードでセブン銀行ATMから借入・返済が可能
セントラル
| 実質年率 | 4.8%〜18.0% |
|---|---|
| 限度額 | 最大300万円 |
| 融資時間 | 平日14時までの申込受付で当日融資可能 |
おすすめポイント

※申し込みの時間帯によっては翌日以降の対応になります。
セントラルは、年会費0円のCカードを自動契約機で発行できる中小消費者金融です。
契約後にCカードを受け取れば、全国のセブン銀行ATMで借入・返済ができます。
出典: 株式会社セントラル|お申し込みについて(自動契約機)審査完了後、自動契約機のガイダンスに従い、ご契約手続きを進めてください。契約終了後、その場でカードを発行いたします。
無人契約機・自動契約機セブン銀行ATMの手数料は、取引額1万円以下が110円、1万円超が220円です。
23:45~翌1:00はメンテナンスにより、借入・返済ができません。
カードの郵送を待たず、身近なATMで借入・返済したい人は、セントラルを検討できます。

| 商品概要詳細 | 内容 |
|---|---|
| 申込条件 | ・20歳以上69歳以下 ・定期的な収入と返済能力がある ・セントラルの基準を満たす |
| 利用限度額 | 300万円まで |
| 金利 | ・1万~100万円未満:年4.80~18.00% ・100万~300万円:年4.80~15.00% |
| 即日融資 | 〇(※1) |
| 無利息期間 | 初回契約日の翌日から最大30日間 |
| WEB完結 | 〇(※2) |
出典:株式会社セントラル|セントラル、株式会社セントラル|最大30日金利0円サービス、株式会社セントラル|はじめてのお客様へ
※1:平日14:00までの申込で即日振込に対応しています。自動契約機でも最短即日融資を受けられます。
※2:Cカードの受取は別途必要です。
他社で滞納した自分でも借りられました

ユーザー評価


過去の利用状況が悪いにもかかわらず、現在の状況を考慮し、柔軟に対応してもらえました。結果、30万の枠を設けてもらえて助かりました。
| 利用したカードローン | セントラル |
||
|---|---|---|---|
| 借入金額 | 30万円 | 金利 | 年18.0% |
| 審査時間 | 1時間以内 | 借入事実の把握 | 家族、配偶者 |
| 重視した点 | 借入スピード | ||
ダイレクトワン|初回契約&WEB申込なら55日間利息0円
ダイレクトワン
| 実質年率 | 4.9%〜18.0% |
|---|---|
| 限度額 | 1万円〜300万円 |
| 融資時間 | 最短即日 |
おすすめポイント
ダイレクトワンは、スルガ銀行グループの中小消費者金融です。
申込から契約までWEBで完結するため、近くに店舗がない人も手続きを進められます。
出典: ダイレクトワン株式会社|初めての方なら55日間利息0円!ダイレクトワンでのご契約が初めてのお客さま。はじめてお借入れした日の翌日から55日間、利息0円となります。期間中は何度お借入れしても利息がかかりません。
無利息期間契約後すぐに借りなくても、無利息期間だけが先に減ることはありません。
給料日までの一時的な不足を補い、55日以内に完済できる見込みがある場合は、金利負担を抑えられます。
| 商品概要詳細 | 内容 |
|---|---|
| 申込条件 | ・20歳~74歳 ・安定した収入がある |
| 利用限度額 | 1万~300万円 |
| 金利 | 年4.9~18.0% |
| 即日融資 | 〇(※1) |
| 無利息期間 | 初回契約かつWEB契約で、初回借入日の翌日から55日間 |
| WEB完結 | 〇(※2) |
出典:ダイレクトワン株式会社|初めての方なら55日間利息0円!、ダイレクトワン株式会社|お急ぎのお客さまへ(最短即日融資)、ダイレクトワン株式会社|いつでも自由にWEB完結お申込み
※1:平日13:00までにWEB契約が完了すると、振込融資に対応しています。
※2:利用環境によっては、WEB完結申込を利用できない場合があります。
異動情報ありでも借りられて安心しました
ユーザー評価
スマホで簡単に申込ができる点や審査が柔軟との口コミを拝見し、申込をしてみようと思いました。無利息の期間も長かったので、それも要因です。
| 利用したカードローン | ダイレクトワン |
||
|---|---|---|---|
| 借入金額 | 10万円 | 金利 | 年18.0% |
| 審査時間 | 当日中 | 借入事実の把握 | 誰も知らない |
| 重視した点 | 審査の容易さ | ||
いつも|急ぎの際はナビダイヤルから優先審査を依頼できる
いつも-itsumo-
| 実質年率 | 4.8%〜20.0% |
|---|---|
| 限度額 | 最大500万円 |
| 融資時間 | 最短30分 |
おすすめポイント
いつもは、WEB申込後にナビダイヤルから優先審査を依頼できる中小消費者金融です。
WEB申込は24時間受け付けており、スマートフォンだけで契約まで完了します。
出典: 株式会社いつも|よくある質問急ぎでキャッシングローンの申込みをしたいのですが、優先して審査をしてもらえますか?
お急ぎのお客様はお手数ですが、お申込み後にナビダイヤル(0570-055-126/平日9:30~18:00)までお問い合わせください。
18:00以降の申込や混雑時は、審査結果の連絡が翌営業日となる点に注意が必要です。
電話をしても審査結果の連絡時期や融資までの時間は保証されず、書類がそろっていなければ手続きに時間がかかります。
| 商品概要詳細 | 内容 |
|---|---|
| 申込条件 | ・20歳以上65歳以下 ・安定した収入と返済能力がある |
| 利用限度額 | 500万円まで |
| 金利 | 年4.80~20.00% |
| 即日融資 | 〇(※1) |
| 無利息期間 | 初回契約かつ契約額60万円以上で最大60日間 |
| WEB完結 | 〇 |
出典:株式会社いつも|貸付条件、株式会社いつも|最大60日間利息0円サービス「itsumoゼロ」、株式会社いつも|お申込みからご完済までの流れ
※1:申込時間や利用する金融機関によっては、翌日融資となる場合があります。
審査が不安な人は一度相談してみましょう
ユーザー評価
他社で借入ができない人は一度、気楽に相談してみると良いと思います。他社ではあしらわれた時もありましたが、「いつも」では、まったくそんな事感じることもありませんでした。取引は長いですが、遅延は今のところ一度もありません。
| 利用したカードローン | いつも-itsumo- |
||
|---|---|---|---|
| 借入金額 | 10万円 | 金利 | 年20.0% |
| 審査時間 | 当日中 | 借入事実の把握 | 誰も知らない |
| 重視した点 | 口コミ・評判 | ||
フタバ|他社消費者金融からの借入が4社以内の人も申込対象
フタバ
| 実質年率 | 14.959%〜17.95% |
|---|---|
| 限度額 | 最大50万円 |
| 融資時間 | 16時までの審査完了で即日融資 |
おすすめポイント
※銀行、信販などのローン・キャッシングは除きます。
フタバは、他社消費者金融からの借入が4社以内の人も申込できる中小消費者金融です。
出典: フタバ株式会社|商品について消費者金融にて他社でのお借入れが4社以内の方が対象です。(銀行、信販などのローン・キャッシングは除きます。)
消費者金融3社と銀行カードローン1社を利用している場合、対象となる件数は3社です。
ただし、借入件数が4社以内でも審査通過は保証されず、貸金業者からの借入総額は原則として年収の3分の1までです。
| 商品概要詳細 | 内容 |
|---|---|
| 申込条件 | ・20歳以上73歳以下 ・安定した収入と返済能力がある ・他社消費者金融からの借入が4社以内 |
| 利用限度額 | 1万~50万円 |
| 金利 | ・1万~10万円未満:年14.959~19.945% ・10万~50万円:年14.959~17.950% |
| 即日融資 | 〇(※1) |
| 無利息期間 | 初回契約日の翌日から最大30日間 |
| WEB完結 | ×(※2) |
出典:フタバ株式会社|商品について、フタバ株式会社|はじめてのお客さまへ、フタバ株式会社|30日間無利息サービスについて
※1:平日16:00までに審査が完了すると、即日振込に対応します。
※2:来店は不要ですが、借入後に契約書類が自宅へ届き、住民票とともに返送する必要があります。
中小消費者金融と違法業者の見分け方
滞納中でも借りられる中小消費者金融を探す際は、本記事で紹介している『貸金業登録を受けた正規業者』を候補にしてください。
「審査なし」「必ず借りられる」という勧誘やSNSの個人間融資には、違法な取り立てや個人情報を悪用されるリスクがあります。
申込前に金融庁の登録情報と商号・所在地・電話番号を照合する
滞納中でも借りられると宣伝する業者へ申込する前に、金融庁の登録貸金業者情報検索サービスを利用してください。
業者名や登録番号のほか、所在地(都道府県)や電話番号など、一部の項目だけでも検索できます。
検索結果の商号・所在地・電話番号を申込先と照合し、情報が一致しなければ申込や連絡を控えましょう。
登録番号を詐称する悪質な業者について、金融庁は以下のように注意を促しています。
出典: 金融庁|違法な金融業者にご注意!架空の登録番号や別の登録業者の登録番号を詐称したり、実在する会社名や類似の会社名を使用するなど、悪質な貸金業者と判明したものです。
登録番号だけで判断せず、検索結果にある業者情報を確認してください。
「審査なし」「神金融」をうたう業者は危険性があると認識する
「審査なし」「誰でも借りられる」と強調する業者は、ヤミ金融の可能性を疑ってください。
正規の貸金業者には、信用情報や借入状況から返済能力を調査する義務があるため、審査を一切せず融資することは通常ありません。
また、「神金融」も法律上の分類ではなく、正規業者であることを示す言葉でもありません。
悪質な業者へ連絡すると、銀行口座や身分証明書などの個人情報を求められる可能性があります。
法外な金利や違法な取り立て、個人情報の悪用につながる可能性があるため、連絡しないでください。
SNSや掲示板で勧誘する個人間融資には近づかない
個人間融資とは、インターネット上で見知らぬ個人からお金を借りる行為を指します。
金融庁は、SNS上の個人間融資について以下のように注意を促しています。
出典: 金融庁|アクセスFSA第247号HTML版SNS上で広く個人間融資の勧誘を行っているもののほとんどは、貸金業を行うために必要な登録を受けていないヤミ金融業者です。
また、「個人でやってます」などとうたっていても、実際には背後に組織的なヤミ金融業者が隠れていることも考えられます。
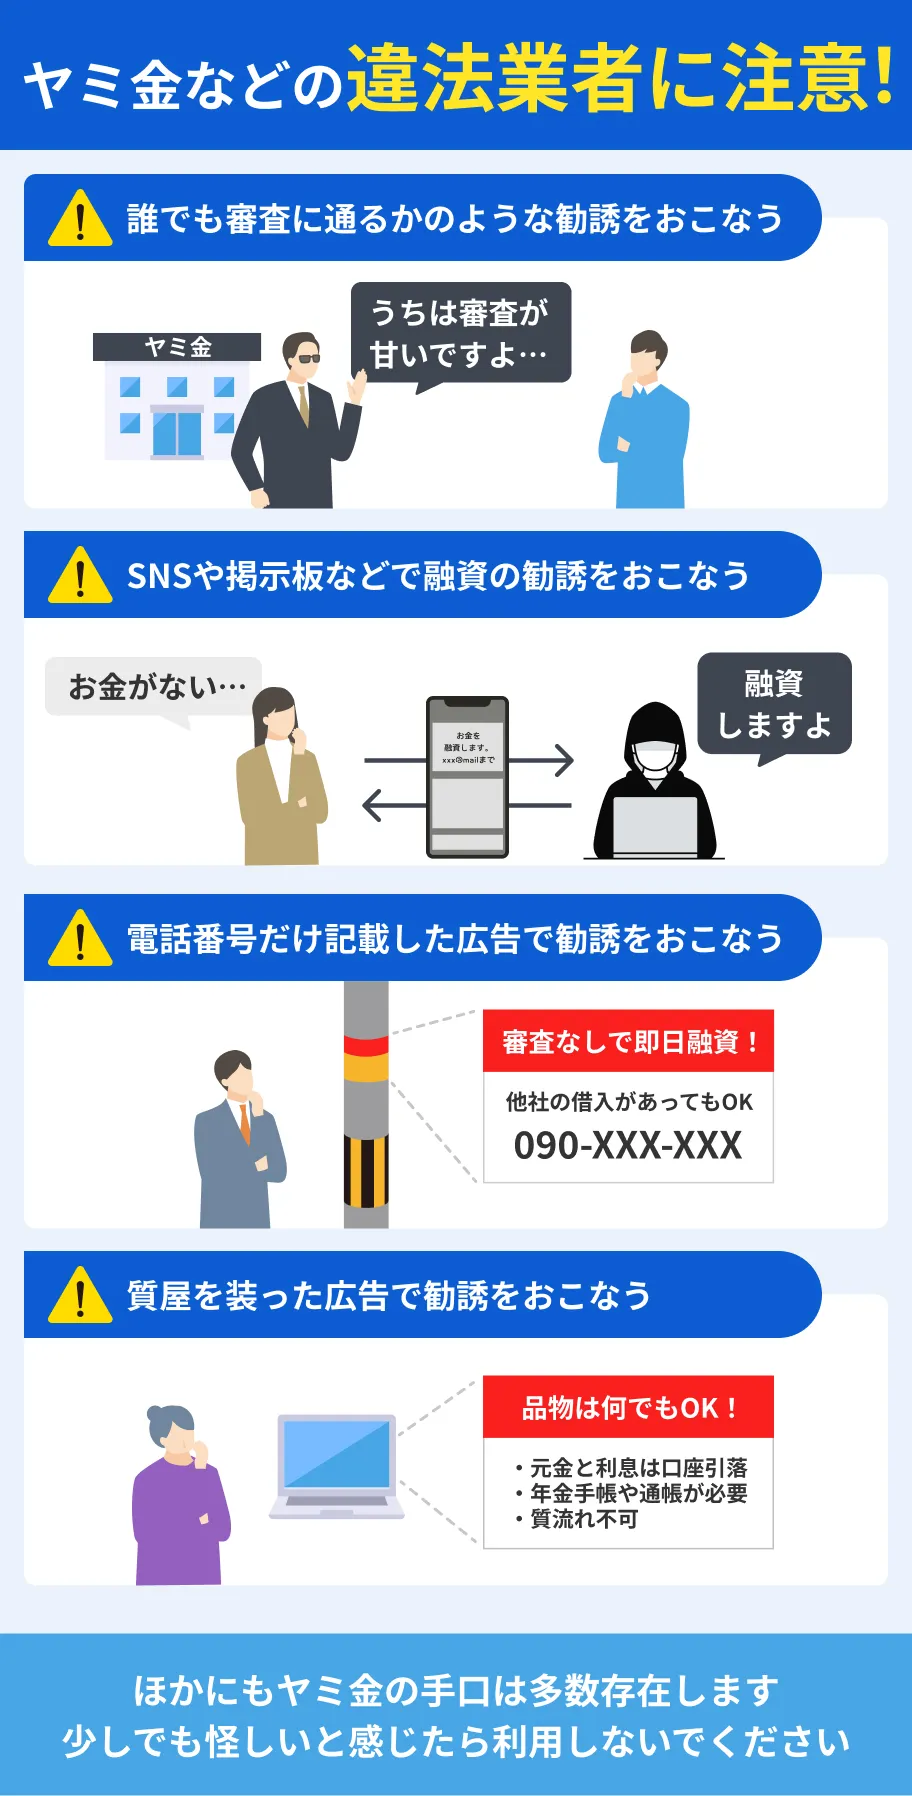
法外な金利や保証料詐欺、性的な要求、脅迫などの危険があるため、連絡や個人情報の提供は避けてください。
滞納が61日以上となった場合のリスク
ローンやクレジットカードの支払いを滞納すると、遅延損害金や追加借入の停止といった不利益が生じます。
61日以上の滞納は異動情報の登録につながるため、審査通過を返済能力の証明と捉えず、契約前に返済計画を立ててください。
返済日の翌日から遅延損害金が発生する
返済期日を過ぎると、翌日から実際の返済日までの日数に応じた遅延損害金が発生します。
遅延損害金は、借入残高・遅延利率・滞納日数を用いて、以下のように算出する仕組みです。
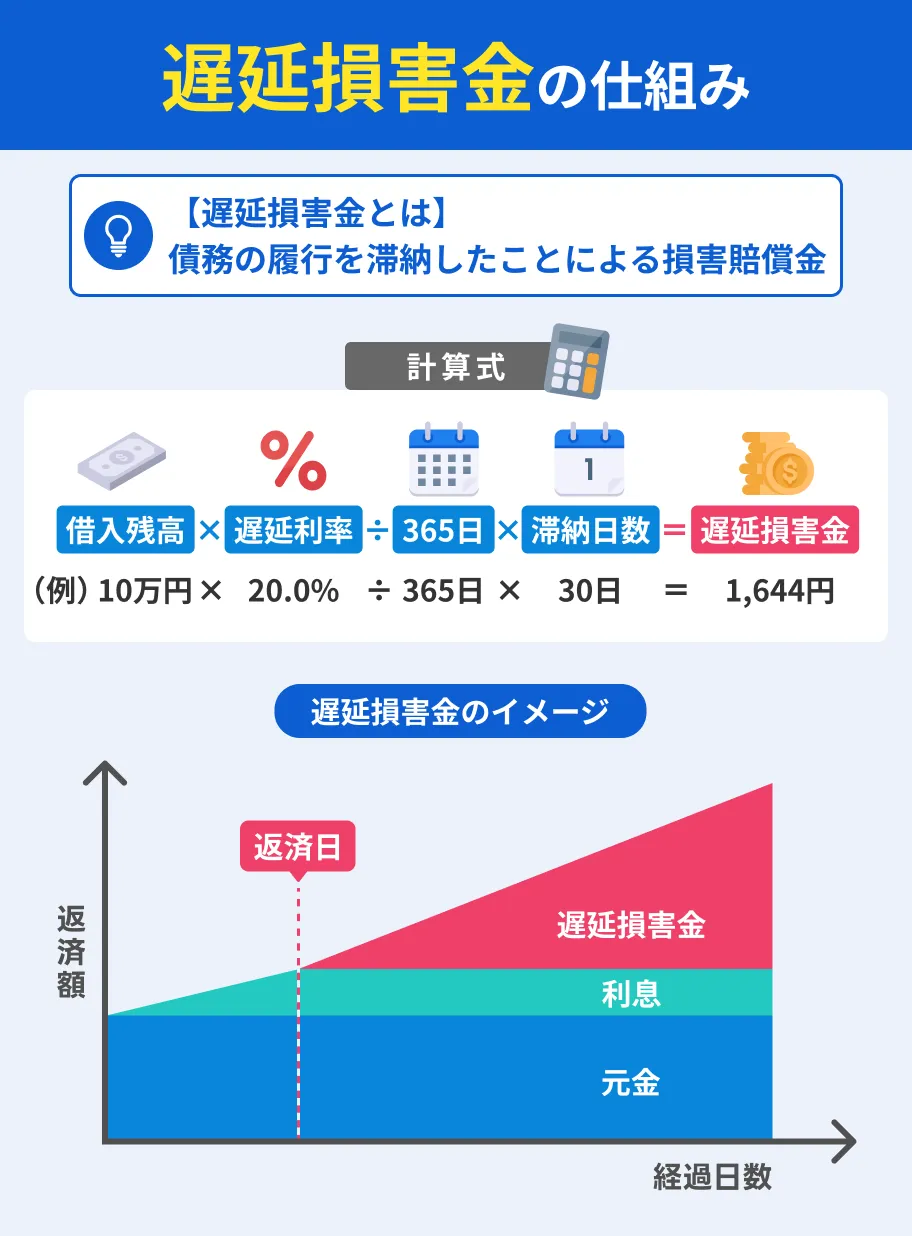
貸金業者の遅延損害金は年20.0%が上限で、適用利率は商品ごとに異なります。
滞納が長引くほど支払総額は増えるため、返済が難しい場合は早めに借入先へ相談してください。
追加借入の停止や利用限度額の減額につながる
貸金業者は契約後も信用情報や利用状況を確認する場合があり、滞納すると利用限度額に空きがあっても追加借入を停止される可能性があります。
滞納を解消しても利用再開が保証されるわけではなく、貸金業者の判断で利用限度額の減額や契約更新の見送りにつながる場合もあります。
追加借入を返済資金として見込まず、現在の収入だけで返済できる計画を立てることが重要です。
異動情報が登録されてローンなどの審査に通過しにくくなる
新たな借入で毎月の返済負担が増えて滞納が続くと、信用情報機関に「異動情報」が登録される可能性が高まります。
異動情報が登録されると、住宅ローンや自動車ローン、クレジットカードなど、あらゆる審査に通過することが非常に困難になります。
一般的に、滞納による異動情報は、完済後5年間は信用情報機関に登録されるため、滞納を解消してもすぐには抹消されません。
中小消費者金融の審査に通過できない人がお金を工面する方法
以下の3つの方法は、いずれも審査を必要としないため、中小消費者金融でも借入できなかった人も検討できます。
| 方法 | 用意できる金額 | 現金を用意できるまでの時間 | 返済義務 |
|---|---|---|---|
| 不用品売却 | 買取店の査定額やフリマアプリでの売却価格 | ・買取店:最短即日 ・フリマアプリ:売却成立後 |
なし |
| 質屋 | 預ける品物の査定額の範囲内 | 店頭での査定後、最短即日 | 原則なし(※1) |
| 生命保険の契約者貸付 | 解約返戻金の所定範囲内 | 保険会社や手続き方法、受付時間によって異なる | あり(※2) |
※1:元金と質料を支払わない場合は、預けた品物の所有権を失います。
※2:貸付元金と利息の合計額が解約返戻金を超えると、保険契約が失効または解除となる場合があります。
まずは返済義務のない不用品売却を優先し、条件に応じて質屋や生命保険の契約者貸付も検討してください。
不用品の売却なら借金を増やさず現金を用意できる
不要な家電、衣類、貴金属などを、リサイクルショップやフリマアプリで売却する方法です。
売却代金は借入ではないため、返済義務や利息が生じません。
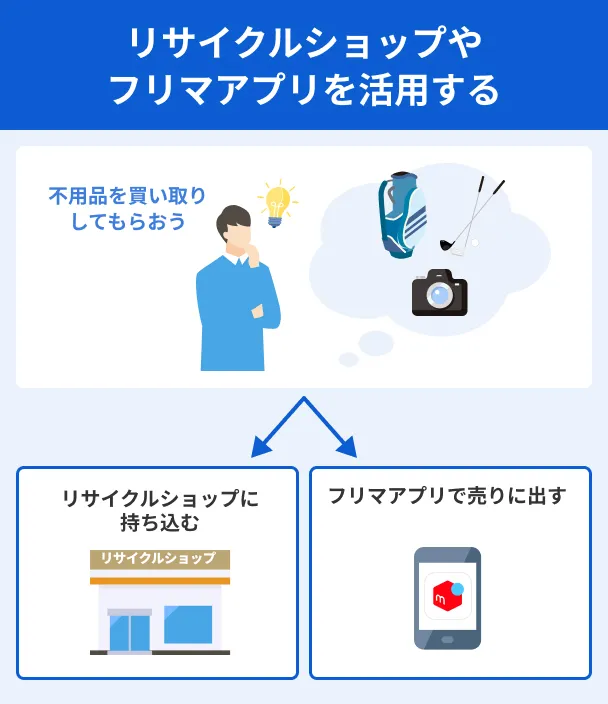
当日中に現金が必要な場合は、その場で査定と支払を受けられる買取店が候補です。
時間がかかっても売却価格を重視するなら、希望価格を設定できるフリマアプリが適しています。
質屋は品物の価値に応じた金額を借りられる
滞納中でも、貴金属やブランド品などを質屋へ預ければ、信用情報を照会されず、査定額の範囲内で借りられます。
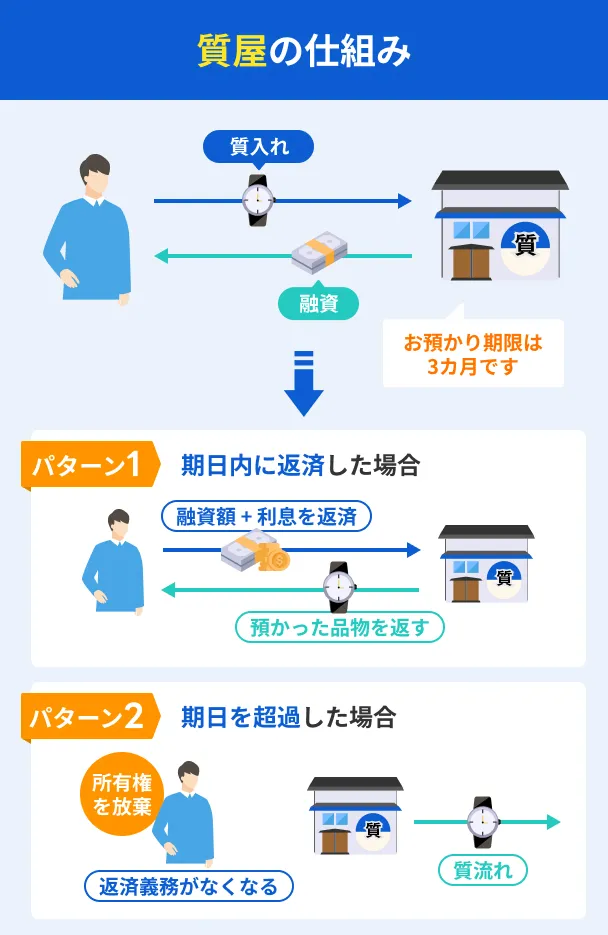
期限内に元金と質料を支払うと、預けた品物が返却される仕組みです。
返済できない場合は品物の所有権を失う一方、原則として追加返済を求められません。
利用前に公安委員会の許可を得た店舗か確認し、金利や質料を比較してください。
生命保険の契約者貸付なら解約返戻金の範囲内で借入する
解約返戻金のある生命保険に加入している場合、契約者貸付でお金を借りられます。
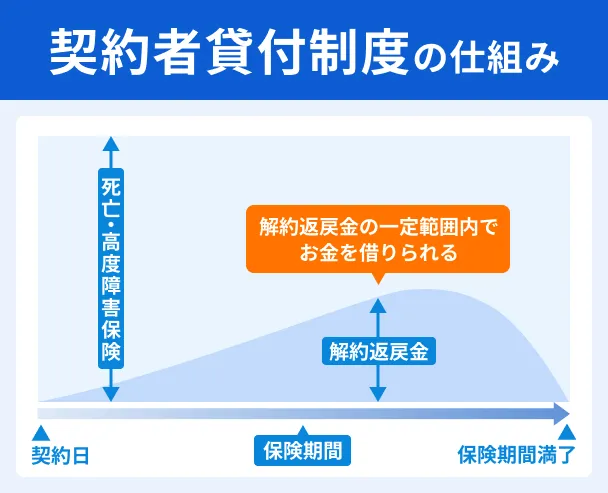
契約者貸付はローンの審査とは異なり、申込者の信用情報を確認しないため、滞納中の人でも利用できます。
なお、借入可能額や金利は保険契約によって異なるため、契約先の保険会社へ確認してください。
元金と利息の合計額が解約返戻金を超え、必要額を支払わない場合は、保険契約が失効または解除となる可能性があります。
滞納を解消できないときの対処法
滞納を解消できない状態の場合は、新たな借入を探す前に、借入残高と毎月の収支を整理してください。
一時的な資金不足なら借入先へ相談し、完済の見込みがあれば審査のあるおまとめローンを検討できます。
返済の継続が難しい場合は、借金問題を相談できる専門家への相談も選択肢です。
一時的に返済が難しい場合は借入先へ相談する
給料日までの一時的な資金不足で返済が難しい場合は、返済日前に借入先へ連絡してください。
返済可能な金額と時期を伝え、返済日の変更や返済額の調整が可能か相談することで、金融機関が対応してくれる場合があります。
連絡せずに放置すると、電話や書面による督促が続き、滞納日数に応じて遅延損害金も増えるので注意しましょう。
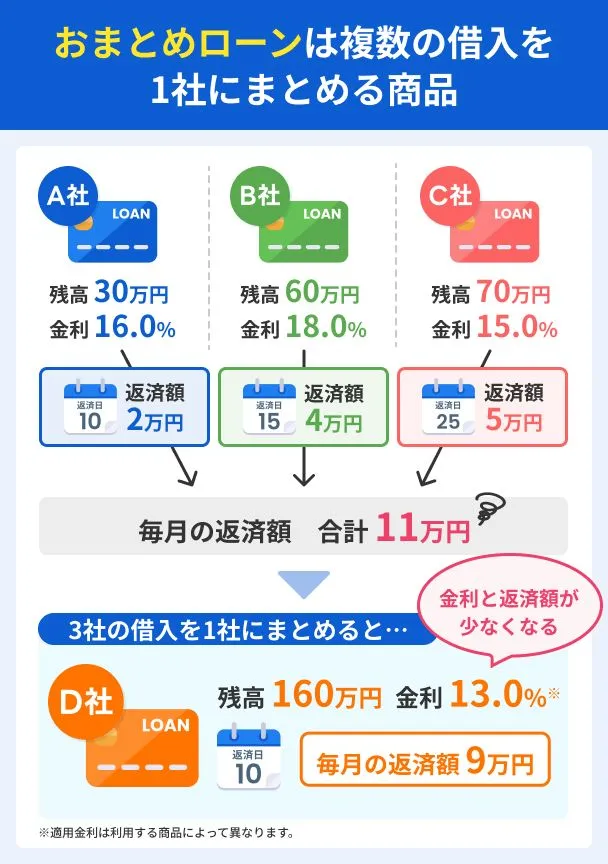
複数の借入を一本化するなら「おまとめローン」を検討する
借入が複数ある場合は、おまとめローンで返済先を一本化する方法があります。
おまとめローンは、複数の借入を1つにまとめ、金利や毎月の返済額を見直す商品です。
消費者金融などの貸金業者からの借入は、貸金業法が定める「総量規制」により、融資は年収の3分の1までに制限されています。
ただし、おまとめローンは一定の条件を満たすと総量規制の「例外貸付」として扱われ、年収の3分の1を超えて借りられる場合があります。
出典: 日本貸金業協会|総量規制にかかわらず、お借入れできる貸付けの契約があります複数の借入れを一本化する、いわゆる「おまとめローン」は、法令が規定する一定の条件を満たせば、「顧客に一方的有利となる借換え」として総量規制の「例外貸付け」に該当し、貸金業者から年収の3分の1を超えて利用できる場合があります。
ただし、おまとめローンにも審査があり、現在滞納中の場合は利用できないケースもあるので注意しましょう。
加えて、おまとめローンは現在契約中のローンよりも、返済期間や返済総額が増える場合もあるため、現在の返済計画と必ず比較してください。
返済が困難な場合は借金問題の専門家へ相談する
返済が難しくなったときは、一人で抱え込まず、借金問題の専門家に相談することが大切です。
相談先には、弁護士や司法書士のほか、国が設立した公的な法律相談窓口である「法テラス」があります。
専門家に相談すると、収入や借入の状況に合った解決方法を一緒に検討できます。
その解決方法のひとつが「債務整理」です。債務整理とは、借金の返済負担を軽くしたり、なくしたりするための法的な手続きの総称で、主に3つの種類があります。
| 手続き | 概要 |
|---|---|
| 任意整理 | 債権者と支払額や返済方法を交渉する |
| 個人再生 | 裁判所で債務を減額し、再生計画に沿って返済する |
| 自己破産 | 免責が認められると、原則として支払義務が免除される |
どの手続きが適しているかは、収入や債務額、保有している財産によって異なるため、まずは専門家に状況を伝え、アドバイスを受けましょう。
相談前には、借入先ごとの借入残高や毎月の返済額、収入の状況が分かるものを手元に用意しておくと、話がスムーズに進みます。
返済が苦しいと感じたら、滞納が長引く前に、法テラスへ早めに相談してください。
| 電話 | 0570-078374(おなやみなし) IP電話やプリペイド携帯、海外からは通話ができません。 (電話:03-6745-5600)へおかけください |
|---|---|
| 受付 | 平日の9時から21時、土曜日の9時から17時 (祝日・年末年始を除く) |
| 料金 | 0円(通話料は利用者様のご負担になります。) |
よくある質問
まとめ
ローンやクレジットカードを61日以上滞納していなければ、中小消費者金融で借りられる可能性があります。
ただし、61日以上滞納していなくても、複数回の滞納は審査で不利になる要因です。
公共料金や税金は、口座引き落としなどの直接払いなら、原則として信用情報に登録されません。
一方、クレジットカード払いだと登録される場合があります。
滞納分と新たな借入を無理なく返済できるか確認し、申込条件を満たす会社を比較してください。
61日以上滞納している場合や返済の継続が難しい場合は、新たな借入先を探さず、不用品の売却や専門窓口への相談を優先しましょう。