他社借入があってもお金を借りられる?審査への影響や注意点とは
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 他社借入があっても審査に通過すれば新たにお金を借りられる
- 他社借入件数が少ない人は大手消費者金融カードローンを検討しよう
- 借入先を増やす際は返済負担やスケジュール管理に注意が必要
他社借入があっても、カードローンなどで新たにお金を借りられる可能性はあります。
新規で審査に申込する際は、他社借入状況を正しく申告する、必要最低限の借入希望額を設定するといった対策をおこないましょう。
本記事では、他社借入に含まれるものの範囲や、他社借入の件数によって検討できるローンの種類について解説します。
審査に落ちたときの対処法も紹介するので、ぜひ参考にしてみてください。
他社借入があっても借りられるカードローンはある
他社借入は、カードローンやクレジットカードのキャッシング枠などを申込する際に必要な情報のひとつです。
審査で重視される項目ではあるものの、他社借入があっても新たにカードローンなどを契約できる可能性はあります。
審査では、収支のバランスやこれまでの利用状況などもふまえ、融資しても問題がないかを総合的に判断されるのが一般的です。
返済能力が認められれば借入できる可能性がある
審査で他社借入の申告を求められる理由は、金融機関側が申込者の返済能力を正確に把握するためです。
収入に対して借入の負担がどのくらいか、無理のない範囲で返済を継続できるかといった点を調査し、最終的な審査結果の参考にします。
他社借入額・件数が適切であれば、返済能力を認められる可能性は十分にあると覚えておきましょう。
反対に他社借入が多すぎると、途中で返済不能に陥るリスクを懸念されやすい点に注意が必要です。
ただし、返済能力の有無は他社借入のみで判断されるわけではありません。
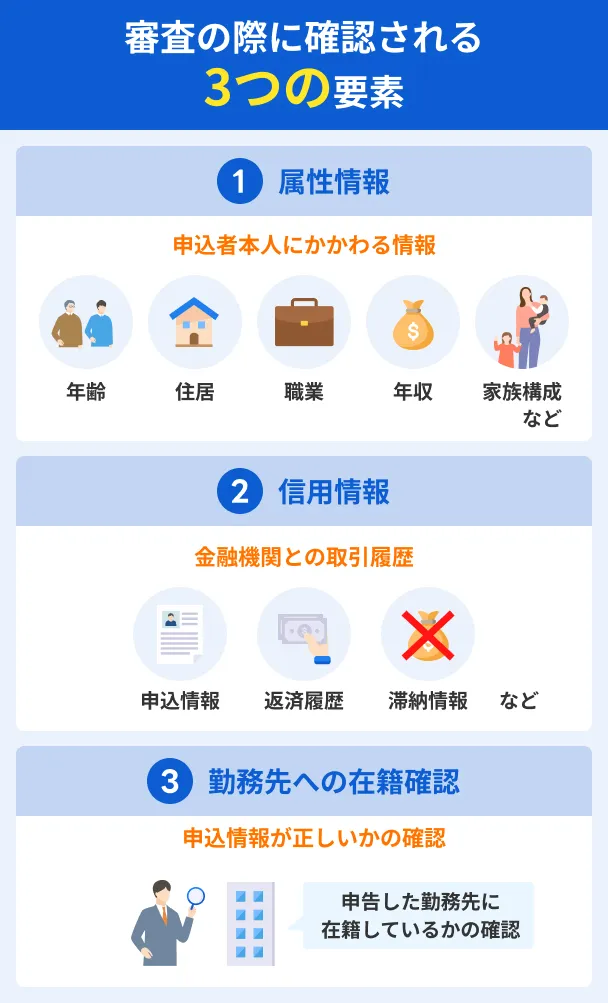
過去に滞納や債務整理をしていないか、収入状況に問題はないかなど、さまざまな情報が確認されます。
他社借入が少額であれば総量規制に抵触するリスクも低い
消費者金融などの貸金業者は、総量規制を超える融資が禁止されています。
 貸金業者
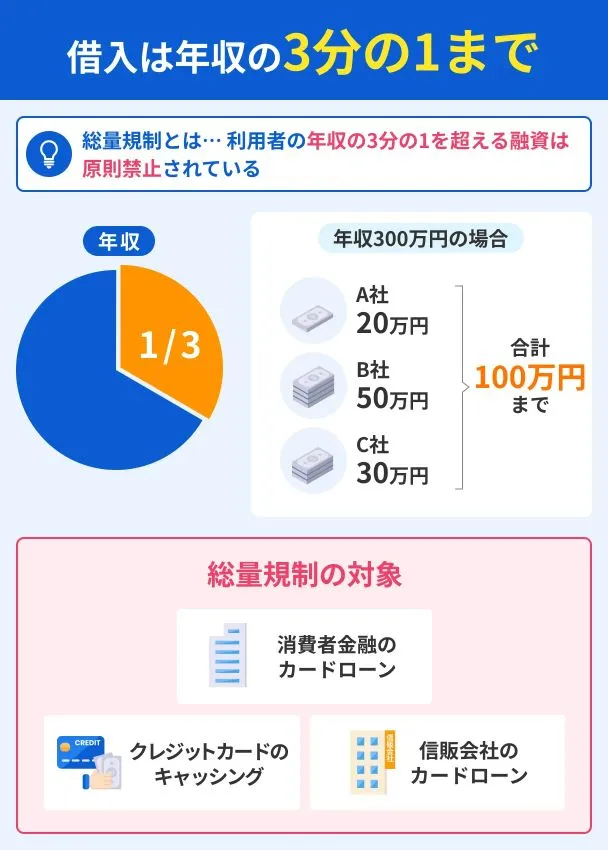
他社借入が年収に対して少なければ、総量規制に抵触するリスクを減らすことが可能です。
申込先が消費者金融カードローンなどの場合、審査に通る可能性を高めやすくなります。
一方、すでに年収の3分の1程度までお金を借りている場合、少額であっても総量規制に抵触して借りられないことがあります。
複数社から借入している人も決して少なくない
信用情報機関のひとつであるJICC(株式会社日本信用情報機構)公式サイトでは、借入件数ごとの登録人数が公表されています。

| 借入件数 | 登録人数 |
|---|---|
| 1件 | 679.9万人 |
| 2件 | 248.6万人 |
| 3件 | 103.2万人 |
| 4件 | 39.9万人 |
| 5件以上 | 16.0万人 |
| 合計 | 1,087.8万人 |
データからも推測できるように、他社借入がある状態で審査に通過している人は少なくありません。
収支のバランスが適切か、返済期日をしっかり守っているかなどの基準を満たせば、審査通過の可能性は十分にあります。
そもそも他社借入とは?
他社借入とは、申込する金融機関以外からすでに借りているお金です。
他社借入として申告すべきお金の種類は、利用したい金融機関ごとに異なります。
特に、住宅ローンなどの目的別ローンや銀行カードローンは金融機関によって扱いがさまざまなので、申込時に注意が必要です。
一般的には貸金業者からの借入が対象
一般的に、他社借入として申告が求められるのは、消費者金融カードローンやクレジットカードのキャッシング枠です。
貸金業を営んでいる金融機関は、貸金業者と呼ばれます。
貸金業法にもとづき営業や融資をおこなっている業者です。
ただし、クレジットカードのショッピング枠は他社借入に含まれません。
商品などの購入代金を金融機関に立て替えてもらう仕組みであり、借入には該当しないためです。
キャッシング枠とは異なり貸金業法の対象外なので、総量規制が適用されないのも主な理由です。
一部の金融機関では住宅ローンなども申告が必要
住宅ローンや自動車ローンなどの目的別ローンは、総量規制の除外貸付に分類されます。
総量規制の除外これらは、契約額が高額になるケースが多く、総量規制を適用するのがふさわしくないと考えられるローン商品です。
そのため、貸金業者の審査を受ける場合、基本的に目的別ローンは他社借入に含まれません。
ただし、申込先によっては申告が必要な場合もあります。
申込フォームに「住宅ローンは含む(または含まない)」など注釈が記載されているケースが多いので、必ず確認しましょう。
銀行カードローンは金融機関ごとに扱いがさまざま
銀行カードローンを利用している人は、他社借入の申告時に注意が必要です。
総量規制の対象ではないため、消費者金融カードローンやキャッシング枠に申込する場合、申告は基本的に必要ありません。
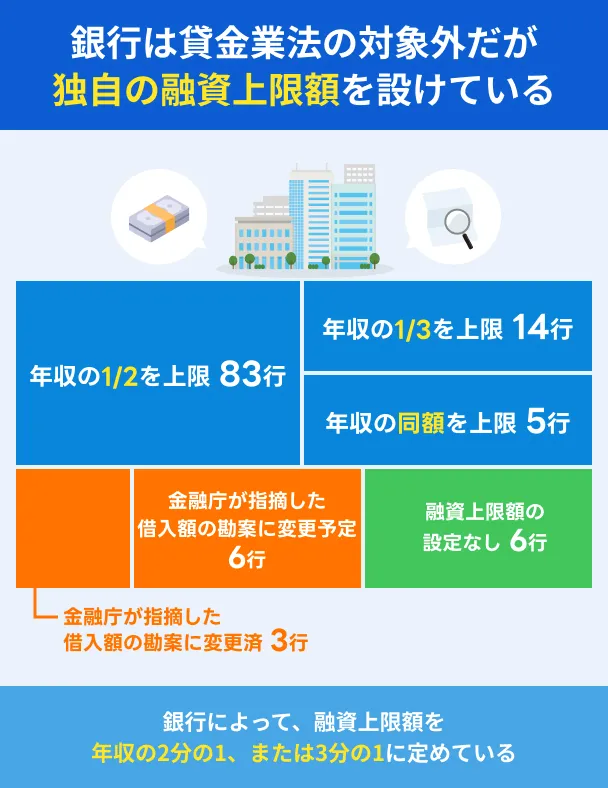
ただし、ほかの銀行カードローンに申込する場合は申告が求められるケースがあります。
判断に迷った際は、専用の問い合わせ窓口に相談してみてください。
他社借入があっても借りられるカードローンを件数別にチェック
金融機関によって具体的な審査基準は異なります。ただし、申込条件として「他社借入〇件まで」と明確に定められているところはほとんどありません。
しかし、借入件数の多さによって検討すべき金融機関は異なります。
スムーズに審査や借入の手続きを進めるためにも、状況に応じて適切な申込先を見極めましょう。
借入件数1~2件|大手消費者金融カードローン
大手消費者金融では、カードローンの審査にAI(人工知能)スコアリングシステムを採用しています。
申込者の年収や勤続年数、他社借入状況などを点数化し、総合的に融資の可否を判断する仕組みです。
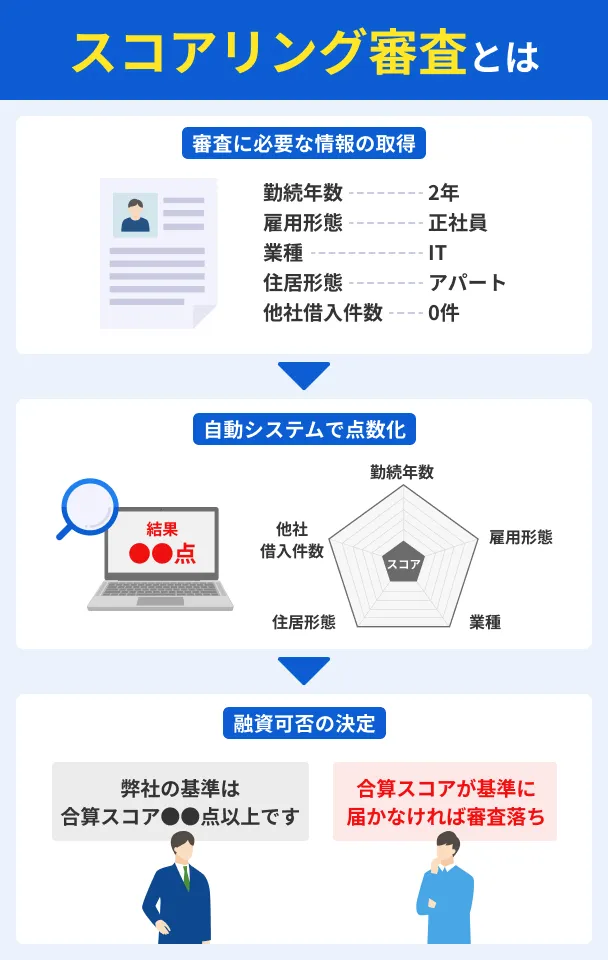
点数化の基準は公開されていませんが、借入件数が1~2件など少なめであれば、審査に通過できる可能性はあります。
審査が早く、急な出費に備えやすい点も大手消費者金融カードローンのメリットです。
申込のタイミングや審査状況にもよるものの、最短即日融資を受けられる場合もあります。

| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 審査時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1 | 最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
最短15分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
365日※2 | 最大30日間※初回契約日の翌日から |
なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
借入件数3~4件|中小消費者金融カードローン
中小消費者金融は、大手とは異なり申込者の人柄や、返済の意思も重視する傾向があります。
審査が甘いわけではありませんが、他社借入が3件以上などやや多めであっても、返済能力が認められれば借入は可能です。
金融機関によっては営業エリアが特定の地域に限られているケースがあるため、公式サイトの情報を確認しましょう。
| 商品 |
 |
 |
 |
|---|---|---|---|
| 融資時間 | 最短即日 ※平日14時までの申込受付で当日融資可能 |
最短即日 ※平日16時までの審査完了が条件 |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年4.8~18.0% |
1~10万円未満 →14.959~19.945% 10~50万円 →14.959~17.950% |
年7.3~18.0% |
| 限度額 | 1万円~300万円 | 1万円~50万円 | 最大200万円 |
| 無利息期間 | 最大30日間 | 最大30日間 | なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
5件以上|おまとめローン
すでに5件以上の他社借入があると「多重債務に陥っており、返済能力が不十分だ」と判断されるリスクが高まります。
借入件数が多い人は、新しく他社カードローンへ申込するより、おまとめローンの利用を検討してみてください。
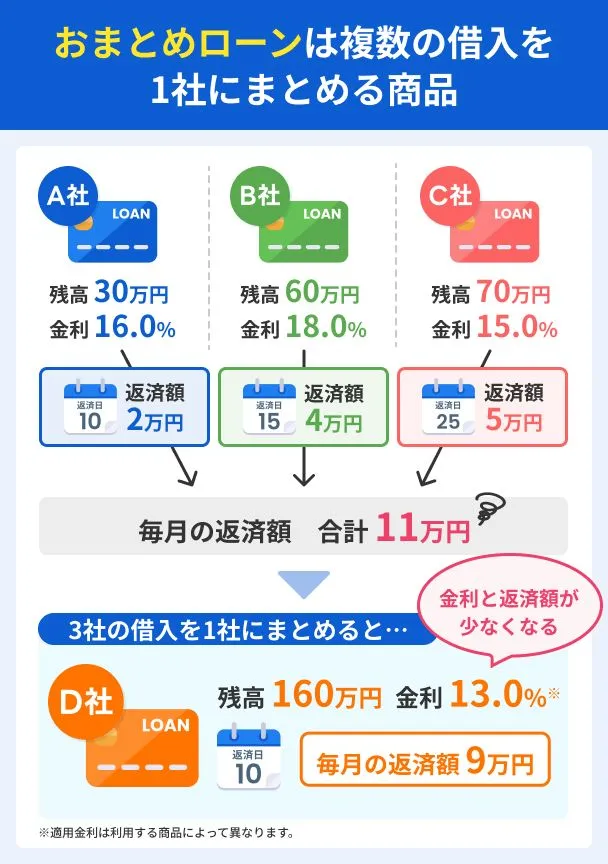
一定の条件を満たせば総量規制の例外貸付けに該当するので、他社借入が年収の3分の1を超えていても利用できる可能性があります。
ただし、おまとめローンでも返済能力は慎重に調査されるため、誰でも借入できるわけではありません。
おまとめローンの審査にも通過できず、返済に困っている場合は専門窓口へ速やかに相談しましょう。
| 窓口の名称 | 連絡先 |
|---|---|
| 消費者ホットライン | 188 |
| 法テラス・サポートダイヤル | 0570-078374 |
| 公益財団法人 日本クレジットカウンセリング協会「多重債務ほっとライン」 |
0570-031640 |
出典:消費者庁|消費者ホットライン、法テラス|お電話でのお問合せ(法テラス・サポートダイヤル)、JCCO 日本クレジットカウンセリング協会|多重債務ほっとライン
早めに相談することで、借金が大きく膨らみすぎる前に解決しやすくなります。
合計7社からお金を借りた竹田さんの体験談
ここからは、マネットが独自にインタビューを実施した内容を紹介します。
竹田さんは過去に娯楽目的で合計7社から借入をしていました。借入件数が多くなるほど、返済管理が大変になったと語っています。
| 金融機関名 | 累計借入額 | 現在の利用状況 |
|---|---|---|
| 楽天銀行スーパーローン | 100万円 | 完済済み |
| オリコカードローン「CREST」 | 100万円 | 完済済み |
| みちのく銀行カードローン「トモカ」 | 50万円 | 完済済み |
| プロミス | 150万円 | 利用中 |
| アコム | 50万円 | 完済済み |
| キャネット | 85万3,000円 | 利用中 |
| ビアイジ | 35万5,000円 | 利用中 |
娯楽のため次々にカードローンを利用
マネット
編集者
竹田さん
現在は借入している金融機関を絞って使っている
| 金融機関名 | まとめた借入額 |
|---|---|
| プロミス | 100万円 |
| アコム | 10万5,000円 |
| キャネット | 75万3,000円 |
| ビアイジ | 25万5,000円 |
| 利息分 | 48万7,000円 |
| 総額 | 260万円 |
滞納時はアプリ上で手続きした
他社借入のある人がカードローンの審査に通過するコツ
他社借入がある状態で新たにカードローンを利用するには、所定の審査基準を満たす必要があります。
正確な他社借入状況を申告する、借入希望額を慎重に設定するなど、申込時にできる対策も多いので、事前にチェックしてみましょう。
他社借入額・件数を正確に申告する
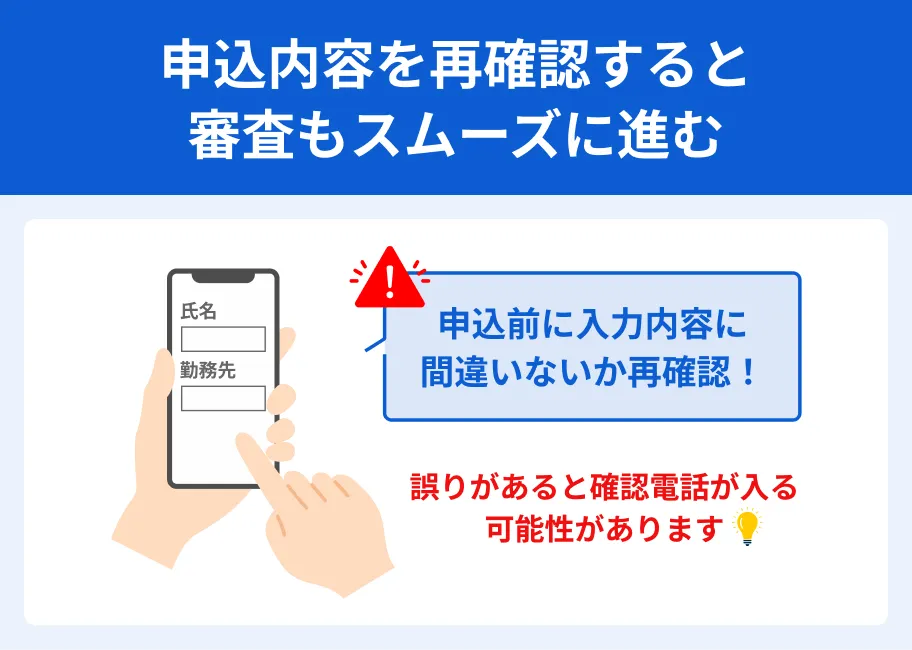
各金融機関は、CICなどの信用情報機関に対して照会をおこない、申込者の他社借入状況を把握しています。
申告した内容と登録情報に相違があると、信用力が低いと見なされ審査結果に悪影響を及ぼしかねません。
確認や修正の手間もかかってしまうので、他社借入額・件数は正しく入力しましょう。
カードローンやキャッシング枠の取引状況は、会員専用ページや利用明細書などで確認できます。
インターネットや郵送で信用情報の開示請求をおこなう方法もあるので、状況に応じて活用してみてください。
必要最低限の借入を希望する
カードローンの審査では、収入に対して返済の負担が大きくなりすぎないかもチェックされます。
審査通過の可能性を高めるためにも、借入希望額は必要最低限に設定することが重要です。
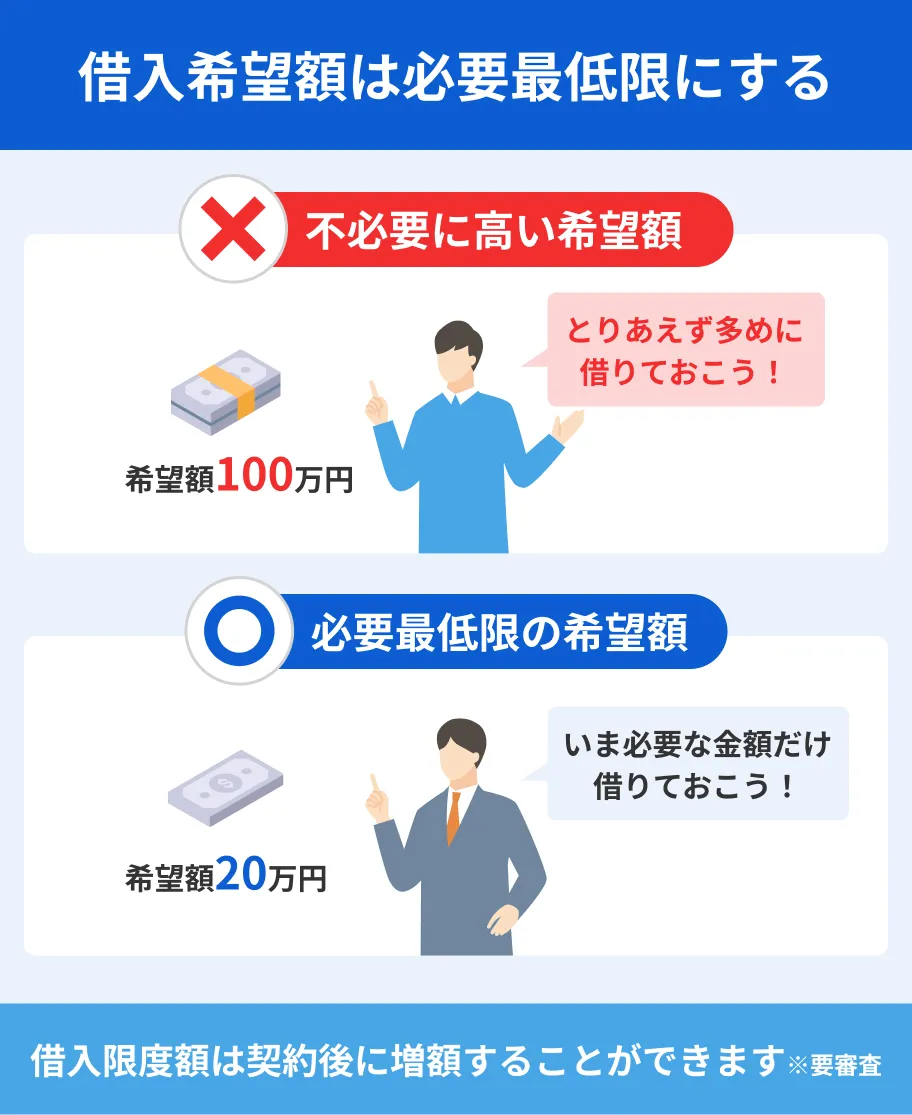
「生活費が5万円ほしい」など必要な金額が決まっているのであれば、それ以上の借入を希望するのは避けましょう。
消費者金融カードローンやクレジットカードのキャッシングに申込する場合、総量規制にも注意が必要です。
新たに借りたい金額と他社借入との合計が年収の3分の1を超える場合、希望どおりの借入はできません。
なお、年収の3分の1の範囲内であっても、返済能力によっては希望より低い金額での契約となることもあります。
既存の借入を期日通り返済する
カードローンなどを長期間滞納したり、債務整理をした経験があったりすると、返済能力を疑われやすくなります。
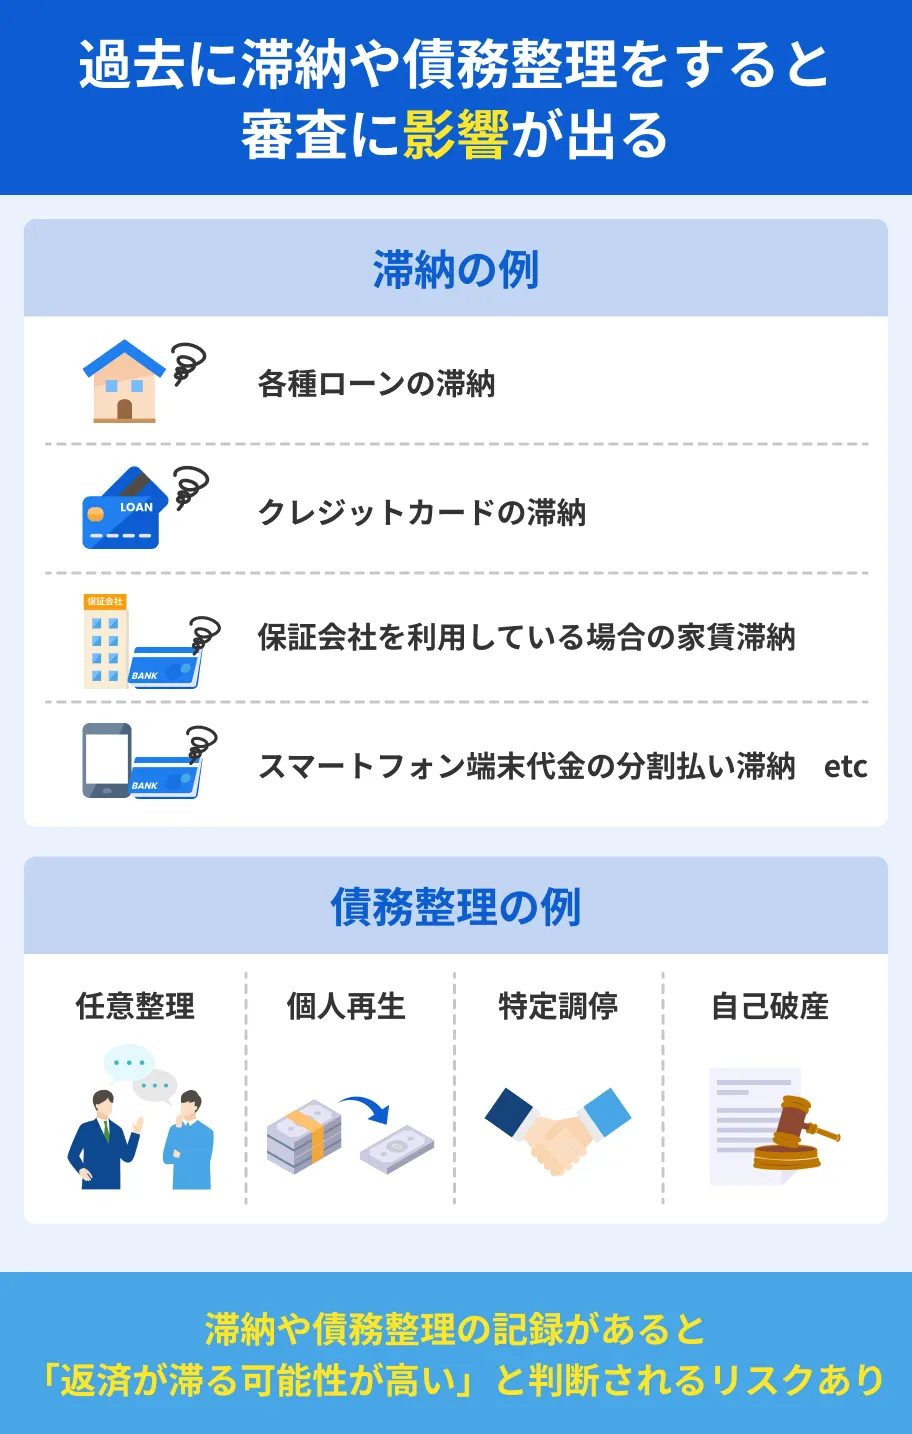
他社借入がある状態でスムーズに審査へ通りたいのであれば、必ず期日を守って返済しましょう。
ボーナスなど、臨時収入が入ったタイミングで多めに返済することも検討してみてください。
借入残高が少なくなればその分金銭的な負担も減らせるので、無理なく返済を継続しやすくなります。
短期間のうちに複数社へ申込しない
借入の申込をした履歴は、信用情報機関に6カ月間登録される仕組みです。
6カ月のうちに複数社へ申込をしていると、「経済的に問題があるのではないか」と疑われて審査で不利になる可能性があります。
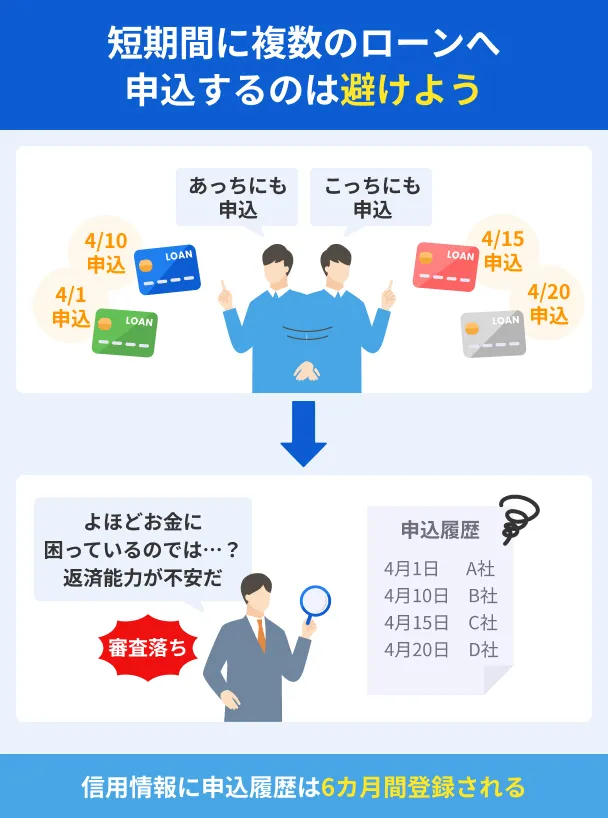
審査に通過できるか不安であっても、申込は1社のみに絞りましょう。
直近で別のカードローンやキャッシング枠の審査を受けた場合は、最低でも6カ月間は空けてから申込を検討してください。
収入証明書類を用意しておく
借りたい金額や他社借入総額によっては、収入証明書の提出が求められます。
 |
収入証明書が必要になる条件 |
- ある金融機関から合計50万円を超えて借りる場合
- 他社借入も含めて合計100万円を超えて借りる場合
条件に当てはまらなくても提出が必要なケースもあるため、あらかじめ手元に用意しておきましょう。
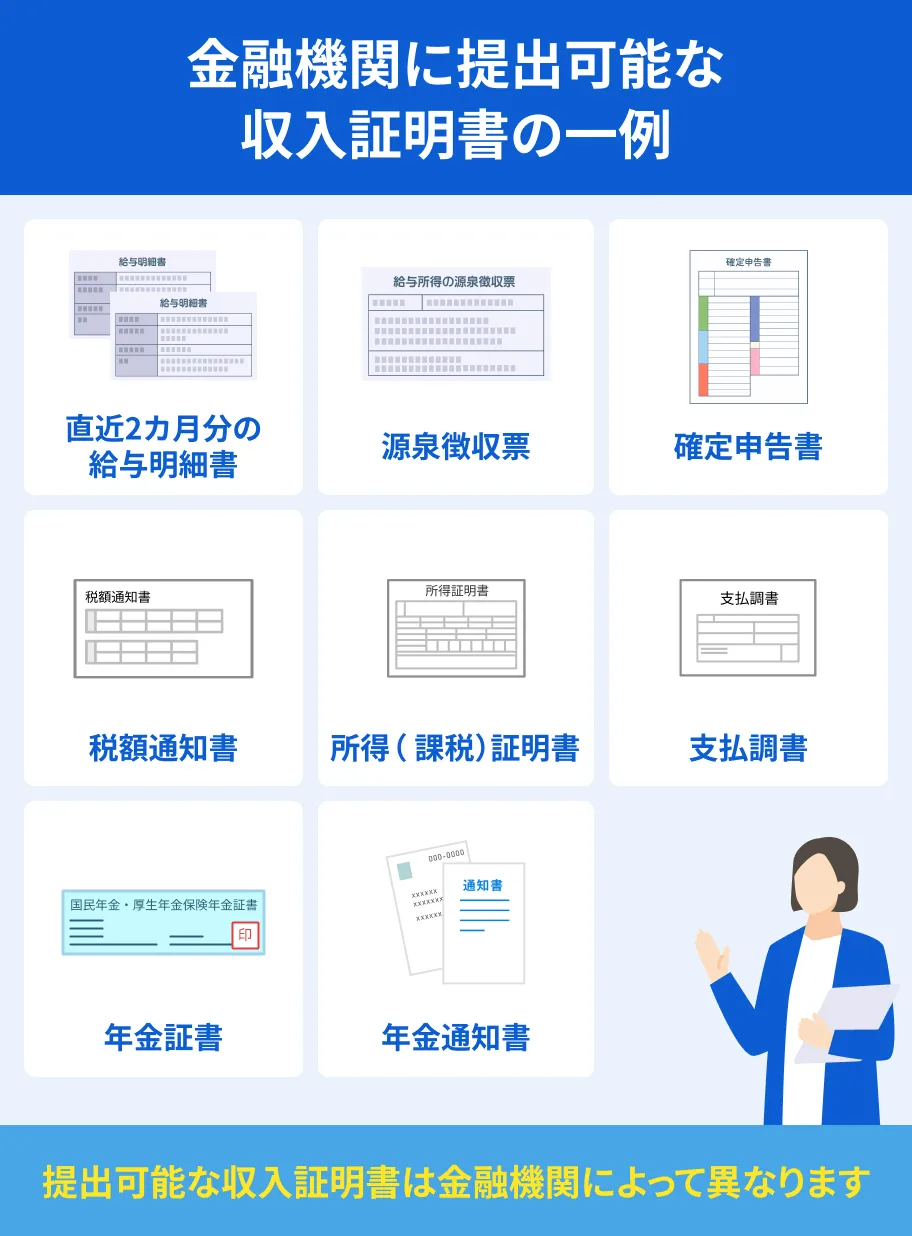
書類が最新年度のものか、収入額など必要な情報が記載されているかもあわせて確認してください。
収入証明書類を提出できない場合、審査が滞るだけでなく、借入を断られる可能性もあります。
借入先を増やすときの注意点
借入先を増やすメリットは、1社のみで対応できない場合でもスムーズにお金を用意できる点です。
一方、金銭的な負担が大きくなりやすい、複数の返済スケジュールを管理しなければいけないといったデメリットもあります。
不要なトラブルを避けるため、違法業者かどうかも慎重に確認しましょう。
返済負担が大きくなるリスクがある
複数社と契約をすれば、それぞれ設定された利用限度額の範囲内で借入が可能です。
しかし、それと同時に利息を含めた返済額が増え、家計を圧迫してしまうリスクが高まります。
また、複数社から少額ずつ借入する場合、1社のみの利用と比べて金利が高く設定される傾向にあります。
金融機関の公式サイトなどにあるシミュレーションツールを活用し、返済計画をしっかりと立てましょう。
返済管理が大変になりやすい
金融機関によって、毎月の返済日や返済額は異なります。
借入先が増えると、それぞれの返済日や返済額、返済方法を把握しなければならず、管理が複雑になる点にも注意が必要です。
返済のタイミングが異なることで、口座への入金や振込を忘れてしまう可能性もあります。
カードローンなどを滞納すると、信用情報に異動情報が登録されるほか、遅延損害金もあわせて返済しなければいけません。
カレンダーアプリやスマホのリマインダーなどを活用し、返済日をしっかりと管理しましょう。
複数の返済日から選べる場合は、給料日の直後など、なるべく近いタイミングに設定するのも方法のひとつです。
審査なしを謳う業者を利用してはいけない
正規の貸金業者は、法律によって返済能力の審査が義務付けられています。
「審査なし」「誰でも借りられる」などの謳い文句を利用している業者は、違法に営業をおこなっているヤミ金のケースがほとんどです。
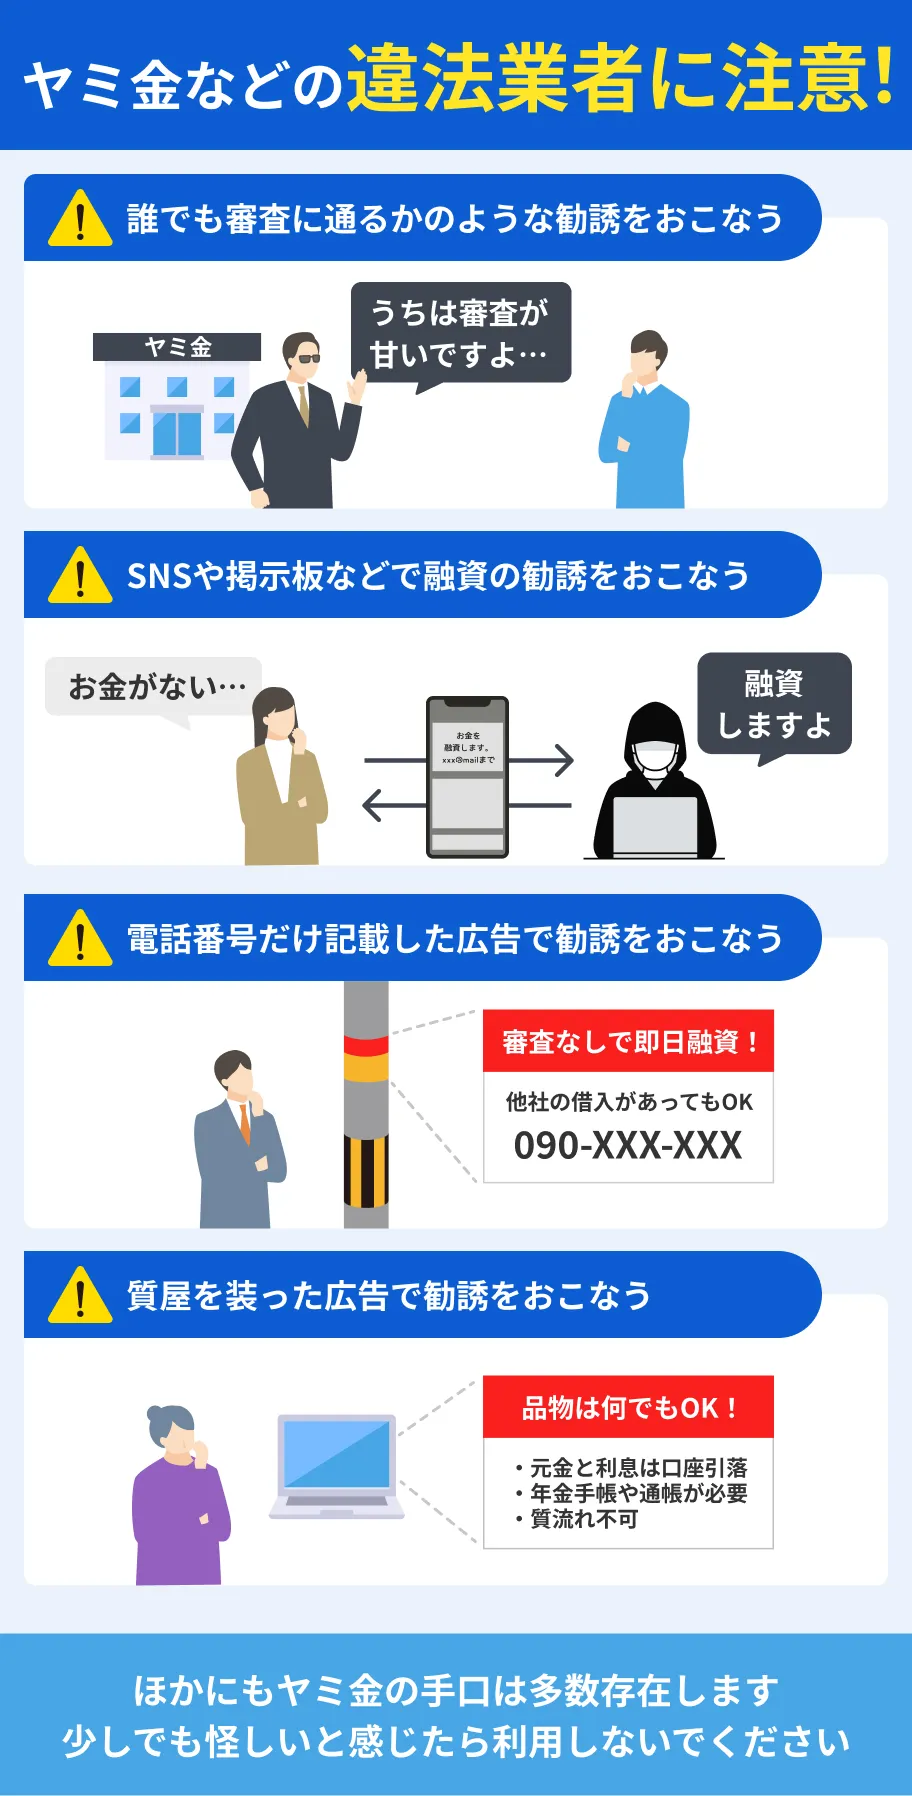
法外な利息を請求される、脅迫まがいの取り立てを受けるなどさまざまなリスクがあるので、絶対に利用しないでください。
利用したい金融機関が正規の業者かどうかは、金融庁の登録貸金業者情報検索入力ページで確認できます。
他社借入があって審査に落ちたときの代替案
収入状況や信用情報によっては、新規の借入審査に通過できない可能性があります。
すぐにお金を用意したい人は、既存の借入先で利用限度額を増額するなど、代わりの方法を検討してみてください。
方法によって特徴やメリット・デメリットは異なるので、自分に適したやり方を見極めることが重要です。
利用中の借入先で増額審査を受ける
カードローンやクレジットカードのキャッシング枠は、契約から一定の期間が経過すると増額を申込できる場合があります。
取引実績が良好であれば、新たに借入先を増やすのではなく、利用限度額の増額も視野に入れてみましょう。
利用限度額を増額するメリットとして、金利が下がる可能性がある点が挙げられます。
また、借入先を増やす場合と比べて、返済管理が楽になりやすい点も強みです。
ただし、増額の際は新規契約時と同じく、審査がおこなわれます。
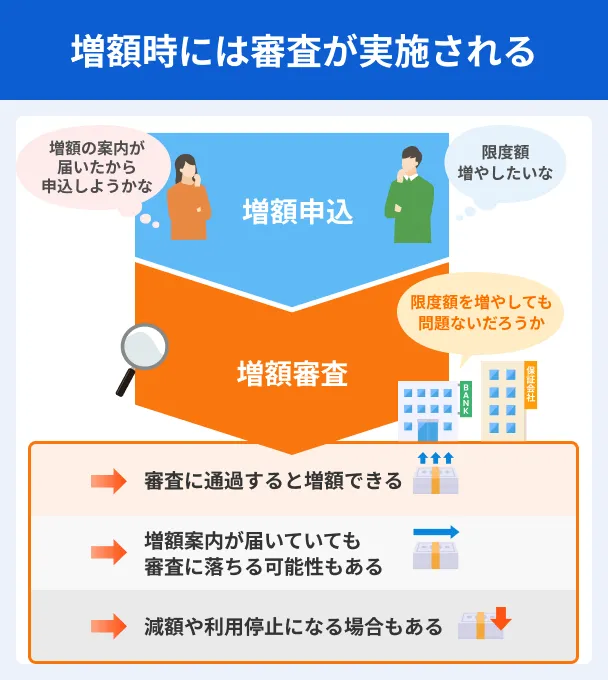
審査結果によっては増額できないどころか、かえって利用限度額が下がる可能性もあります。
収入や返済状況などに問題はないかをふまえ、慎重に増額の申込を検討してください。
クレジットカードのキャッシング枠を利用する
クレジットカードには、それぞれショッピング枠とキャッシング枠と呼ばれる2つの枠があります。
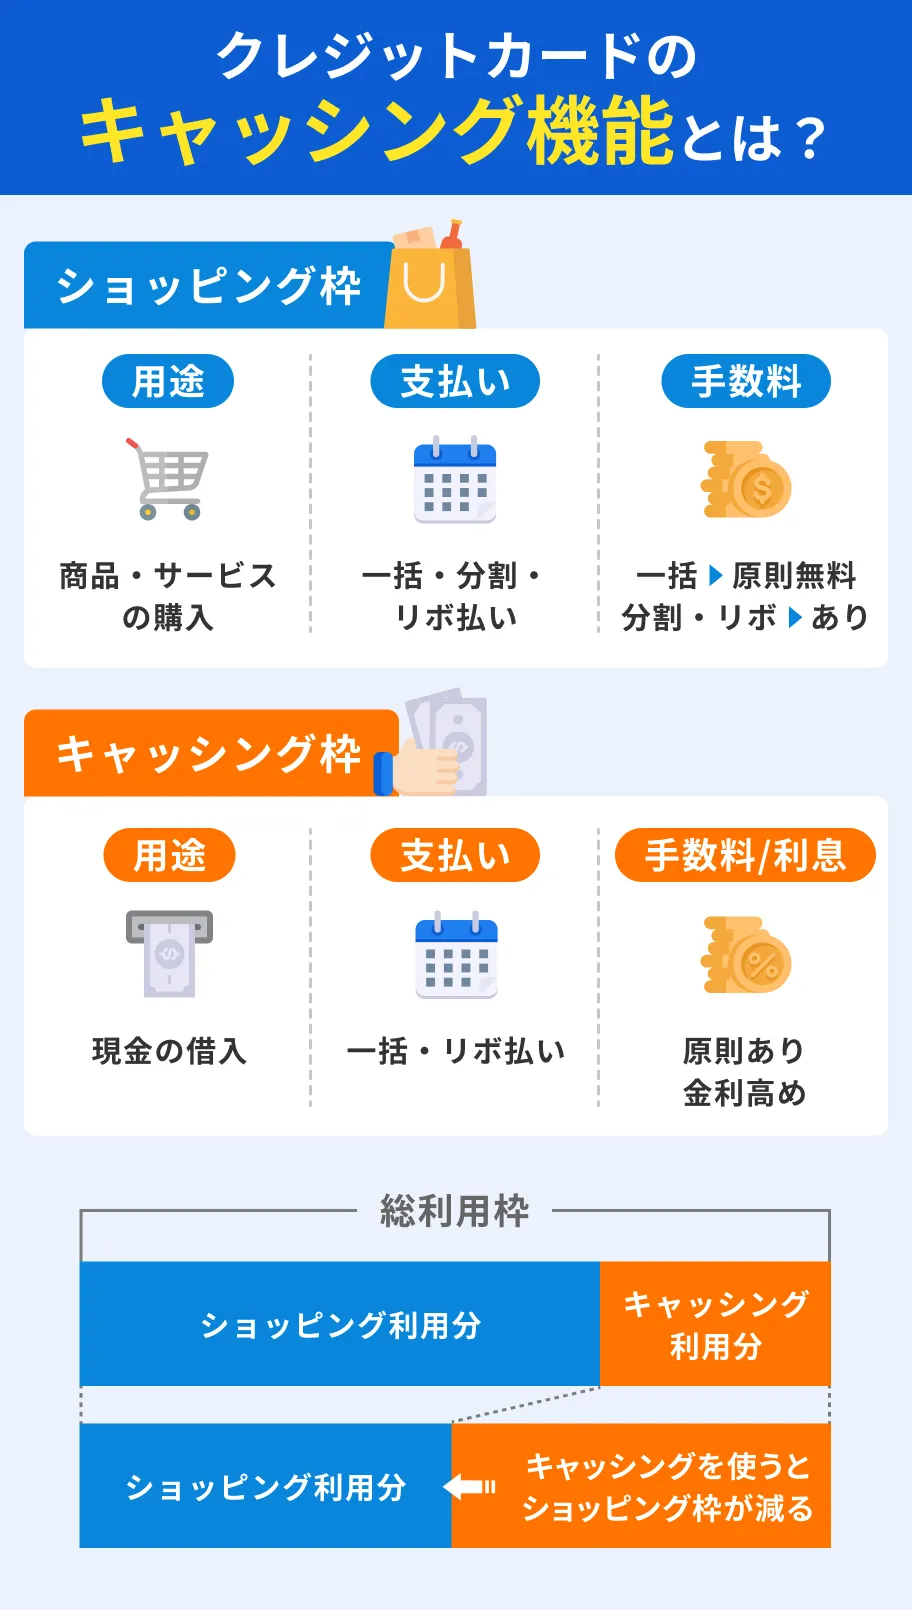
手持ちのクレジットカードにあらかじめキャッシング枠が付帯されていれば、新たに申込や審査の手続きをせずに借入が可能です。
主にコンビニATMや、ネットキャッシングを利用してお金を借りられます。
利用限度額は最大でも数十万~百万円程度とやや低めであり、少額の買い物などをしたい人に適した方法です。
ただし、キャッシング枠は総量規制の対象なので、他社借入とあわせて年収の3分の1を超える金額は借りられません。
また、キャッシング枠の利用限度額はショッピング枠に含まれる場合が多いため、借入すると買い物で使える金額が減る可能性があります。
生命保険の契約者貸付を利用する
生命保険の契約者貸付制度とは、解約返戻金の一定範囲内で融資を受けられる制度です。
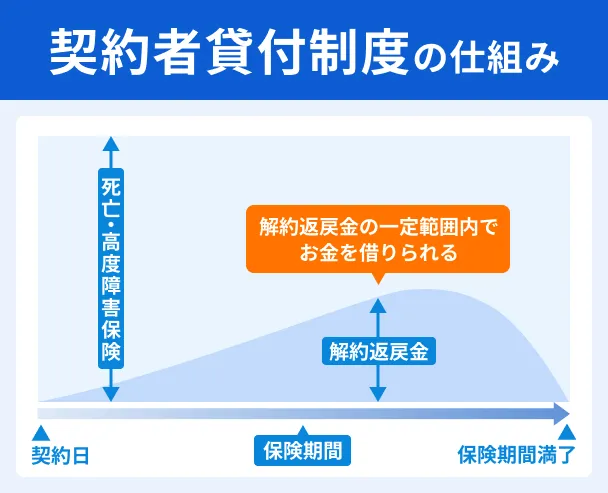
解約返戻金を担保とするため、収入や信用情報の審査はおこなわれません。
金融機関の審査に通過できない人は、加入中の保険が制度に対応しているかチェックしてみてください。
保険会社や契約内容にもよりますが、解約返戻金が発生する保険であれば融資を受けられる可能性があります。
|
解約返戻金が発生する保険の例 |
- 養老保険
- 終身保険
- 積み立て型の医療保険やがん保険
- 一部の積み立て型定期保険
保険を解約せず融資を受けられる点や、カードローンなどと比べて金利が低めである点がメリットです。
一方、借入元金と利息の合計が解約返戻金を上回ると、保険が失効する可能性もあります。
もしもの事態が起きた際に保障を受けられなくなってしまうため、しっかり返済計画を立てたうえで利用しましょう。
質屋に物品を預ける
質屋とは、物品を担保としてお金を借りられる店舗です。
ブランド品など金銭的な価値があるものを持っている人は、質屋に預けることも検討してみてください。
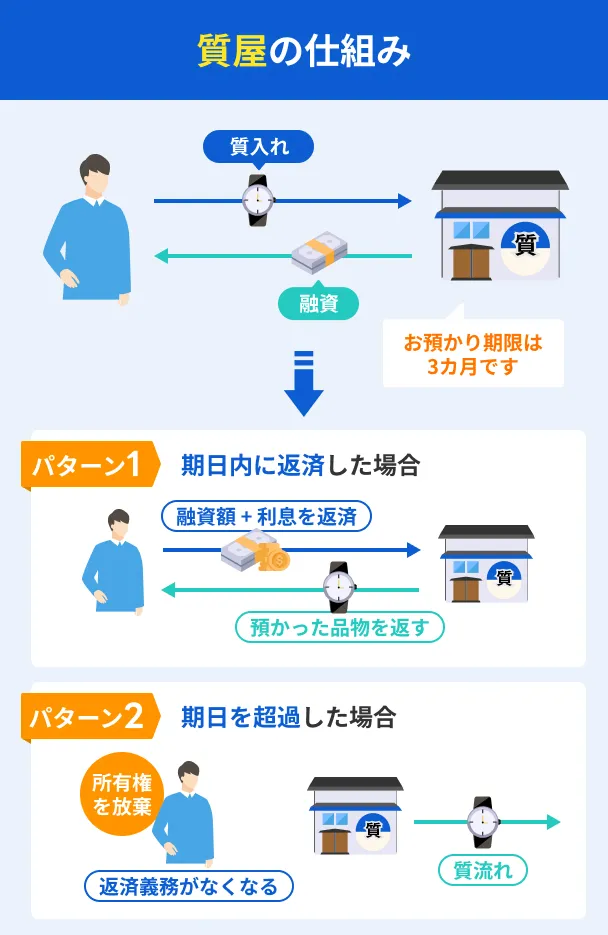
物品を担保にするため、収入状況や信用情報に関係なく利用できます。
基本的にその場で査定を受けられるので、急な出費に対応しやすい点もメリットです。
|
質屋に預けられる物品の例 |
- 腕時計
- ブランド品(鞄・財布など)
- 貴金属
- 宝石類
- 家電製品
- 着物
- 楽器
- 美術品
ただし、査定額以上のお金は借りられないため、物品の種類や状態によっては必要な金額を受け取れない可能性があります。
また、返済期間を過ぎると預けた物品は質流れとなり、手元に戻ってきません。
大切な物品を失うリスクもあるので、利用するかどうかは慎重に判断してください。
公的融資制度を利用する
国や地方公共団体が運営している融資制度は、生活に困った際の相談先としても利用できます。
制度や条件によって低金利または無利息で利用でき、返済負担を抑えやすいのが特徴です。
所定の条件を満たす必要があるので、自身の状況に当てはまるものがあるか探してみましょう。
| 生活福祉資金貸付制度 | 低所得者世帯や障害者世帯、高齢者世帯に対し、生活再建費用などを融資する |
|---|---|
| 母子父子寡婦福祉資金貸付金制度 | 20歳未満の子どもを扶養しているひとり親世帯に対し、生活に必要な資金などを融資する |
| 求職者支援資金融資 | 職業訓練受講給付金を受給しても生活費が不足する求職者に対し、融資をおこなう |
出典:厚生労働省|生活福祉資金貸付制度、内閣府男女共同参画局|母子父子寡婦福祉資金貸付金制度、厚生労働省|求職者支援制度のご案内
審査や借入の手続きに時間がかかることがあるため、余裕をもって準備を進めましょう。
よくある質問
まとめ
他社借入があっても、返済能力が認められれば新たにカードローンなどを利用できる可能性があります。
他社借入が1~2件など少なめであれば、大手消費者金融カードローンも選択肢に入れてみてください。
申込の際は、他社借入状況を正確に申告する、借入希望額を必要最低限に抑えるなどの対策を心掛けましょう。
既存の借入を滞納せず、しっかりと期日通りに返済し続けることも重要です。
新たに審査を受ける場合は、過度な借入を防ぐため、事前に利用計画を立ててください。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可
マネット編集担当/キャッシングガイド
奥山 裕基
正社員で収入が安定しており、申込の段階では滞納をしていない場合は、竹田さんのように複数社から借入することも可能です。ただし、返済管理が大きな負担となるため、計画的な利用が重要です。