ブラックリストでも30万円借りられる?審査なしで資金調達する方法を解説
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2,000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心掛けている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- ブラックリストの状態でカードローンから30万円を借りるのは難しい
- 正規の貸金業者から審査なしでお金を借りることはできない
- キャッシング枠や質屋などであれば審査なしで借入できる可能性がある
信用情報に長期的な滞納や債務整理などの履歴が登録されている「ブラックリスト」の状態の場合、カードローンの審査に通るのは難しくなります。
まずは信用情報を開示して、ブラックの状態であるかを確認することが大切です。
滞納歴や債務整理の記録が抹消されていれば、カードローンへの申込も選択肢となります。
 事前に借入できるかが分かる

ただし、信用情報がブラックであっても、生命保険の契約者貸付やクレジットカードのキャッシング枠など、契約済みのサービスからお金を借りることも可能です。
本記事では、ブラックリストの意味や、審査なしで30万円を用意する方法を解説します。
借入以外の方法も紹介するため、資金調達の手段を検討する際の参考にしてください。
ブラックリストとは「信用情報に問題がある」状態を指す俗称
ローンの滞納や代位弁済といった履歴があると、「ブラックリストに載る」などと表現されることがあります。
しかし、実際に「ブラックリスト」という名簿が存在するわけではありません。
「ブラックリストに載る」や「ブラックになる」といった表現は、一般的に信用情報に問題がある状態を指すための俗称です。
 信用情報
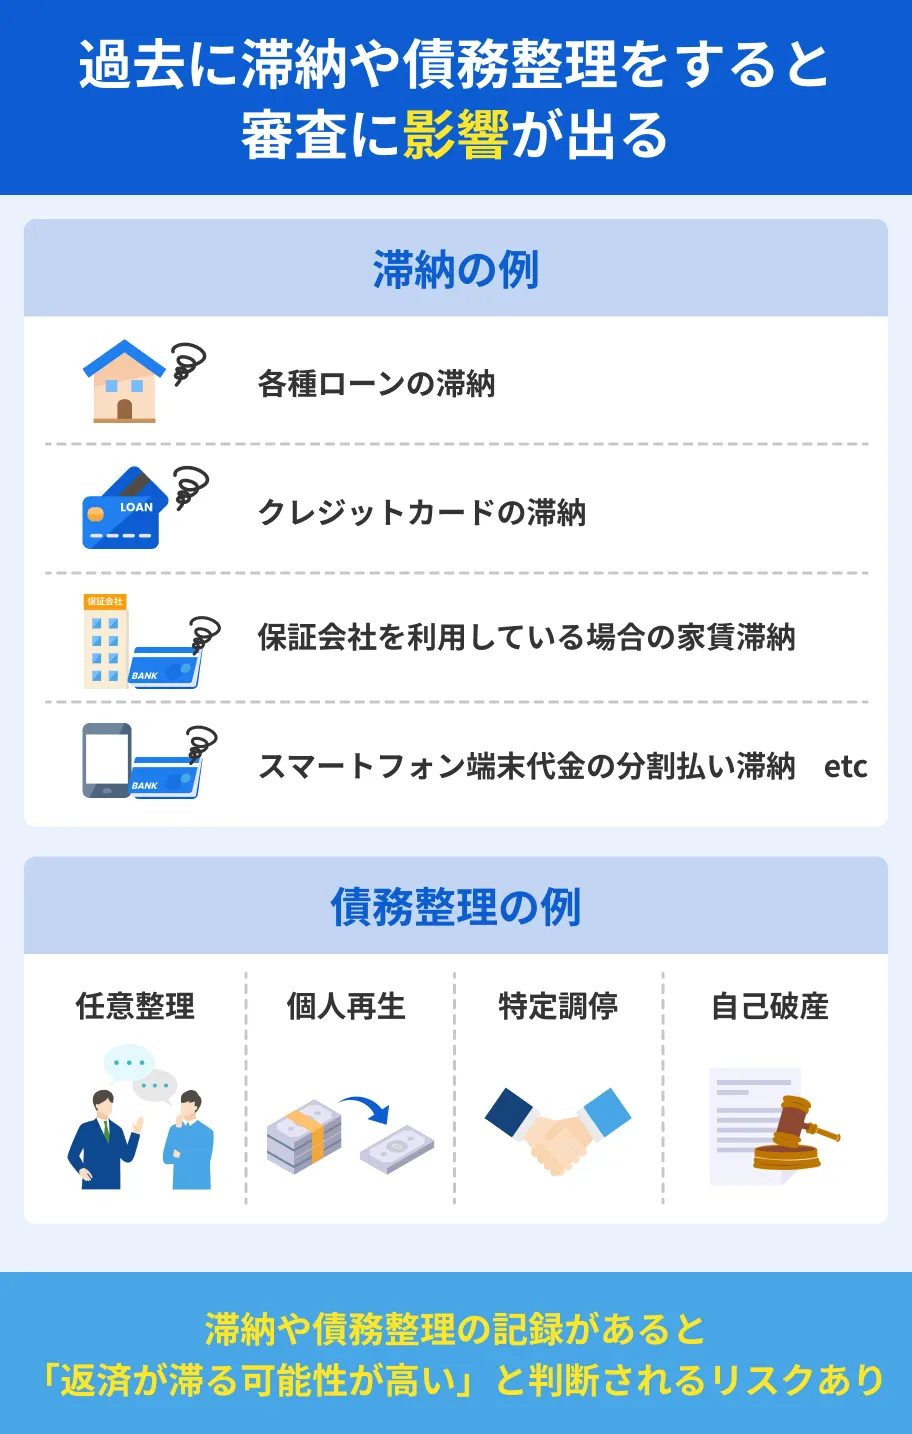
なお、過去にローンやクレジットカードを滞納した経験があっても、必ずしもブラックの状態であるとは限りません。
信用情報として登録される内容や期間は、信用情報機関や情報の種類などによって異なるためです。
ブラックリストの状態で30万円を借入するのは難しい
ローンの審査では、申込者の信用情報などをもとに、継続して返済できるかどうかが重視されます。
信用情報のなかでも、61日以上の長期滞納・代位弁済・債務整理といった履歴は、「異動情報」として登録されます。
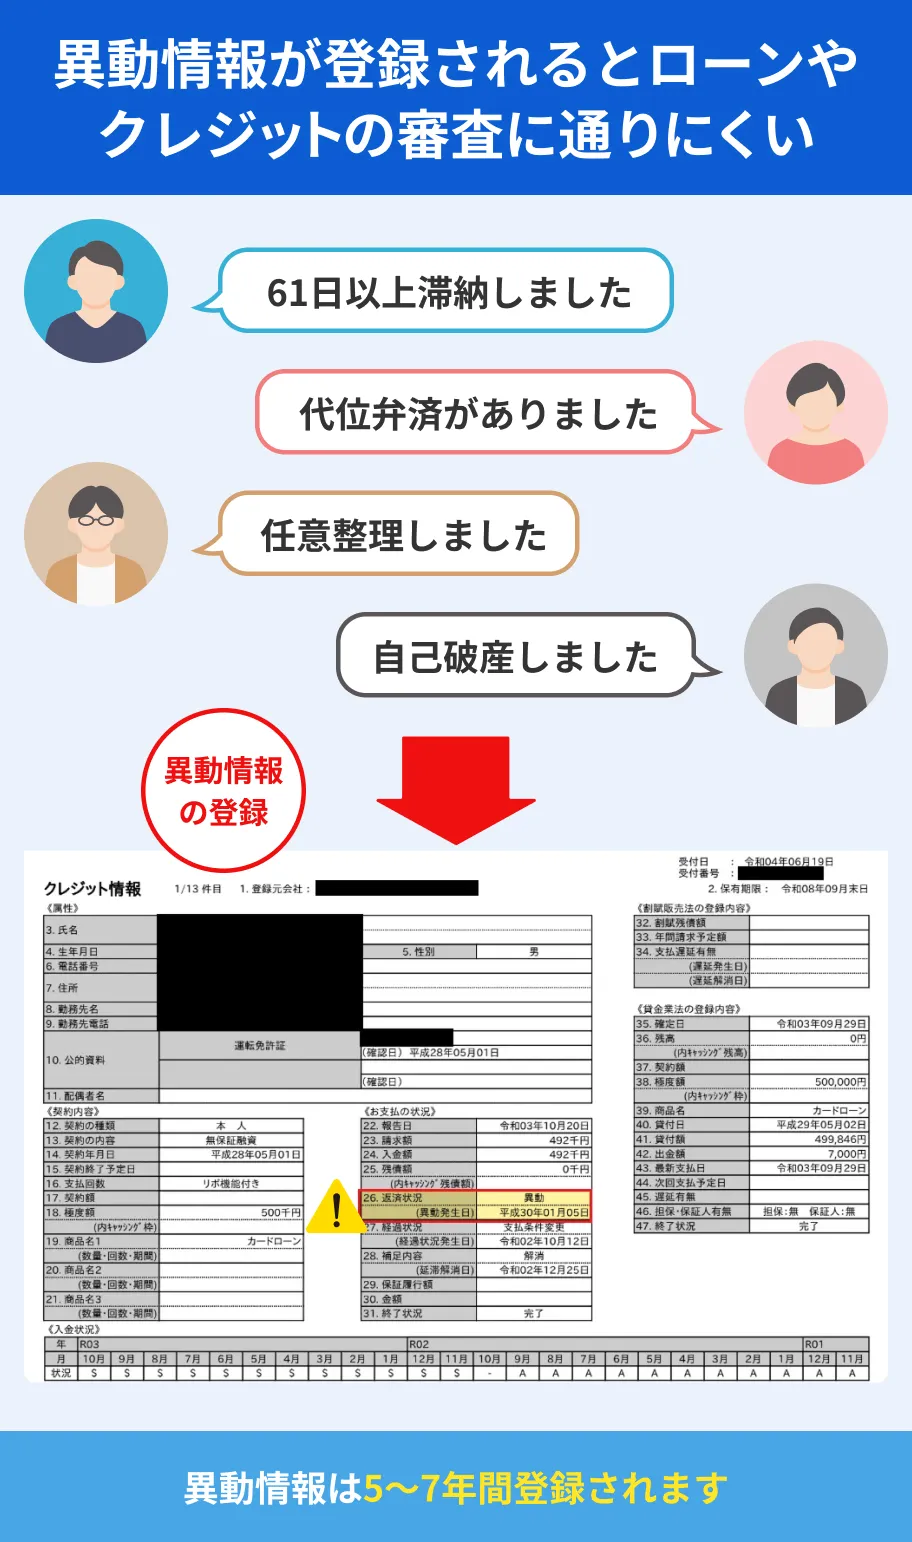
異動情報があると「信用情報に問題がある」と見なされ、返済能力を慎重に判断されるため、審査に通りにくくなるでしょう。
ブラックリストの可能性がある状態で30万円を借りたい場合は、まず現在の信用情報を確認することが大切です。
信用情報を開示すれば自分がブラックかどうか確認できる
「以前、クレジットカードの支払いを滞納したため自分はブラックだ」と思っていても、実際は信用情報に問題がないケースがあります。
信用情報として登録されている履歴には保有期間が定められており、一定期間が経過すると抹消されるためです。
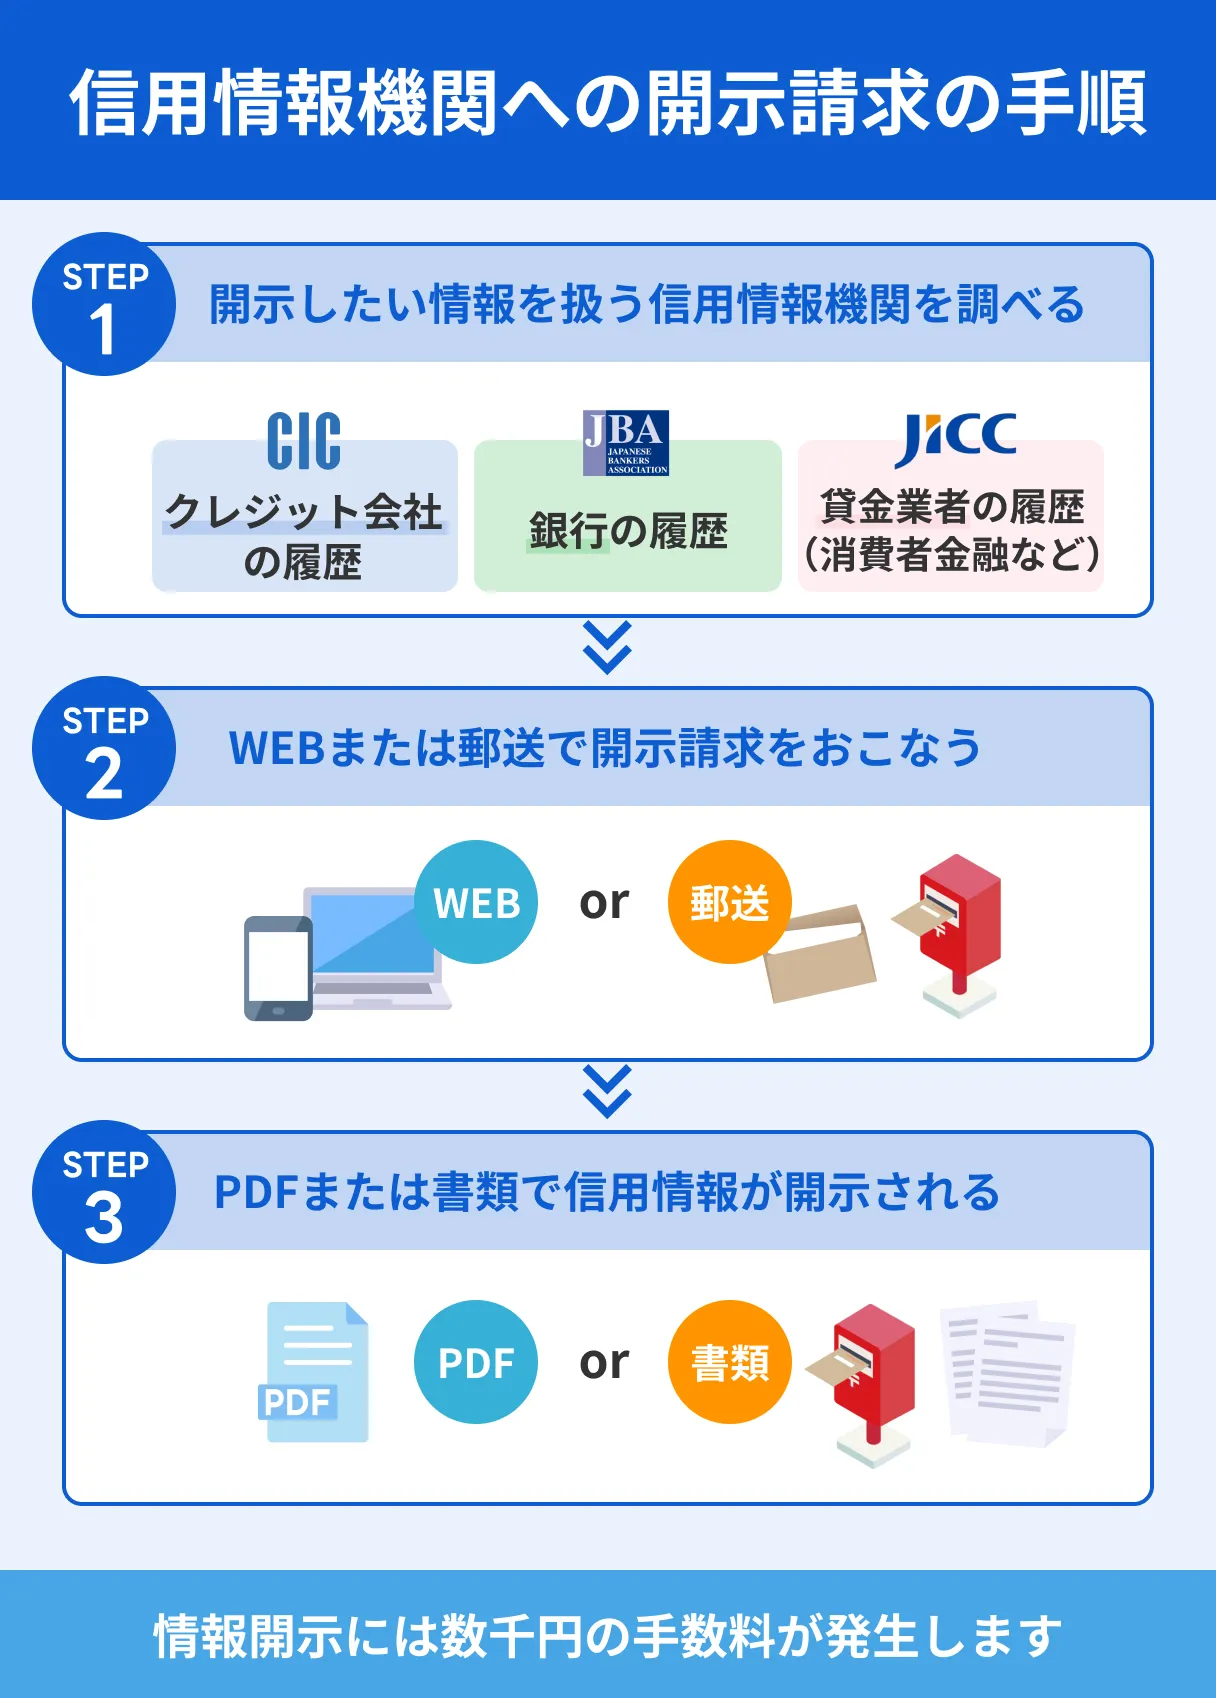
ブラックであるかどうかは、信用情報機関へ開示請求をおこなって確認しましょう。
信用情報を開示すれば、過去の利用履歴が現在も登録されているかを確認できます。
また、登録内容を確認することで、履歴が抹消されるタイミングの目安を把握できるでしょう。
なお、信用情報に問題がなかったとしても、必ずローンの審査に通過できるわけではありません。
借入の可否は、貸金業者や金融機関の審査によって決まります。
審査なしで30万円を借りる方法
消費者金融などのカードローンでは、審査なしで30万円を借りることはできません。
ただし、すでに設定されているクレジットカードのキャッシング枠や生命保険の契約者貸付制度があれば、新たに審査を受けずにお金を借りられる可能性があります。
手持ちのクレジットカードのキャッシング枠で借りる
クレジットカードのキャッシング枠とは、利用限度額の範囲内で、カードを使って現金を借りられるサービスです。
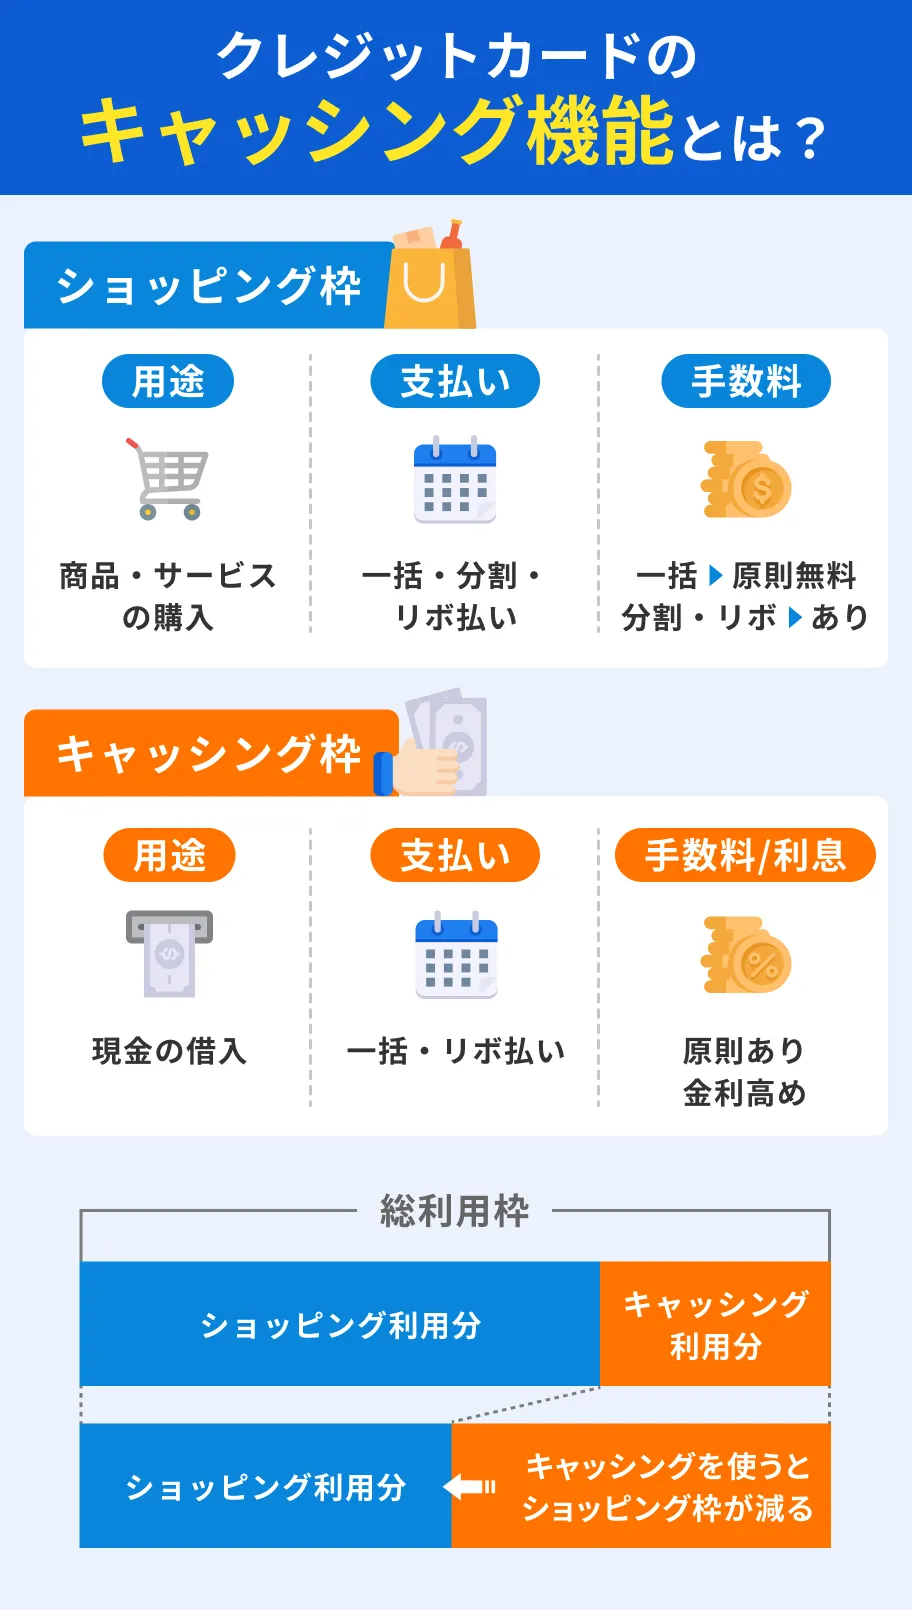
ただし、キャッシング枠の利用限度額は契約内容によって異なるため、誰でも30万円を借りられるわけではありません。
たとえば、キャッシング枠の利用限度額が30万円でも、すでに10万円を利用中であれば、新たに借入できるのは20万円です。
30万円を用意する際には、クレジットカードの会員ページなどで現在の利用限度額を確認しましょう。
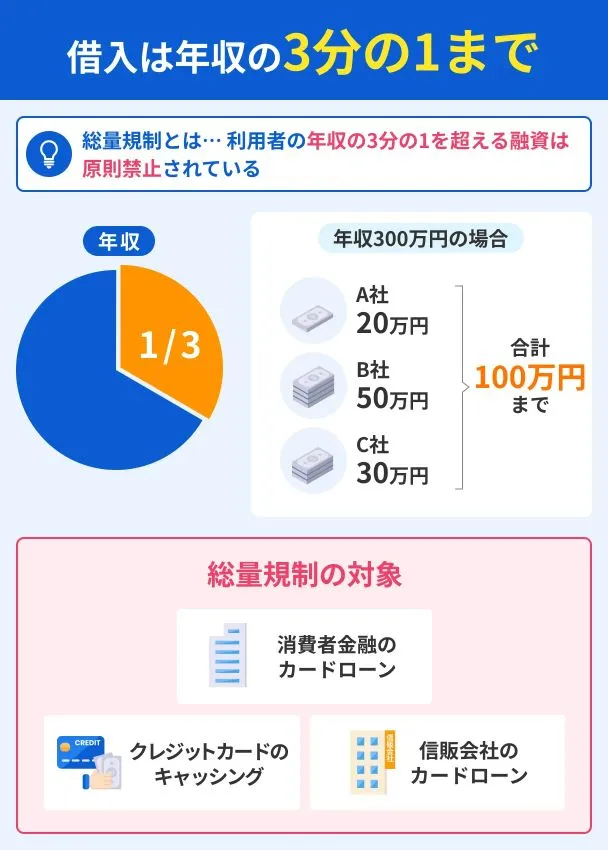
なお、クレジットカードのキャッシング枠は総量規制の対象です。
消費者金融やクレジットカードのキャッシング枠などによる既存の借入金額が、年収の3分の1に近い場合、追加で借りるのは難しくなります。
また、新規でキャッシング枠を設定したり、現在の利用限度額を増額したりする場合には、あらためて審査に通る必要があります。
生命保険の契約者貸付制度を利用する
解約返戻金のある生命保険に加入している場合、「契約者貸付制度」を利用して30万円を借入できる可能性があります。
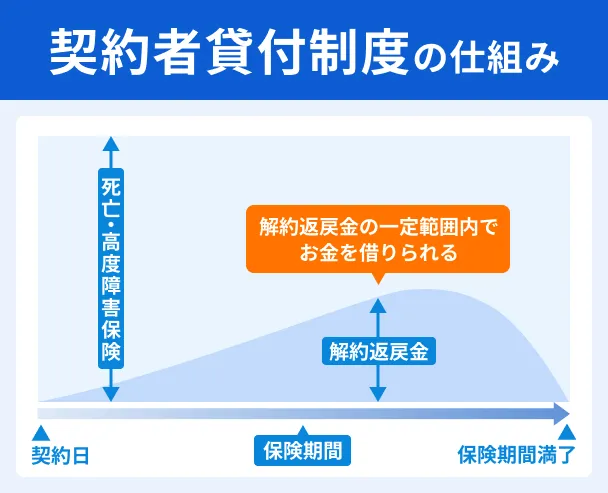
契約者貸付制度では、保険料の入金状況などをもとに、解約返戻金の範囲内で貸付可能額が決まります。
そのため、貸付可能額によっては30万円を用意できないケースもあるでしょう。
また、保険種類によっては契約者貸付制度の対象外となる場合もあります。
まずは、加入先のWEBサイトや窓口で、利用の可否を確認してください。
なお、契約者貸付制度で借りたお金には、所定の利息がかかります。
貸付元金と利息の合計が解約返戻金を超えた場合、保険会社から指定された金額を期日までに支払わなければ、契約が失効する可能性があります。
契約者貸付制度を利用する際は、借りられる金額だけでなく、適用される貸付利率や返済方法なども確認したうえで、計画的に利用しましょう。
質屋で品物を担保にお金を借りる
質屋では、預ける品物の価値に基づいて借入可能な金額が決まります。
申込者の返済能力などをもとに融資の可否を判断するカードローンとは異なり、信用情報に不安がある人でも借りられる可能性があります。
 |
質屋で扱われている主な品物 |
- 腕時計
- ブランド品
- 貴金属
- 家電
- 衣類
質屋によって、扱う品物が異なる場合があるため、利用する店舗へ事前に確認してください。
また、利用の際には身分証明書が必要なので、運転免許証やマイナンバーカードを用意しておきましょう。
ただし、30万円を借りるには、相応の品物を預ける必要があります。
ブランド品や貴金属などでも、品物の状態や相場によっては査定額が30万円に満たない可能性があります。
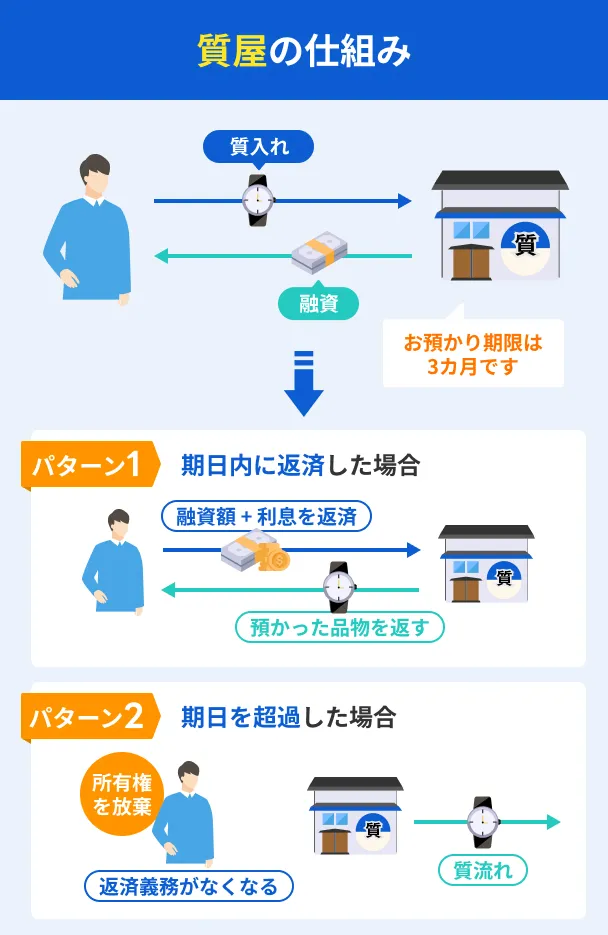
なお、質屋の融資期間は原則として3カ月です。
期限までに借りた金額と利息を支払えば、預けた品物が返還されます。
返済が難しいときは、利息を支払うことで融資期間を延長することも可能です。
一方、返済や期間を延長しない場合は「質流れ」となり、預けた品物が戻ってこない可能性もあります。
大切な品物を預ける際は、融資期間や利息などを確認したうえで利用しましょう。
家族や友人に相談する
家族や友人に相談してお金を借りる場合、金融機関のような審査はありません。
ただし、30万円は決して少額ではないため、返済が滞れば相手との関係に影響を及ぼす可能性があります。
お金を借りる際は、返済期日や方法などを明確にしたうえで、借用書を作成しておくと良いでしょう。
|
借用書の主な項目 |
- 貸主・借主の氏名・署名・押印
- 借入金額
- 返済期日
- 返済方法
- 毎月の返済金額
- 利息の有無
借入金額や返済期日などを書面に残しておけば、貸主と借主の間で認識の違いが生じるのを防ぎやすくなります。
また、親や祖父母など親族から借りる場合は、「贈与」と判断される可能性がある点に注意しましょう。
出典: 国税庁(No.4420 親から金銭を借りた場合)No.4420 親から金銭を借りた場合
親と子、祖父母と孫など特殊の関係がある人相互間における金銭の貸借は、その貸借が、借入金の返済能力や返済状況などからみて真に金銭の貸借であると認められる場合には、借入金そのものは贈与にはなりません。
しかし、その借入金が無利子などの場合には利子に相当する金額の利益を受けたものとして、その利益相当額は、贈与として取り扱われる場合があります。
なお、実質的に贈与であるにもかかわらず形式上貸借としている場合や「ある時払いの催促なし」または「出世払い」というような貸借の場合には、借入金そのものが贈与として取り扱われます。
親族からお金を借りる際は、形式だけでなく、実際に返済することを前提とした貸し借りであることが重要です。
実質的な贈与と判断された場合、その金額などによっては、課税の対象となる可能性があります。
公的制度を利用して30万円を借りる
失業や収入の減少などによって生活に困っている場合は、公的な融資制度の利用も検討してみましょう。
たとえば、各都道府県の社会福祉協議会による「生活福祉資金貸付制度」があります。
生活福祉資金貸付制度は、低所得者・高齢者・障害者世帯など所定の要件を満たす世帯を対象として、お金の融資・相談・支援をおこなう制度です。
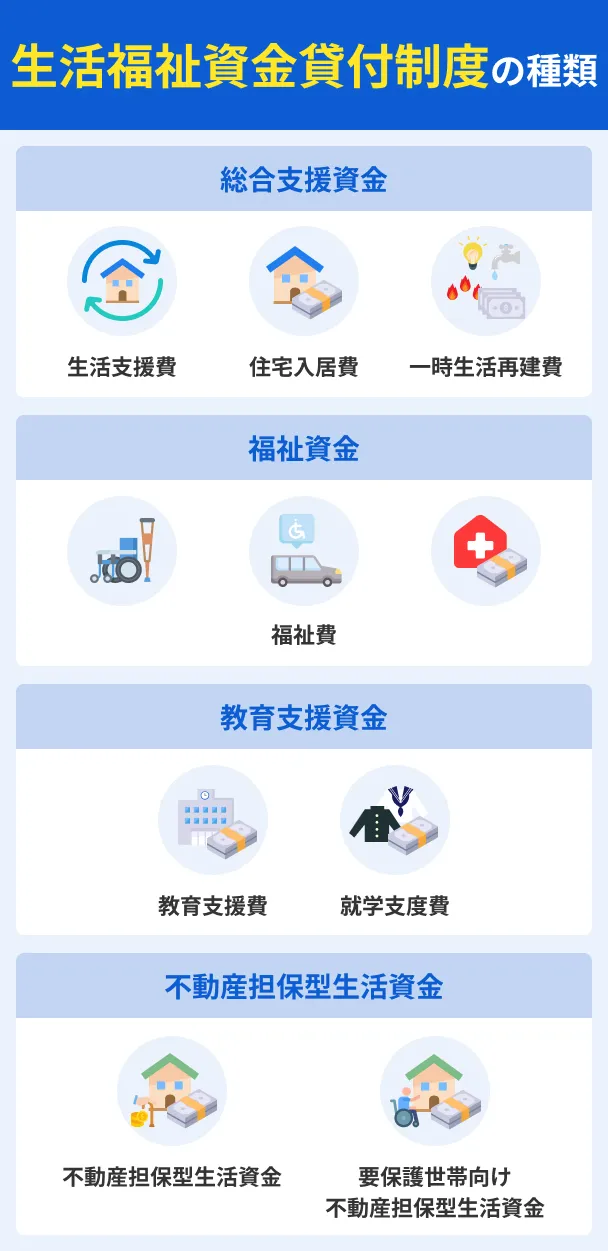
利用限度額・返済期限・保証人の要否といった条件は、世帯の状況やお金の使い道などによって異なります。
なお、30万円以上の利用限度額が設定されている資金もあるため、必要性が認められればまとまった金額を借りられる可能性もあります。
ただし、生活福祉資金貸付制度は、審査なしで利用できるわけではありません。
利用を希望する場合、まずは居住地域の市区町村社会福祉協議会への相談が必要です。
そのうえで、世帯の収入状況や資金の種類に応じて必要書類を提出し、民生委員との面接を実施します。
申込後は、資金の必要性・借入金額の妥当性・返済や自立の見込みなどが総合的に審査されます。
そのため、所定の要件を満たしていても、必ず借入できるとは限りません。
また、相談から審査結果が届くまでには一定の期間を要します。
すぐに30万円を借入できるわけではないため、早めに相談・手続きをおこなうことが大切です。
借入以外で30万円を用意する方法
信用情報に問題があり、30万円を借入するのが難しい場合は、ほかの方法での資金調達を検討しましょう。
不要品の売却や短期のアルバイトであれば、信用情報の状態にかかわらず、お金を用意できる可能性があります。
ただし、30万円はまとまった金額であるため、短期間で用意するのは難しい場合があります。
支払いまで時間がある場合は、複数の方法を組み合わせることも検討しましょう。
不要品をリサイクルショップなどで売る
自宅に不要なブランド品・家電・衣類などがあるならば、それらを売却して現金化する方法を検討できます。
質屋で品物を担保に借入する方法とは異なり、不要品を売って手放す代わりにお金を受け取るため、返済する必要がありません。
|
不要品を現金化する主な方法 |
- リサイクルショップや買取専門店で売却する
- フリマアプリで販売する
- ネットオークションで出品する
| メリット | デメリット | |
|---|---|---|
| リサイクルショップ・買取専門店 | ・購入希望者が現れるのを待つ必要がない ・梱包などの手間が生じない ・店舗・宅配など状況に応じて買取方法を選べる ・店舗買取であれば、その場で査定されるので比較的はやく現金化しやすい |
・希望する金額で売却できるとは限らない ・品物によっては買取対象外となる場合がある ・査定金額を比較したい場合、複数の業者へ依頼する手間がかかる |
| フリマアプリ | ・自分で販売価格を設定できる ・買取専門店などより高く売れる可能性がある |
・購入者が見つかるまで時間がかかる場合がある ・手数料が生じる ・購入者とのやり取りや梱包・送付が必要 |
| ネットオークション | ・入札によって価格が上がる可能性がある ・希少品などは高値で売れる可能性がある |
・希望する金額で落札されるとは限らない ・落札されるまで時間がかかる可能性がある ・手数料が生じる ・落札者とのやり取りや梱包・送付が必要 |
すぐにお金を用意したい場合は、店舗で査定を受けられるリサイクルショップや買取専門店が利用しやすいでしょう。
一方、現金化を急いでいない場合は、希望金額で売却できる可能性があるフリマアプリやネットオークションも選択肢となります。
なお、品物の種類・状態・相場などによって得られる金額は異なるため、売却しても30万円に届かない可能性があります。
不要品の売却だけで30万円を用意するのが難しい場合は、ほかの資金調達の方法と組み合わせることも選択肢のひとつです。
日払いアルバイトなどでお金を稼ぐ
借入せずにお金を用意するなら、日払いや短期のアルバイトで収入を得る方法もあります。
短時間だけの求人もあるため、本業と両立しながら収入を増やすことも可能です。
ただし、求人内容によって、給与額・勤務時間・給与を受け取れるタイミングなどが異なります。
応募後のミスマッチを防ぐためにも、求人情報では労働条件などをしっかり確認しておきましょう。
|
求人内容で確認しておくべき主な項目 |
- 仕事内容
- 勤務時間・日数
- 給与額
- 給与の支払日
- 交通費の有無
とくに、お金が必要な時期が決まっている場合は、給与の支払日を確認することが大切です。
なお、アルバイトだけで短期間に30万円を用意するのは難しい可能性があります。
たとえば、日給1万円の仕事で30万円を稼ぐには、単純計算で30日間は働かなければなりません。
そのため、すぐに30万円全額を用意するのではなく、必要資金の一部を補いたいときや時間的な余裕がある場合に適した方法といえるでしょう。
また、「簡単な仕事で高収入」や「即日数十万円」など、不自然に高額な報酬を提示する求人には注意が必要です。
このような求人は、特殊詐欺の受け子や出し子といった犯罪の実行役などを募集する「闇バイト」の可能性があります。
仕事内容や勤務先の情報が明確でない求人には、応募しないでください。
ブラックでなければローンで30万円を借りられるか検討しても良い
信用情報に大きな問題がない場合は、ローンの審査に通過して30万円を借りられる可能性があります。
ただし、審査では、信用情報だけでなく、収入・勤務状況・他社からの借入状況などをもとに返済能力が総合的に判断されます。
そのため、ブラックでなければ誰でも借入できるわけではありません。
申込する際は、自分の収入や借入状況などを踏まえて、無理なく返済できるかを検討することが大切です。
そのうえで、融資までのスピードや利用しやすさなど、それぞれの特徴を比較して自分に適した借入先を選びましょう。
大手消費者金融は最短即日で借入できる可能性がある
30万円の用意を急ぐ場合は、最短即日での融資に対応している大手消費者金融を検討するのも選択肢のひとつです。
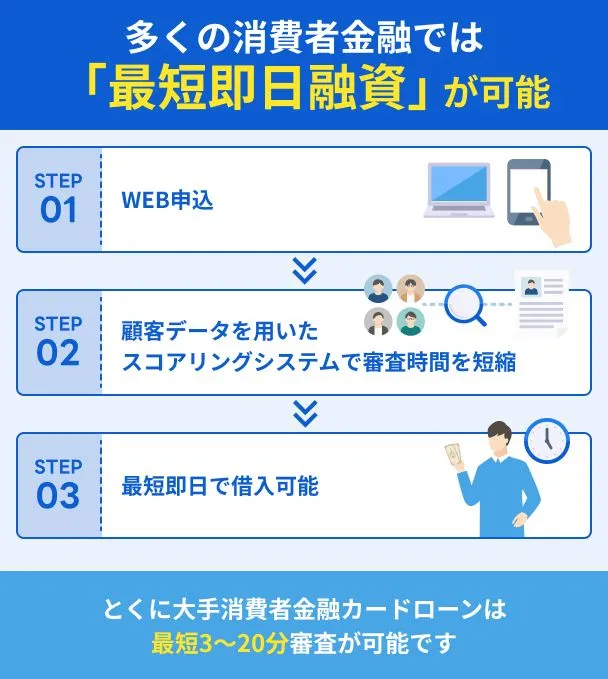
ただし、申込した当日に必ず借入できるとは限りません。
申込時間や審査状況、提出書類の内容などによっては、借入が翌日以降になる可能性があります。
なお、大手消費者金融のカードローンの多くは、申込から契約までWEBで手続きを完結できます。
とくに、公式スマホアプリを利用すれば、スマートフォンひとつで各種手続きを進められるため、ぜひ活用してください。
消費者金融によってスマホアプリの機能は異なりますが、主に書類の提出や返済日の確認、借入・返済の手続きなどが可能です。
また、スマホATMを利用すれば、ローンカードを使わずに提携ATMから現金を借りられるサービスもあります。
窓口での手続きや郵送などの手間を省けるため、忙しい人にとっても利用しやすいでしょう。
事前に借入できるかが分かる
大手の審査に不安がある場合は中小消費者金融も検討する
ローンの利用を検討する際、大手だけに絞らず、中小の消費者金融まで選択肢を広げれば、自分に合った借入先を見つけやすくなります。
中小消費者金融のなかには、証書貸付による融資をおこなっているケースもあります。
証書貸付証書貸付は、利用限度額の範囲内で繰り返し借入できるカードローンとは仕組みが異なります。
中小消費者金融を検討する際は、金利や利用限度額だけでなく、融資方式や返済方法なども確認したうえで、自分に適した商品を選びましょう。
なお、中小消費者金融で借入する場合でも、審査に通る必要があります。
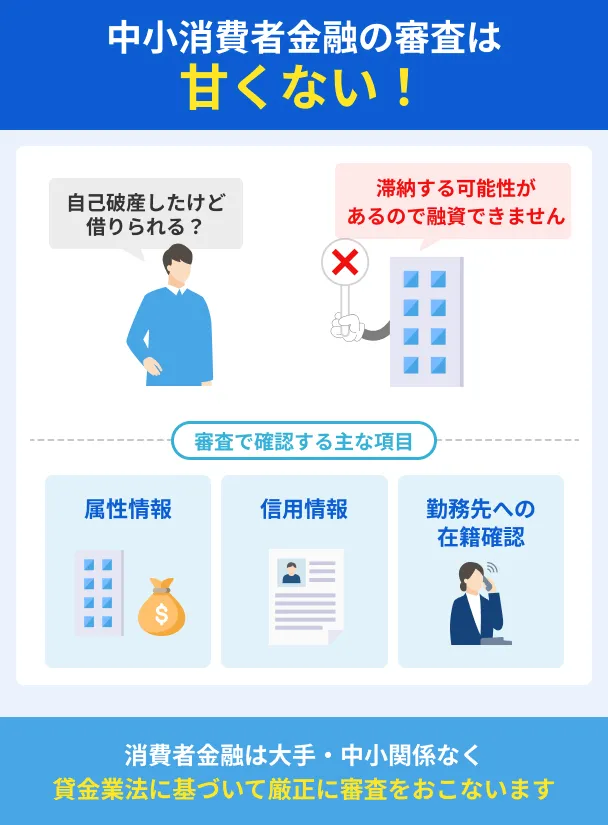
「中小ならブラックでも借りられる」と考えず、申込条件を確認したうえで、無理なく返済できる範囲で利用を検討することが大切です。
ブラックであってもヤミ金は利用してはいけない
「ブラックでも30万円融資」や「誰でも借りられる」など、審査なしでも融資できることを強調する業者には注意が必要です。
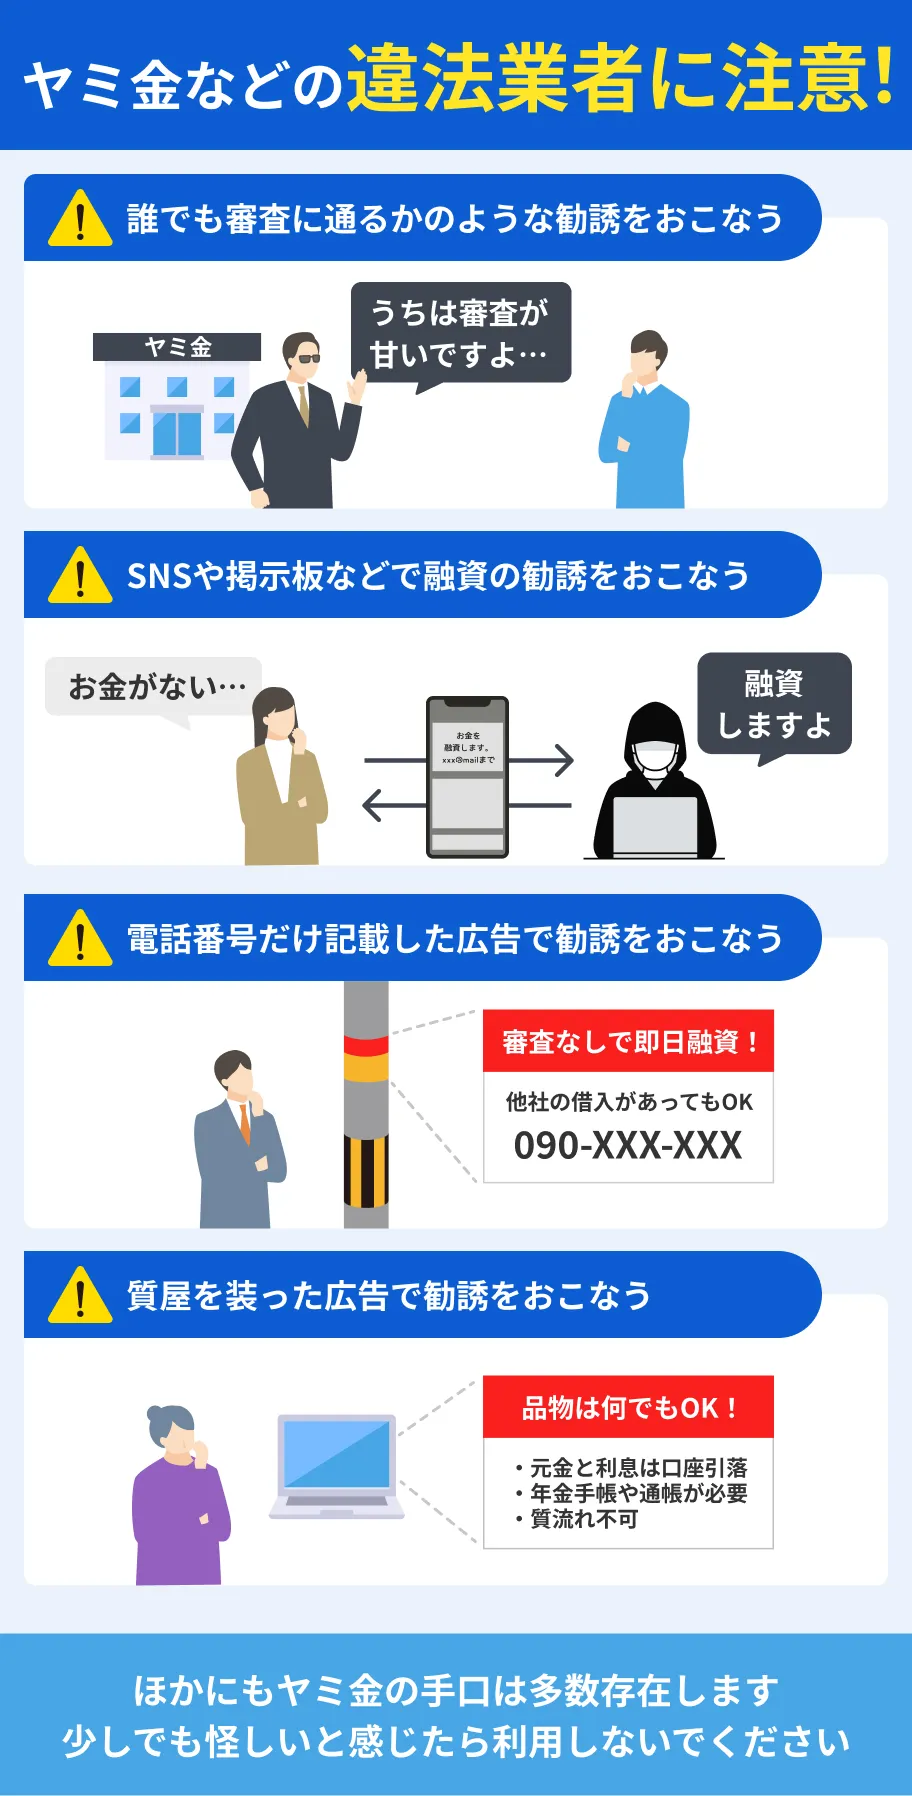
正規の貸金業者は、申込者の収入や借入状況などをもとに返済能力を調査することが義務付けられています。
返済能力の調査そのため、「誰でも借りられる」と宣伝している場合、ヤミ金など違法な業者でないかを慎重に判断しましょう。
ヤミ金を利用すると、法律で定められた上限を超える金利を請求されたり、本人や勤務先などに対して威圧的な取り立てを受けたりする可能性があります。
違法な業者からお金を借りてしまったときは、一人で解決しようとせず、警察や消費生活センターなどへ早めに相談してください。
| 主な相談窓口 | 電話番号 |
|---|---|
| 警察相談専用電話 | #9110 |
| 消費者ホットライン | 188 |
| 日本貸金業協会 | 0570-051-051 |
ブラックの状態によって30万円を借入できないときは、ヤミ金ではなく、公的な融資制度や借入以外の方法を検討しましょう。
よくある質問
まとめ
ブラックリストとは、実際に存在するものではなく、滞納や債務整理などの履歴が登録された「信用情報に問題がある状態」を指す俗称です。
過去に滞納した経験などがある場合、まずは開示手続きをして、現在の信用情報の状態を確認してください。
ブラックであるかどうかを把握したうえで、自分に適した資金調達の方法を検討することが大切です。
資金調達をする際は、信用情報の状態・必要な金額やタイミングなどを確認し、無理のない範囲で利用できる方法を選択してください。