中小消費者金融は在籍確認なし?カードローンの電話連絡を回避する方法を解説
【コンテンツの広告表記に関して】
>提携企業一覧
ファイナンシャルプランナー
CFP(R)認定者。一級ファイナンシャルプラン二ング技能士(資産運用)
福岡大学法学部法律学科卒業。1995年4月 情報通信会社入社。30歳を機に苦手だった経済分野を克服したいという思いから、ファイナンシャル・プランナーの勉強を始める。同時期に購入したマンションの返済を8年で完済した実績を持つ。
ファイナンシャルプランナー
関西学院大学法学部法律学科卒。宅地建物取引士、管理業務主任者、2級FP技能士(AFP)、登録販売者など多岐にわたる資格を保有。数々の保有資格を活かしながら、有限会社アローフィールド代表取締役社長として学習塾、不動産業務をおこなう。
行政書士・FP
大学卒業後、某大手損保会社に8年間勤務後、行政書士の資格を取得。その後、不動産会社に転職し、在職中に宅地建物取引士の資格を取得。賃貸物件の仲介、家賃管理、リフォーム工事などを担当し10年間勤務する。現在は行政書士として相続や債務整理における不動産の任売や競売物件の相談などに従事。
ファイナンシャルプランナー
琉球大学大学院農学研究科修了(農業経営学修士) FP2級、AFP(番号60447565)、国家資格キャリアコンサルタント(登録番号22004871)。沖縄県庁職員として18年間奉職。現在はKYお金と仕事の相談所 所長として、子ども~子育て世代の支援を中心に幅広く活動。
元 銀行員
明治大学政治経済学部経済学科卒。FP2級(会員番号F20210390982)、証券外務員一種、相続診断士、株式会社ROTENSTUDIO代表。生命保険会社6年、メガバンク12年、計18年の金融機関の経験を経て独立。相続の相談、執筆業の傍らスクールの経営もおこなう。
ファイナンシャルプランナー
福岡大学商学部経営学科卒。CFP®認定者、FP1級資格(会員番号F12121010851号)、証券外務員1種、DCプランナー2級、有限会社バード商会代表取締役。大学を卒業後、大手ガス会社にて家庭の光熱費削減や新電力の業務に約4年間従事。現在は、各種金融メディアでの執筆・監修・日本FP協会支部での相談員としても活動中。
ファイナンシャルプランナー
関西学院大学商学部卒業後、銀行にてカードローンやクレジットカード、投資信託などの金融商品を扱う窓口営業部門に所属。その後、保険営業や不動産業界での社長秘書業務などを経て、FPとして独立。元「貧困女子」で金銭的に苦労した経験から、お金や仕事で悩みを抱える方の良き相談相手になれるよう邁進中。
ファイナンシャルプランナー
神奈川県出身 湘南工科大学大学院修了。Conserve&Investment代表。民間研究機関に勤務し、理工系出身のデータ重視のコンサルティングが強み。不動産は『買っておしまいではなく、管理・資産計画まで含めた総合的なサポート』を保険は『保険貧乏にならないよう、必要な保証を必要な期間だけ』を理念としている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 中小消費者金融で電話による在籍確認なしのケースは少ない
- 事前に在籍確認の方法を相談できる中小消費者金融もある
- 収入が安定している人は在籍確認の電話なしになりやすい
「大手の審査に通らないから中小消費者金融に申込したい」という人のなかには、在籍確認がどう実施されるか不安な人もいるのではないでしょうか。
中小消費者金融によって実施内容は異なり、原則書類での在籍確認をおこなうか、または事前に在籍確認のやり方を相談できるケースがあります。
この記事では、電話での在籍確認を実施しない具体的な商品や、電話連絡で周囲に利用が知られないための対処法を紹介しています。
カードローンを利用したいものの、在籍確認の電話を避けたい人は参考にしてください。
返済能力を確認する一環として在籍確認は実施される
在籍確認は、申込者が申告した勤務先に対し、本当に在籍しているかを確認する工程です。
中小消費者金融などの貸金業者は「貸金業法」に則り、在籍確認や信用情報の調査をおこない、申込者の「返済能力」を調査する義務があります。
出典: e-GOV法令検索「貸金業法」(返済能力の調査)
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
方法は金融機関によって異なり、在籍が分かる書類による確認か、勤務先への電話連絡いずれかで実施されます。
電話連絡の場合、勤務先に借入の件が知られないか不安になるかもしれませんが、ローンに関する情報を第三者に漏らすことはありません。
書類での在籍確認が可能な中小消費者金融
中小消費者金融は、電話による在籍確認を実施するケースが多いものの、一部では書類による在籍確認をおこなっています。
公式サイトにて「原則として電話による在籍確認なし」を明記しているのは以下の4社です。
行政書士・FP|岩井和幸
貸金業法に準じると在籍確認無しはできないが、電話無しのケースはある
法律で貸金業者に対して「返済能力の調査」が義務付けられています。在籍確認はその「返済能力」をチェックする上で重要な意味を持っています。ただし、近年は個人情報保護法の観点から、在籍確認の電話がかかってきても回答しない企業も増えています。それに伴って電話ではなく書類提出のみの在籍確認も増えつつあります。
いつも|大手消費者金融と同様に原則電話による在籍確認なし
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | 500万円まで |
| 金利 | 年4.80~20.00% |
| 融資時間 | 最短30分(申込状況により異なる) |
| 無利息期間 | 初回契約で最大60日間 |
| 郵送物 | なし(WEB完結の場合) |
| 対象年齢 | 20歳以上65歳以下 |
日本貸金業協会会員 第005847号
中小消費者金融のいつもは、大手消費者金融カードローンと同様に、原則電話による在籍確認を実施しないと公式サイトに明記しています。
画像引用:いつも公式サイト「チャットで質問する」
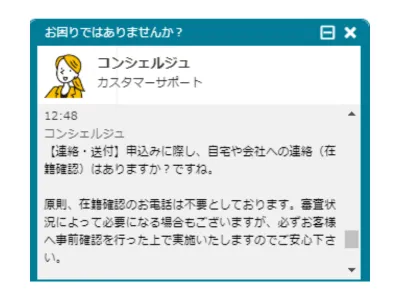
画像引用:いつも公式サイト「チャットで質問する」
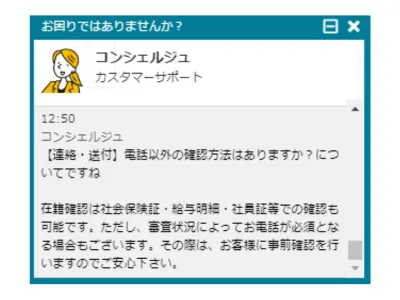
出典: 「いつも|申込みの時に、自宅や勤務先へ確認の電話がかかってきますか?」原則、電話での確認はございません。
→審査結果により電話確認が必要な場合も、お客様の同意を得ずに実施することはございません。
電話による在籍確認をおこなうケースが多い中小消費者金融の中で、同意なく電話をかけないため、在籍確認を避けたい人に向いているローンです。

ユーザー評価


家や職場に電話などの確認連絡が無いので、まわりの人にバレる事無く手続きを進める事が出来た点が非常に良かったです。
| 利用したカードローン | いつも-itsumo- | ||
|---|---|---|---|
| 借入金額 | 15万円 | 金利 | 年16.0% |
| 審査時間 | 当日中 | 借入事実の把握 | 誰も知らない |
| 重視した点 | 借入スピード | ||
 最大60日間の利息0円!


アロー|収入証明書などで確認し電話では実施しない
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | 200万円まで(要審査) |
| 金利 | 15.00%~19.94% |
| 融資時間 | 最短45分(申込状況により異なる) |
| 無利息期間 | 明記なし(要確認) |
| 郵送物 | なし(アプリでのWEB完結の場合) |
| 対象年齢 | 明記なし(要確認) |
日本貸金業協会会員 第005786号
アローの在籍確認は書類確認を基本とし、原則として勤務先への電話連絡はおこないません。
勤務先に電話が来ないか不安な人も、以下のフリーコールから相談できるため一度問い合わせてみましょう。
アローの審査や問い合わせは平日の9:30~18:00のみ対応なので、タイミングによっては回答に時間がかかるので気を付けましょう。
ユーザー評価

オンライン完結かつ在籍確認なしで借りられるので、ですぐにお金が必要な人にとっては非常に助かります。また、パートやアルバイトの方でも申込ができ、かつアローは運営歴が長く利用者もたくさんいるため安心して利用できるのが良いです。
| 利用したカードローン | アロー | ||
|---|---|---|---|
| 借入金額 | 30万円 | 金利 | 年18.0% |
| 審査時間 | 1時間以内 | 借入事実の把握 | 誰も知らない |
| 重視した点 | 借入スピード | ||
最短45分の即日融資!
アムザ|在籍確認は書類の確認のみで原則として電話では実施しない
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | 1万円~100万円 |
| 金利 | 15.0%~20.0% |
| 融資時間 | 審査状況により異なる |
| 無利息期間 | 明記なし(要確認) |
| 郵送物 | なし(WEB完結の場合) |
| 対象年齢 | 20歳以上80歳以下 |
日本貸金業協会会員 第006007号
アムザ公式サイトの「契約までの流れ」によると、審査では書類の確認のみで在籍確認をおこなっていると明記されています。
出典: 株式会社アムザ「契約までの流れ」弊社の審査では、資格確認書の確認のみで在籍確認等は行っておりません。
「おこなわない」と言い切っているため、申込情報や書類に不足があった場合でも、まず本人に連絡が入るものと考えられます。
在籍確認は資格確認書の確認のみ!
ダイレクトワン|申告内容や書類などで確認し電話での在籍確認はなし
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | 1万円~300万円 |
| 金利 | 4.9%~18.0% |
| 融資時間 | 店頭窓口の場合最短30分 |
| 無利息期間 | WEB契約かつ初回のみ、初回借入の翌日から55日間 |
| 郵送物 | カードは郵送あり(WEB完結でもカード発行時は郵送) |
| 対象年齢 | 20歳以上69歳以下 |
日本貸金業協会会員 第003633号
ダイレクトワンは申込フォームに入力された情報や書類確認で在籍確認をおこなうため、原則として電話連絡がありません。
出典: ダイレクトワン「よくあるご質問」原則、電話で在籍確認は行っておりません。ご申告内容や書類にて確認させていただいております。電話での在籍確認が必要な場合は、事前にお客さまの同意をいただいております。
電話で確認が必要になった場合でも本人の許可なく実施することはないので、突然の連絡に戸惑うことはないでしょう。
書類で在籍確認できる!

ファイナンシャルプランナー|鳥谷威
口コミを参考にしてみましょう
最近だと、ネットやSNSなどに実際の利用者による口コミ情報などが掲載されていることも多いです。実際の利用者の声のため、参考にしてみましょう。すべてを鵜呑みにするのは危険ですが、申込前の参考になることがあるかもしれません。
在籍確認の方法を相談できる中小消費者金融
一部の中小消費者金融は、申込後に電話で在籍確認の方法を相談できます。
以下に挙げる中小消費者金融が該当し、申込者の不安を丁寧にヒアリングしてくれます。
セントラル|在籍確認の方法を事前相談できる
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | 300万円まで |
| 金利 | 年4.8~18.0% |
| 融資時間 | 平日14:00までの申込で最短即日振込 |
| 無利息期間 | 初回契約で最大30日間 |
| 郵送物 | 選択可(自動契約機利用でカード発行の場合は郵送なし) |
| 対象年齢 | 20歳以上69歳以下 |
日本貸金業協会会員 第001473号
セントラルでは、まず担当者と一度会話をしたうえで、どのような方法で在籍確認をおこなうかを決める流れになっています。
出典: セントラル「よくあるご質問」在籍確認は、一度お客様とお話をしてからどのようにするかを確認致します。お申し込みをいただいてからすぐにお取りするわけではございません。基本的にお電話確認をさせていただきます。
ただし、上記のとおり「基本的にお電話確認をさせていただきます」としているため、電話連絡を完全に避けられるとは限らない点に注意しましょう。
30日間の無利息期間あり!
フクホー|連絡の前に在籍確認の要望を伝えられる
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | a. 5万円~10万円未満 b. 10万円~100万円未満 c. 100万円~200万円 |
| 金利 | a. 年7.3~20.0% b. 年7.3~18.0% c. 年7.3~15.0% |
| 融資時間 | 即日回答のケースもあり |
| 無利息期間 | なし |
| 郵送物 | 選択可 |
| 対象年齢 | 20歳以上(当社基準を満たす方) |
日本貸金業協会会員第001391号
フクホーでは、契約手続きに進む前のタイミングで、電話以外の方法を希望する旨を担当者へ伝えられる仕組みになっています。
出典: フクホー「よくあるご質問」Q.在籍確認はどのタイミングでありますか?
A.ご契約手続きの際に在籍確認を行います。
お申込みの時点では行いませんのご安心ください。また、在籍確認を行う際はお客様に事前にご要望をお伺いいたします。気になる点があれば、その際にお申し付けください。なお、お客様のプライバシーを十分に配慮のうえ、在籍確認を行います。
在籍確認の方法に希望がある人は、申込後の案内や電話でのやりとりの際に、早めに要望を伝えておくとスムーズです。
プライバシーに配慮した対応が魅力
アスト|電話以外での在籍確認を事前にお願いできる
このリストに戻る
| 項目 | 内容 |
|---|---|
| 契約限度額 | 100万円まで |
| 金利 | 年14.9285~17.9215% |
| 融資時間 | 最短30分審査 |
| 無利息期間 | なし |
| 郵送物 | 郵送または来店を選択可 |
| 対象年齢 | 満18歳以上 |
日本クレジット協会会員 №184170000
アストの担当者は個人名を名乗って連絡するため、ローンに申込した事実が周囲に伝わりにくいよう配慮されています。
それでも「勤務先に電話をされては困る」という人向けに、電話以外の方法での在籍確認にも対応しており、申込の際にその旨を申し出ることで相談できます。
出典: アスト「よくあるご質問」Q.勤務先に確認の連絡がありますか?
A.お勤め先へ在籍確認のためにお電話をさせて頂きますが、お客様のプライバシーに配慮し、個人名でお電話いたしますのでお申し込みがお勤め先の方に知られることはございません。なお、在籍確認はお電話以外の方法もございますので、どうしてもお勤め先に電話をされては困るという方は、お申し込みの際にお申し出ください
電話をできるだけ避けたい人は、申込フォームの備考欄や申込後の問い合わせで、早めに希望を伝えておくとよいでしょう。
審査は最短30分!
ファイナンシャルプランナー|鳥谷威
口コミを参考にしてみましょう
最近だと、ネットやSNSなどに実際の利用者による口コミ情報などが掲載されていることも多いです。実際の利用者の声のため、参考にしてみましょう。すべてを鵜呑みにするのは危険ですが、申込前の参考になることがあるかもしれません。
電話による在籍確認なしにしやすい人の特徴
「原則として電話による在籍確認をおこなわない」としているカードローンでも、必要が生じれば実施されるため、確実に電話連絡を回避することはできません。
ただし、電話による在籍確認を回避できる人にはいくつか共通する傾向があります。
行政書士・FP|岩井和幸
貸金業法に準じると在籍確認無しはできないが、電話無しのケースはある
法律で貸金業者に対して「返済能力の調査」が義務付けられています。在籍確認はその「返済能力」をチェックする上で重要な意味を持っています。ただし、近年は個人情報保護法の観点から、在籍確認の電話がかかってきても回答しない企業も増えています。それに伴って電話ではなく書類提出のみの在籍確認も増えつつあります。
正社員および公務員の人
正社員や公務員で勤続年数が長い人は、今後も同水準の収入が期待でき返済能力があると判断されるため、電話による在籍確認なしとなる可能性が高くなります。
また、上場企業の正社員も申込の際に提出する給与明細書などの書類で在籍情報が十分に確認できるため、電話連絡が不要になるケースが多くなっています。
スムーズに審査が進むよう、申込前に給与明細などの最新の所属証明書類を用意しておきましょう。
ただし、勤続年数が短い場合は在籍確認が実施される可能性があるため注意が必要です。
パート・アルバイト・派遣・契約社員でも勤続年数が1年以上ある人
パートやアルバイトの学生や主婦、派遣や契約社員の人でも、勤続年数が1年以上であれば、電話による在籍確認なしとなる可能性があります。
毎月一定の金額を給料として受け取っており、その状態が一定期間続いていれば、安定収入があると判断されやすくなるためです。
ただし、勤続年数が1年以上あっても、勤務日数が極端に少ない場合は安定収入があるとは判断されない可能性があります。
勤務日数を増やして、毎月の収入を増やすなど工夫しましょう。
他社借入をしていない人や滞納していない人
他社借入がない場合、返済能力に問題がないと金融機関に判断され、在籍確認の電話がおこなわれない傾向があります。
複数の他社借入があると多重債務者として経済的に苦しい状況にあるのではないかと見なされ、電話連絡が実施される確率が高まります。
また、過去にクレジットカードの支払いやローンの返済を滞納した経験がない人も、計画的に返済ができる人と評価され、電話連絡がおこなわれない傾向があります。
借入希望額が50万円以下の人
借入希望額が50万円以下と少額である人は、年収に対する借入金額の割合が大きくなり過ぎない可能性が高いため、在籍確認なしで審査が進みやすくなります。
実際に、借入希望額が50万円以下の人は、他社借入との合計が100万円を超えている場合を除き、収入証明書の提出が必要ないケースがほとんどです。
なお、消費者金融では貸金業法に定められる「総量規制」を遵守しており、年収の3分の1を超える融資は原則として禁止されています。
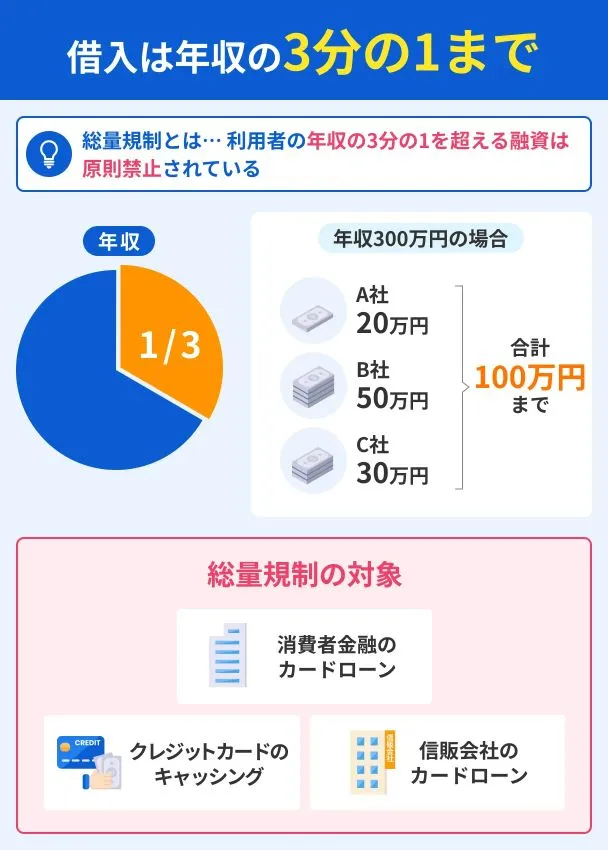
すでに他社で借りている人は、新規融資の申込で年収の3分の1に近くなる場合、返済能力を慎重に調査されるため、電話による在籍確認が実施されやすいため注意が必要です。
銀行カードローンは総量規制の対象外ですが、多くは消費者金融と同等の基準で返済能力をチェックしています。
申込内容に誤りがない人
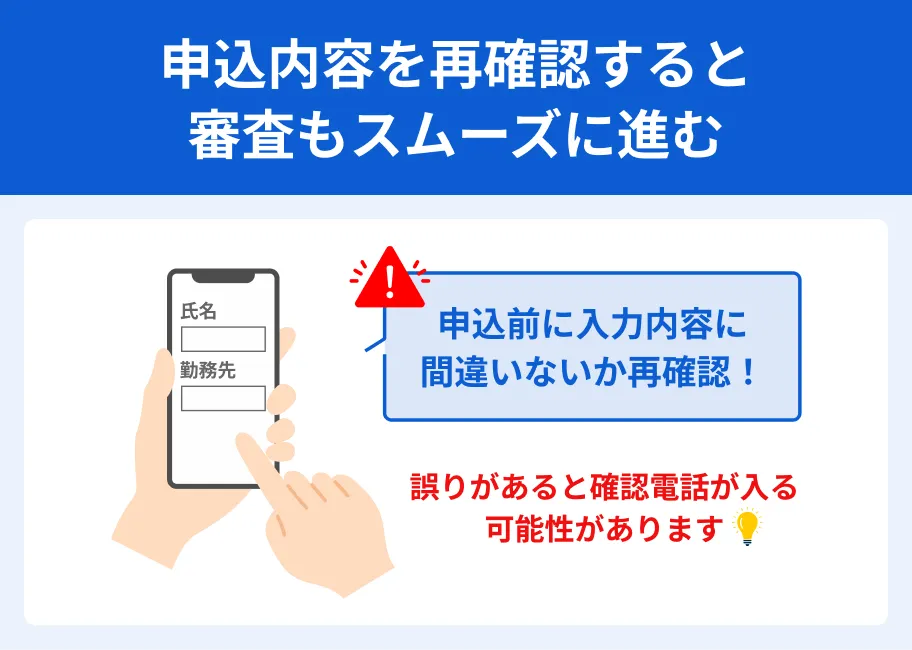
申込フォームの入力に誤りがなければ、電話連絡が実施される可能性が低くなります。
金融機関の電話連絡には、申込情報が正確かを確認するケースもあるためです。
正確な情報がわからなければ金融機関は審査をおこなえないため、申込情報に誤りがあると考えられる場合は電話連絡を実施します。
属性別|在籍確認で気を付けたいポイント
雇用形態や働き方によって、在籍確認で確認されやすい内容や、注意しておきたいポイントは異なります。自分の状況に近い項目を確認しておきましょう。
アルバイトの学生|勤務先に電話による在籍確認が来る可能性あり
学生も、電話による在籍確認が実施される可能性があります。アルバイト先などの収入をもとに、融資の可否や利用限度額が決まるためです。
社会人と同様に、シフトに入っている曜日や時間帯を事前に担当者へ伝えておくと、自分が電話に出やすくなります。
あわせて、学生証や在学証明書の提出を求められる場合もあるため、事前に用意しておくとスムーズです。
専業主婦(主夫)|ローンの種類によっては配偶者に連絡が入る
専業主婦は本人に安定収入がないため、多くの消費者金融では申込対象外となります。
借入を希望する場合は、同意書を提出して配偶者の収入をもとに審査する「配偶者貸付」に対応した金融機関を選ぶ必要があります。
配偶者貸付を利用する場合、配偶者の勤務先に在籍確認の連絡が入る可能性がある点にも留意しておきましょう。
フリーランス・個人事業主|書面での在籍確認になるケースが多い
フリーランスや個人事業主は、勤務先という概念がないため、電話ではなく確定申告書や事業実績が分かる書類での確認が中心になる場合があります。
ただし、金融機関によっては個人事業主や法人経営者の申込を受け付けていないケースもあるため、申込前に対象条件を確認しておきましょう。
収入が不安定になりやすい職種のため、直近の確定申告書や通帳の写しなど、収入の継続性を示せる書類を準備しておくと審査がスムーズに進みやすくなります。
テレワーク|原則として電話による在籍確認は実施されない
テレワーク中心の働き方でも、雇用契約を結んで安定収入を得ていれば通常どおり申込が可能です。
ただし、勤務先の代表電話にかけても本人につながりにくい場合があります。
担当者へ在宅勤務であることや、連絡が取りやすい時間帯・番号を事前に伝えておくと安心です。
電話の在籍確認なしにするための対処法6選
できる限り勤務先への電話連絡を避けたい人は、原則として電話による在籍確認を実施しないカードローンを申込しましょう。
ほかにも、担当者への連絡や書類の提出などで電話連絡を避けられる可能性があります。
対処法1|原則として電話の在籍確認なしのカードローンへ申込する
公式サイトに「原則として電話による在籍確認をおこないません」と明言しているカードローンに申込しましょう。
こうしたカードローンは、公式サイトのチャットサービス・Q&A・問い合わせでも「原則として電話による在籍確認を実施しない」と明言しています。
また、電話連絡が必要になった際にも本人の許可なく実施することはなく、さらに非通知の電話番号でかけてきたり、担当者の個人名を名乗ったりするなど、プライバシーへの配慮も万全です。

| 商品 |
 |
 |
 |
|---|---|---|---|
| 融資時間 | 最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短9分 ※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。 |
| 金利 | 年2.4%~17.9% | 年2.5~18.0% | 年3.0~18.0% |
| 無利息期間 | 最大30日間※初回契約日の翌日から |
最大30日間※初回借入日の翌日から |
最大30日間※初回契約日の翌日から |
| 限度額 | 1万円~800万円 | 1万円~800万円 | 1万円~800万円 |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |

ファイナンシャルプランナー|山田圭佑
無利息期間を効果的に利用しましょう
消費者金融が提供する「無利息期間」は、上手に活用したいサービスです。たとえば、休日や夜間に急に現金が必要になった場合、通常の銀行ATMでは数百円の手数料がかかることが多いです。そのため、消費者金融を短期間利用するほうが経済的な場合があります。
対処法2|申込後30分以内に担当者へ相談する
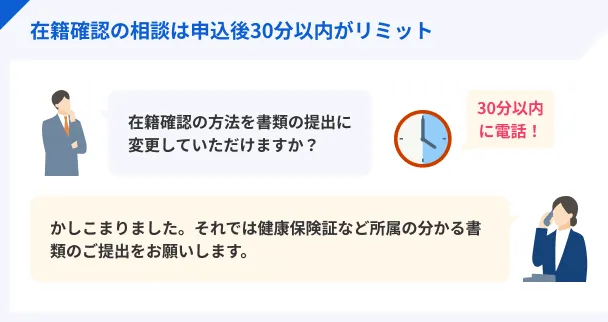
原則として電話による在籍確認なしの金融機関でも、審査結果によっては申込者に許可を得たうえでおこなう可能性もあります。
こうした事態を避けたい人は、申込後に来る本人確認の電話、もしくはフリーコールで在籍確認の方法を相談してみましょう。
金融機関のなかでも、大手消費者金融カードローンは書類による在籍確認の相談について柔軟に対応してくれます。
対処法3|会社への所属が分かる書類を提出する
申込の時点で、本人確認書類とは別に所属が分かる書類を提出すると、コールセンターに電話せずとも書類で在籍確認をしてくれる可能性が高くなります。
 |
在籍確認に活用できる書類一覧 |
- 在籍証明書
- 給与明細書
- 社員証の写し
- 雇用契約書
- 源泉徴収票 など
金融機関によって在籍確認で利用できる書類が異なる可能性もあるため、申込前に問い合わせておくのも効果的です。
対処法4|複数の金融機関に申込しない
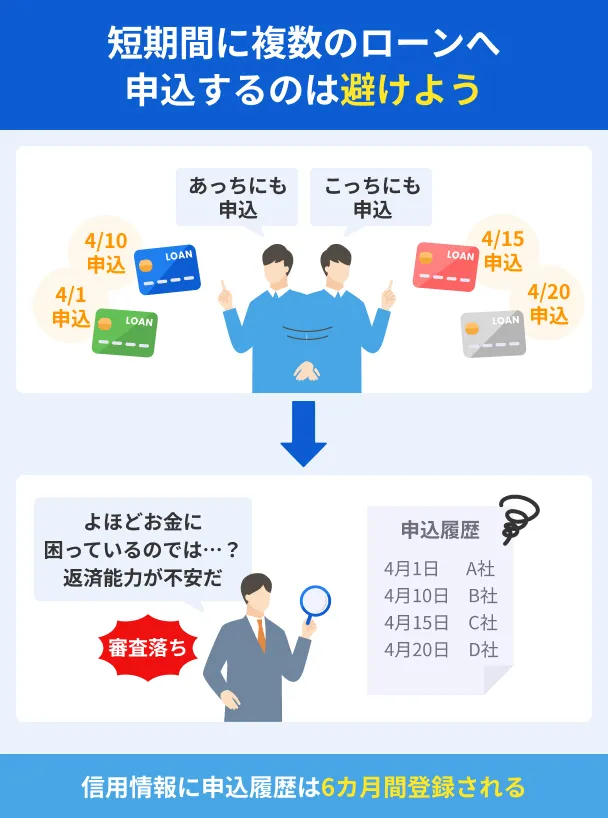
短期間で複数のカードローンに申込すると、多重債務に陥る可能性のある申込者だと判断され、より厳しく返済能力を調べられます。
 多重債務
1社申込したら、まずは審査結果が出るまで待ちましょう。
審査に通過しなかった場合も、すぐに再申込やほかのカードローンへの申込をするのは避けましょう。
|
審査に通過しなかった際に再度申込するときの目安となるタイミング |
- 同じカードローンへの再申込:前回の申込から6カ月後
- ほかのカードローンへの申込:前回の申込から1カ月前後
対処法5|借入希望額を50万円以下にする
借入金額は必要最低限の金額にすることが重要です。
大手や中小の消費者金融では、借入希望額が50万円以上、または借入希望額と他社借入の合計が100万円を超える場合、収入証明書の提出も別途求められます。
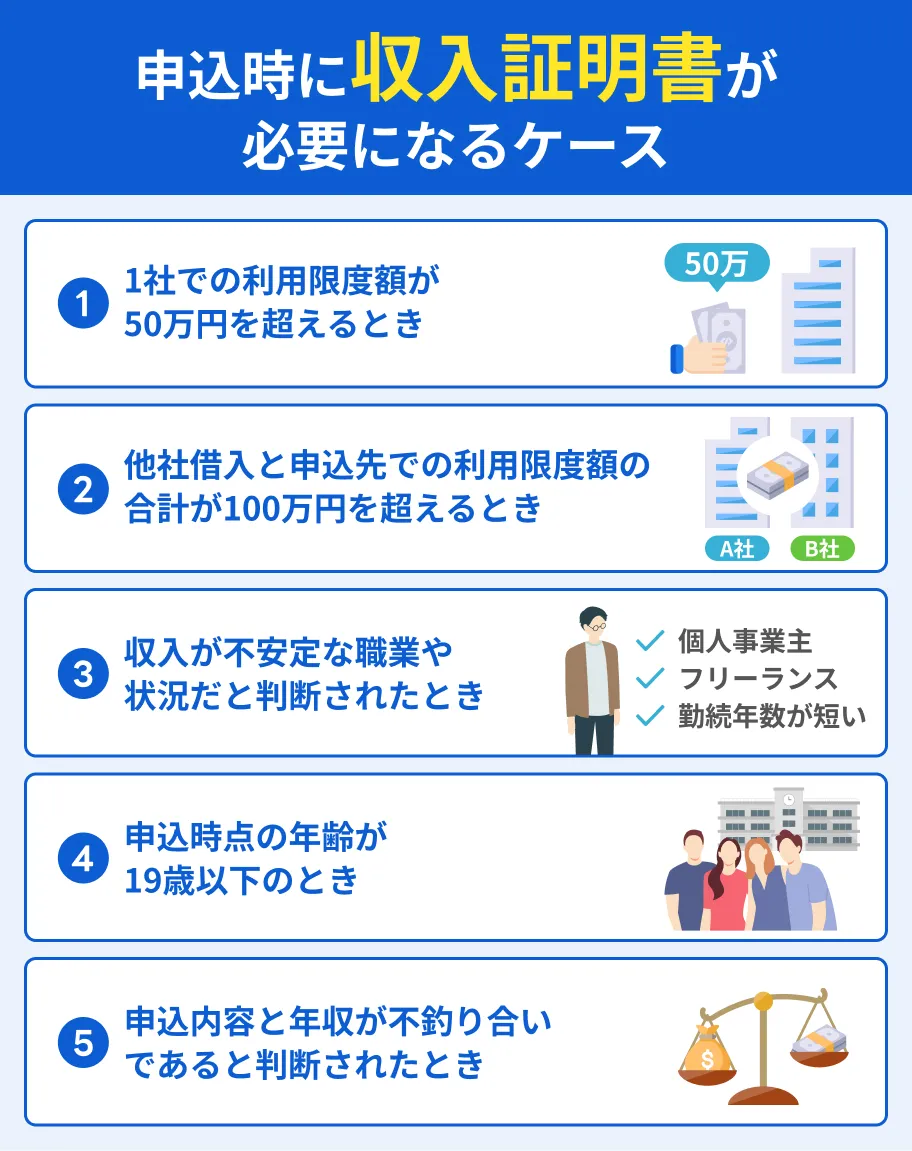
銀行でも同様の基準を設けているケースが大半です。
借入希望額や他社借入が多くなればより厳格に返済能力を審査されることの表れであるため、電話による在籍確認も実施されやすくなります。
対処法6|申込内容を再確認する
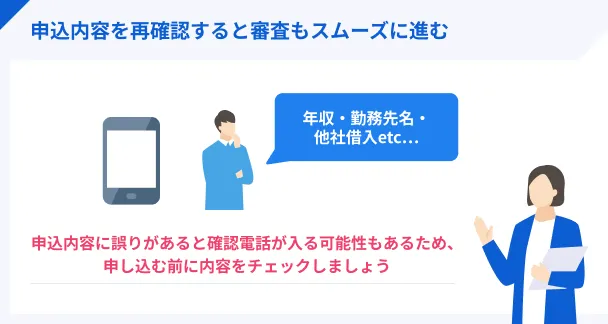
申込内容に誤りがあると、審査担当者が確認のために電話による在籍確認を実施する確率が高くなります。
審査に申込する前に内容をチェックし、問題ないことを確認しましょう。
なお、誤字以外で間違えやすいものは、年収などの数字です。
給与明細書や源泉徴収票といった収入証明書の金額を正確に記入しましょう。
電話による在籍確認で気を付けたい4つのポイント
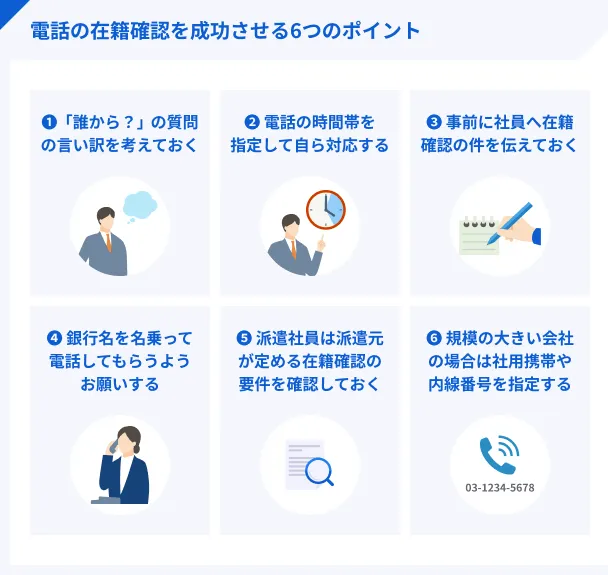
電話での在籍確認は申込者のプライバシーに配慮して実施されますが、場合によっては勤務先にカードローンの申込を疑われることもあります。
さらに、入社間もない人の場合は同僚に名前を把握されておらず、「そんな社員はいない」などと答えられて審査に通過しないケースもあります。
周囲に知られずにスムーズに審査に通過できるよう、以下で解説する対処法を実践してみてください。
ポイント1|「その電話だれ?」と聞かれたときの理由を考えておく
知らない人物から電話がかかってくると、会社の人から「今の電話は誰?」と聞かれることは珍しくありません。
そのようなときに焦った様子を見せると余計に疑われるため、あらかじめどのように答えるかを考えておきましょう。

| 質問例 | 説明の例 |
|---|---|
| さきほど田中さんという人から電話が来ましたが、ご用件を言わずに切れてしまいました。 | この間、クレジットカードを申込したので、その関係で電話が来たのかもしれません。 |
| 田中さんという人からお電話がありましたが、どなたかご存じですか? | 休日に保険の見直しにいったときの担当さんが田中さんだったから、その人だと思います。 |
| 田中さんと仰る人が、改めて電話すると言っておりました。 ご用件わかりますか? |
そういえば、名刺交換した人の名前が田中さんだったな。 そこまで重要な用事ではないので大丈夫ですよ。 |
| 田中という人からお電話ですが、誰か分かりますか? | 今朝エアコンの修理をお願いした業者さんかもしれません。 急ぎだったので会社の電話番号を教えていたんです。 |
説明の仕方を考える際は、自分の現在の状況に合ったものにするのがポイントです。
たとえば現在家族が介護を受けている人なら、ヘルパーさんに念のため勤務先の電話番号を教えていたと説明するのは自然です。
ポイント2|電話の時間帯を指定して自ら対応する
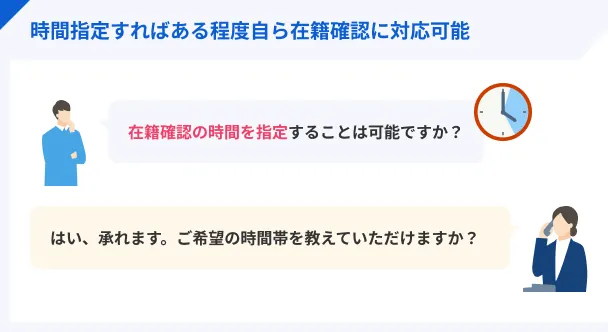
電話連絡の時間帯を相談できる金融機関の場合、指定した時間帯に電話をしてくれるケースもあるので、自ら対応できる可能性が高まります。
ただし、確実に自分が在籍確認の電話に出られるとは限らないため、併せて同僚への説明も考えておくと安心です。
ポイント3|事前に社員へ在籍確認があることを伝えておく
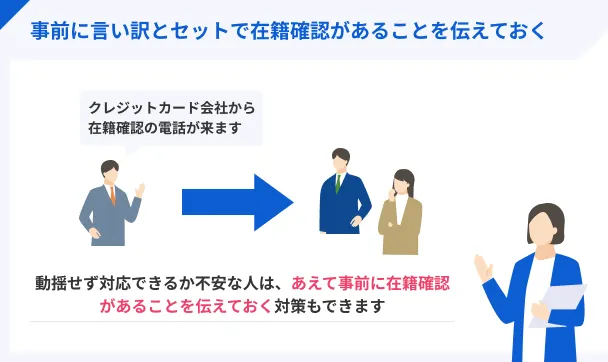
動揺せず答えられるか不安という人は、あえて事前に在籍確認があることを伝えるのも効果的です。
「クレジットカード会社から連絡が来るかも」「銀行から電話が来るかもしれない」といった理由を伝えておけば、同僚から怪しまれることも少ないでしょう。
個人名でかかってくる場合はクレジットカード、銀行名でかかってくる場合は銀行口座開設など、在籍確認の方法に合わせて伝える内容を変えるのもポイントです。
ポイント4|規模の大きい会社の場合は社用携帯や内線番号を指定する
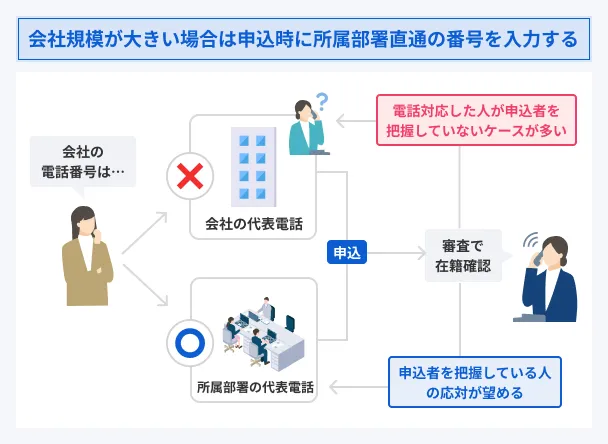
大企業、または部署の数が多い会社では、電話に出た同僚が「〇〇という社員は弊社におりません」と伝えるリスクが高くなります。
その点、社用携帯や内線番号を申告しておけば、自分もしくは関係の深い社員が電話に出られるので安心です。
在籍確認が完了しなければ審査に通過できないため、連絡先の選定は慎重におこないましょう。
電話による在籍確認は本人が対応しなくても問題ない
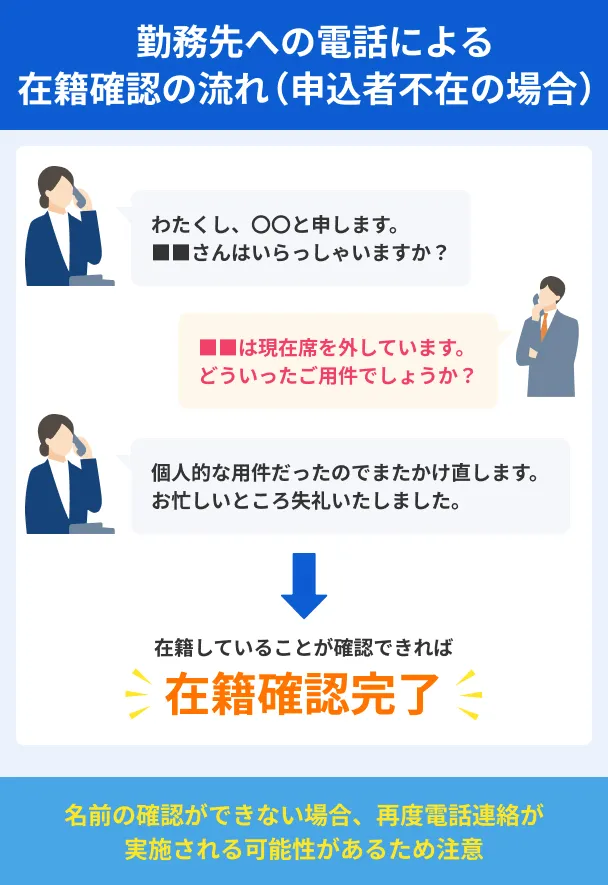
電話による在籍確認は、申込者本人が申告した勤務先で実際に働いていること確認できれば完了します。
そのため、本人以外の人が電話に出た場合でも、「外出しています」「席を外しています」といった回答をしてくれれば、在籍していることは確実と言えるため在籍確認に支障はありません。
ファイナンシャルプランナー|新井智美
原則として審査において在籍確認は必要です
在籍確認は原則として電話で実施されますが、必ずしも本人が電話口にでなければならないわけではありません。また、中には条件を満たすことで電話での在籍確認を不要としている金融機関もあります。その場合は条件を満たしているかを確認するとともに、必要書類を提出することを忘れないようにしましょう。
「誰でも貸します」と宣伝する業者はヤミ金の可能性が高い
金融機関は基本的に、貸金業法や銀行法で申込者の返済能力を調査することが義務づけられています。
そのため、「在籍確認なし」、または「審査なしで誰でも借りられる」、といった宣伝をおこなっている業者は違法業者(ヤミ金)と考えましょう。
| 言い回し | 見分け方 |
|---|---|
| 「原則として」電話による在籍確認なし | 正規の業者 |
| 在籍確認なし | 違法業者 |
| 審査なし | 違法業者 |
| 本人確認なし | 違法業者 |
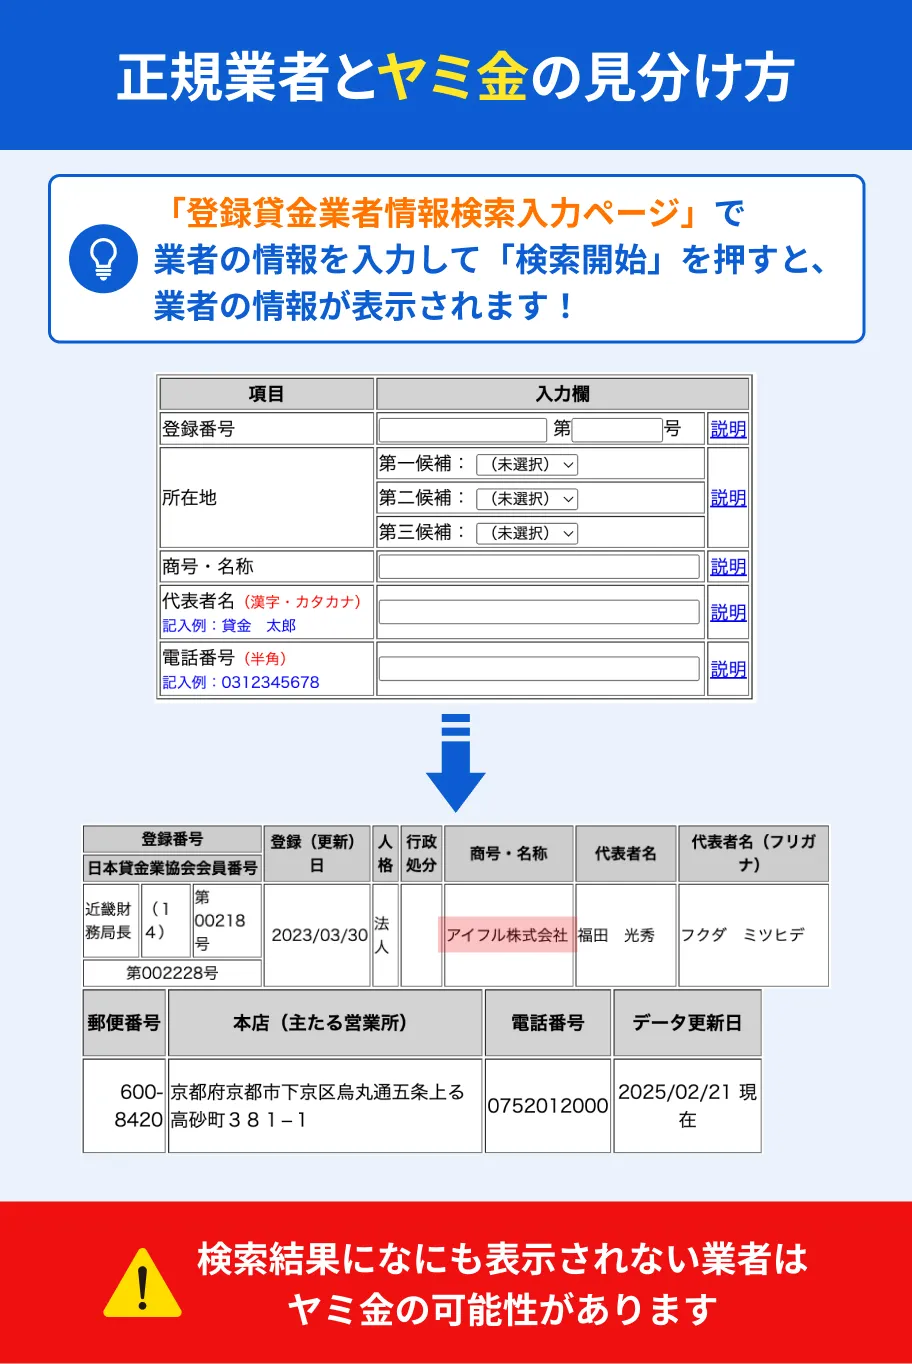
判断しかねる場合は、金融庁の「登録貸金業者情報検索入力ページ」にアクセスし、サイトに掲載されている登録番号や電話番号を入力してください。
正規の業者なら検索結果に表示されます。
SNSで「融資します」と話しかけてくる個人にも要注意
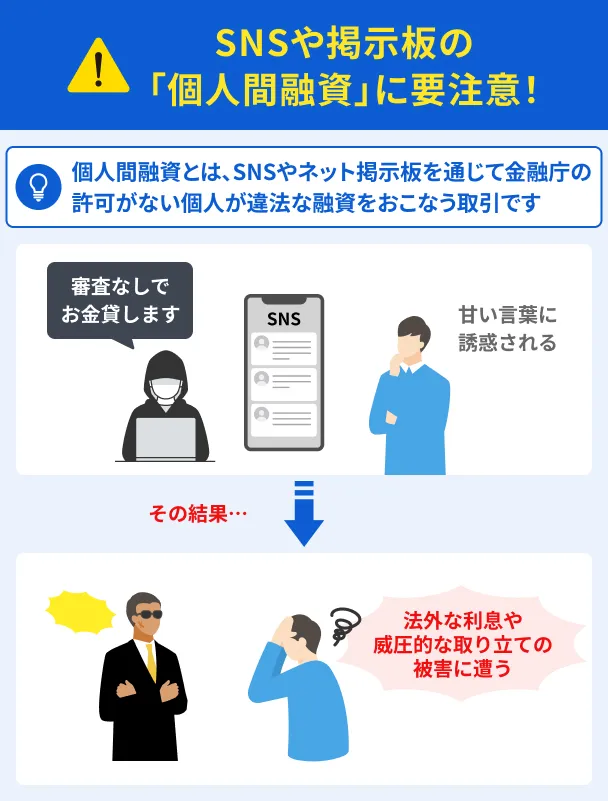
SNS上の個人同士が金銭の貸し借りをおこなう「個人間融資」も利用してはいけません。
「お金がない」といったつぶやきに対して融資するとコメントをしてくるアカウントがありますが、それらは違法業者の手口なので注意してください。
また、定期的に融資申込を募集するアカウントもありますが、これも同様に違法業者です。
お金を借りたいときは、聞いたことがない業者、または見知らぬ人から借りようとせず、金融庁や都道府県に登録をしている正規の業者を利用してください。
よくある質問
まとめ
どうしても電話による在籍確認を回避したい人は、公式サイトで「原則として電話による在籍確認をおこないません」と明記している金融機関を検討しましょう。
なかでも大手消費者金融カードローンは、書類による在籍確認を実施する確率が非常に高いほか、電話の在籍確認が必要なときでも許可なく実施しません。
できる限り電話での在籍確認なしで借入できるよう、年収に対する借入希望額割合が大きすぎないかや、申込内容に誤りがないこともよく確認してから申込しましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可
ファイナンシャルプランナー|塚越一央
在籍確認は、安定収入の事実を確認するために必要な工程です。
在籍確認が完了しない場合、基本的にカードローンの契約はできません。在籍確認は、申込者が申告した勤務先に本当に在籍しているかを確認する重要な審査工程の一つです。ただし、会社の事情で電話に出られない場合などは、給与明細の提出で代替できるケースもあります。どうしても電話確認が難しい場合は、事前に金融機関に相談することで、柔軟な対応をしてもらえる可能性があります。