5,000円を審査なしで借りる方法5選|即日お金を用意する方法
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心がけている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 審査なしで5,000円を借りる方法には質屋や契約者貸付などがある
- 不要品の売却や単発バイトで5,000円を用意することも選択肢
- 消費者金融のカードローンであれば即日5,000円を借りられる
「給料日まであと数日なのに、財布の中身が5,000円に満たない」そんな状況に直面している人もいるでしょう。
結論として、クレジットカードのキャッシング枠や質屋、生命保険の契約者貸付制度などを利用すれば、審査なしで最短即日5,000円を借りられます。
また、借りる以外にも不要品の売却や単発バイトで5,000円を工面できます。
ただし、これらを利用できない場合は、最短3~20分で借りられる大手消費者金融のカードローンを検討しましょう。
無利息期間を活用すれば実質利息0円での借入も可能なため、返済負担を最小限に抑えたい人も安心です。

| 商品 |
 |
 |
 |
 |
 |
|---|---|---|---|---|---|
| 融資時間 | 最短3分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短8分※1.お申込み時間や審査状況によりご希望に添えない場合があります |
最短20分 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短翌営業日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
最短即日 ※お申込み時間や審査状況によりご希望に添えない場合があります |
| 金利 | 年2.5~18.0% | 年4.5~18.0% | 年2.4%~17.9% | 年1.4~14.6% | 年1.38~17.8%金利優遇とコースは |
| 限度額 | 1万円~800万円 | 1万円~500万円 | 1万円~800万円 | 10万円~800万円 | 10万円~800万円 |
| 無利息期間 | 最大30日間※初回借入日の翌日から |
365日※2.初めてのご契約かつ、Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方 |
最大30日間※初回契約日の翌日から |
なし | なし |
| 申込 | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ | 詳細はこちらへ |
本記事では、審査なしで5,000円を借りる方法や、5,000円を用意する方法について解説します。
5,000円を審査なしで借りる方法5選
結論、5,000円を審査なしで借りることは可能です。
たとえば、すでに審査に通過している場合や担保を提供できる場合は、審査なしでお金を借りられます。
以下の方法であれば最短即日で融資を受けられるため、急ぎの場合にも困りません。
①クレジットカードのキャッシング枠
所有するクレジットカードにキャッシング枠が設定されている場合は、審査なしで5,000円を借りられます。
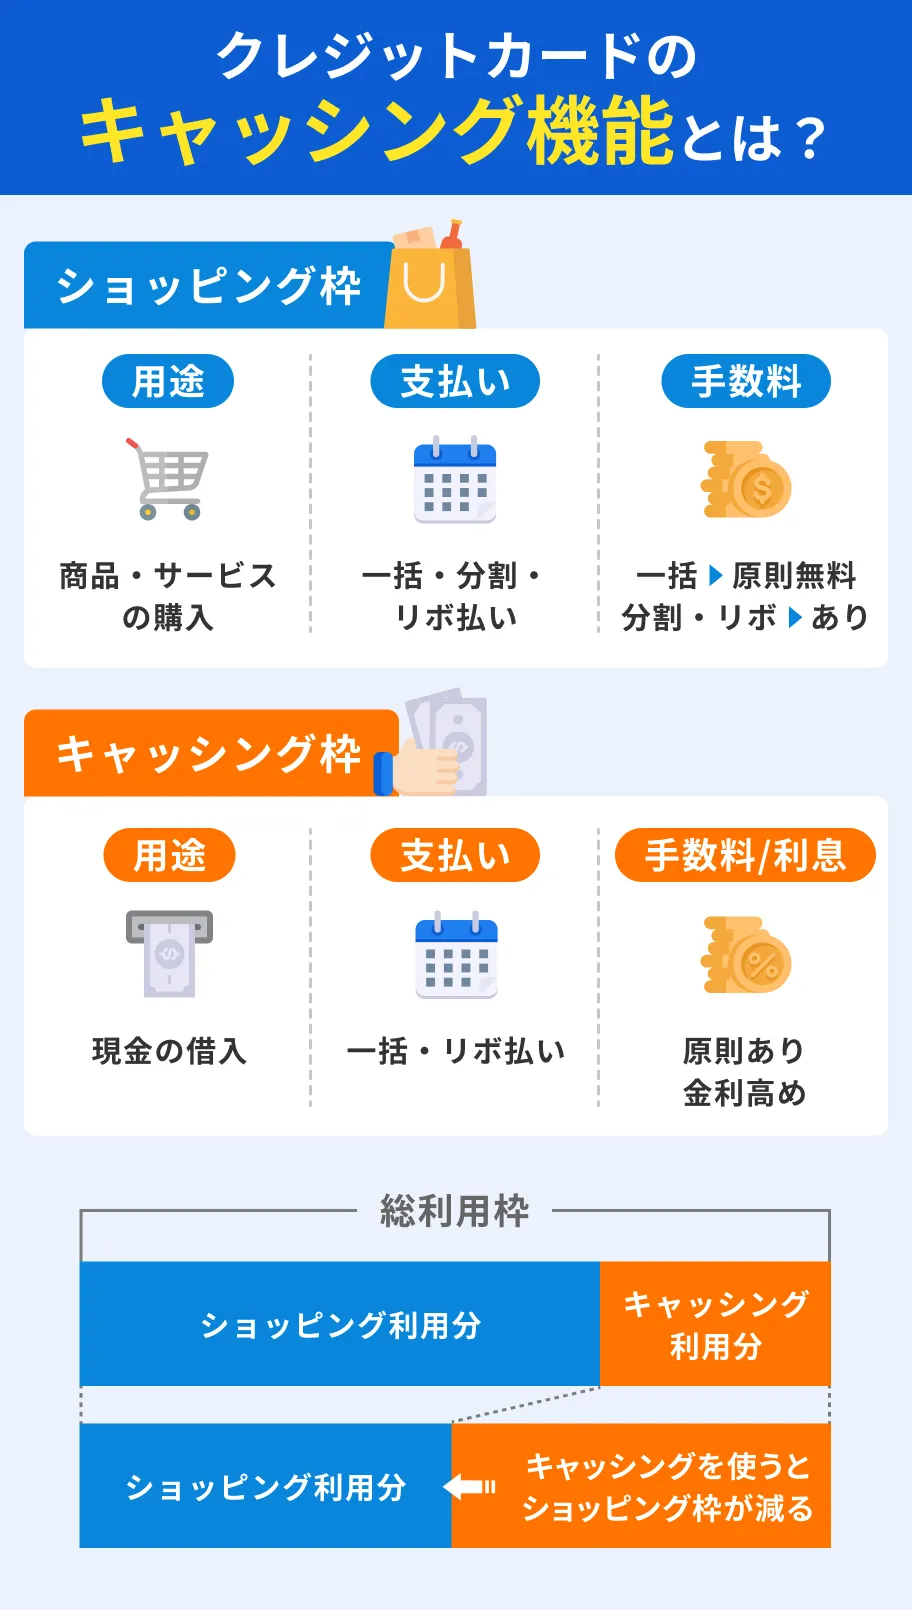
キャッシング枠とは、ショッピング枠とは別に設定されている現金を借りる機能であり、カード発行時などに審査を受けている場合はすぐに利用可能です。
まずは、ご自身のクレジットカードにキャッシング枠が設定されているかどうかを確認してみましょう。
 |
キャッシング枠の確認方法 |
- 会員サイトやアプリで確認する
- 電話で問い合わせてみる
- 利用明細書の契約内容を確認する
キャッシング枠が設定されている場合は、近くのコンビニATMなどでカードを差し込むだけでお金を借りられます。
ATM利用時には110~220円(税込)の手数料がかかりますが、原則として24時間365日借入できる※ため、すぐに5,000円を借りたいときにも重宝します。
※ATMの営業時間外、およびシステムメンテナンス時間を除きます
また、会員サイトやアプリで手続きすれば、振込融資を受けることも可能です。
ただし、キャッシング枠の金利は年15.0〜18.0%程度と高めに設定されているので、返済負担を抑えたければ早めの完済を目指しましょう。
一方、キャッシング枠が未設定の場合は、新たに申込をして審査を受ける必要があります。
キャッシング枠の審査は貸金業法に準じておこなわれます。
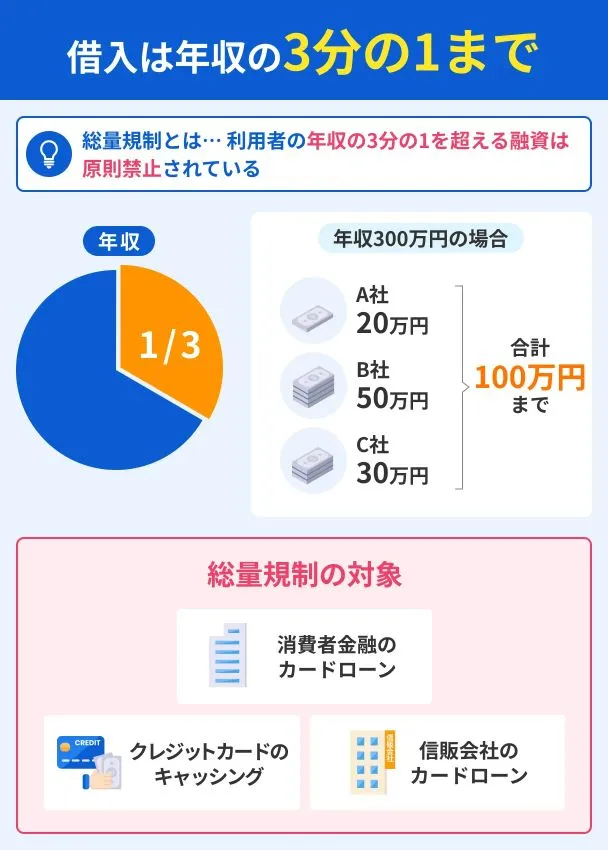
総量規制に抵触する人や信用情報に問題がある場合は審査を通過できない可能性があるので注意しましょう。
 総量規制
また、キャッシング枠の審査には数日~1週間程度かかるため、即日5,000円を用意したい場合はほかの方法を検討してください。
②質屋に品物を預ける
ブランドバッグや貴金属など価値のある品物を所有している場合は、質屋に預けることで最短即日お金を借りられます。
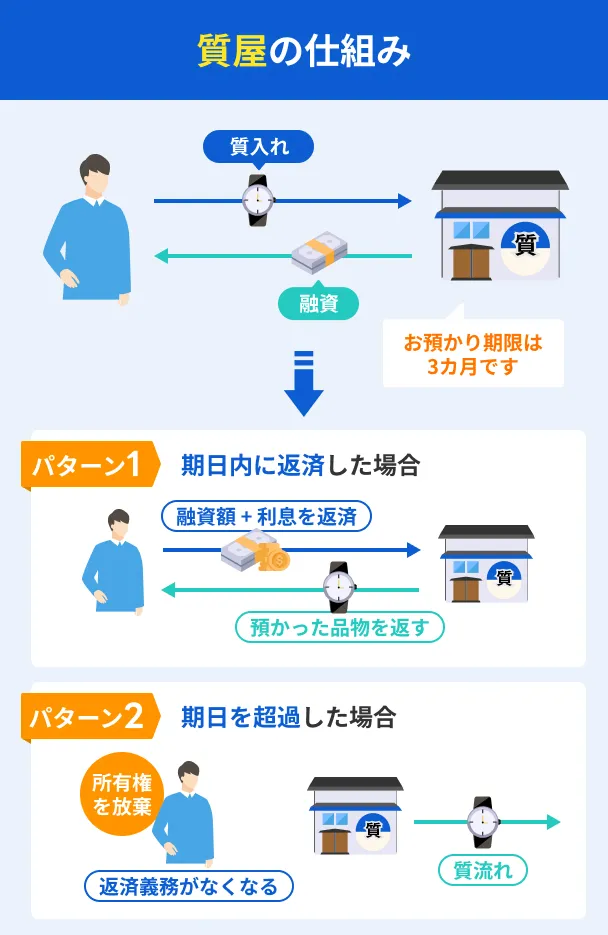
預ける品物が担保となるため、借入の際に審査はおこなわれません。
担保質屋でお金を借りるには、預ける品物と身分証明書を持参したうえで、営業時間内に来店します。
その場で査定を受けたあと、査定額や適用金利、返済期限などに合意すれば最短15分程度でお金を借りられます。
質屋で借りられる金額は査定額の8割程度が上限であり、以下の品物も対象です。
|
質屋に預けられ品物の一例 |
- 高級腕時計
- ブランドバッグ・財布
- 宝飾品
- 貴金属
- 電動工具
- スマートフォン・タブレット
- テレビなどの小型家電
- カメラ
- ゴルフクラブセット
- 楽器
- 釣り具
- お酒など
なお、返済期限は原則として3カ月であり、期日までに元金と利息を返済しなかった場合、預けた品物の所有権が質屋へ移ります。
なかには利息のみ支払えば返済期限を延長できる質屋もありますが、質屋営業法で定められている上限金利は年109.5%と高めです。
返済期間が長引くほど利息の負担も大きくなるので、利用後は早めの完済を目指しましょう。
③生命保険の契約者貸付制度
契約者貸付制度とは、加入している生命保険の解約返戻金を担保に、保険会社からお金を借りられる制度です。
解約返戻金が担保となるため、審査なしで利用できます。
契約者貸付解約返戻金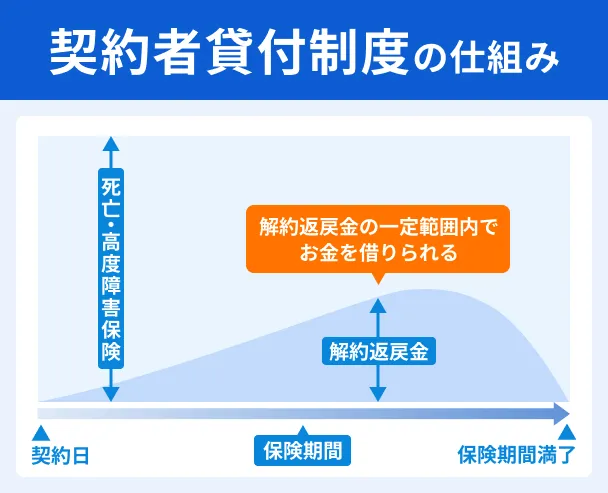
また、保険を解約せずに利用できるため、お金を借りた後も保障を受けられます。
契約者貸付制度の金利は年2.0~7.0%程度と低めなうえ、返済期限は定められていないため、自分のタイミングで無理なく返済を進められることもメリットです。
ただし、利用できるのは解約返戻金のある貯蓄型保険の契約者に限られます。
|
解約返戻金がある保険例 |
- 終身保険
- 養老保険
- 学資保険
- 個人年金保険など
まずは保険会社のWEBサイトや問い合わせ窓口で、自分が利用できるのか、いくら借りられるのか、いつ振込されるのかなどを確認してみましょう。
④銀行の当座貸越サービス
当座貸越とは、銀行の総合口座に紐づいた定期預金を担保に、普通預金の残高が不足した際に自動で融資される機能のことです。
当座貸越サービスを利用する方法は、通帳やキャッシュカードを使って、ATMからお金を引き出すだけです。
事前の手続きも不要なため、最短即日で5,000円を借りたい場合にも重宝します。
さらに、銀行の当座貸越サービスは、ほかの借入方法に比べて金利が低めな点もメリットです。
| 審査なしの借入方法 | 目安金利 |
|---|---|
| 銀行の当座貸越サービス | 年1.0~2.0%程度 |
| 生命保険の契約者貸付 | 年2.0~7.0%程度 |
| 金融機関のローン | 年5.0~18.0%程度 |
ただし、当座貸越サービスを利用するには定期預金残高が必要となります。
定期預金を解約した人や、定期預金をしていない人は利用できない点には注意が必要です。
⑤家族や友人に相談する
どうしても5,000円が必要な場合は、家族や友人に相談することも一案です。
正直に事情を話せば、その場で5,000円を借りられるケースもあるでしょう。
利息や返済期限も柔軟に設定できる可能性があるため、金銭的な負担も最小限に抑えられます。
ただし、お金を借りる際の言動によっては、相手が不信感を覚えるリスクもあります。
家族や友人に相談する際は、5,000円が必要な理由を具体的に説明するとともに、いつまでに返済できるかを明確に伝えることが大切です。
なお、口約束だけでは貸し借りの事実が曖昧になり、トラブルにつながることもあるため、少額の借入であっても必ず借用書を交わしましょう。
借りる以外で5,000円を用意する方法
借入以外にも、最短即日で5,000円を用意する方法はあります。
返済や利息が発生しないため、借入よりも負担を抑えられる点がメリットです。
①買取業者で不要品を売却する
使っていない不要品がある場合は、買取業者に売却することで5,000円を用意できる可能性があります。
急ぎの場合は、最寄りの買取専門店に持ち込むと良いでしょう。
その場で査定してもらったあと、すぐにお金を受け取れるため、最短即日5,000円を用意できます。
|
買取専門店の例 |
- ブックオフ
- ハードオフ
- コメ兵
- 大黒屋など
より高値で売却したければ、汚れを落として清潔な状態で持ち込むことや、保証書・ケースなどの付属品をそろえることも大切です。
近くに店舗がない場合や、来店する時間を作れない人は、出張買取を依頼することも選択肢となります。
また、メルカリなどのフリマアプリで売却することも一案です。
フリマアプリの場合、出品時期や品物によっては、買取専門店より高値で売れる場合もあります。
ただし、売れるタイミングが読めないうえ、売上金を現金化するには1〜2営業日程度かかるため、今すぐ5,000円が必要な場合は買取専門店を利用しましょう。
②単発バイトで稼ぐ
単発バイトとは、1日単位で数時間から働ける仕事のことです。
仮に時給1,200円だと仮定した場合、5時間働けば5,000円以上を稼げます。
即日払い対応のバイトなら働いた日に報酬を受け取れるため、即日5,000円を工面することも可能です。
たとえば、「タイミー」や「シェアフル」などのスキマバイトアプリなら1時間から働ける仕事も掲載されているため、本業が忙しい人も取り組みやすいでしょう。
ただし、報酬の受け取りタイミングは勤務先によって異なります。
即日払いと記載されていても実際の入金が翌日以降になるケースもあるため、応募前に必ず確認しましょう。
③ポイントサイトで換金する
ポイ活サイトで貯めたポイントを現金化する方法もあります。
たとえば「モッピー」や「ハピタス」などのポイントサイトを使えば、貯めたポイントを銀行口座へ振込したり、電子マネーに交換したりすることが可能です。
これからポイ活を始める場合でも、クレジットカードの新規発行や証券口座の開設といった案件をこなせば、一度に数千円〜1万円相当のポイントを獲得できるケースもあります。
ただし、一般的に案件対応からポイントが付与されるまで数週間~1カ月ほどかかります。
また、すでにある程度のポイントを貯めている人でも、現金化の申請から入金まで数日〜1週間程度かかるため、今すぐ5,000円が必要な人には向いていません。
即日5,000円を工面したい場合は、ほかの方法を検討しましょう。
④後払いアプリを利用する
買い物などで5,000円が必要な場合は、「バンドルカード」や「Kyash」といった後払いアプリも選択肢となります。
後払いアプリとは、スマートフォンで即時にバーチャルカードを発行したあと、各種支払いを翌月以降に先延ばしにできるサービスです。
利用できるのは原則としてWEB上のお店に限られますが、現金を所有していないときでも買い物ができるため、どうしても欲しい商品があるときに役立ちます。
利用に際して審査はおこなわれるものの、基本的に信用情報は確認されないため、金融機関の審査に通らない人も利用できる可能性があります。
信用情報ただし、後払いアプリはあくまで支払いを先送りにするサービスです。
現金を用意できない点には注意が必要です。
また、返済日までに支払いできないと信用情報に異動情報が登録され、今後クレジットカードやローンの審査に通らない可能性もあります。
即日5,000円を借りるならカードローンも選択肢
ここまで、審査なしで5,000円を用意する方法を紹介しましたが、いずれも「品物を持っている」「時間に余裕がある」などの条件達成が必要です。
どの方法も利用できない人は、金融機関のカードローンが選択肢となります。
具体的に、消費者金融や一部銀行のカードローンであれば、最短即日5,000円を借りられます。
消費者金融のカードローン
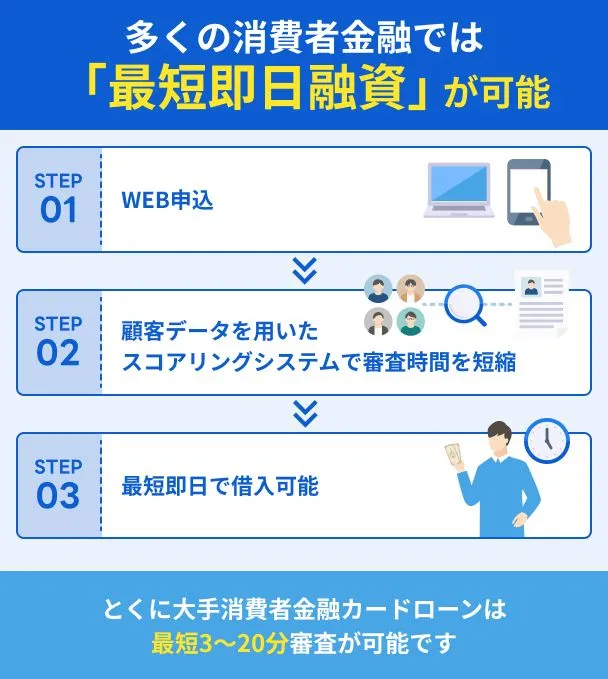
消費者金融のカードローンは、審査スピードの早さが最大の特徴です。
プロミスやアコム、アイフルなどの大手消費者金融であれば、最短3〜20分で審査が完了するため、土日祝日でも最短即日融資を受けられます。
消費者金融の上限金利は比較的高めに設定されていますが、はじめて利用する人を対象に無利息期間が設けられているケースも少なくありません。
無利息期間無利息期間内に完済すれば実質利息0円で借入できるため、ほかの金融機関で借りるよりも返済負担を抑えられます。
なお、消費者金融のカードローンで借入するには審査を通過しなければなりませんが、申込条件として定められているのは「年齢」と「安定した収入」のみです。
具体的に、職種や雇用形態に関係なく毎月数千円~1万円程度の収入があれば審査を通過できる可能性があるため、アルバイトやパート、学生も利用できます。
さらに、審査では原則として電話による在籍確認はおこなわれないので、家族や勤務先に借入が知られる心配もありません。
在籍確認WEB完結で申込すれば郵送物なしで利用できるなど、周囲に知られないための配慮も手厚いので、こっそりお金を借りたい人も安心です。
|
消費者金融カードローンの特徴 |
- 曜日を問わず最短3~20分で借入可能
- 無利息期間を活用できるケースがある
- 原則として電話による在籍確認なし
- WEB完結で申込すれば郵送物なし
一部の銀行カードローン
一部の銀行カードローンも、最短即日融資が可能です。
銀行カードローンは、消費者金融に比べて上限金利が低めに設定されており、返済期間が長引く場合でも利息を抑えやすくなっています。

| 金融機関 | 上限金利(目安) |
|---|---|
| 銀行カードローン | 年14.5%程度 |
| 消費者金融 | 年18.0%程度 |
また、WEB完結で申込できる銀行カードローンも多いため、日中に銀行の窓口へ来店する時間を作れない人も利用しやすいでしょう。
なかには口座開設不要で利用できる銀行カードローンもあるため、今以上に銀行口座やカードを増やしたくない人も選択肢となります。
一部の銀行カードローンでは、配偶者に安定した収入があれば専業主婦(夫)も申込が可能です。
ただし、銀行カードローンは自社と保証会社の2社で審査をおこなっているため、消費者金融より審査に時間がかかる傾向にあります。
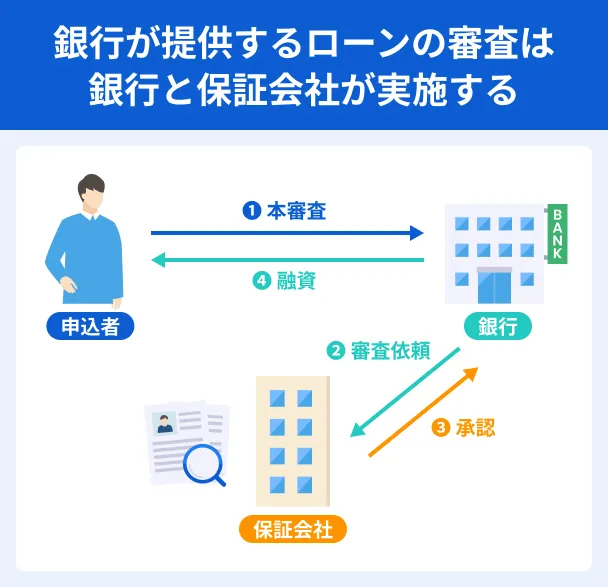
申込日時や混雑状況によっては審査に数日~1週間程度かかることもあるため、急ぎの場合は消費者金融のカードローンを検討しましょう。
|
銀行カードローンの特徴 |
- 上限金利は年14.5%程度と低め
- WEB完結で申込可能
- 一部に限り、専業主婦も申込可能
カードローンが多くの人に選ばれる理由
カードローンを利用するには審査に通過する必要があるものの、特別厳しいとは限りません。
申込条件として設定されているのは、原則として「年齢要件」と「安定収入」のみであり、職種や雇用形態に関係なく幅広い人が利用できます。
理由1|安定収入があれば申込が可能
カードローンの審査では高額な年収よりも、毎月安定した収入を得ているかどうかが重要視されます。
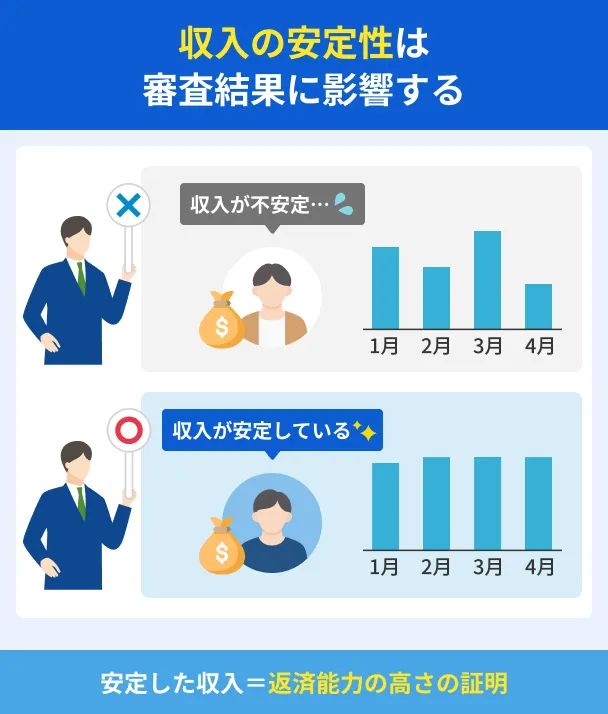
安定収入といっても正社員である必要はなく、パートやアルバイト、派遣社員であっても毎月一定額以上の収入を得ていれば申込できます。
審査に通過できる具体的な年収は公表されていないものの、カードローンで借りられる金額は総量規制によって年収の3分の1までに制限されていま
審査に不安がある場合は、各社公式サイトに設けられている「お借入診断」を使って、借入できる可能性があるかどうかを確認すると良いでしょう。
理由2|原則として電話による在籍確認なし
なかには、「勤務先に電話がかかってきて、カードローンに申込したことが知られてしまうのではないか」と心配している人もいるでしょう。
しかし、多くの金融機関では、原則として電話による在籍確認はおこなっていません。
在籍確認を電話でおこなう代わりに、申込者の申告内容や提出書類、信用情報などから融資可否を判断しているためです。
事実、大手消費者金融のアコムの場合、電話による勤務先への在籍確認100%なしで審査が完了しています。
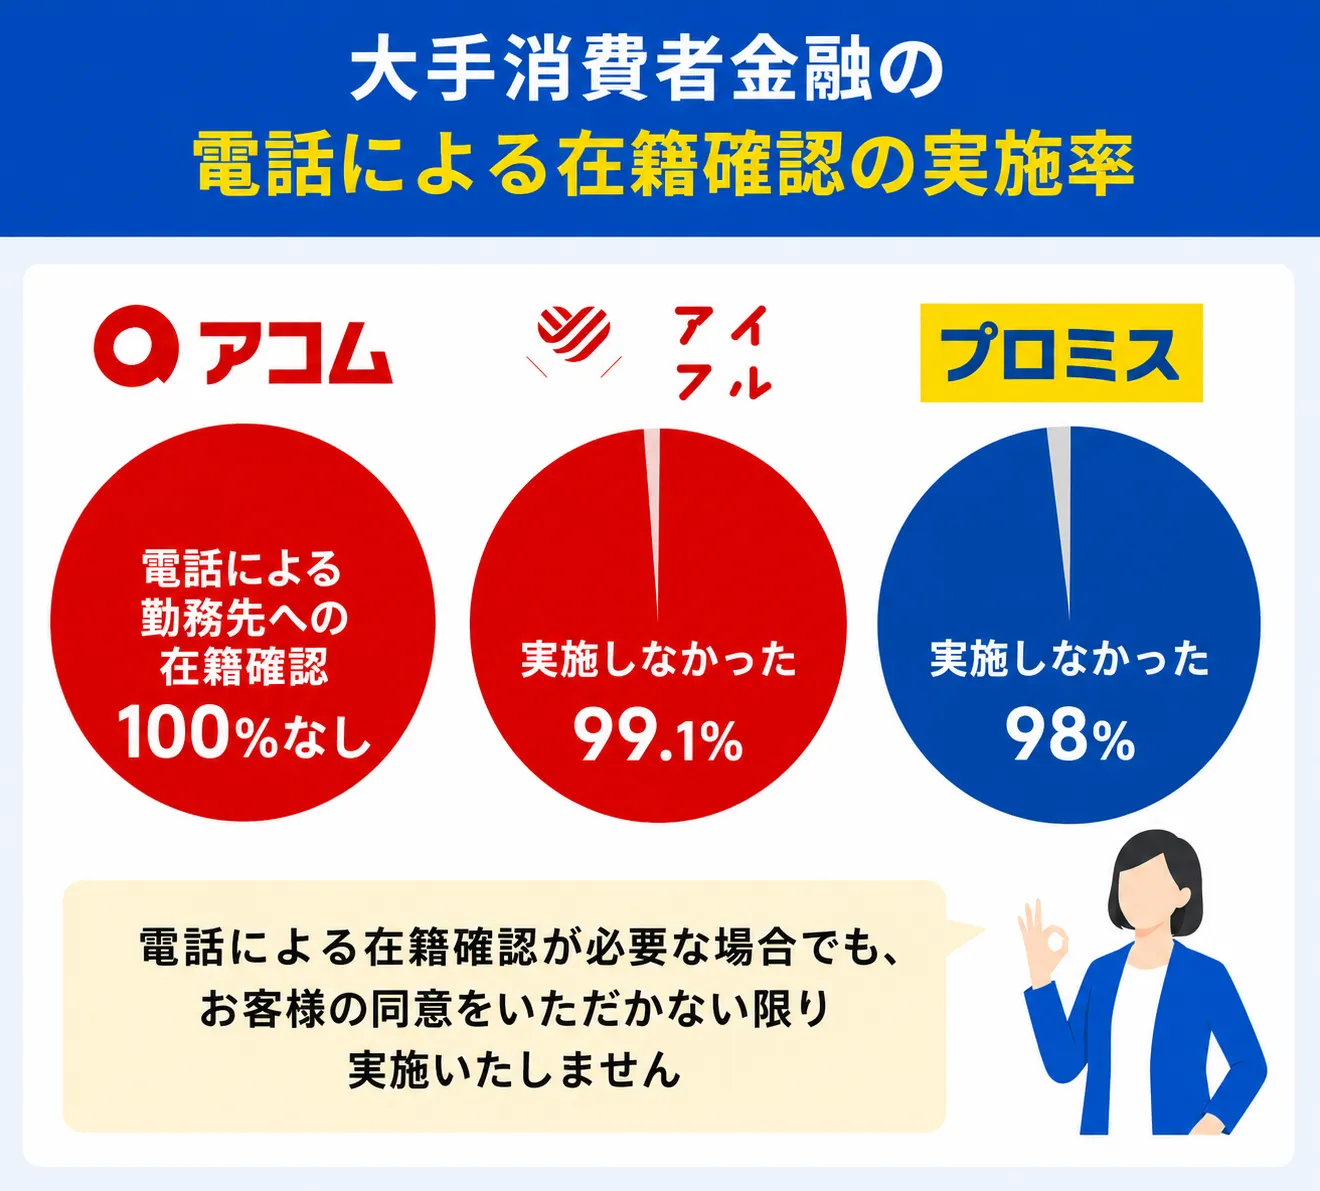
審査結果によっては、電話による在籍確認を回避できない場合もあります。
しかし、その際は事前に知らせてもらえるので、無断で勤務先に電話がかかってくることはありません。
ただし、在籍確認の対応は金融機関によって異なるので、事前に確認したうえで申込しましょう。
理由3|必要書類は原則として本人確認書類のみ
5,000円という少額を借りる場合、原則として収入証明書の提出は不要です。
運転免許証やマイナンバーカードなどの本人確認書類が1点あれば申込できます。
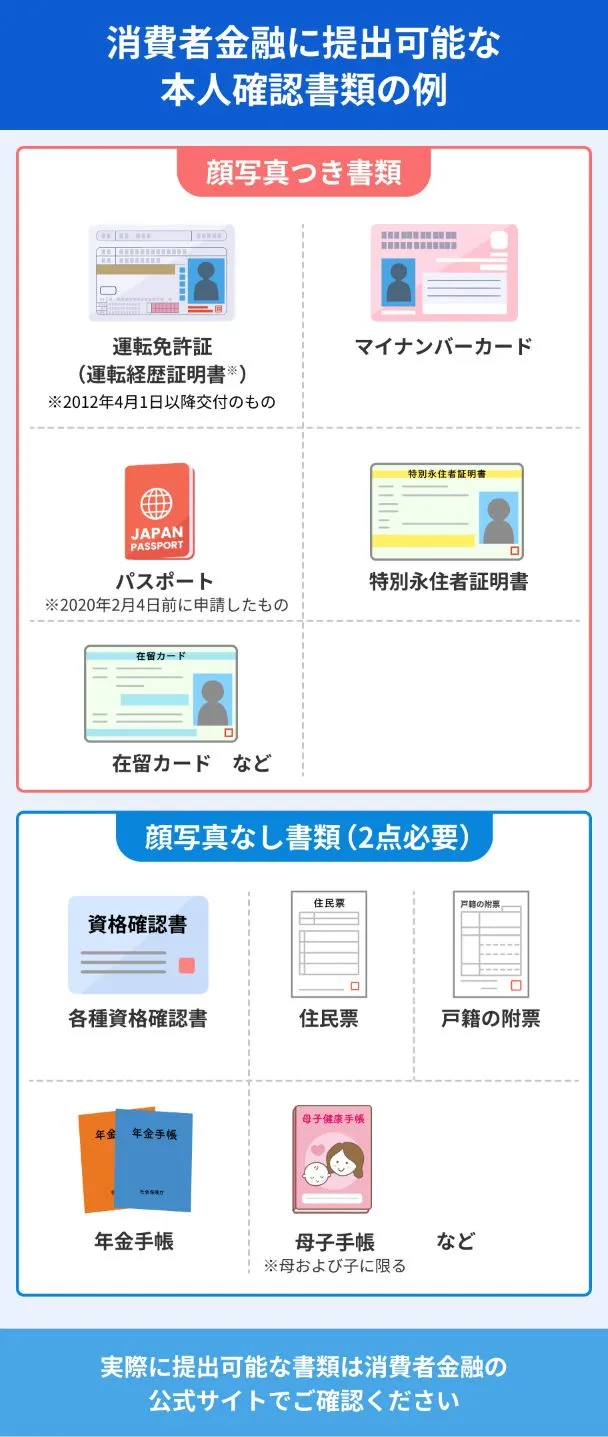
収入証明書が必要になるのは、借入希望額が50万円を超える場合や、他社借入を含めた借入総額が100万円を超える場合に限られます。
出典: 3「収入を証明する書類」の提出が必要な場合があります|日本貸金業協会個人が借入れをしようとする場合において、①ある貸金業者から50万円を超えて借入れる場合、②他の貸金業者から借入れている分も合わせて合計100万円を超えて借入れる場合、のどちらかに当てはまると、「収入を証明する書類」の提出が必要です。
5,000円の借入であれば、手元に本人確認書類さえあれば申込できるため、急きょお金が必要になったときでも手続きしやすいでしょう。
理由4|審査時間は最短即日
カードローンの審査時間は最短即日と、スピーディーに借入できる点もポイントです。
特に消費者金融のカードローンは審査スピードが早く、曜日を問わず最短3~20分で審査が完了します。
毎日21:00まで審査をおこなっているため、平日の遅い時間や土日祝日に申込した場合でも、最短即日融資を受けることが可能です。
銀行カードローンは消費者金融に比べて審査に時間がかかりやすいものの、一部では最短即日融資に対応しています。
ただし、実際の審査時間は申込時期や混雑状況によっても大きく異なります。
カードローンの審査は申込順におこなわれるため、急ぎの場合はなるべく午前中に申込を済ませましょう。
最短即日融資に対応しているカードローン
今すぐ5,000円を用意したい場合は、最短即日融資に対応しているカードローンを選びましょう。
それぞれ上限金利や無利息期間の有無、在籍確認の対応方法などが異なるため、自分の状況に合ったカードローンを選ぶことが大切です。
プロミス|最短3分での融資も可能
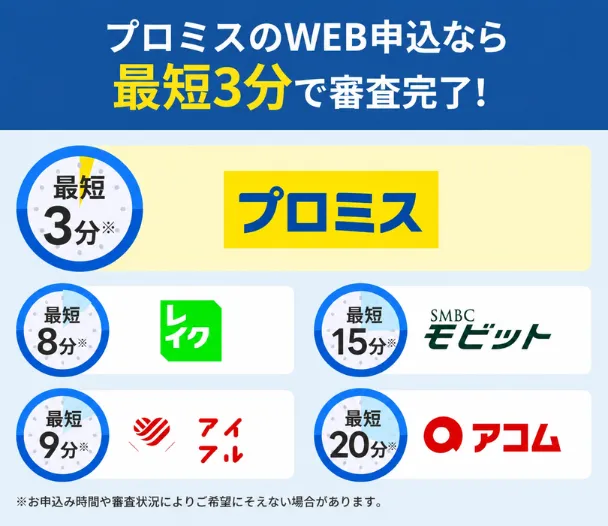
プロミスは、WEB申込をすれば最短3分で融資を受けられる可能性があります。
審査スピードが早い理由は、すべての手続きがWEB上で完結するためです。
また、申込時に入力する内容は以下の6つのみとシンプルなため、時間をかけることなく申込できます。
|
WEB申込時に入力する内容 |
- 氏名
- 生年月日
- 性別
- メールアドレス
- パスワード
- 携帯電話番号
さらに、はじめて契約する人が書面の受取方法を「WEB明細」とした場合、初回借入日の翌日から30日間の無利息期間が適用されます。
実際にお金を借りた日の翌日から30日間利息0円となるため、後日借入した場合でも無利息期間を最大限に活用できることもメリットです。
 最短3分で融資可能!


レイク|最大365日利息0円
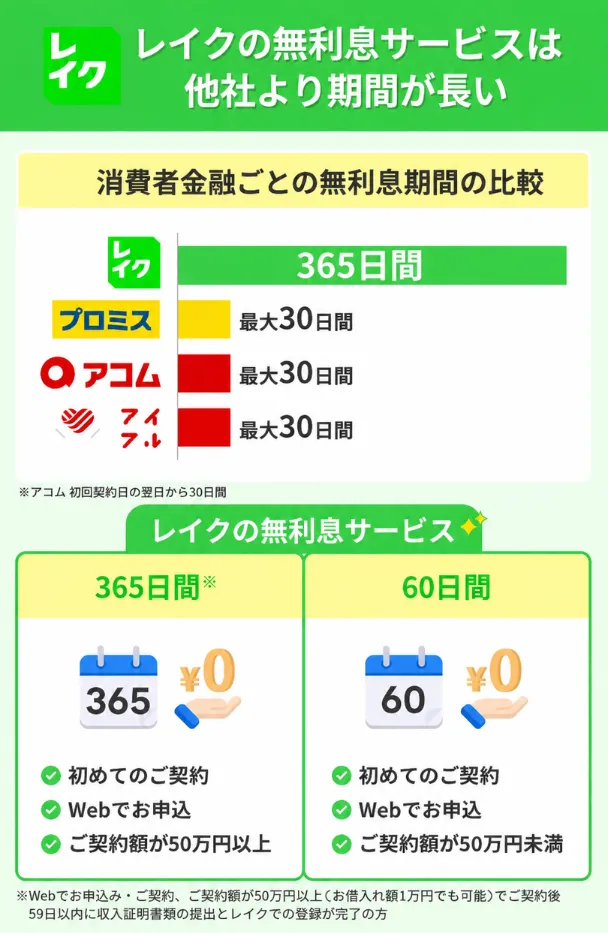
お金を借りるうえで利息額の軽減を重視する人は、最大365日間の無利息期間を活用できるレイクを検討しましょう。
レイクではじめて契約する人は、申込方法や利用限度額などに応じて、以下いずれかの無利息期間を利用できます。
| 365日間無利息 | 60日間無利息 | |
|---|---|---|
| 適用開始日 | 初回契約日の翌日から | 初回契約日の翌日から |
| 条件 | ・レイクではじめて契約する人 ・Webで申込し契約した人 ・契約額が50万円以上の人(お借入れ額1万円でも可能) ・契約後59日以内に収入証明書類を提出し、登録が完了した人 |
・レイクではじめて契約する人 ・Web申込をした人 ・契約額が50万円未満 |
たとえば、無利息期間内に完済すれば、実質利息0円での借入が可能です。
短期間に完済できない場合でも一定期間は利息が発生しないため、返済負担の軽減につながります。
ただし、365日間無利息を利用するためにはWeb上で申込・契約手続きをするとともに、期日までに収入証明書類を提出する必要がある点には注意が必要です。
最大365日間無利息!
アコム|20代から多く選ばれている
アコムは「はじめてのアコム」と呼ばれるように、はじめてお金を借りる人から多く選ばれているカードローンです。
特に若い世代からの人気が高く、新規契約者の半数以上が20代となっています。
| 年代 | 割合 |
|---|---|
| 〜29歳 | 55.3% |
| 30〜39歳 | 17.3% |
| 40〜49歳 | 12.3% |
| 50〜59歳 | 9.6% |
| 60歳以上 | 5.5% |
若い世代から多く選ばれている理由は、「はじめての人は30日間利息0円」「電話による勤務先への在籍確認100%なし」といったサービスが充実しているためです。
また、「24時間フリーコールで相談可能」「申込時の画面共有サポート」など、はじめて利用する人でも手続きしやすい環境が整えられています。
はじめての借入で不安があるなら、三菱UFJフィナンシャル・グループのアコムを検討してはいかがでしょうか。
はじめての人でも使いやすい!
三菱UFJ銀行カードローン|土日祝日も審査対応
銀行カードローンは審査の一部を保証会社に委託している関係上、借入まで時間がかかりやすい傾向にあります。
しかし、三菱UFJ銀行では毎日カードローン審査をおこなっているため、平日だけでなく、土日祝日も最短当日中に融資を受けることが可能です。
審査通過後は三菱UFJ銀行アプリで手続きするか、最寄りの支店でローンカードを受け取れば、最短当日中に5,000円を借りられます。
| 普通預金口座 | 借入方法 |
|---|---|
| 開設済み | ・振込融資 ・提携ATMなどで借入 |
| 未開設 | ・提携ATMなどで借入 |
土日祝日も審査対応!
auじぶん銀行カードローン|年0.5%金利優遇
auじぶん銀行カードローンは、au IDを持っている人なら最大年0.5%の金利優遇を受けられることが特徴です。
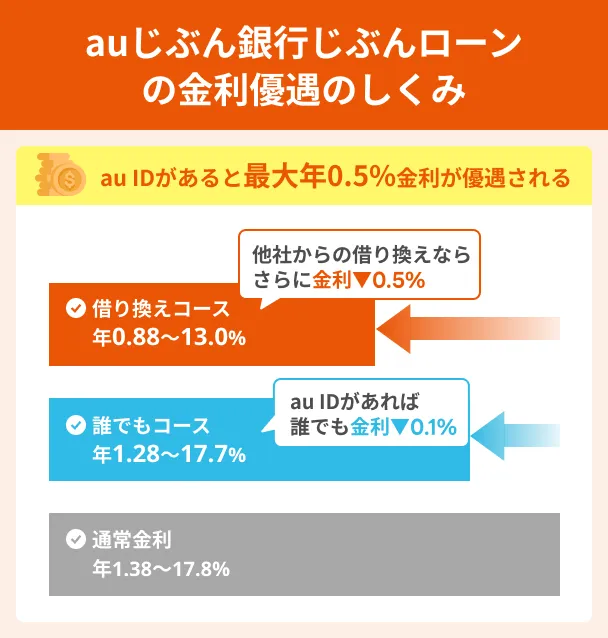
さらに、auじぶん銀行カードローンは、カードローンの契約に際して普通預金口座の開設は不要です。
毎月の返済は1,000円※から可能なため、返済負担を抑えたい人も検討できるでしょう。
※実際の返済額は借入残高によって異なります
最大で年0.5%金利優遇!
5,000円を借りたときの利息
金融機関からお金を借りたあとは、元金に加えて利息を返済する必要があります。
借入額が5,000円と少額であれば利息の負担は小さく、早めに完済すればほとんど気にならない水準です。
一方、利息は毎日発生するため、返済期間が長引くほど利息の負担も大きくなります。
返済負担を抑えたければ、1日でも早く完済することが大切です。
利息の計算式とシミュレーション
5,000円を借りた場合の利息は、適用される金利によって異なります。
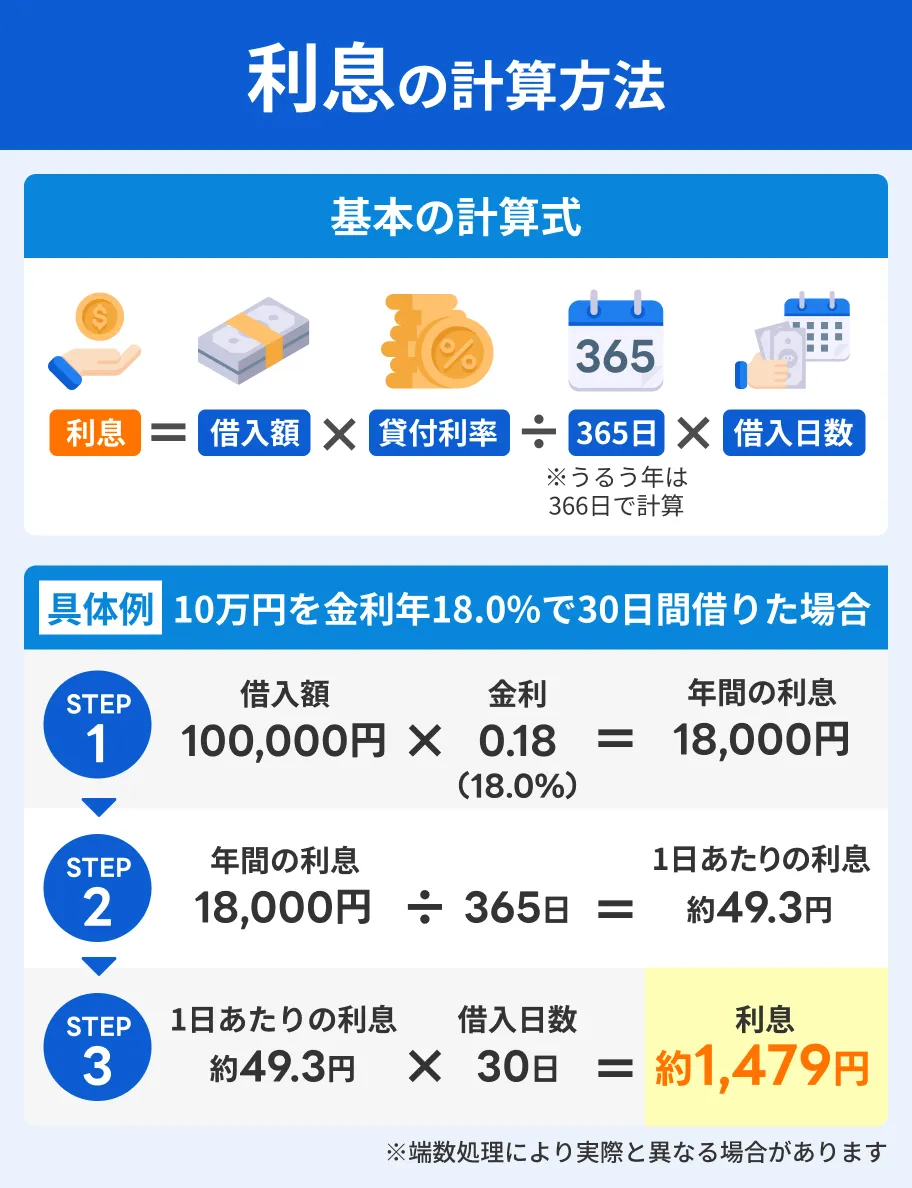
利息制限法によって定められている上限金利は、借入額に応じて以下のとおりに定められています。
利息制限法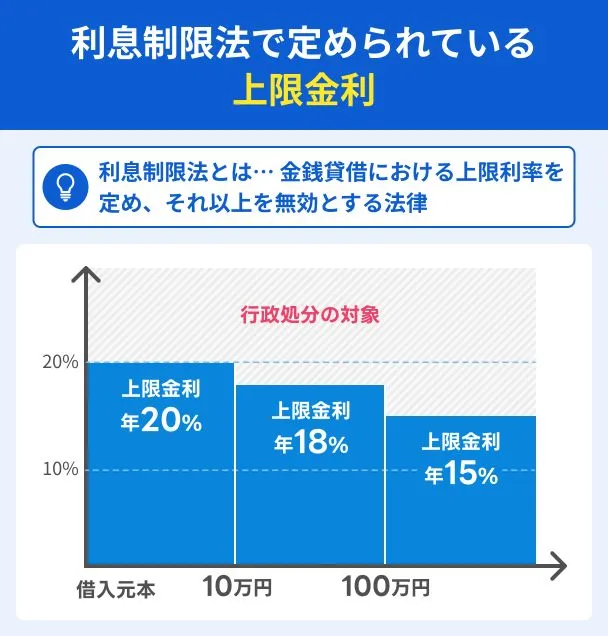
5,000円を借りる場合、上限金利は年20.0%ですが、実際に適用される金利は金融機関によって異なります。
たとえば年14.5%、年18.0%、年20.0%の金利で5,000円を借りた場合の利息額は以下のとおりです。
| 返済期間 | 年14.5% | 年18.0% | 年20.0% |
|---|---|---|---|
| 1日 | 2円 | 2円 | 3円 |
| 30日 | 60円 | 74円 | 82円 |
| 60日 | 119円 | 148円 | 164円 |
| 90日 | 179円 | 222円 | 247円 |
| 180日 | 358円 | 444円 | 493円 |
| 1年 | 725円 | 900円 | 1,000円 |
早く完済するほど利息を抑えられる
利息を抑えたければ、お金に余裕があるときに追加返済をすることが大切です。
追加返済(随時返済・繰り上げ返済)利息は日割りで計算されるため、完済が早いほど利息の総額を抑えられます。
たとえば、給料日まで2週間待ってから返済するより、手元に現金が用意できた時点ですぐに返済したほうが、その分だけ利息を減らせます。
最低返済額のみを毎月払い続けるリボルビング払いは、返済期間が長引くほど利息の総額が膨らむため注意が必要です。
5,000円程度の少額であれば、給料日などのタイミングで一括返済することを前提に利用するのが賢明です。
無利息期間を活用すれば実質利息0円も可能
消費者金融のカードローンは多くの場合、はじめて利用する人を対象に無利息期間を設けています。
無利息期間内に全額返済すれば、実質利息0円での借入も可能です。
ただし、無利息期間の開始日、および無利息となる期間は金融機関によって異なります。
| 消費者金融 | 無利息期間 | 開始日 |
|---|---|---|
| プロミス※ | 最大30日間 | 初回借入日の翌日から |
| レイク | 最大365日間 | 初回契約日の翌日から |
| アコム | 最大30日間 | 初回契約日の翌日から |
※メールアドレスとWEB明細の登録が必要です。
プロミスの場合、契約から数日が経ってからお金を借りても無利息期間を最大限に活用できます。
一方、レイクやアコムは初回契約日の翌日から無利息期間となるため、契約後なるべく早く借入することが大切です。
5,000円を借りるのに向いている方法
「年収が低い」「信用情報に問題がある」などの理由で、審査に不安を抱えている人もいるでしょう。
5,000円を借りる方法は多くありますが、それぞれ利用できる対象者が異なります。
審査に不安がある人ほど、自分の状況に合った借入方法を事前に確認しておきましょう。
学生はカードローンや学生ローンが選択肢
高校生を除く18歳以上の学生は、アルバイトなどで収入を得ていれば消費者金融のカードローンや学生ローンを検討できます。
たとえば、消費者金融のプロミスは18歳以上の学生も申込が可能で、親の同意なく契約できます。
また、「アミーゴ」や「カレッヂ」といった学生ローンを利用することも一案です。
学生ローンとは、大学生や専門学生など学生の利用を前提としたローンであり、原則として学生証と身分証明書があれば申込できます。
返済は毎月1回、利息以上を支払えば良い元金返済自由設定方式を採用しているケースが多いため、お財布事情に合わせて返済額を調整しやすいこともメリットです。
ただし学生の場合、正社員などに比べて審査がやや厳しくなる傾向にあります。
5,000円であれば大きな影響はないものの、利用限度額は低めに設定されやすいことを念頭に置きましょう。
専業主婦は配偶者貸付を利用できる
本人に収入がない専業主婦の場合、配偶者貸付を利用できます。
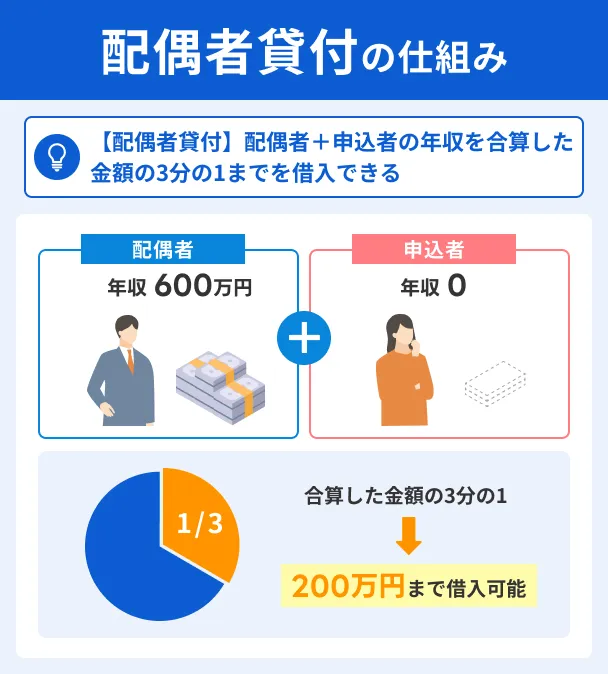
配偶者貸付とは、配偶者と本人の合算した年収の3分の1までを借りられる制度のことです。
たとえば、配偶者の年収が600万円の場合、専業主婦でも最大200万円まで借りられます。
配偶者貸付をおこなっている代表的な金融機関は「ベルーナノーティス」です。
ベルーナノーティスは利用者の69%が女性であるうえ、女性専用ダイヤルも設けられているなど、女性が利用しやすい環境が整えられています。
ただし、配偶者貸付を利用する際は配偶者の同意が必要です。
どうしても家族に内緒でお金を借りたければ、以下の銀行カードローンを検討しましょう。
|
専業主婦が利用できる銀行カードローン |
- セブン銀行カードローン
- イオン銀行カードローン
- PayPay銀行カードローンなど
専業主婦であっても自分の名義で契約できるため、審査の際に配偶者の勤務先に電話がかかってきたり、同意を求められたりすることはありません。
無職は公的融資制度を利用する
金融機関でお金を借りるには「安定した収入」が必要となるため、基本的に無職は利用できません。
「失業中で生活費が足りない」「生活再建にお金が必要」といった場合は、公的融資制度の利用を検討しましょう。
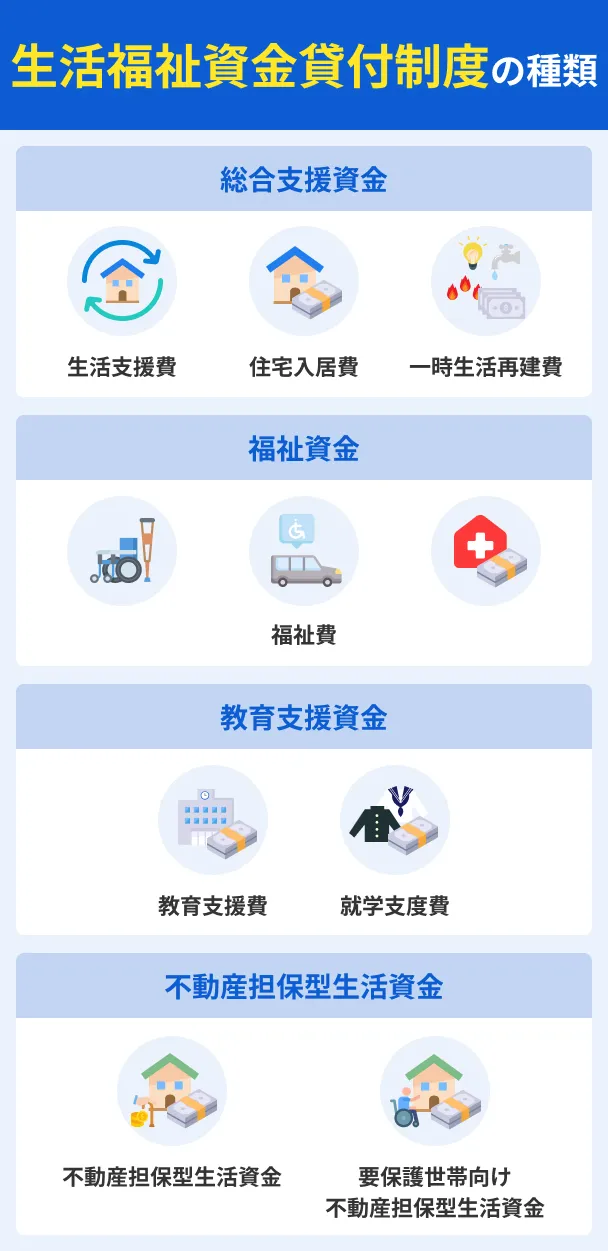
たとえば、社会福祉協議会では生活が困窮する人を対象とした生活福祉資金貸付制度を設けており、生活に必要なお金を借りられます。
生活福祉資金貸付制度 |
生活福祉資金貸付制度の対象者 |
- 住民税非課税、もしくは同等の世帯
- 65歳以上の高齢者が属する世帯
- 障がい者が属する世帯
連帯保証人を立てられる場合は無利子、立てられない場合は年1.5%と、金融機関より低金利であることも魅力です。
また、お金を借りて終了ではなく、就労支援や家計改善など生活再建に向けた必要な支援も受けられます。
まずは、最寄りの社会福祉協議会、もしくは市役所や役所の福祉担当窓口で相談してみましょう。
信用情報に不安があるなら中小消費者金融を検討
過去に滞納や債務整理をおこない、信用情報に問題がある場合は、中小消費者金融を検討しましょう。
中小消費者金融では独自基準で審査をおこなっているため、大手や銀行カードローンの審査に落ちた人も利用できる可能性があります。
具体的に、審査では現在の年収や借入状況が重視されます。
出典: フクホー現時点で返済能力があるかどうかの加点方式を採用しております。
たとえ信用情報に異動情報が登録されていても、「完済が見込める」と判断された場合は借入できる可能性があります。
異動・異動情報まずは各社公式サイトに設けられている「お借入診断」で、自分が審査を通過できる可能性があるかどうかを確認すると良いでしょう。
なお、すでに信用情報から異動情報が抹消されている可能性もあります。
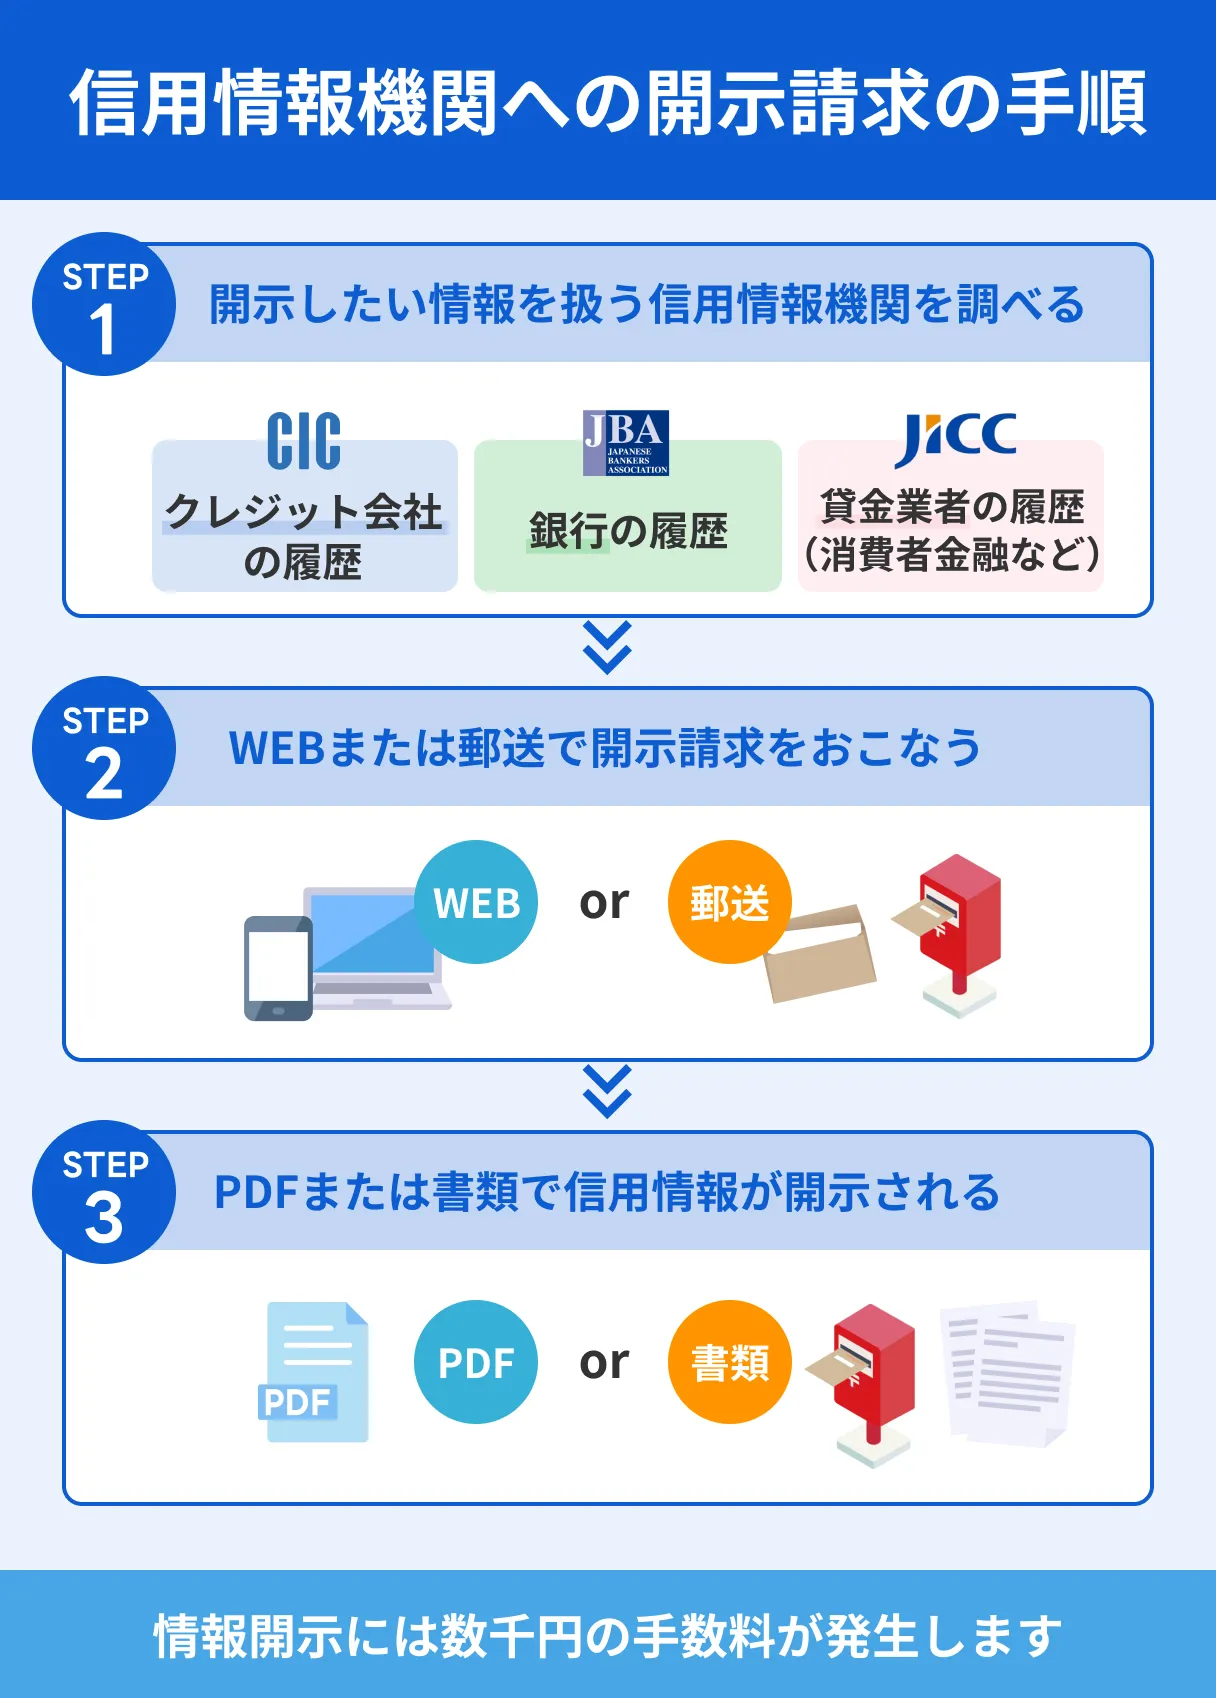
開示請求の結果、信用情報に問題がない場合は大手消費者金融や銀行カードローンに申込することも一案です。
5,000円を借りるときの注意点
どうしても5,000円が必要な状況でも、違法業者の利用や規約に反することは避けましょう。
一時的にお金を工面できたとしても、より深刻な状況に追い込まれるリスクがあるためです。
また、借入額は必要最低限に留めるとともに、計画的に利用することも大切です。
違法業者やSNSの個人間融資は利用しない
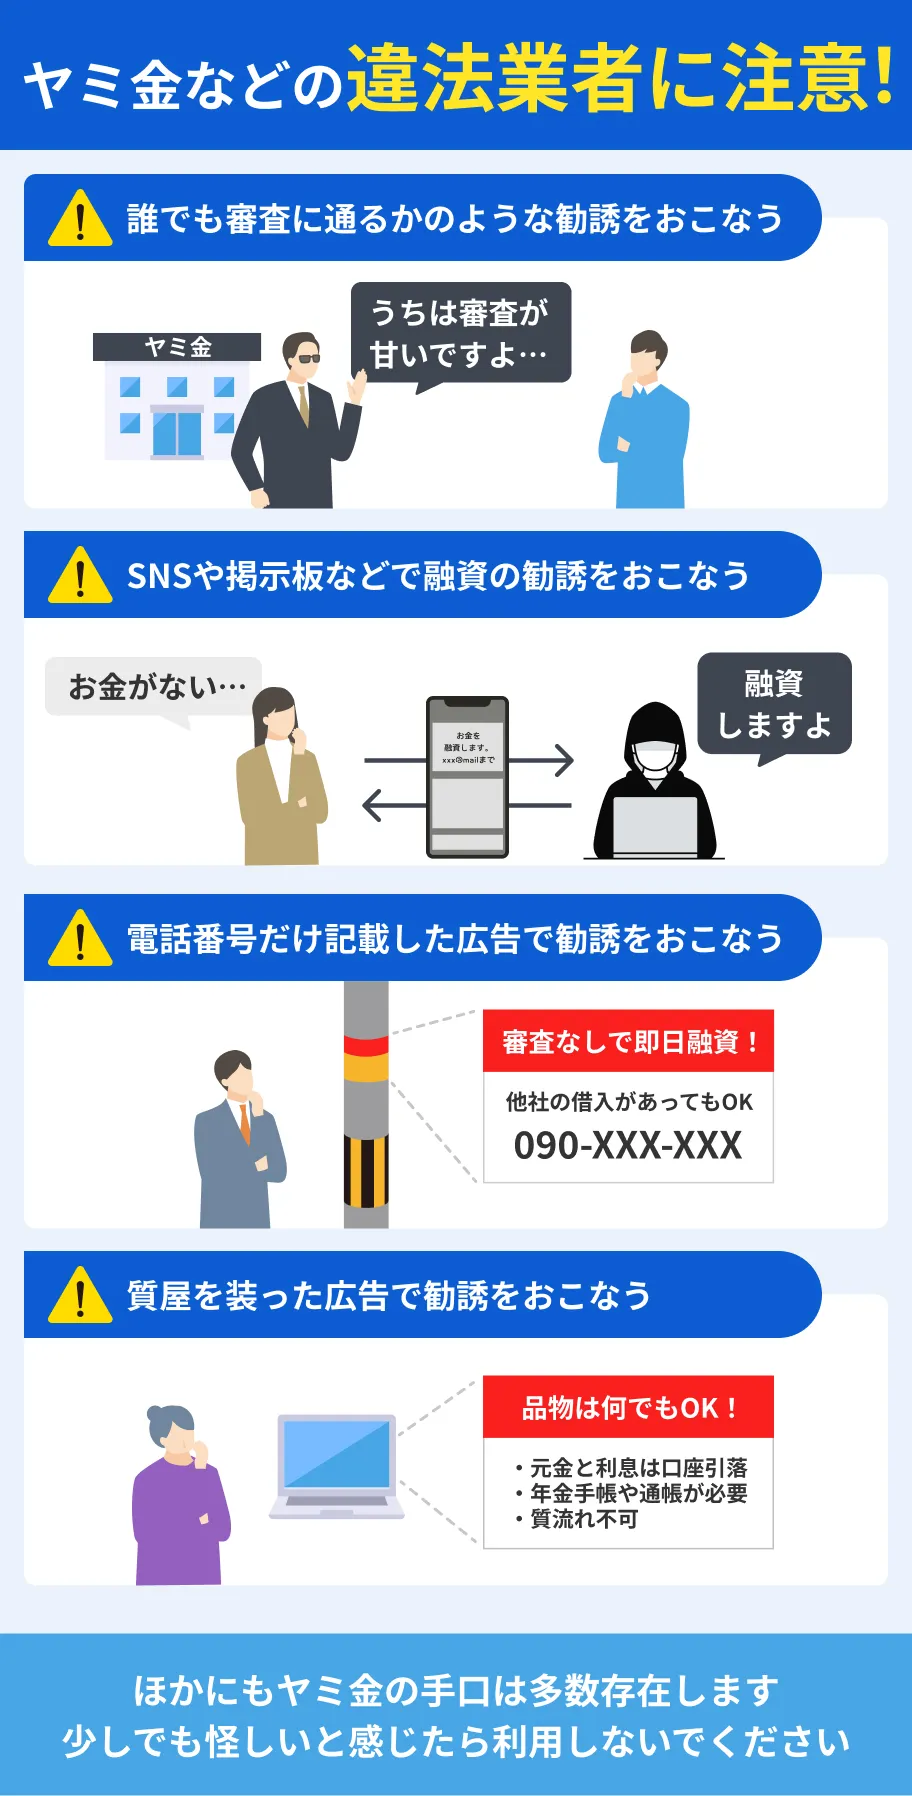
違法業者とは、貸金業の登録をせずに個人へ融資をおこなっている業者のことです。
違法業者からお金を借りた場合、以下のようなトラブルに巻き込まれるリスクがあります。
 |
違法業者によるトラブルの例 |
- 年20.0%以上の法外な利息の請求
- 乱暴・執拗な取立て
- 勤務先や自宅への訪問など
違法業者は「審査なし」「ブラックでも借りられる」など、金融機関で借入できない人にとって魅力的な言葉を謳っていることが特徴です。
しかし、誰でも容易に借りられる旨を強調することは、法律によって禁止されています。
出典: 貸金業法|e-Gov法令検索第十六条 貸金業者は、その貸金業の業務に関して広告又は勧誘をするときは、貸付けの利率その他の貸付けの条件について、著しく事実に相違する表示若しくは説明をし、又は実際のものよりも著しく有利であると人を誤認させるような表示若しくは説明をしてはならない。
また、近年ではXやInstagramなどのSNSを通じて、見知らぬ個人同士がお金を貸し借りする個人間融資も多く見られます。
実態は違法業者が個人を装っているケースが多く、金融庁も注意を促しています。
出典: SNS等を利用した「個人間融資」にご注意ください!|金融庁個人間融資では、個人を装ったヤミ金融業者により違法な高金利での貸付けが行われるほか、個人情報が悪用されるなどして、更なる犯罪被害やトラブルに巻き込まれる危険性があります。
特に「#審査なし」「#即日融資」「#ブラックOK」などのハッシュタグがついた投稿は、違法業者による勧誘である可能性が高いため、安易に利用してはいけません。
やり取りを始めてしまうと、以下のようなトラブルに巻き込まれる危険性があります。
|
トラブルの例 |
- 個人情報の悪用・流出
- 性犯罪などの重大なトラブル
- 法外な利息や手数料の請求など
違法業者を利用すると金銭的にも精神的にも脅かされるため、絶対に利用は避けましょう。
金融庁の「登録貸金業者情報検索サービス」で登録の有無を確認すれば、違法業者かどうかを確認できます。
クレジットカードの現金化は規約違反
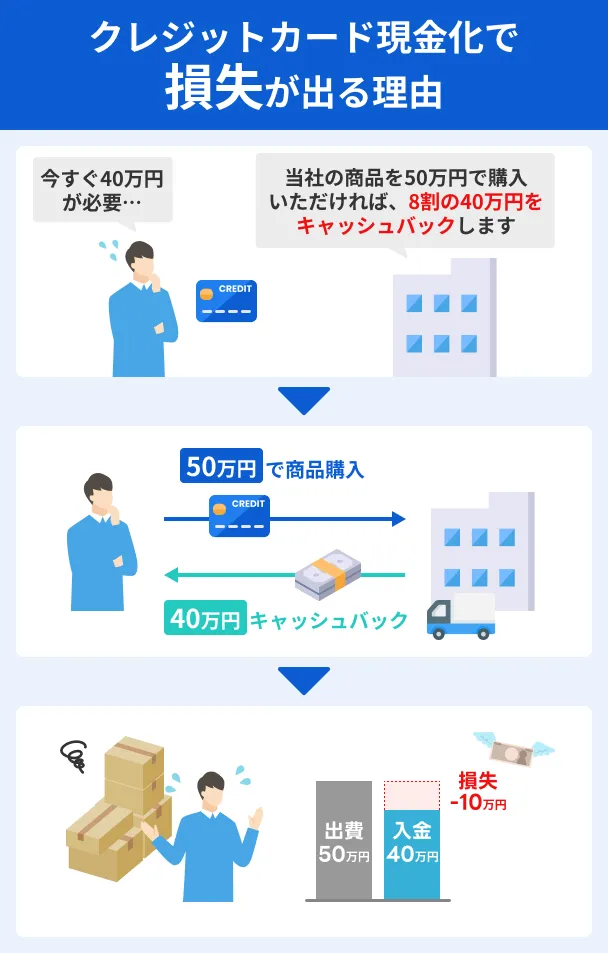
クレジットカードの現金化とは、クレジットカードのショッピング枠を利用して商品などを購入したあと、現金に換金することです。
これは法律違反とはならないものの、クレジットカードの会員規約によって禁止されています。
出典: 日本クレジット協会換金目的でカードを利用することは、「クレジットカード会員規約」に違反する行為で、カードの利用ができなくなったり、結局は自分の債務を増やすことになります。また、犯罪や思わぬトラブルに巻き込まれるケースもあります。
もしクレジットカードの現金化が発覚した場合、カードの強制解約や利用残高の一括返済を求められる可能性があります。
なかには現金化を請け負う業者もありますが、悪質なケースも多く、高額な手数料を請求されるトラブルも報告されています。
|
トラブルの例 |
- 法外な手数料を請求される
- 申込後に入金されない
- 個人情報を悪用されるなど
一時的に現金を入手できたとしても、クレジットカードを失うリスクを考えると、デメリットのほうが大きいと言えます。
必要以上の借入はしない
審査結果によっては5,000円以上を工面できることもありますが、必要以上の借入は禁物です。
毎月の返済額は借入額によって変わるので、必要以上の借入は家計を圧迫しかねません。
また必要以上の借入が続くと、借金が常態化するリスクもあります。
お金を借りる際は事前に返済計画を立てておき、いつまでにいくら返すかを明確にしておくことが大切です。
なお、途中で返済が難しくなった場合は、早めに金融機関へ相談しましょう。
場合によっては、返済日の変更や分割返済に応じてもらえる可能性があります。
よくある質問
まとめ
5,000円を審査なしで借りることは可能です。
また、「審査なし」にこだわらない場合は、カードローンも有力な選択肢となります。
特に消費者金融のカードローンは、曜日を問わず最短3~20分での融資も可能なため、急ぎの場合に重宝します。
借入に際して審査はおこなわれるものの、毎月数千円~1万円程度の収入を得ていれば、職種や雇用形態に関係なく申込が可能です。
お金を借りたあとは早めの返済を心掛けるとともに、必要以上の借入は避け、計画的に利用しましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可