絶対借りられる金融機関はある?審査なしの真相と選ばれているカードローン
【コンテンツの広告表記に関して】
>提携企業一覧
貸金業務取扱主任者・FP
2級FP技能士、証券外務員一種試験合格、貸金業務取扱主任者(登録番号:K250020096、合格番号:第F241000177号)。
大学を卒業後、証券外務員一種試験に合格。カードローン、FX、不動産、保険など、多くの金融領域における情報メディアの編集・監修に携わり、実績は計2,000本以上。ローン利用者へのインタビューなども多数実施し、専門知識と事実に基づいた信頼性の高い情報発信を心掛けている。
奥山 裕基
マネット編集担当/キャッシングガイド
FP資格を有し、カードローン・消費者金融および貸金業に関する豊富な知識を持つ編集者。関連法規(貸金業法・金融商品取引法等)の理解を深めつつ、多数のローン経験者へのインタビューや金融機関勤務経験者へのヒアリングをもとにリアルな情報収集を怠らず、自身も当サイトにおいて1,000本を超える記事を執筆。生活に欠かせない「お金」だからこそ最適な意思決定を支援したいという理念のもとに情報発信を行っている。
- 「絶対借りられる金融機関」は存在しない
- 借入できない場合でもヤミ金を利用してはいけない
- 利用者が多い大手消費者金融や中小消費者金融がある
お金を必要としている人のなかには、「絶対借りられるところを知りたい」「審査なしで融資を受けられる金融機関はないか」と考えている人もいるかもしれません。
しかし、正規の金融機関は審査をおこなったうえで融資するため、絶対に借りられる金融機関はありません。
ただし、多くの人に利用されている金融機関は存在します。
金融機関によっては最短即日融資に対応しているところもあり、急な出費にも迅速に対応できる可能性があります。

一方で、「審査なし」や「誰でも借りられる」などの勧誘をおこなっている業者には細心の注意が必要です。
本記事では、多くの人に利用されている大手消費者金融や、他社借入があっても借入できる可能性がある中小消費者金融を紹介します。
また、審査が不安な人が契約に至るためのポイントや、避けるべき行為もあわせて紹介します。
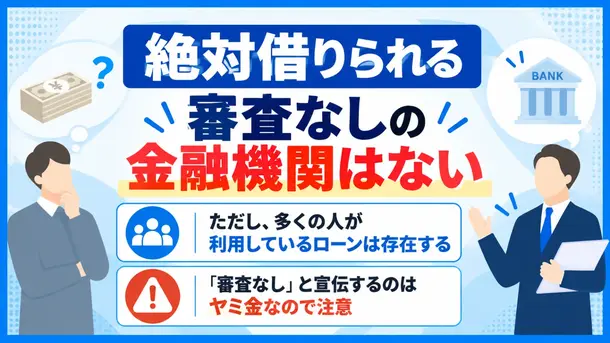
「絶対借りられる金融機関」はない
結論からお伝えすると、「絶対借りられる」「審査なしで貸してくれる」という正規の金融機関は存在しません。
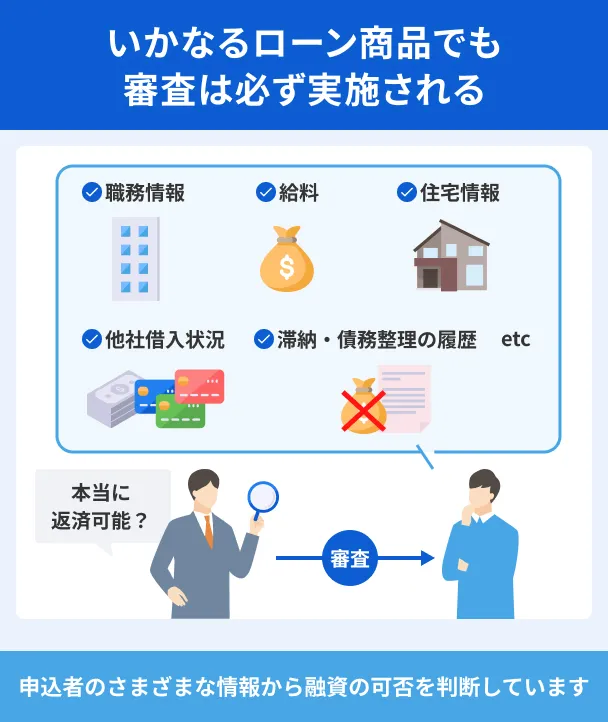
どのような金融機関であっても、融資の前には必ず審査がおこなわれます。
審査は、金融機関が貸倒れのリスクを抑えるとともに、利用者の過剰な借入を防ぐうえでも重要です。
 貸倒れ
また、「審査なし」の金融機関が存在しないのには、法律上の理由があります。
貸金業法により「審査なし」の融資は禁止されている
消費者金融などの貸金業者は、「貸金業法」という法律に基づいて運営しています。
貸金業者貸金業法第13条では、貸金業者に対して申込者の「返済能力の調査」をおこなうことが義務付けられています。
返済能力の調査とは、申込者の年収や勤務先、他社借入状況などを確認し、借りたお金を滞りなく返済できる人物かどうかを判断することです。
出典: e-Gov法令検索「貸金業法」(返済能力の調査)
第十三条 貸金業者は、貸付けの契約を締結しようとする場合には、顧客等の収入又は収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項を調査しなければならない。
もし貸金業者が審査をおこなわずに融資をした場合、行政処分や罰則の対象となります。
また、銀行カードローンにおいても「銀行法」などに基づき、過剰な融資を防ぐための審査体制が整えられています。
そのため、法を守って健全に営業している消費者金融や銀行である限り、審査なしで融資をおこなうことは不可能です。
「誰でも借りられる」を謳う業者はヤミ金の可能性が高い
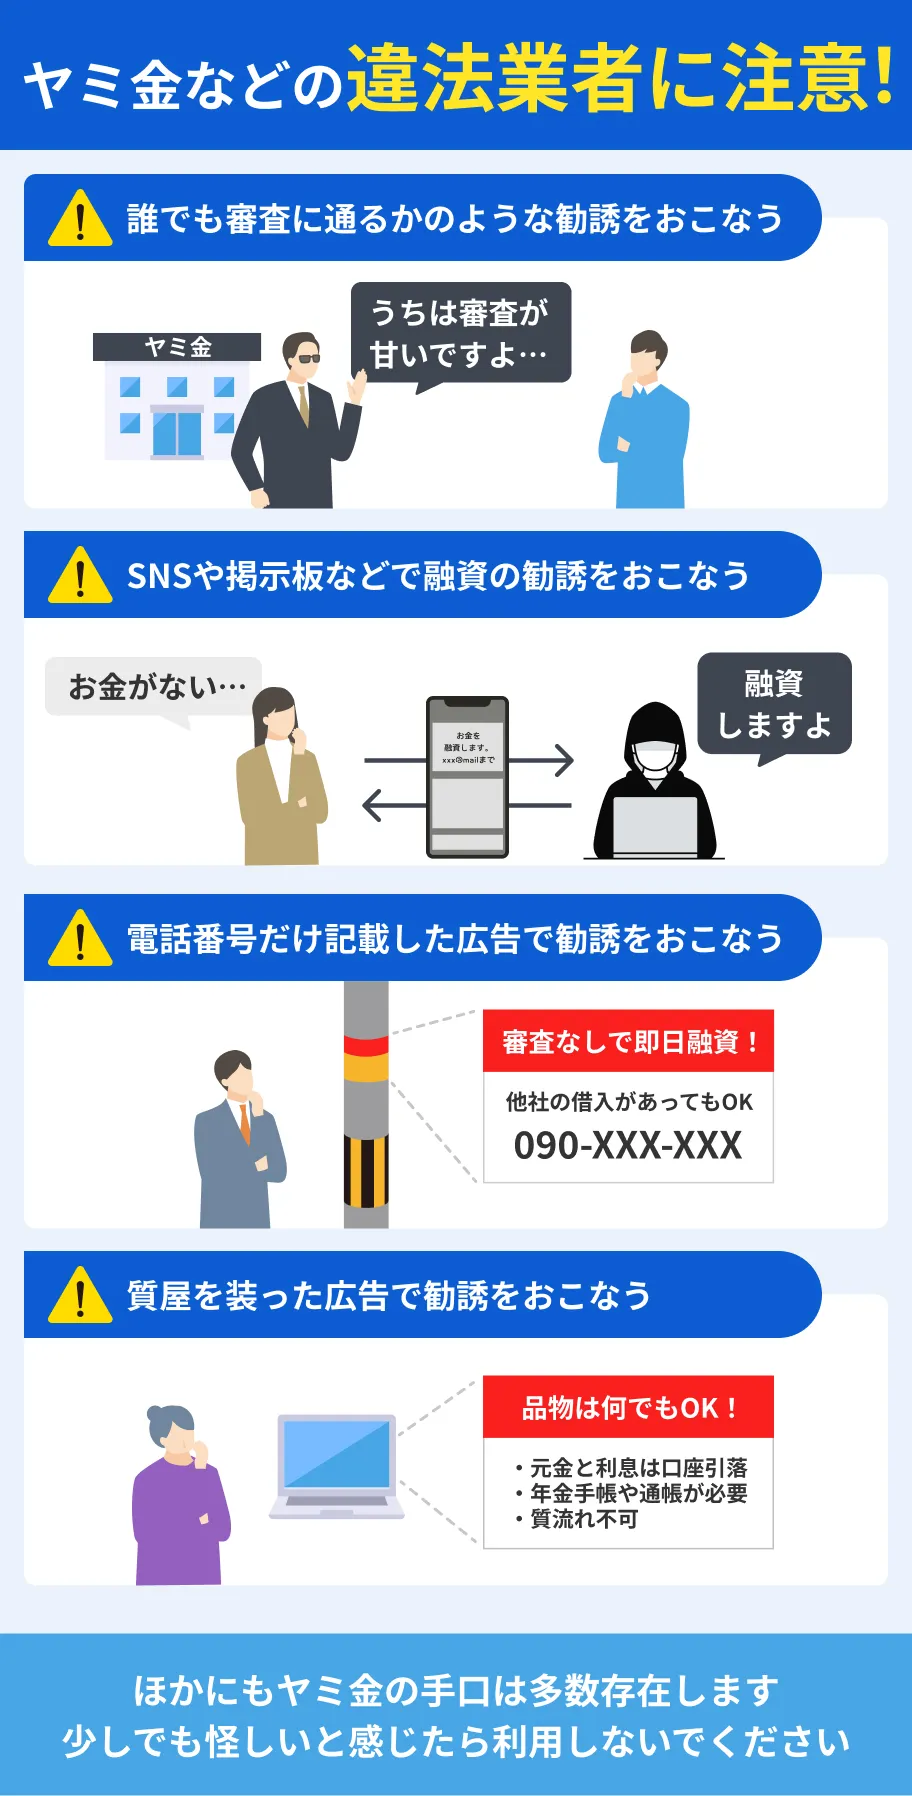
インターネットやSNSなどで「審査なし」「誰でも即日融資」といった甘い言葉を掲げている業者を見かけることがあります。
しかし、貸金業者がこのような表現で勧誘することは、貸金業法第16条(誇大広告等の禁止)によって禁じられています。
そのため、「絶対借りられる」と勧誘している業者は、法律を守っていないヤミ金である可能性が高いといえます。
お金に困っていても、このような業者に申込してはいけません。
闇金(ヤミ金・ヤミ金融)多くの人に利用されている大手消費者金融カードローン
借入を検討する際は正規の金融機関を選び、審査を受ける必要があります。
なかでも大手消費者金融は、迅速な審査や充実したサポートを提供しており、はじめて利用する人にとっても選ばれやすい存在です。
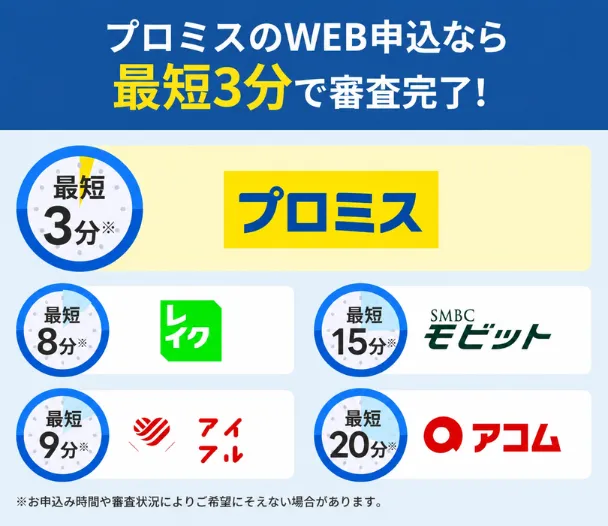
審査に通過すれば、申込から最短3~20分程度で借入できる可能性があります。
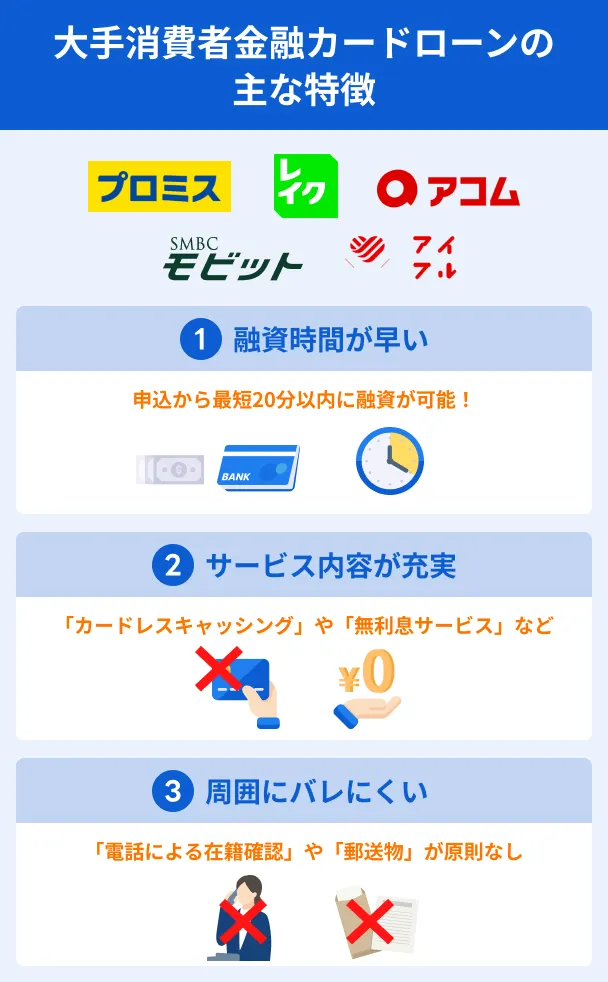
なお、大手消費者金融の申込条件は各社で異なりますが、一般的に年齢条件を満たしており、安定した収入があれば、雇用形態にかかわらず申込が可能です。
また、多くの金融機関では他社での借入件数に関する条件は設けられていないため、すでに借入があっても申込できます。
アコム|電話による勤務先への在籍確認が100%なし
アコムは、勤務先への電話による在籍確認を100%おこなわないことを明言しているカードローンです。
勤務先への電話連絡は、同僚や上司にカードローンの利用を知られたくない人にとって、不安要素となる場合があります。
アコムでは書面や申告内容による確認をおこなうため、プライバシーを守りながら手続きを進められます。
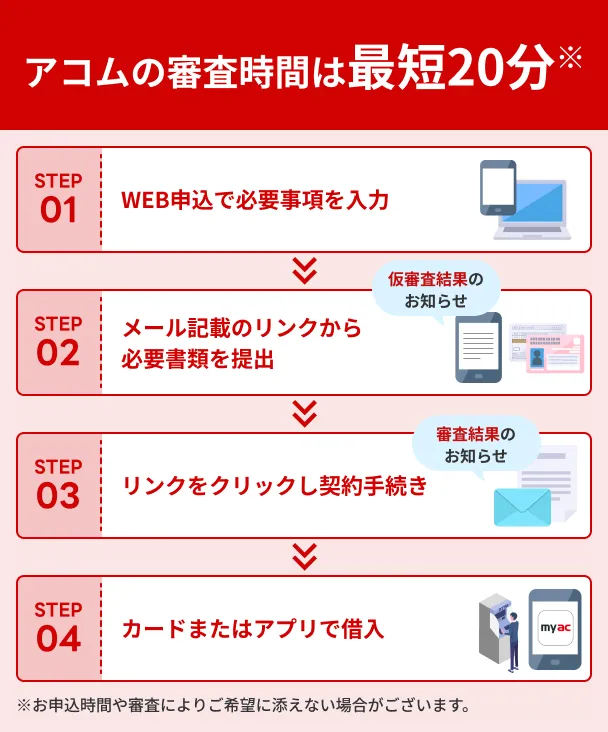
また、WEB申込であれば最短20分で融資を受けることが可能です。
契約がはじめての人に向けた「30日間金利0円サービス」も用意されており、利息負担を抑えたい場合にも選択肢となります。
 勤務先への電話による在籍確認100%なし!


プロミス|最短3分で審査結果がわかる
スピーディーな審査対応を重視したい人には、プロミスが適しています。
プロミスは、最短3分で審査が完了し、融資が可能です。
急な出費が発生して即日でお金を準備したい場面において、強い味方となるでしょう。
借入方法は、振込や提携ATM、スマホATMに加え、PayPayマネーへのチャージにも対応しており、都合に応じて選択できます。
なお、スマホATMはプロミスアプリを利用し、対象のコンビニATMからカードレスで取引ができる方法です。
さらに、プロミスの無利息期間※は、「契約日の翌日」ではなく、「初回借入日の翌日」から適用されます。
そのため、契約後すぐに借入しない場合でも、無利息期間を最大限活用できます。
※プロミスの無利息期間の適用は、メールアドレスとWEB明細を登録することが条件です。
無利息期間最短3分のスピード審査!
アイフル|利用者の22.4%がアルバイトやパート
アイフルは、利用者の属性が幅広く、正社員以外の層にも多く選ばれている点が特徴です。
アイフルの公表データによると、利用者のうち22.4%をパートやアルバイトが占めています※。
また、アイフルでは原則として電話による在籍確認がおこなわれません。
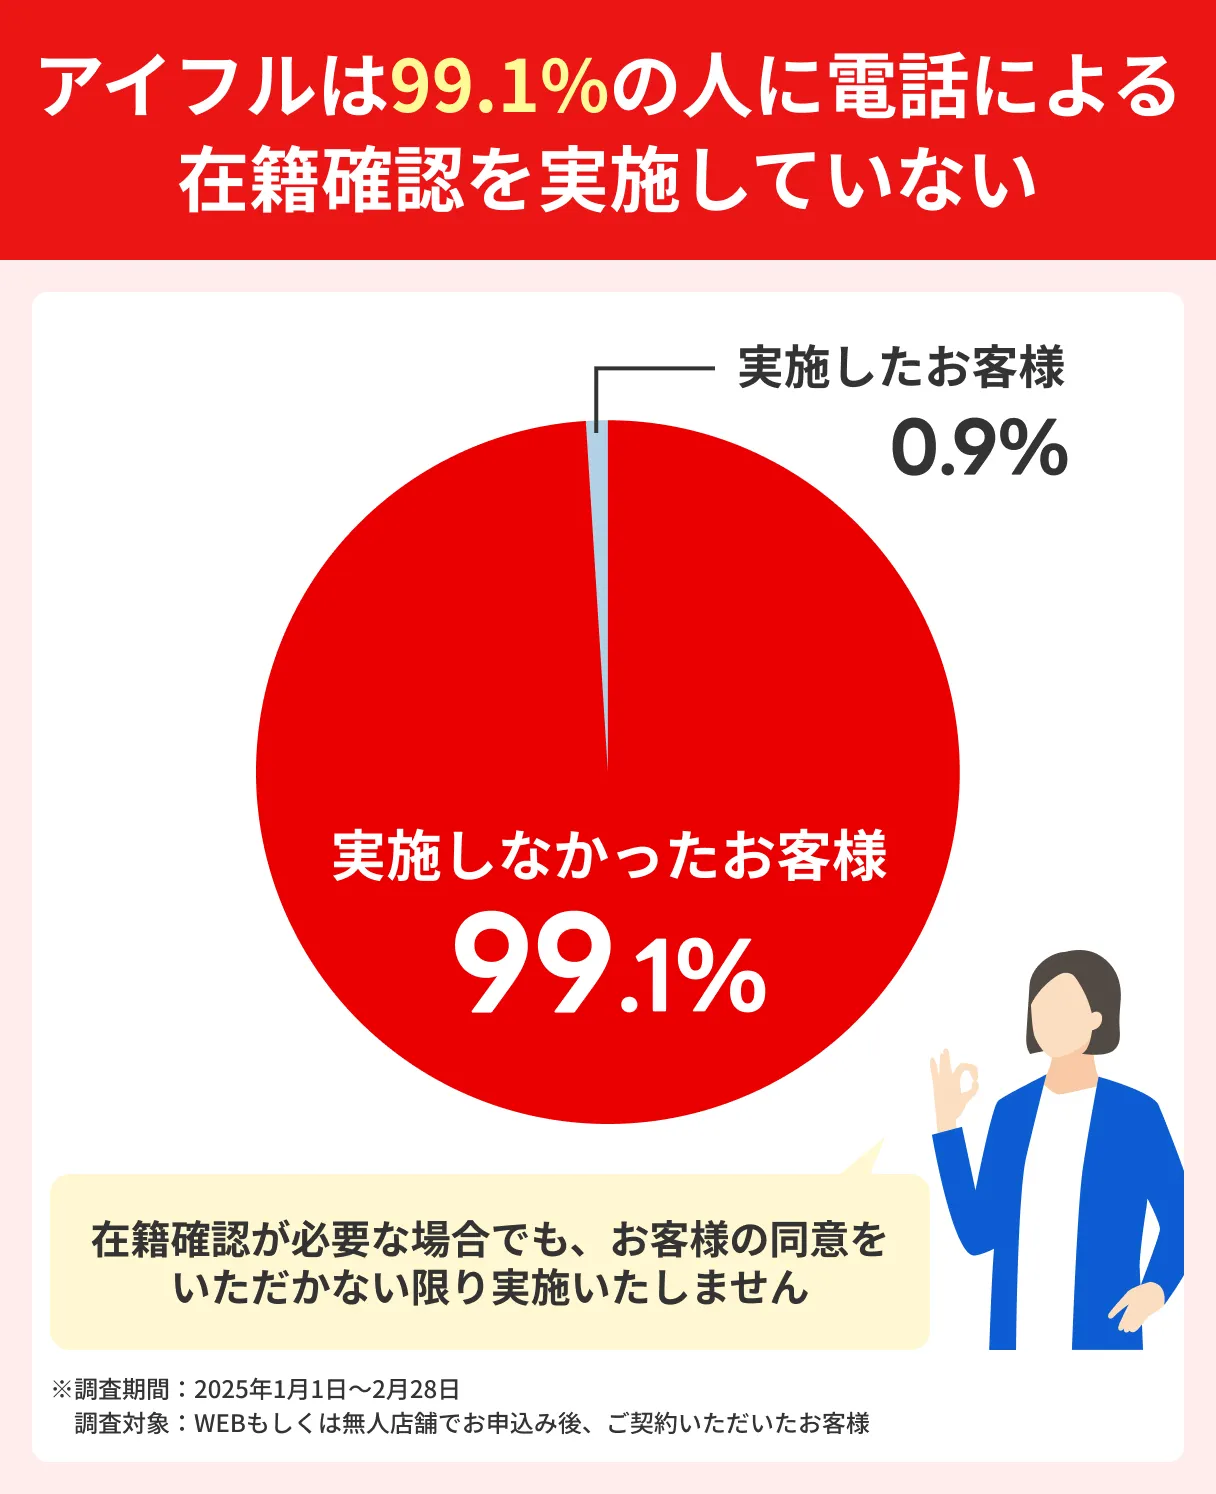
実際に、99.1%の人が電話連絡なしで契約できたとのデータも公表されています。
さらに、スマホアプリのアイコンを6種類から選択できるなど、プライバシーに配慮したサービスが充実している点も特徴です。
パート・アルバイトも申込可!
レイク|契約日の翌日から最大365日間無利息

返済時の利息をできる限り抑えたいと考えているなら、レイクの利用が適しています。
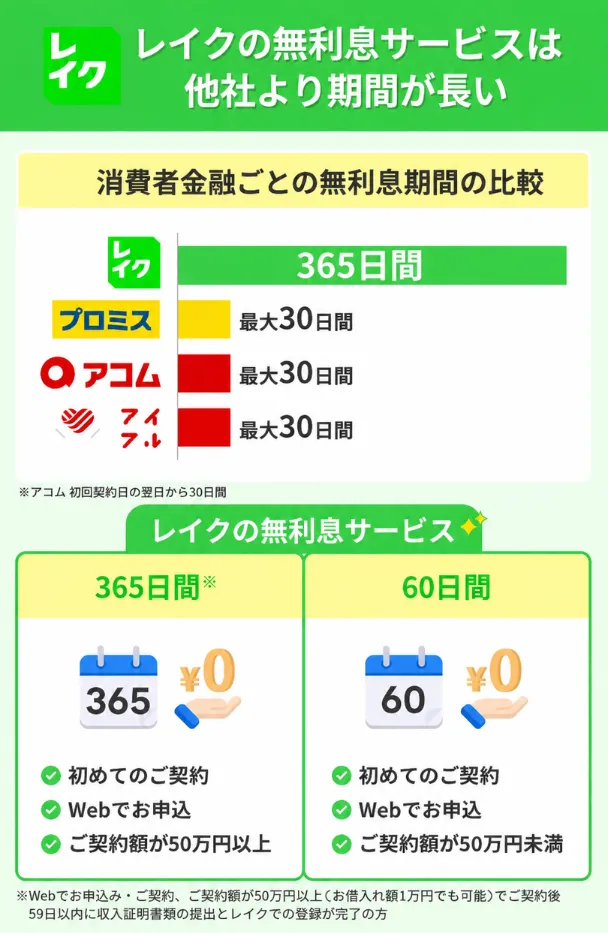
レイクの特徴は、はじめての人を対象とした無利息期間が他社と比べて長く設定されている点です。
Webで申込・契約し、契約額が50万円以上、かつ契約後59日以内に収入証明書類の提出およびレイクでの登録が完了すると、「契約日の翌日から最大365日間」の利息が0円になります。
そのため、短期返済の目処が立っている人だけでなく、計画的に少しずつ返済したい人にも適しています。
条件達成で365日間無利息!
SMBCモビット|契約後のアンケートで93.2%が満足と回答
SMBCモビットは、SMBCグループが運営するカードローンです。
契約者を対象におこなったアンケート調査では、93.2%の利用者が「満足」または「やや満足」と回答しています※。
HDIが主催する格付けベンチマーク(センター評価:電話)において最高ランクの「五つ星」を獲得するなど、電話対応も高く評価されており、はじめての人も検討しやすい借入先といえます※。
※HDIとは、世界最大のサポートサービス業界のメンバーシップ団体です。
さらに、カードを発行したい人はコンビニなどで受け取ることもできるほか、Vポイントを返済に充てられるなど、独自のサービスを展開している点も特徴です。
利用者満足度93.2%!
他社借入があっても借りられる可能性がある中小消費者金融
中小消費者金融は、すでに他社からの借入がある人や、大手消費者金融の審査に落ちてしまった人にとっても選択肢となります。
中小消費者金融は違法なヤミ金とは異なり、都道府県や財務局の登録を受けている正規の貸金業者です。
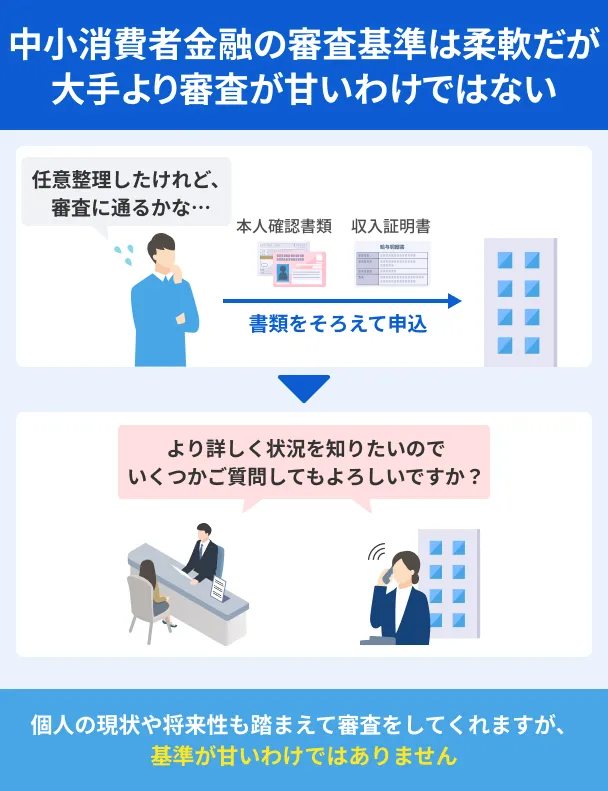
貸金業法に基づいて厳正な審査をおこなっており、審査は甘くありません。
ただし、大手とは審査基準や方法が異なるため、大手消費者金融の審査に落ちてしまった人でも通過する可能性があります。
なお、中小消費者金融は、大手消費者金融と同じ貸金業者であり、総量規制の対象です。
そのため、ほかの貸金業者からの借入を含めた借入総額は、原則として「年収の3分の1」が上限となります。
総量規制
セントラル|平日14:00までの申込で最短即日振込が可能
愛媛県に本社を置くセントラルは、創業50年を超える老舗の中小消費者金融です。
平日14:00までに申込が完了すると、最短即日で融資を受けられます。
中小消費者金融ながら、全国のセブン銀行ATMで借入や返済がおこなえる点も特徴です。
さらにセントラルでは、初回利用者を対象とした「30日間金利0円サービス」を用意しています。
大手と同等の利便性を備えつつ、柔軟な対応を期待できる金融機関といえるでしょう。
セブン銀行ATMで借入と返済が可能!
ベルーナノーティス|専業主婦(主夫)も借入できる可能性がある
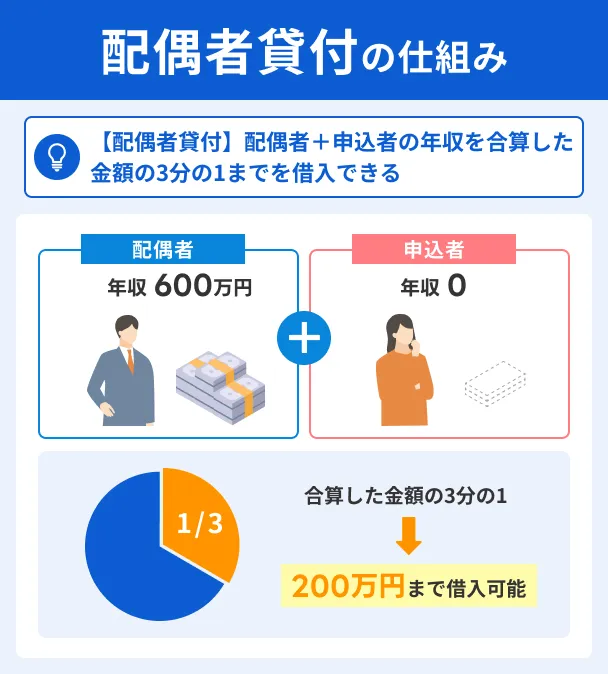
通信販売大手ベルーナグループが運営するベルーナノーティスは、配偶者貸付制度に対応している点が特徴です。
通常、自身の収入がない専業主婦は、消費者金融から借入ができません。
しかし、配偶者貸付を利用すれば、配偶者の年収と合わせた合算収入で審査を受けられるため、自身に収入がなくても借入できる可能性があります。
さらにベルーナノーティスでは、条件を満たすと、14日間の無利息期間を「複数回」利用できる独自の仕組みを採用しています。
完済後に再度借入する際も、前回の無利息適用の借入日から3カ月以上経過していれば無利息が適用されるため、こまめに借入をしたい場合に役立ちます。
配偶者貸付を利用可能!
フクホー|ヒアリング内容も踏まえたうえで審査を実施
フクホーは、申込者からのヒアリング内容も加味した独自審査をおこなう消費者金融です。
審査では、過去の信用情報だけでなく、現在の返済能力を考慮して判断してもらえます。
大阪に本店を置く消費者金融ですが、全国からのWEB申込に対応しており、店舗へ足を運ばずに手続きを完結できる点が特徴です。
ただし、個人事業主や会社役員は申込対象外となっています。
WEB申込は全国対応!
フタバ|他社借入が4社以内の人が申込対象
東京都千代田区に拠点を置くフタバは、複数社からの借入があっても申込が可能な消費者金融です。
フタバの申込条件には「消費者金融にて他社でのお借入れが4社以内の方」と具体的に示されており、複数の借入があっても審査に通過する可能性があります。
WEBから原則として24時間申込でき、平日16:00までに審査が完了すると即日振込が可能です。
初回利用時には、最大30日間の無利息サービスが適用される点もメリットです。
他社借入ありでも申込可能!
エイワ|対面審査で個別の事情を説明できる
エイワは、利用者と直接顔を合わせて話す「対面与信」をおこなう消費者金融です。
WEB完結対応の金融機関が増えるなか、エイワでは店舗での面談を通じて申込者の状況や借入の目的などを確認します。
そのため、大手の審査に通らなかった人でも選択肢となるでしょう。
また、借入額を1~50万円までに設定しており、利用者の状況に応じた融資を重視しています。
対面で柔軟な審査を実施!
審査が不安な人が契約に至るためのポイント
審査に通過するには、重点的に確認されるポイントを把握しておくことが重要です。
絶対借りられる金融機関が存在しないからこそ、申込前に以下のポイントを確認しておきましょう。
信用情報の開示請求をおこなう
審査に不安を感じている人は、自身の信用情報を確認してみるのが有効な手段です。
信用情報「CIC」や「JICC」などの信用情報機関には、クレジットカードやローンの契約内容や返済履歴が登録されています。
開示請求の手続きをおこなうと、自身の信用情報を閲覧することが可能です。
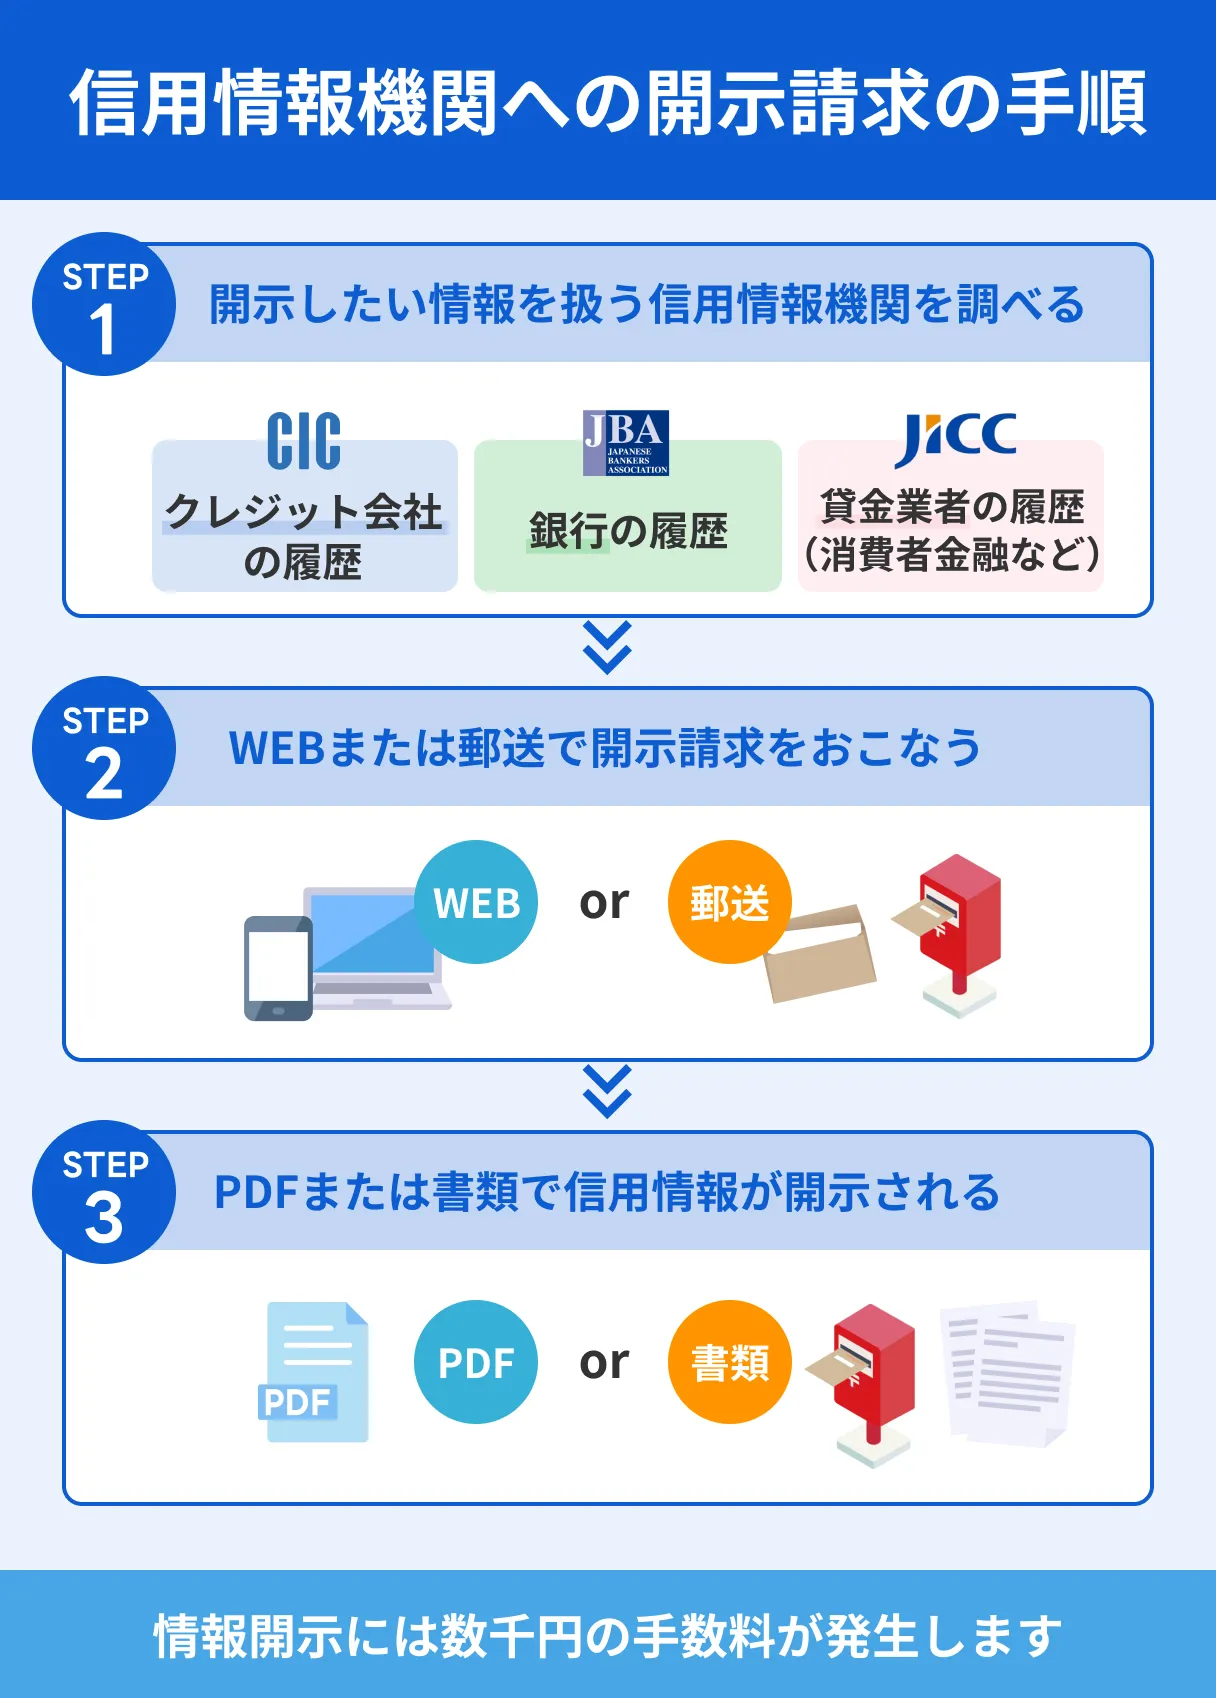
開示の結果、異動情報が登録されている場合は、借入以外の方法を検討することも選択肢の一つです。
異動・異動情報
他社の借入残高や件数を減らす
すでに他社からお金を借りている場合、返済を進めて借入件数や金額をできる限り減らしておきましょう。
借入件数が多い状態のまま申込すると、返済能力に余裕がないと判断されやすくなります。
少額の借入先から優先して完済させ、件数を減らすことで、審査に通りやすくなる可能性があります。
また、貸金業者からの借入は総量規制の対象となるため、原則として年収の3分の1を超える借入はできません。
大手消費者金融の「借入診断」を活用する
申込手続きに入る前に、各金融機関の公式サイトで提供されている借入診断ツールを利用しましょう。
アコムやプロミスなどの大手消費者金融では、年齢や年収、他社借入額などの数項目を入力するだけで融資の可能性を簡易診断できる機能を用意しています。
借入診断を利用しても信用情報には履歴が残らないため、申込の目安を把握する手段として便利です。
ただし、あくまで簡易診断であり、本審査結果が保証されるものではありません。
 事前に借入できるかが分かる

申込情報は正確に入力する
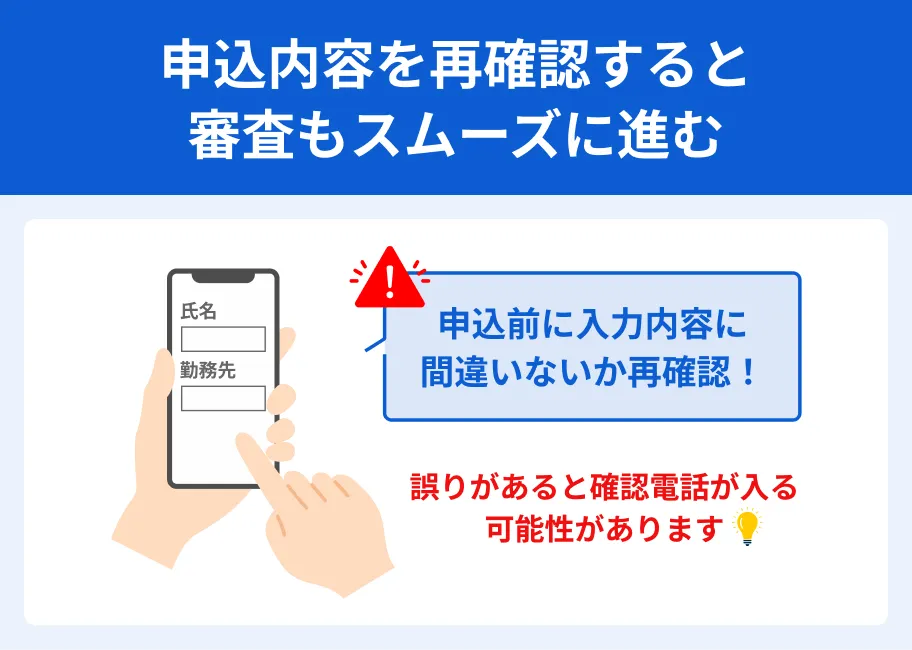
金融機関に申込する際は、すべての情報を正しく入力するよう細心の注意を払いましょう。
年収や勤務先の情報、他社借入額などで事実と異なる内容を入力してしまうと、確認に時間がかかるだけでなく、審査で不利になるリスクがあります。
単純な入力ミスであっても、審査結果に影響する可能性があるため、申込前の見直しが不可欠です。
なお、審査が不安でも、虚偽の申告はしてはいけません。
借入希望額を必要最小限に抑える
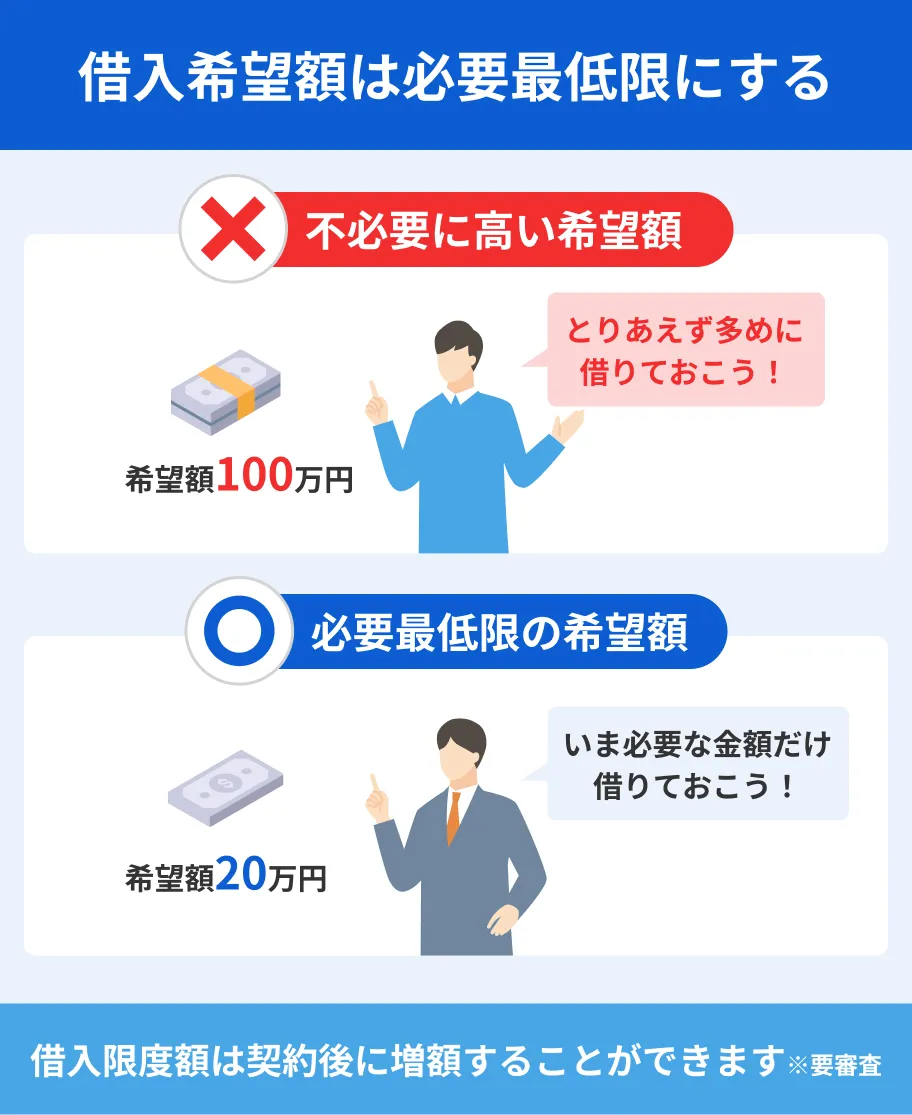
借入限度額は、必要最低限の金額に抑えることが賢明です。
はじめから高額な融資を希望すると、「返済が滞るリスクが高いのではないか」と判断される可能性があります。
必要最低限の金額で申込し、利用実績を積み重ねたうえで、必要に応じて増額申請をおこないましょう。
短期間で複数の金融機関へ申込しない
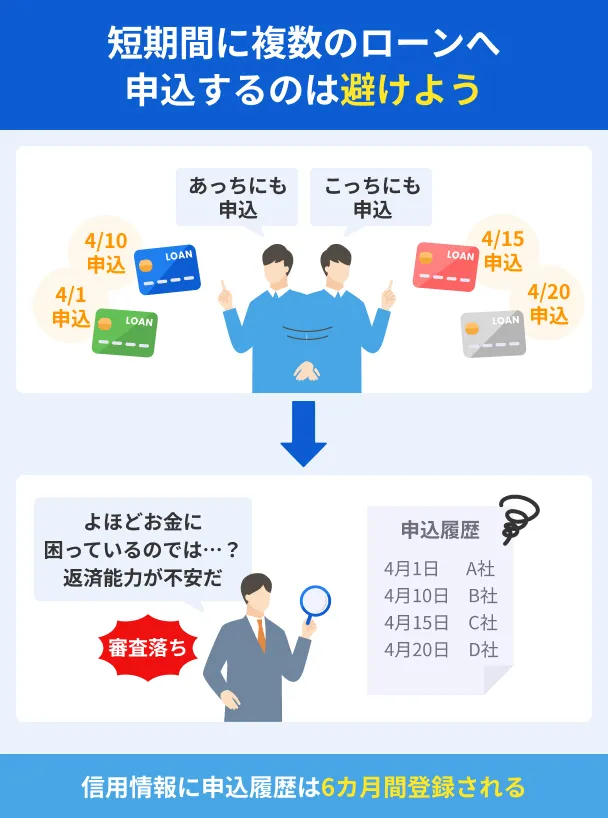
お金が必要だからといって、短期間に何社もの金融機関へ同時に申込する行為は避けましょう。
同時に複数社へ申込すると、信用情報機関を通じて他社にもその履歴が共有されます。
その結果、「資金繰りに困窮しているのではないか」とみなされるケースがあります。
審査が不安でも、立て続けに申込するのではなく、複数社を比較して1社に絞ることが望ましいでしょう。
審査に落ちた・借入できない場合にやってはいけないこと
審査に通らなかったり、希望する借入ができなかったりしても、焦りから危険な手段に手を出す行為は厳禁です。
一時しのぎで判断すると、さらに経済的に厳しくなったり、トラブルにつながったりする可能性があります。
お金が必要な状況であっても、以下のような行為は避けましょう。
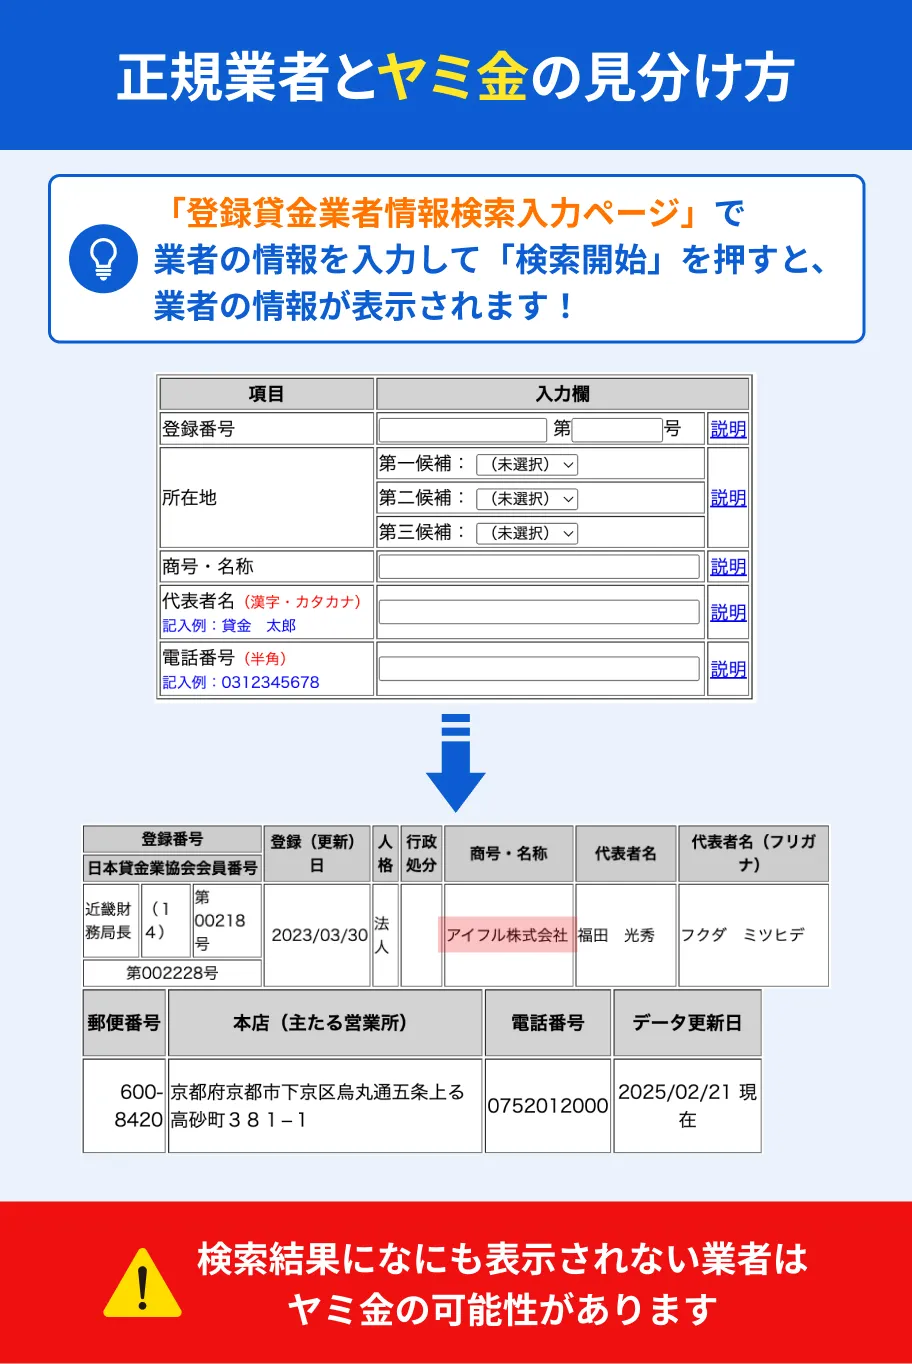
ヤミ金を利用すると法外な利息を請求される可能性がある
審査に通らないからといって、ヤミ金からお金を借りてはいけません。
ヤミ金は法律を遵守せずに営業しており、「トイチ(10日で1割)」や「トゴ(10日で5割)」といった高金利を提示するケースも少なくありません。
一度でもかかわってしまうと、高額な利息の支払いで返済が困難になる可能性があります。
さらに、勤務先へ訪問するなどの強引な取り立てがおこなわれ、平穏な生活が脅かされるリスクもあります。
借入の際は、正規の貸金業者であることを確認しましょう。
個人間融資は犯罪被害やトラブルのリスクがある
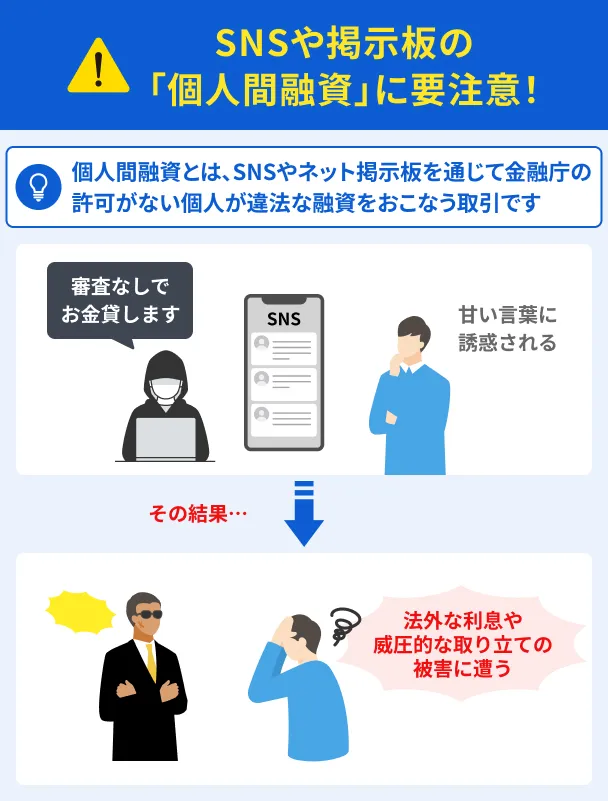
SNSや掲示板などで見かける「個人間融資」の利用は避けましょう。
個人同士の貸し借りであっても、反復継続しておこなう場合は貸金業の登録が必要です。
また、個人間融資と称していても、実態は個人を装ったヤミ金であるケースが少なくありません。
安易にかかわってしまうと、保証金名目でお金を騙し取られたり、本人確認書類の画像が悪用されて犯罪に巻き込まれたりするリスクがあります。
クレジットカードの現金化は利用規約違反になる
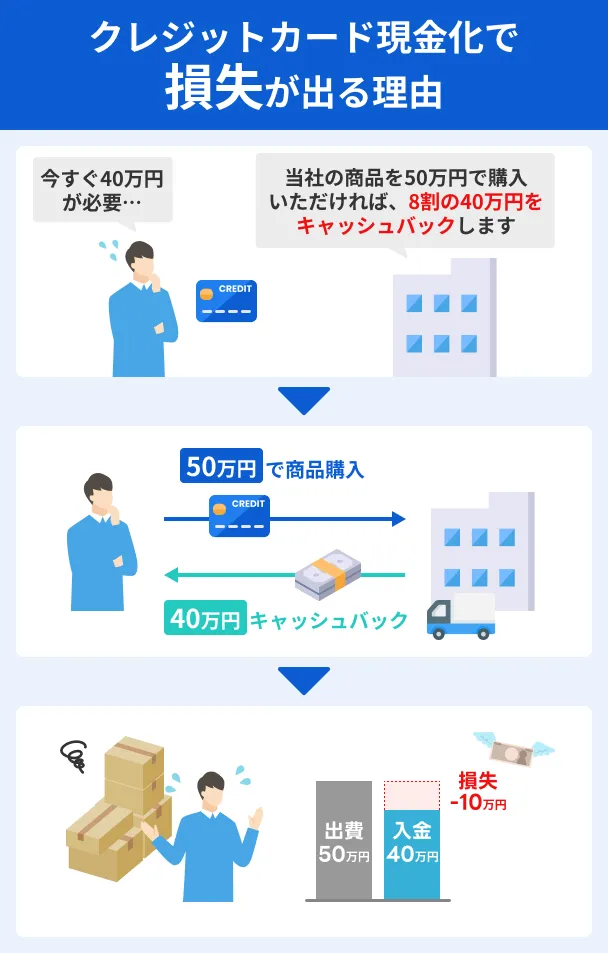
ショッピング枠で現金を得る行為は、規約違反やトラブルのリスクがあるため避けましょう。
クレジットカード会社は、換金を目的としたショッピング枠の利用を規約で禁止しています。
現金化の事実が判明した場合、クレジットカードの利用停止や強制解約、残高の一括返済を求められる事態に発展します。
また、信用情報に異動情報が登録され、今後のクレジットカードやローンの利用に影響を及ぼす可能性があります。
加えて、現金化のサービスは手数料が高く設定されていることもあり、利用することでかえって経済的な負担が大きくなるリスクがあります。
お金が借りられない場合の対処法
ローンの審査に通らない場合でも、ほかの方法でお金を用意できる可能性があります。
自身の状況や保有している資産などに合わせて、以下の対処法を検討しましょう。
クレジットカードのキャッシング枠を利用する
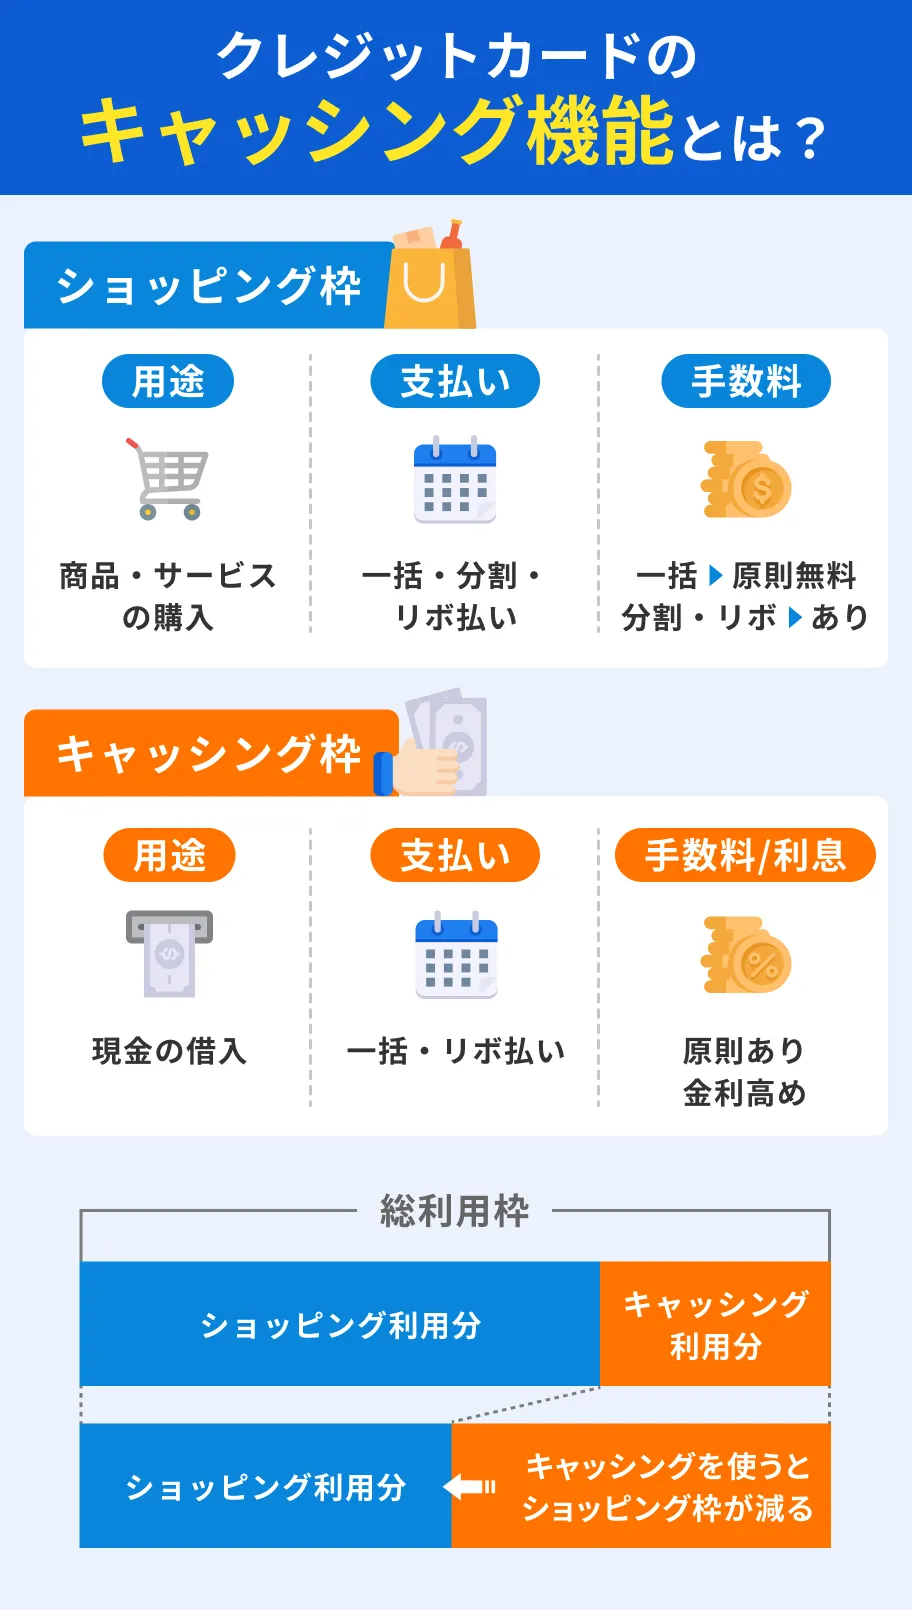
お手持ちのクレジットカードにキャッシング枠が設定されている場合、利用限度額の範囲内であれば、新たな審査を受けずに現金を借入できます。
ATMや振込などですぐに現金を用意できる点がメリットです。
ただし、キャッシング枠を利用するとショッピング枠の利用限度額が圧迫される仕組みになっているクレジットカードもあります。
利用前に、利用限度額やショッピング枠への影響を確認しましょう。
また、キャッシング枠が設定されていない場合や利用限度額が足りない場合は、審査を受ける必要があります。
なお、クレジットカードのキャッシング枠も総量規制の対象です。
消費者金融などからの借入残高とあわせて年収の3分の1に達している場合は、キャッシング枠が残っていても利用できない可能性があります。
質屋で品物を担保にお金を借りる
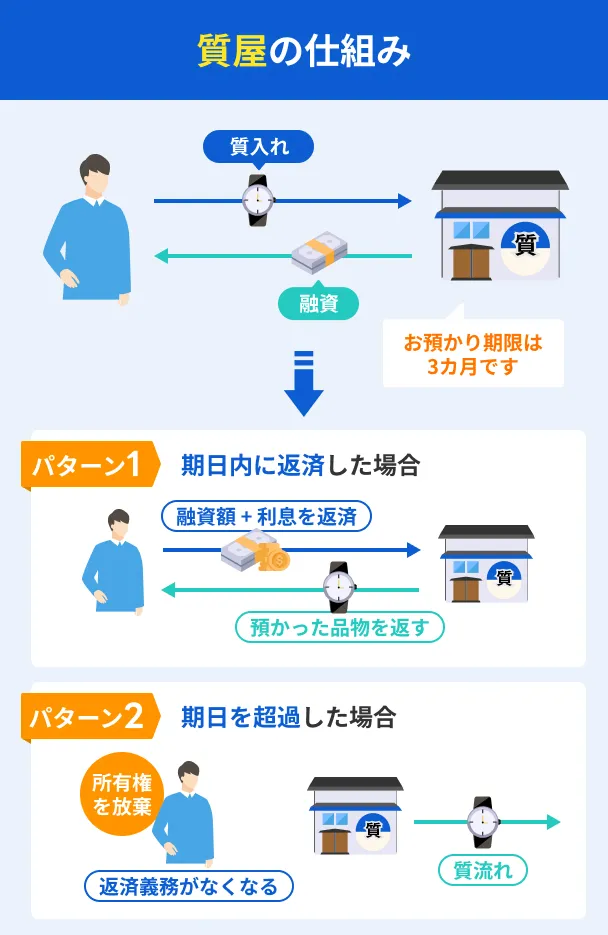
価値のある品物を所有している場合、質屋へ預けて融資を受ける方法も選択肢の一つです。
ブランド品や腕時計、貴金属、家電製品などを担保として預けることで、品物の査定額に応じた現金を借入できます。
担保信用力に関する審査がおこなわれないため、収入状況や信用情報などにかかわらず借入が可能です。
預けた品物は、期限内に元金と利息を返済することで手元に戻ります。
一方、返済できなければ品物の所有権は質屋に移りますが、取り立てなどはおこなわれません。
ただし、質屋は金融機関のローンと比べて金利が高い傾向があるため、利用は慎重に検討しましょう。
生命保険の契約者貸付制度を利用する
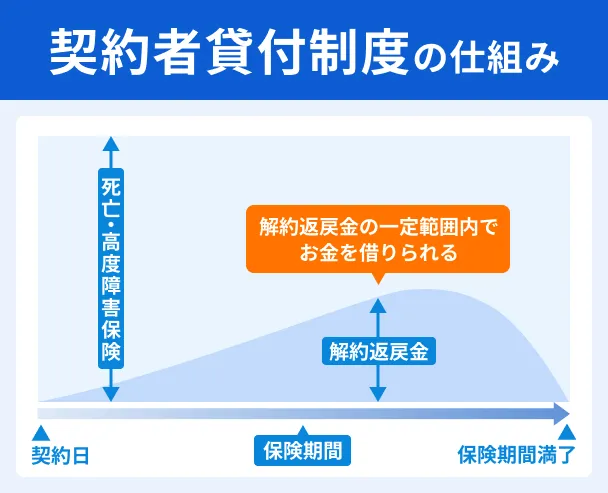
解約返戻金があるタイプの生命保険に加入していれば、契約者貸付制度を利用できる場合があります。
解約返戻金契約者貸付とは、積み立ててきた解約返戻金の一定範囲内で保険会社からお金を借りる制度です。
自らが積み立てたお金を担保にする仕組みのため審査が存在せず、金利も比較的低く設定されています。
ただし、元金と利息の合計が解約返戻金を上回ると、保険契約自体が効力を失う可能性があります。
また、契約者貸付制度の利用中に保険金が支払われる場合、元金と利息が差し引かれる点にも注意が必要です。
公的融資制度の利用を検討する
失業や収入の減少などによって生活自体が苦しい状況にある場合は、国や自治体による公的融資制度の利用も検討しましょう。
たとえば、社会福祉協議会が窓口となっている「生活福祉資金貸付制度」では、低所得者世帯や高齢者世帯などに対して生活費や一時的な資金の融資を実施しています。
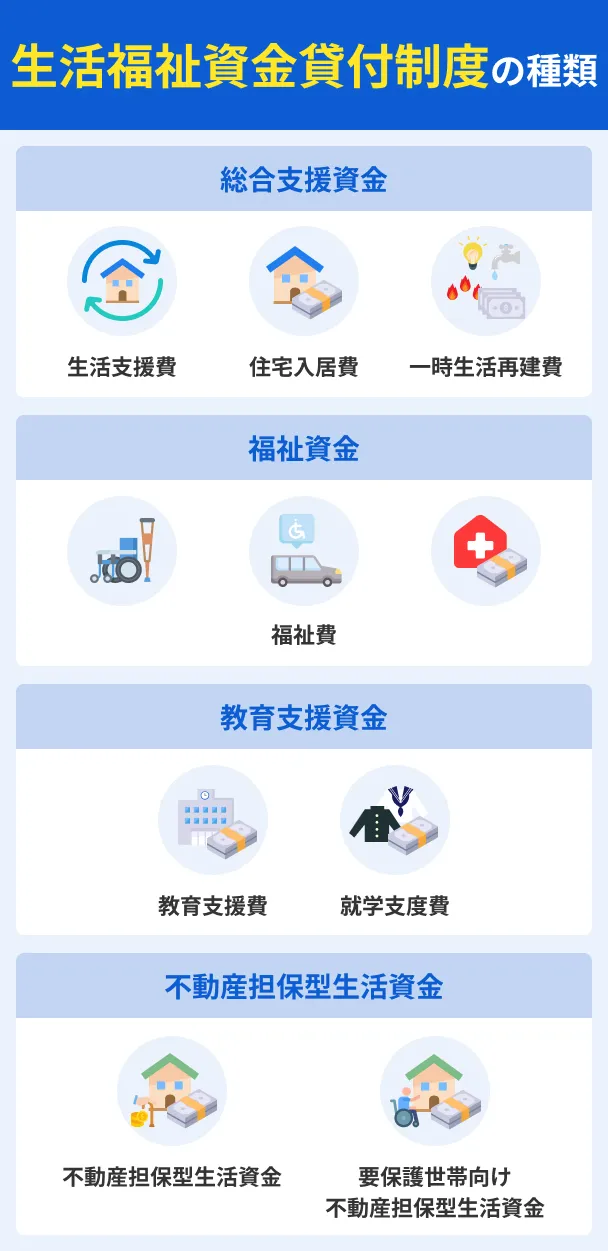
利用条件が細かく定められているほか、借入するには審査が必要ですが、無利子または低利子でお金を借りることが可能です。
一方で、公的融資制度は融資までに時間を要する傾向があるため、余裕をもって相談しましょう。
専門機関や弁護士に相談する
自力での返済が難しい場合は、専門家へ相談しましょう。
法テラス(日本司法支援センター)や日本貸金業協会などの機関では、借金問題に関する無料相談を受け付けています。
また、弁護士や司法書士などの専門家に相談することで、個々の状況に応じたアドバイスを受けられるほか、債務整理などの手続きも円滑に進めやすくなります。
なお、債務整理とは、借金の減額や返済方法の見直しなどによって生活を立て直すための手続きの総称です。
一人で悩みを抱え込まず、早めに行動することが解決への第一歩となります。
よくある質問
まとめ
「絶対借りられる」正規の金融機関は存在しません。
貸金業法により、融資の際には利用者の返済能力に関する調査が義務付けられているためです。
もし「審査なし」や「誰でも借りられる」と宣伝している業者があれば、それは違法なヤミ金である可能性が高いため、利用は避けなければなりません。
審査は必要ですが、多くの人に選ばれている金融機関は存在します。
なかでも大手消費者金融は迅速な審査が特徴で、早ければ最短3~20分程度で融資を受けられる可能性があります。
また、大手とは異なる基準で審査をおこなう中小消費者金融に申込することも選択肢の一つです。
自身の状況に合わせて金融機関を選び、借入希望額を最小限に抑える、不備に気を付けるなどのポイントを押さえたうえで申込しましょう。
登録番号:関東財務局長(11) 第01024号
日本貸金業協会会員第000003号
電話番号:0120-09-09-09
貸付条件
貸付利率:4.5%~18.0%(年率)
※貸付利率はご契約額およびご利用残高に応じて異なります。
融資限度額 :1万円~500万円
返済方式:残高スライドリボルビング方式・元利定額リボルビング方式
必要書類:運転免許証等
※収入証明(契約額に応じて、新生フィナンシャルが必要とする場合)
返済期間・回数: 最長10年・最大120回
※融資枠の範囲内での追加借入や繰上返済により、返済期間・回数は変動します。
利用対象:満20歳~70歳(国内居住の方、日本の永住権を取得されている方)
収入条件:安定した収入のある方(パート・アルバイトで収入のある方も可)
遅延損害金: 20.0%(年率)
担保・保証人: 不要
※ご契約には所定の審査があります。貸付条件を確認し、借入と返済のバランスを考えて計画的に利用しましょう。
無利息に関して
365日間無利息
※初めてのご契約
※Webでお申込み・ご契約、ご契約額が50万円以上(お借入れ額1万円でも可能)でご契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方
60日間無利息
※初めてのご契約
※Webお申込み、ご契約額が50万円未満の方
無利息の注意点
・初回契約翌日から無利息適用となります
・無利息期間経過後は通常金利適用となります
・他の無利息商品との併用不可